Warabeya ยกเลิกโรงงานโอไฮโอ: 4 ปัจจัยที่ทำให้โรงงานใหม่สะดุด
ลองนึกภาพว่าซัพพลายเออร์ญี่ปุ่นประกาศสร้างโรงงานใหม่เพื่อป้อนสินค้าให้ลูกค้ารายเดียว หรือคุณเป็นวิศวกรในทีมเริ่มต้นโรงงานแห่งแรกของบริษัทญี่ปุ่นในภูมิภาคของคุณ ประกาศจะบอกพื้นที่ใช้สอย เงินลงทุน และวันเริ่มผลิต จากนั้นวันเริ่มผลิตก็เลื่อนครั้งแล้วครั้งเล่า และวันหนึ่งโครงการก็ถูกยกเลิก ทั้งที่โรงงานยังไม่เคยเดินเครื่อง
เรื่องนี้เกิดขึ้นจริงที่เมืองโคลัมบัส รัฐโอไฮโอ สหรัฐอเมริกา เมื่อวันที่ 7 ตุลาคม ค.ศ. 2026 Warabeya Nichiyo Holdings ผู้ผลิตแซนด์วิช อาหารจานข้าว และอาหารพร้อมทาน (nakashoku: อาหารที่ปรุงเสร็จนอกบ้านแล้วซื้อไปทานที่บ้านหรือที่ทำงาน) ให้ 7-Eleven ตัดสินใจยกเลิกการเริ่มผลิตของโรงงานใหม่ที่วางแผนไว้เพื่อป้อนร้าน 7-Eleven ในภูมิภาคมิดเวสต์ของสหรัฐฯ
เงินลงทุนที่วางแผนไว้อยู่ที่ประมาณ 81.5 ล้านดอลลาร์สหรัฐ วันเริ่มผลิตถูกเลื่อน 3 ครั้งตั้งแต่ปี 2023 และเหตุผลของแต่ละครั้งไม่เหมือนกัน
บทความนี้ไล่ดูเอกสารที่บริษัทเปิดเผยเอง เพื่อดูว่าเกิดอะไรขึ้น แล้วสรุปเป็น 4 ปัจจัยที่ทำให้โรงงานใหม่ในต่างประเทศสะดุด ปิดท้ายด้วยเช็กลิสต์ที่ใช้ได้เมื่อพาร์ทเนอร์ญี่ปุ่นวางแผนสร้างโรงงานเฉพาะลูกค้ารายเดียว เรื่องนี้ใช้เทียบกับโรงงานในไทยได้ เช่น ซัพพลายเออร์ที่ไปตั้งโรงงานใกล้โรงงานประกอบของลูกค้า
สารบัญ
- เกิดอะไรขึ้นกับโรงงานโอไฮโอของ Warabeya
- เลื่อน 3 ครั้ง เหตุผล 3 แบบ
- ทำไมจึงยกเลิกก่อนเริ่มผลิต
- 4 ปัจจัยที่ทำให้โรงงานใหม่ในต่างประเทศสะดุด
- ทำไมโรงงานอาหารสดจึงเสี่ยงเป็นพิเศษ
- ก้าวต่อไปของ Warabeya: เวอร์จิเนียและสินค้าแช่แข็ง
- นำไปใช้ได้ทันที: เช็กลิสต์เมื่อพาร์ทเนอร์วางแผนโรงงานเฉพาะลูกค้ารายเดียว
- ข้อจำกัดของกรณีนี้
- คำถามที่พบบ่อย (FAQ)
เกิดอะไรขึ้นกับโรงงานโอไฮโอของ Warabeya
ในเอกสารแจ้งตลาดหลักทรัพย์วันที่ 7 ตุลาคม ค.ศ. 2026 Warabeya Nichiyo Holdings (ตลาดหลักทรัพย์โตเกียว: 2918) ประกาศว่าจะไม่เริ่มเดินเครื่องโรงงานใหม่ที่โคลัมบัส รัฐโอไฮโอ บริษัทกำลังเจรจาขายสินทรัพย์ที่เกี่ยวกับโรงงาน และคาดว่าจะบันทึกขาดทุนพิเศษประมาณ 700 ล้านเยนในปีงบประมาณที่สิ้นสุดเดือนกุมภาพันธ์ 2027
ตัวเลขนี้เป็นเพียงประมาณการ บริษัทยังไม่บอกว่าผลการเจรจาขายจะเปลี่ยนต้นทุนสุดท้ายอย่างไร
ธุรกิจหลักของ Warabeya คือการผลิตอาหารในญี่ปุ่น ส่วนในสหรัฐฯ บริษัทย่อยที่รัฐฮาวายและรัฐเท็กซัสผลิตอาหารจานข้าว แซนด์วิช และขนมปังชนิดต่าง ๆ ให้ 7-Eleven อยู่แล้ว ที่โรงงานในฮาวาย เท็กซัส และเวอร์จิเนีย
โรงงานโอไฮโอเกิดจากการตัดสินใจของลูกค้า คือ 7-Eleven, Inc. ผู้ดำเนินกิจการ 7-Eleven ในสหรัฐฯ แผ่นดินใหญ่ ได้เลือกบริษัทย่อยของ Warabeya ในสหรัฐฯ เป็นพาร์ทเนอร์เพื่อเสริมกำลังด้านอาหารสด (Fresh Food) ในมิดเวสต์
แผนเดิมที่ประกาศเมื่อเดือนมีนาคม 2023 เป็นดังรูปด้านล่าง ข้อสังเกตคือที่ดินและอาคารตั้งใจจะเช่า ไม่ได้ซื้อ
ตัวเลขตามที่ประกาศเมื่อวันที่ 28 มีนาคม 2023 โรงงานนี้วางแผนไว้เพื่อป้อนสินค้าให้เครือข่ายร้านค้าของลูกค้ารายเดียว
ที่มา: Warabeya Nichiyo Holdings ประกาศเรื่องการขยายธุรกิจสู่มิดเวสต์ของสหรัฐฯ (28 มีนาคม 2023, ภาษาญี่ปุ่น) ตัวเลขเงินเยนเป็นไปตามที่ระบุในประกาศ
เลื่อน 3 ครั้ง เหตุผล 3 แบบ
ตั้งแต่ประกาศจนถึงยกเลิก ใช้เวลาประมาณ 3 ปีครึ่ง และวันเริ่มผลิตเปลี่ยนไป 3 ครั้ง สิ่งที่น่าสนใจคือ เหตุผลของแต่ละครั้งไม่เหมือนกัน สองครั้งแรกมาจากตัวโครงการเอง (งานก่อสร้างและอุปกรณ์ แล้วก็ศูนย์กระจายสินค้าที่ล่าช้า) ครั้งที่สามมาจากภายนอก คือกลยุทธ์ของลูกค้า
เหตุผลเป็นการสรุปสั้น ๆ จากถ้อยคำในเอกสารที่บริษัทแจ้งตลาดหลักทรัพย์
- 28 มีนาคม 2023ประกาศโรงงานในมิดเวสต์ได้รับเลือกเป็นพาร์ทเนอร์ด้านอาหารสดในมิดเวสต์ของ 7-Eleven, Inc. กำหนดเริ่มผลิต: ธันวาคม 2024
- 11 มกราคม 2024เลื่อนเริ่มผลิตเป็นกันยายน 2025แผนการส่งสินค้าเปลี่ยน จึงต้องแก้งานก่อสร้างบางส่วนและอุปกรณ์ที่จะติดตั้งงานก่อสร้างและอุปกรณ์
- 10 เมษายน 2025เลื่อนเริ่มผลิตเป็นฤดูร้อนปี 2026การก่อสร้างศูนย์กระจายสินค้าที่อยู่ติดกับโรงงานใหม่ล่าช้าสาธารณูปโภคและสิ่งอำนวยความสะดวกรอบโรงงาน
- 8 เมษายน 2026เปลี่ยนกำหนดเริ่มผลิตเป็น "ยังไม่กำหนด"เศรษฐกิจและตลาดสหรัฐฯ เปลี่ยนไป 7-Eleven, Inc. จึงเริ่มทบทวนซัพพลายเชนในอเมริกาเหนือกลยุทธ์ของลูกค้า
- 7 ตุลาคม 2026ยกเลิกการเริ่มผลิตยกเลิกโดยพิจารณาจากอุปสงค์และอุปทานในช่วงหลัง ให้ความสำคัญกับโรงงานเดิมและการเพิ่มผลิตภาพ สินทรัพย์อยู่ระหว่างเจรจาขาย
ที่มา: เอกสารแจ้งตลาดหลักทรัพย์ของ Warabeya Nichiyo Holdings ลงวันที่ 28 มีนาคม 2023, 11 มกราคม 2024, 10 เมษายน 2025, 8 เมษายน 2026 และ 7 ตุลาคม 2026 (ภาษาญี่ปุ่น)
เหตุผลของการเลื่อนครั้งแรกคือ "แผนการส่งสินค้าเปลี่ยน" พูดง่าย ๆ คือคำตอบของคำถามว่า "สินค้าอะไร จำนวนเท่าไร" เปลี่ยนไปกลางโครงการ ส่วนของอาคารและรายการอุปกรณ์จึงต้องเปลี่ยนตาม
ในโรงงานอาหาร สินค้าแต่ละชนิดต้องใช้อุปกรณ์ปรุง ประกอบ และบรรจุของตัวเอง ดังนั้น เมื่อสินค้าที่ผลิตเปลี่ยน มักต้องกลับไปแก้งานก่อสร้างหน้างาน
การเลื่อนครั้งที่สองไม่เกี่ยวกับตัวโรงงานเลย ศูนย์กระจายสินค้าที่อยู่ติดกันสร้างไม่ทัน และโรงงานอาหารสดที่ส่งสินค้าไปร้านไม่ได้ก็เริ่มผลิตไม่ได้ สิ่งที่อยู่นอกตารางงานของโรงงานเองเป็นตัวกำหนดวันเริ่มผลิต
พอถึงครั้งที่สาม คำถามเปลี่ยนจาก "จะเริ่มเมื่อไร" เป็น "ควรเริ่มหรือไม่"
ทำไมจึงยกเลิกก่อนเริ่มผลิต
เพื่อเข้าใจการยกเลิก ต้องแยกข้อมูล 3 แบบออกจากกัน คือ สิ่งที่บริษัทแถลงอย่างเป็นทางการ สิ่งที่เอกสารผลประกอบการพูดถึงสภาพแวดล้อมธุรกิจ และสิ่งที่ข่าวรายงานเกี่ยวกับลูกค้า ถ้าปนกัน เราจะอ่านเหตุและผลที่บริษัทไม่เคยพูดเข้าไปเอง
สิ่งที่บริษัทแถลง
ตามเอกสารวันที่ 7 ตุลาคม Warabeya ตั้งวันเริ่มผลิตเป็น "ยังไม่กำหนด" หลังจาก 7-Eleven, Inc. เริ่มทบทวนซัพพลายเชนในอเมริกาเหนือ แล้วหารือแผนการผลิตของโรงงานกับ 7-Eleven ต่อเนื่อง ข้อสรุปคือ ยกเลิกการเริ่มผลิตโดยพิจารณาจากอุปสงค์และอุปทานในช่วงหลัง และให้ความสำคัญกับการใช้โรงงานเดิมให้เต็มประสิทธิภาพและการเพิ่มผลิตภาพ
บริษัทยังบอกว่ายังมองอเมริกาเหนือเป็นตลาดเติบโตที่สำคัญ และจะหาโอกาสทางธุรกิจใหม่ต่อไป พูดอีกแบบคือเป็นการทบทวนแผนของภูมิภาคเดียว ไม่ใช่การถอนตัวจากอเมริกาเหนือ
สิ่งที่เอกสารผลประกอบการบอกเรื่องฝั่งลูกค้า
เอกสารนำเสนอผลประกอบการครึ่งแรกของปีงบประมาณที่สิ้นสุดเดือนกุมภาพันธ์ 2027 ซึ่งเผยแพร่วันเดียวกัน ระบุเหตุผล 3 ข้อของการทบทวนกลยุทธ์อเมริกาเหนือ ข้อแรก ลูกค้าวางแผนขยายอาหารร้อน (Hot Food) ตามกลยุทธ์อาหารที่พัฒนาไป ข้อสอง การส่งสินค้ากำลังเปลี่ยนจากแบบแยกตามภูมิภาค เป็นแบบครอบคลุมพื้นที่กว้าง ข้อสาม ผู้บริโภคใส่ใจความหลากหลายและราคาสินค้ามากขึ้น
โรงงานโอไฮโอก็คือโรงงานประจำภูมิภาค ที่สร้างขึ้นเพื่อป้อนร้านในมิดเวสต์ประมาณ 2,500 ร้าน เมื่อการส่งสินค้าเปลี่ยนจากแบบแยกภูมิภาคเป็นแบบพื้นที่กว้าง แนวคิดพื้นฐานที่ว่าต้องสร้างโรงงานใหม่ทุกครั้งที่เข้าภูมิภาคใหม่ก็เริ่มถูกตั้งคำถาม
สิ่งที่ข่าวเสริมเข้ามา
เป็นข้อมูลประกอบ สำนักข่าว Associated Press รายงานเมื่อเดือนเมษายน 2026 ว่าธุรกิจ 7-Eleven ในอเมริกาเหนือคาดว่าจะปิด 645 สาขาและเปิด 205 สาขาในปีงบประมาณ 2026 การปิดสาขารวมถึงการเปลี่ยนเป็นร้านขายน้ำมันขายส่ง บริษัทแม่ Seven & i Holdings ยังกล่าวว่าการบริโภคเริ่มอ่อนตัว โดยเฉพาะกลุ่มรายได้น้อย เพราะเงินเฟ้อกดดันการใช้จ่าย
เอกสารของ Warabeya ไม่ได้บอกว่าเรื่องเหล่านี้มีผลต่อการตัดสินใจเรื่องโอไฮโอมากน้อยเพียงใด ให้อ่านเป็นสภาพแวดล้อมธุรกิจของลูกค้า ไม่ใช่สาเหตุที่บริษัทระบุ
สิ่งที่เอกสารยืนยัน สิ่งที่เป็นข้อมูลประกอบ และสิ่งที่ยังไม่เปิดเผย
- ยกเลิกการเริ่มผลิตโดยพิจารณาจากอุปสงค์และอุปทานในช่วงหลัง
- ให้ความสำคัญกับโรงงานเดิมและผลิตภาพ
- สินทรัพย์อยู่ระหว่างเจรจาขาย
- คาดว่าจะขาดทุนพิเศษประมาณ 700 ล้านเยน
- อเมริกาเหนือยังเป็นตลาดเติบโตที่สำคัญ
- ลูกค้าวางแผนขยายอาหารร้อน (เอกสารผลประกอบการ)
- การส่งสินค้าเปลี่ยนจากแยกภูมิภาคเป็นพื้นที่กว้าง (เอกสารผลประกอบการ)
- คาดปิด 645 สาขา เปิด 205 สาขาในอเมริกาเหนือ ปีงบประมาณ 2026 (AP)
- การบริโภคอ่อนตัว โดยเฉพาะกลุ่มรายได้น้อย (Seven & i)
- อาคารและอุปกรณ์คืบหน้าไปถึงไหน
- ผู้ซื้อและเงื่อนไขการขายสินทรัพย์
- ต้นทุนรวมของการถอนตัว
- เงื่อนไขในสัญญากับลูกค้า
ที่มา: เอกสารแจ้งตลาดหลักทรัพย์และเอกสารนำเสนอผลประกอบการของ Warabeya Nichiyo Holdings (7 ตุลาคม 2026, ภาษาญี่ปุ่น), Associated Press (14 เมษายน 2026)
รูปแบบการส่งสินค้าเปลี่ยนไปอย่างไร
เมื่อเอาเอกสารผลประกอบการมาต่อกัน จะเห็นว่าแนวคิดการส่งสินค้าในอเมริกาเหนือของ Warabeya เปลี่ยนไป แบบเก่าคือตั้งโรงงานเฉพาะในแต่ละภูมิภาคและส่งอาหารสดทุกวัน แบบใหม่คือ รวมการผลิตไว้ที่โรงงานเดิมที่ยังมีกำลังการผลิตเหลือ และใช้สินค้าแช่แข็งครอบคลุมพื้นที่กว้าง
จากการเพิ่มโรงงานตามภูมิภาค มาเป็นการเดินเครื่องโรงงานเดิมให้หนักขึ้นและส่งไกลขึ้น
ที่มา: Warabeya Nichiyo Holdings เอกสารนำเสนอผลประกอบการครึ่งแรกของปีงบประมาณที่สิ้นสุดเดือนกุมภาพันธ์ 2027 (7 ตุลาคม 2026, ภาษาญี่ปุ่น)
ผลต่อประมาณการผลประกอบการ
ในวันเดียวกัน Warabeya ปรับลดประมาณการทั้งปีของปีงบประมาณที่สิ้นสุดเดือนกุมภาพันธ์ 2027 กำไรสุทธิที่เป็นของผู้ถือหุ้นบริษัทแม่ลดจาก 4,800 ล้านเยน เหลือ 3,500 ล้านเยน หรือลด 1,300 ล้านเยน แต่ตัวเลขที่ลดทั้งหมดนี้ไม่ได้มาจากโอไฮโอทั้งหมด
กำไรจากการดำเนินงานและกำไรปกติ (keijo rieki / ordinary profit: รายการแบบญี่ปุ่น คือกำไรก่อนรายการพิเศษและภาษี) ที่ลดลง ส่วนใหญ่มาจากธุรกิจอาหารในญี่ปุ่น เพราะคาดว่าต้นทุนวัสดุบรรจุภัณฑ์และพลังงานจะสูงกว่าแผน จากสถานการณ์ตะวันออกกลางที่ยืดเยื้อ ส่วนกำไรสุทธิรับผลนั้น บวกกับขาดทุนโอไฮโอที่คาดไว้ประมาณ 700 ล้านเยน
กำไรที่ลดส่วนใหญ่มาจากต้นทุนที่สูงขึ้นในญี่ปุ่น ขาดทุนพิเศษกระทบเฉพาะกำไรสุทธิ
เดิม (8 เมษายน 2026)ปรับปรุง (7 ตุลาคม 2026)
ยอดขายสุทธิปรับจาก 241.0 พันล้านเยน เป็น 238.0 พันล้านเยน (−1.2%) ที่มา: Warabeya Nichiyo Holdings ประกาศปรับประมาณการทั้งปี (7 ตุลาคม 2026, ภาษาญี่ปุ่น)
สำหรับบริษัทที่มียอดขายราว 238,000 ล้านเยน ขาดทุน 700 ล้านเยนใหญ่พอจะขยับภาพกำไรของทั้งปี แต่ก็อ่านได้อีกแบบว่า การตัดสินใจนี้อาจป้องกันการขาดทุนต่อเนื่องหลังเริ่มผลิต เพราะเมื่อโรงงานเริ่มเดินเครื่อง ค่าแรงและค่าสาธารณูปโภคจะเข้ามาทุกเดือน ถ้าเริ่มโดยไม่มีอุปสงค์ที่แน่นอน ขาดทุนก็อาจสะสมต่อไป
4 ปัจจัยที่ทำให้โรงงานใหม่ในต่างประเทศสะดุด
เอกสารของ Warabeya เกือบจะแสดงปัจจัยที่มักทำให้โรงงานใหม่ในต่างประเทศสะดุดไว้ทีละข้อ 4 ข้อด้านล่างจำกัดเฉพาะสิ่งที่การเลื่อนของโอไฮโอ และการแก้แผนโรงงานเวอร์จิเนียก่อนหน้านี้ของบริษัทแสดงให้เห็นจริง
ทุกข้อปรากฏในเอกสารของบริษัทเอง
การเปลี่ยนเงินลงทุนของโรงงานเวอร์จิเนียมาจากเอกสารแจ้งตลาดหลักทรัพย์ลงวันที่ 28 กุมภาพันธ์ 2022 ซึ่งระบุเป็นเงินเยนประมาณ 4,800 ล้านเยน และประมาณ 6,200 ล้านเยน
1. สมมติฐานด้านความต้องการเปลี่ยน
ข้อนี้มีผลมากที่สุด โรงงานโอไฮโอสร้างเพื่อร้านของลูกค้ารายเดียวในภูมิภาคเดียว ความต้องการส่วนใหญ่จึงขึ้นกับกลยุทธ์ของบริษัทเดียว เมื่อลูกค้าเปลี่ยนวิธีส่งสินค้าไปร้าน โรงงานก็เสี่ยงที่จะหมดเหตุผลที่ต้องมีอยู่
การสร้างโรงงานใช้เวลาหลายปี ในช่วงนั้นผู้บริหาร นโยบาย หรือเครือข่ายร้านของลูกค้าเปลี่ยนได้ง่าย ๆ ประมาณการความต้องการที่ใช้ตอนวางแผน อาจใช้ไม่ได้แล้วเมื่อถึงวันเริ่มผลิต
2. ต้องแก้งานก่อสร้างและอุปกรณ์
ถ้าแผนสินค้าเปลี่ยนกลางการก่อสร้าง ต้องกลับไปแก้ผังห้องและสเปกอุปกรณ์ ในโรงงานอาหาร พื้นที่ปรุง ทำให้เย็น ประกอบ และบรรจุ ต่างมีโซนสุขลักษณะและช่วงอุณหภูมิของตัวเอง ดังนั้น เมื่อสินค้าเปลี่ยน อาจต้องออกแบบผังโรงงานใหม่ทั้งหมด
3. สิ่งอำนวยความสะดวกรอบโรงงานล่าช้า
การเลื่อนครั้งที่สองของโอไฮโอเกิดจากศูนย์กระจายสินค้าที่อยู่ติดกัน สินค้าอายุสั้นต้องส่งไปร้านทันทีหลังผลิต โรงงานกับศูนย์กระจายสินค้าจึงทำงานเป็นคู่ โรงงานที่สร้างเสร็จแล้วก็เริ่มผลิตไม่ได้ จนกว่าสิ่งอำนวยความสะดวกรอบ ๆ จะพร้อม
4. ต้นทุนก่อสร้างบานปลาย
ที่โรงงานเวอร์จิเนียซึ่งสร้างก่อนหน้านี้ Warabeya เพิ่มเงินลงทุนรวมในปี 2022 จากประมาณ 44 ล้านดอลลาร์สหรัฐ เป็นประมาณ 54 ล้านดอลลาร์สหรัฐ โดยให้เหตุผลว่าแก้ผังโรงงานและราคาวัสดุก่อสร้างสูงขึ้น
โรงงานใหม่ในต่างประเทศทุกแห่งมี ความเสี่ยงที่ต้นทุนก่อสร้างจะเปลี่ยนระหว่างวางแผนจนสร้างเสร็จ โครงการที่ใช้เวลาก่อสร้างอาคารหลายปี เช่น โรงงานใหม่ของ YKK ที่เมืองเจนไน ประเทศอินเดีย ยิ่งเสี่ยงมาก
ทำไมโรงงานอาหารสดจึงเสี่ยงเป็นพิเศษ
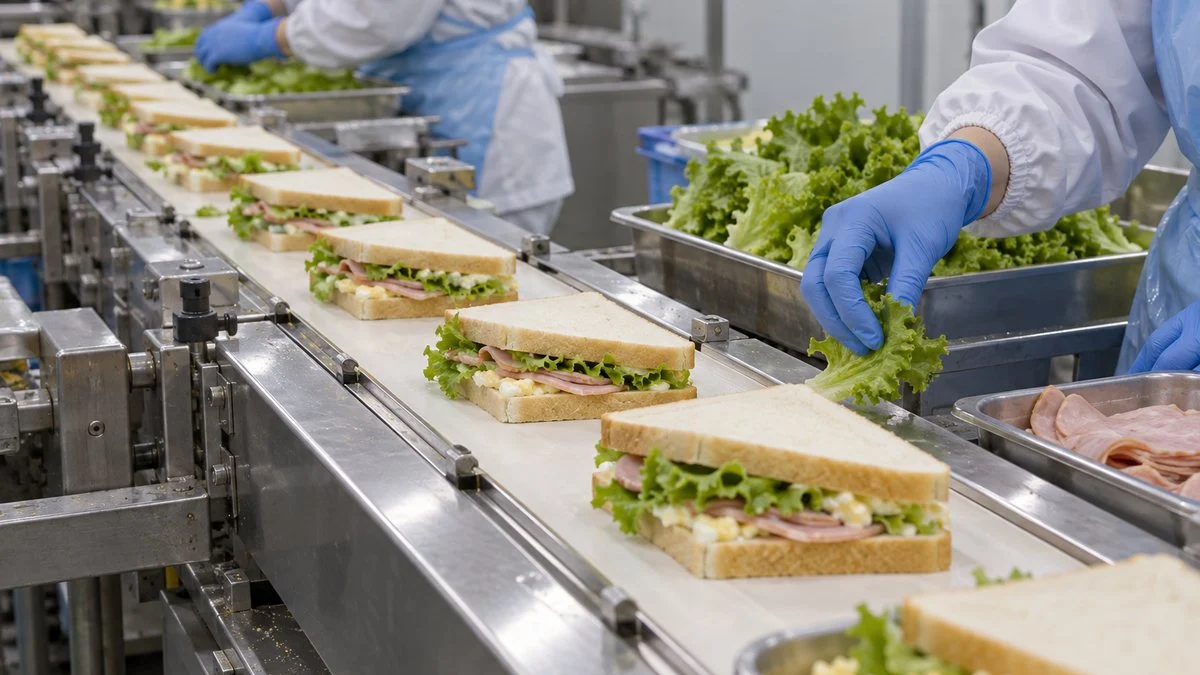
แซนด์วิช ขนมปัง และอาหารจานข้าวที่ Warabeya ผลิตในสหรัฐฯ มีอายุสั้น ต่างจากอาหารแช่แข็งหรืออาหารเก็บที่อุณหภูมิปกติ ต้องผลิตทุกวันใกล้กับร้านที่ขาย ธุรกิจในสหรัฐฯ ของบริษัทจึงตั้งโรงงานตามภูมิภาคที่มีเครือข่ายร้าน คือฮาวาย เท็กซัส และเวอร์จิเนีย
แบบนี้ได้ผลดีเมื่อคาดการณ์ความต้องการของภูมิภาคได้ แต่ถ้ายอดขายต่ำกว่าที่คาด ต้นทุนคงที่ของโรงงานและของเสียจากสินค้าขายไม่หมดจะหนักพร้อมกัน และด้วยข้อจำกัดเรื่องระยะทางกับความสด การส่งจากโรงงานอื่นมาอุดก็ทำได้ยาก
เอกสารผลประกอบการของ Warabeya ระบุข้อดีของสินค้าแช่แข็งไว้ว่า ส่งตามแผนได้จึงลดภาระโลจิสติกส์ ผลิตตามแผนและใช้ระบบอัตโนมัติจึงคุมต้นทุนได้ และกังวลเรื่องของเสียที่ร้านน้อยลง ร้านจึงสั่งได้พอดีและมีสินค้าครบ สรุปคือสินค้าแช่แข็งช่วยอุดข้อจำกัดของอาหารสด
ไม่ใช่เรื่องว่าแบบไหนดีกว่าโดยรวม สิ่งที่เปลี่ยนคือจุดตั้งโรงงานและวิธีวางแผน
ที่มา: Warabeya Nichiyo Holdings เอกสารนำเสนอผลประกอบการ (7 ตุลาคม 2026, ภาษาญี่ปุ่น) ยังไม่เปิดเผยรายละเอียดเรื่องคุณภาพของสินค้าแช่แข็ง และวิธีอุ่นและเสิร์ฟที่ร้าน
สินค้าแช่แข็งไม่ใช่ยาครอบจักรวาล คุณค่าส่วนใหญ่ของอาหารสดคือความรู้สึกว่าเพิ่งทำเสร็จ และสินค้าแช่แข็งจะได้รับการตอบรับเท่ากันหรือไม่ ขึ้นกับตัวสินค้า ส่วนฝั่งอาหารสด Warabeya บอกว่ากำลังพิจารณาวิธียืดอายุสินค้าที่เหมาะกับสินค้าแต่ละชนิด เช่น เลือกวัตถุดิบเพื่อยืดอายุ (ESL: Extended Shelf Life) และบรรจุแบบเติมแก๊ส (modified-atmosphere / gas-flush)
ก้าวต่อไปของ Warabeya: เวอร์จิเนียและสินค้าแช่แข็ง
แทนที่จะเดินเครื่องโรงงานโอไฮโอ Warabeya วางแผน ย้ายการผลิตที่เคยวางไว้สำหรับโอไฮโอไปที่โรงงานเวอร์จิเนีย และใช้อัตราการใช้กำลังผลิตที่สูงขึ้นมากระจายต้นทุนคงที่
โรงงานใหม่เพิ่มต้นทุนคงที่อีกชั้น คือค่าเช่า ค่าเสื่อมราคาอุปกรณ์ และค่าแรง ถ้าโรงงานเดิมยังมีกำลังเหลือ ย้ายงานไปที่นั่นจะทำให้ต้นทุนคงที่ต่อชิ้นลดลง บริษัทจึงเลือกเพิ่มอัตราการใช้กำลังผลิตแทนการเพิ่มโรงงาน
Ookii-Bun: ขนมปังแช่แข็งส่งทั่วอเมริกาเหนือ
หัวใจของแผนนี้คือสินค้าแช่แข็งชื่อ Ookii-Bun ส่งจากเวอร์จิเนียไปทั่วอเมริกาเหนือ วางแผนวางขายเต็มรูปแบบในฤดูใบไม้ผลิปี 2027 เมื่อวางขายเต็มรูปแบบ บริษัทคาดว่าจะส่งสินค้าให้ประมาณ 10,000 ร้าน มากกว่าประมาณ 2,500 ร้านที่วางแผนไว้สำหรับโอไฮโอมาก
สินค้ามี 3 อย่าง ราคาอย่างละ 3.49 ดอลลาร์สหรัฐ คือขนมปังไส้แกงกะหรี่แบบญี่ปุ่น สลอปปีโจ (sloppy joe: แซนด์วิชไส้เนื้อสับที่คุ้นเคยในสหรัฐฯ) และแอปเปิลพาย บริษัทเพิ่มแอปเปิลพายเพื่อให้ครอบคลุมโอกาสกินของว่างและของหวาน ไม่ใช่แค่มื้อหลัก
เพิ่มสินค้าทั้งสองแบบ
ฝั่งสินค้าแช่แข็ง ครัวซองต์และไบสกิตแซนด์วิชสำหรับมื้อเช้าเริ่มวางขายที่ร้านในเดือนกันยายน 2026 บริษัทยังพัฒนาสินค้าข้าว ซึ่งขายเป็นอาหารสดได้ยากเพราะระยะทางไปถึงผู้ซื้อและปริมาณขายที่จำกัด เพื่อขายในพื้นที่กว้างแบบแช่แข็ง ส่วนฝั่งอาหารสด บริษัทกำลังปรับคุณภาพและคุณค่าของสินค้า เช่นแซนด์วิชไข่แบบญี่ปุ่น
กล่าวคือ Warabeya กำลังออกแบบเครือข่ายส่งสินค้าในอเมริกาเหนือใหม่ จาก "ตั้งโรงงานในแต่ละภูมิภาคเพื่อส่งอาหารสด" เป็น "เพิ่มอัตราการใช้งานโรงงานเดิมและส่งสินค้าแช่แข็งไปพื้นที่กว้าง" การยกเลิกโรงงานโอไฮโอเป็นหนึ่งในการตัดสินใจภายใต้การออกแบบใหม่นี้
นำไปใช้ได้ทันที: เช็กลิสต์เมื่อพาร์ทเนอร์วางแผนโรงงานเฉพาะลูกค้ารายเดียว
บทเรียนนี้ไม่ได้จำกัดแค่อาหาร แผนสร้างโรงงานในต่างประเทศเพื่อลูกค้าเฉพาะรายมีโครงสร้างเดียวกันทั้งหมด รวมถึงกรณีที่พบบ่อยอย่างซัพพลายเออร์ชิ้นส่วนญี่ปุ่นไปตั้งโรงงานใกล้โรงงานประกอบของลูกค้าในต่างประเทศ
เมื่อภาษีศุลกากรของสหรัฐฯ และการปรับซัพพลายเชนทำให้หลายบริษัทพิจารณาผลิตในพื้นที่มากขึ้น การเช็กเรื่องเหล่านี้ยิ่งสำคัญ ถ้าคุณเป็นลูกค้า วิศวกรโครงการในทีมท้องถิ่นของซัพพลายเออร์ หรือผู้ซื้อที่หวังพึ่งกำลังการผลิตใหม่ นี่คือจุดที่ควรตรวจตามลำดับ
ไล่จากบนลงล่าง ยิ่งมีข้อที่ไม่แน่นอนมาก ยิ่งควรแบ่งเงินลงทุนเป็นก้อนเล็กลง
MONOSCOPE รวบรวมจากกรณีของ Warabeya และประเด็นทั่วไปในการวางแผนโรงงาน
ความต้องการและสัญญา
สำหรับโรงงานที่ป้อนลูกค้ารายเดียว ประมาณการความต้องการส่วนใหญ่ขึ้นกับแผนของลูกค้า ปริมาณที่อิงการพยากรณ์ล่วงหน้าเป็นลายลักษณ์อักษรจากลูกค้า (ภาษาญี่ปุ่นเรียกว่า naiji) แน่นกว่าประมาณการด้วยปากมาก และควรวางแผนไว้ด้วยว่าถ้าสมมติฐานผิดจะทำอย่างไร ไม่ใช่วางแผนเฉพาะกรณีปกติ
ตรวจด้วยว่าสัญญาครอบคลุมค่าใช้จ่ายแค่ไหนเมื่อแผนเปลี่ยนหรือถูกยกเลิก Warabeya ไม่ได้เปิดเผยข้อตกลงกับลูกค้า แต่โดยทั่วไปสำหรับการลงทุนที่ทำเพื่อลูกค้ารายเดียว เงื่อนไขแบบนี้มีหรือไม่มี ส่งผลมากต่อขาดทุนเมื่อต้องหยุดโครงการ
สร้างให้นำกลับมาใช้ใหม่ได้
Warabeya วางแผนเช่าที่ดินและอาคารในโอไฮโอ เมื่อเทียบกับการซื้อที่ดินและสร้างเอง การเช่าลดทรัพย์สินที่บริษัทต้องถือไว้เมื่อถอนตัว อุปกรณ์ก็เช่นกัน ถ้าสเปกรองรับสินค้าหลายอย่างแทนที่จะเป็นอย่างเดียว การย้ายไปใช้กับลูกค้าหรือสินค้าอื่นก็ทำได้ง่ายขึ้น
เมื่ออ่านความต้องการยาก อีกทางเลือกคือสร้างอาคารให้ขยายได้ในอนาคต แต่ค่อย ๆ เพิ่มไลน์ผลิตเป็นขั้นตามความต้องการที่เกิดขึ้นจริง เพราะไม่ได้ติดตั้งกำลังผลิตเต็มตั้งแต่วันแรก ถ้าสมมติฐานเปลี่ยน ความเสียหายก็น้อยกว่า
งานภายนอกและกำลังการผลิตเดิม
ศูนย์กระจายสินค้า การเดินสายไฟเข้าโรงงาน และระบบบำบัดน้ำเสียที่คนอื่นสร้าง มักอยู่นอกตารางงานของโครงการ ดังที่การเลื่อนครั้งที่สองของโอไฮโอแสดง งานนอกโรงงานสามารถกำหนดวันเริ่มผลิตได้ ควรใส่งานภายนอกที่สำคัญไว้ในตารางโครงการแล้วติดตาม
ก่อนตัดสินใจสร้าง ให้ตรวจก่อนว่าโรงงานเดิมใช้กำลังผลิตไปเท่าไรแล้ว ทางเลือกสุดท้ายของ Warabeya คือย้ายการผลิตไปเวอร์จิเนียที่ยังมีกำลังเหลือ ถ้าปรับโลจิสติกส์หรือใช้การแช่แข็งแล้วโรงงานเดิมส่งถึงลูกค้าได้ ก็อาจไม่ต้องสร้างโรงงานใหม่
คนและกฎระเบียบท้องถิ่น
เรื่องนี้ไม่ใช่เหตุผลของการยกเลิกที่โอไฮโอ แต่แผนโรงงานในต่างประเทศทุกแห่งต้องคิดเรื่องค่าแรง การจ้างงาน และกฎด้านสุขลักษณะและความปลอดภัยของท้องถิ่น ในสหรัฐฯ เช่น กฎหมาย FSMA (Food Safety Modernization Act) ของ FDA ซึ่งประกาศใช้ในปี 2011 กำหนดให้สถานประกอบการอาหารวิเคราะห์อันตรายและมีมาตรการควบคุมเชิงป้องกันตามความเสี่ยง แนวคิดใกล้เคียงกับ HACCP ที่โรงงานอาหารญี่ปุ่นใช้ แต่รูปแบบบันทึกและการรับตรวจต้องเป็นไปตามกฎของสหรัฐฯ
ถ้าเป็นโรงงานอาหารในไทย เรื่องคล้ายกันอยู่ในประกาศกระทรวงสาธารณสุข ฉบับที่ 420 พ.ศ. 2563 เรื่อง วิธีการผลิต เครื่องมือเครื่องใช้ในการผลิต และการเก็บรักษาอาหาร ซึ่งออกตามพระราชบัญญัติอาหาร พ.ศ. 2522 ควรยืนยันข้อกำหนดที่เกี่ยวข้องกับ อย. และทีมความปลอดภัยด้านอาหารของคุณเอง
คำถามที่ควรถามพาร์ทเนอร์ญี่ปุ่น
ถ้าซัพพลายเออร์หรือบริษัทแม่ชาวญี่ปุ่นกำลังวางแผนโรงงานที่งานของคุณต้องพึ่งพา คำถามเหล่านี้ช่วยให้เห็นความเสี่ยงตั้งแต่เนิ่น ๆ ถ้าการตัดสินใจลงทุนอยู่ที่สำนักงานใหญ่ในญี่ปุ่น ให้ถามเร็วและถามเป็นลายลักษณ์อักษร
- โรงงานออกแบบไว้สำหรับปริมาณเท่าไร และตัวเลขนั้นอิงการพยากรณ์อย่างเป็นทางการหรือเป็นแค่ประมาณการ?
- ผลผลิตของโรงงานกี่เปอร์เซ็นต์ขึ้นกับลูกค้ารายเดียว?
- งานภายนอกอะไรบ้าง (ศูนย์กระจายสินค้า สาธารณูปโภค ระบบน้ำเสีย ถนน) ที่ต้องเสร็จก่อนเริ่มผลิต และใครเป็นเจ้าของตารางงานแต่ละงาน?
- ถ้าสินค้าที่ผลิตเปลี่ยน ส่วนไหนของอาคารและอุปกรณ์ต้องแก้?
- ที่ดินและอาคารเป็นของตัวเองหรือเช่า? อุปกรณ์ผลิตสินค้าอื่นได้หรือไม่?
- โรงงานเดิมรับความต้องการนี้ไปก่อนได้หรือไม่ เช่น ด้วยการขนส่งหรือการแช่แข็ง?
- ถ้าวันเริ่มผลิตเลื่อน จะแจ้งเราเมื่อไรและอย่างไร และแผนสำรองการส่งสินค้าคืออะไร?
ข้อจำกัดของกรณีนี้
- การวิเคราะห์นี้อิงเอกสารที่ Warabeya เปิดเผยต่อสาธารณะและรายงานของ AP หนึ่งชิ้น บริษัทไม่ได้เปิดเผยข้อตกลงกับ 7-Eleven ความคืบหน้าของการก่อสร้าง หรือต้นทุนสุดท้ายของการถอนตัว
- อาหารสดมีอายุสั้นเป็นพิเศษ ทำให้ที่ตั้งโรงงานผูกกับร้านค้าอย่างแน่น ในอุตสาหกรรมที่สินค้าเก็บได้นานกว่า ข้อจำกัดเรื่องระยะทางจะน้อยกว่า และความเสี่ยงของโรงงานประจำภูมิภาคจะดูต่างไป
- เช็กลิสต์เป็นกรอบทั่วไปที่ MONOSCOPE รวบรวมขึ้น ความสำคัญของแต่ละข้อต่างกันไปตามบริษัท อุตสาหกรรม และโครงการ
คำถามที่พบบ่อย (FAQ)
Warabeya เป็นบริษัทแบบไหน?
Warabeya Nichiyo Holdings ผลิตอาหารจานข้าว แซนด์วิช และขนมปังชนิดต่าง ๆ ให้ 7-Eleven ธุรกิจหลักคือการผลิตอาหารในญี่ปุ่น และยังมีโรงงานในสหรัฐฯ ที่ฮาวาย เท็กซัส และเวอร์จิเนีย ที่ป้อนสินค้าให้ 7-Eleven
ทำไม Warabeya จึงยกเลิกโรงงานโอไฮโอ?
บริษัทอ้างอุปสงค์และอุปทานในช่วงหลัง และเลือกให้ความสำคัญกับโรงงานเดิมและผลิตภาพ เรื่องนี้ตามหลังการทบทวนซัพพลายเชนอเมริกาเหนือของ 7-Eleven, Inc. ซึ่งทำให้ Warabeya ตั้งวันเริ่มผลิตเป็น "ยังไม่กำหนด" ตั้งแต่เดือนเมษายน 2026 อยู่แล้ว
Warabeya จะออกจากอเมริกาเหนือหรือไม่?
ไม่ บริษัทบอกว่ายังมองอเมริกาเหนือเป็นตลาดเติบโตที่สำคัญ และทบทวนเฉพาะแผนของมิดเวสต์ การผลิตที่วางไว้สำหรับโอไฮโอจะย้ายไปโรงงานเวอร์จิเนีย และจะส่งสินค้าแช่แข็งไปทั่วอเมริกาเหนือ
การยกเลิกโรงงานโอไฮโอจะสร้างความเสียหายเท่าไร?
Warabeya คาดว่าจะมีขาดทุนพิเศษประมาณ 700 ล้านเยนในปีงบประมาณที่สิ้นสุดเดือนกุมภาพันธ์ 2027 สินทรัพย์อยู่ระหว่างเจรจาขาย และยังไม่เปิดเผยต้นทุนสุดท้าย
ถ้าซัพพลายเออร์สร้างโรงงานเฉพาะบริษัทเรา ควรตรวจอะไรบ้าง?
ตรวจว่าความต้องการที่รองรับโรงงานแน่นอนแค่ไหน สัญญาพูดถึงการเปลี่ยนแผนและการยกเลิกไว้อย่างไร อาคารและอุปกรณ์นำกลับมาใช้ใหม่ได้หรือไม่ งานภายนอกอะไรต้องเสร็จก่อน และโรงงานเดิมรับความต้องการแทนได้หรือไม่ เช็กลิสต์และรายการคำถามด้านบนครอบคลุมทุกข้อ
แหล่งอ้างอิง
- การยกเลิก: Warabeya Nichiyo Holdings ประกาศการตัดสินใจยกเลิกการเริ่มผลิตของโรงงานในมิดเวสต์ของสหรัฐฯ (7 ตุลาคม 2026, ภาษาญี่ปุ่น)
- การปรับประมาณการ: Warabeya Nichiyo Holdings ประกาศปรับประมาณการผลประกอบการรวมทั้งปี (7 ตุลาคม 2026, ภาษาญี่ปุ่น)
- กลยุทธ์อเมริกาเหนือและสินค้าแช่แข็ง: Warabeya Nichiyo Holdings เอกสารนำเสนอผลประกอบการครึ่งแรกของปีงบประมาณที่สิ้นสุดเดือนกุมภาพันธ์ 2027 (7 ตุลาคม 2026, ภาษาญี่ปุ่น)
- แผนโรงงานเดิม: Warabeya Nichiyo Holdings ประกาศการขยายธุรกิจสู่มิดเวสต์ของสหรัฐฯ (28 มีนาคม 2023, ภาษาญี่ปุ่น)
- การเปลี่ยนวันเริ่มผลิต: 11 มกราคม 2024, 10 เมษายน 2025, 8 เมษายน 2026 (ภาษาญี่ปุ่น)
- แผนโรงงานเวอร์จิเนียและการเปลี่ยนเงินลงทุน: 6 กรกฎาคม 2021, 28 กุมภาพันธ์ 2022 (ภาษาญี่ปุ่น)
- แนวโน้มจำนวนสาขา 7-Eleven ในอเมริกาเหนือ: Associated Press "7-Eleven expects to close hundreds of its stores in North America this year" (Anchorage Daily News, 14 เมษายน 2026)
- ข่าว: LOGISTICS TODAY (8 ตุลาคม 2026, ภาษาญี่ปุ่น)
- FSMA: U.S. FDA "Food Safety Modernization Act (FSMA)"; U.S. FDA "FSMA Final Rule for Preventive Controls for Human Food"
- กฎหมายอาหารของไทย: สำนักงานคณะกรรมการอาหารและยา (อย.) ประกาศกระทรวงสาธารณสุข ฉบับที่ 420 พ.ศ. 2563 เรื่อง วิธีการผลิต เครื่องมือเครื่องใช้ในการผลิต และการเก็บรักษาอาหาร
บทความต้นฉบับภาษาญี่ปุ่นคู่มือนี้เรียบเรียงจากบทความของ MONOSCOPE ที่เขียนสำหรับผู้อ่านในญี่ปุ่น: わらべや日洋のオハイオ工場が稼働中止|海外新工場がつまずく4つの要因
เกี่ยวกับบรรณาธิการ
 บรรณาธิการ MONOSCOPEFOUNDER & EDITOR
ทำงานกับผู้ผลิตอุปกรณ์โรงงานและบริษัทวิศวกรรมโรงงานราว 10 ปี ดูแลการเสนอ ออกแบบ และทดสอบเดินเครื่องอุปกรณ์ ก่อนผันตัวมาทำการตลาดออนไลน์ ปัจจุบันเป็นที่ปรึกษาเว็บไซต์ให้ผู้ผลิตแบบ B2B ช่วยให้บริษัทอธิบายผลิตภัณฑ์และเทคโนโลยีของตนได้ชัดเจน ถือใบอนุญาตระดับชาติของญี่ปุ่นด้านผู้จัดการพลังงาน (Energy Manager) และวิศวกรไฟฟ้าหัวหน้าระดับ 3
ดูแลบล็อกด้านวิศวกรรมตั้งแต่ปี 2017 (กว่า 500 บทความ) และช่อง YouTube ภาษาญี่ปุ่นที่มีผู้ติดตามราว 20,000 คน คู่มือทุกเรื่องเขียนจากมุมมองหน้างานในญี่ปุ่น และตรวจสอบกับมาตรฐานที่อ้างอิง