FC-BGA载板:TOPPAN新加坡厂与揖斐电、新光电气对比
你正在为一款用于AI或网络芯片的大尺寸、高层数载板比选供应商,桌上放着三份日本厂商的消息:TOPPAN称产能至少达到2.5倍,《日本经济新闻》报道揖斐电约为2.5倍,新光电气则是约增加50%。
光凭这些数字,没法给供应商排名。每个数字的基准年和产品范围都不同,有的连单位都没写。更有用的比法是:各家在哪里扩产、和谁一起投资、对你手上的料号意味着什么。
本文对比日本三家倒装芯片球栅阵列(FC-BGA)载板厂商,先从TOPPAN的新加坡新工厂讲起。日文资料把这种产品写作“FC-BGA基板”,也就是国内常说的封装基板、ABF载板。文末附有检查清单、向供应商提问的清单和一封可直接修改使用的询问邮件。
目录
日本三家FC-BGA载板厂商一览
三家都在为高性能芯片增加产能。图1对比了它们在厂址和合作方上的差异。
三家都在扩产,但选址和合作方各不相同。
各产能数字不能互相排名:基准年、产品和单位都不同。依据2026年11月2日可查的公司公告和媒体报道。这几家公司的“2027财年”指2027年4月至2028年3月。
最明显的差异在地域:TOPPAN借助最大客户的合作,新增了一个地区。揖斐电把新增投资集中在岐阜和既有工厂(包括海外工厂)。新光电气则在长野县内扩建,并有政府支持。
为什么产能倍数不能直接比较
在把任何一个数字写进汇报材料之前,先分清它到底衡量什么。下表把已公布的数字并排列出。
| 厂商 | 公布的数字 | 基准 | 涵盖范围 | 单位 | 来源 |
|---|---|---|---|---|---|
| TOPPAN | 2027财年至少2.5倍 | 2022财年 | 整个FC-BGA业务 | 未说明 | 公司新闻稿 |
| TOPPAN(新潟) | 2倍 | 2022财年上半年 | 仅新潟工厂 | 未说明 | 公司新闻稿 |
| 揖斐电 | 2028财年约2.5倍 | 报道时的现有水平(2026年初) | 面向AI服务器的载板 | 面积 | 《日本经济新闻》报道,不是公司公告 |
| 新光电气 | 约增加50%(约1.5倍) | 2021年10月的水平 | 倒装芯片型封装 | 未说明 | 公司公告,2021年 |
TOPPAN和揖斐电都是“2.5倍”,只是巧合,并不是同一口径下的结果。有四处差异会妨碍直接比较。
- 基准年:2022财年和“2026年的现有水平”相隔数年,较晚的基准已经包含了之前的扩产。
- 范围:整个FC-BGA业务和仅面向AI服务器的载板,不是一回事。
- 单位:按面积计和按片数计的结果不同,四个数字中有三个没有写明单位。
- 来源和时效:公司公告、报纸报道和五年前的计划,是不同性质的证据。
如果你读日文原文,或请人翻译,下面几个词决定数字该怎么理解。
| 日文术语 | 含义 | 为什么重要 |
|---|---|---|
| 年度(nendo) | 财年 | 通常是4月到次年3月,所以2027年度到2028年3月结束 |
| 2022年度比(nisen nijuni nendo hi) | 与2022财年相比 | 说明基准年是固定的 |
| 现行比(genko hi)/足元(ashimoto) | 与现行水平相比/目前的水平 | 基准随表述的时间移动 |
| 面积基准(menseki besu,日文外来语写法) | 以面积计 | 不是载板的片数 |
| 开所(kaisho) | 设施启用、开业 | 不等于开始生产 |
| 顺次稼动(junji kado) | 分阶段投产 | 要逐阶段确认时间 |
| 认定(nintei) | 认定、认可 | 既可指政府对计划的认定,也可指客户对零件的验证认可 |
FC-BGA载板与ABF简介
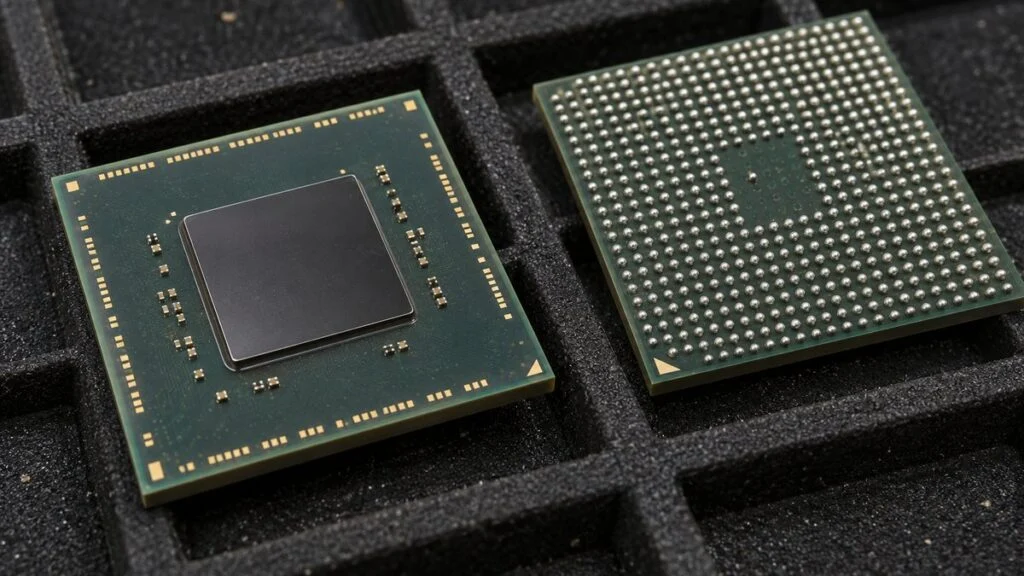
FC-BGA载板是夹在芯片和主板之间的封装载板,用于CPU、GPU、AI加速器和网络芯片。它的作用是转换端子间距,同时传输信号和电源。

高性能芯片有数千到数万个端子,间距细到接近头发丝的量级,主板的布线做不到这么细。载板在内部分层,把这些连接逐级扩开。
“倒装(flip chip)”是指芯片正面朝下,通过微小的凸点安装;“BGA”是指底面按网格排列焊球,与主板连接。图2用简化的截面表示各层。
芯片上细密的端子,在载板内部逐级扩开,再连接到主板。
层数和厚度因产品而异。仅为示意图,未按比例绘制。
积层结构,是在芯层两侧交替叠加铜线路和绝缘层。层数越多,可走线的通路越多,载板才能承载端子很多的大芯片。
常用的绝缘材料是味之素积层膜(Ajinomoto Build-up Film,ABF),1999年推出,薄的规格每层约10微米。味之素称其在FC-BGA绝缘材料中的全球份额约为95%,并称全球大多数高性能PC和服务器都在使用。你在行业资料里看到的“ABF载板”,通常指的就是同一类产品。
各家的叫法也不完全一样。新光电气把自己的产品称为“倒装芯片型封装(flip-chip type package)”,所以要确认它公布的数字是否涵盖你要采购的同一种载板。
芯片的安装和封装密封属于后道工序,载板厂商处在材料供应商和这一组装环节之间。
为什么AI载板更快耗尽产能
需求并不只是订单的片数。每块AI载板还更大、更难做,图3归纳了这一点。
每块AI载板面积更大、层数更多,所以同一条线能生产的数量更少。
以上为一般趋势。实际尺寸和层数因产品而异。
这就是以面积计的数字比片数更能反映负荷的原因。TOPPAN在2024年也把载板大型化带来的生产负荷,列为需要新增厂址的理由之一。
Counterpoint Research称,AI载板正在向超过100×100 mm、层数从20多层到40多层发展。良率下降,使实际可用的供应低于名义产能。
下面是一个虚构的算例,用来说明面积的影响。假设某条线的产能由面积决定,你的封装从50×50 mm增大到100×100 mm。每块载板占用的面积变成4倍,这条线最多只能做原来的四分之一,这还没算良率下降和层数增加带来的损失。
缺口有多大?
已公布的估算在方向上一致,在幅度上不一致。EDB关于新加坡工厂的声明称,先进载板产能是一个长期的瓶颈。下面这些都是预测和媒体报道,不是实测数据。
- Counterpoint Research(2026年3月):2026年下半年ABF载板缺口约10%,在新厂投产之前,2027年扩大到约20%。
- 一家美国券商,由台湾《经济日报》报道(2026年4月):2026年缺口3%,2027年缺口10%。
- TrendForce,据36Kr转述:ABF载板的交付周期为48—56周,供需平衡时为12周。该文提醒,这未必适用于每一种规格或每一位客户。
- 欣兴电子董事长(2026年10月):部分关键设备的交付周期已达30个月,2027年关键材料可能出现20%的缺口。
整体市场看起来比这些数字平静。图4是一份覆盖全部用途的预测,其中PC仍是最大的一块,约占40%。
一项估算认为,市场每年的增速略低于10%。
QYResearch(2025年10月,GII收录)。涵盖包括PC在内的全部用途,不只是AI。斜纹条为预测值。
这样的增速本身解释不了短缺。较合理的解读是:紧张集中在大尺寸、高层数的载板上,产品结构正在向更难做的品类倾斜。向供应商询问时,要说明你的具体尺寸和层数,不要笼统地问“FC-BGA”。
三家扩产计划详解
下面各家的计划,只写公司或有名可查的媒体已经公布的内容。这里没有写的,都是要向供应商提的问题。
TOPPAN:与博通合作的新加坡工厂
TOPPAN控股于2026年9月29日举行了开所仪式。据EDB介绍,运营方是Advanced Substrate Technologies(AST),由TOPPAN与博通共同成立的合资公司。行业媒体称,博通是TOPPAN FC-BGA载板的最大客户。
这是TOPPAN集团在日本以外的首个FC-BGA工厂,EDB称其为新加坡首个高端FC-BGA载板工厂。主要信息如下。
- 位置:新加坡裕廊湖区附近
- 规模:总建筑面积约95,000 m²;第一期约70,000 m²投入运行
- 产品:面向AI和网络设备的大尺寸、高层数FC-BGA载板
- 时间:2024年3月开工;计划2026年12月开始生产
- 人员:截至2026年9月底有315名员工,其中200多人是高技能的工程师和技术人员
- 另有计划:研发功能,以及与当地教育机构的人才培养合作
- 公司未披露:投资金额和出资比例(媒体报道有时会给出金额)
读排期时要仔细。博通称设施比计划提前三个月投入使用,但2026年12月的生产日期,与TOPPAN在2024年3月宣布的“2026年底”启动一致。建筑提前完工,并不能说明你的料号何时出货。
图5把新加坡放进了新潟更长的时间线里。
产能原先在新潟一个厂址上增长,2026年起增加第二个厂址。
依据TOPPAN控股2024年3月14日、2025年12月17日和2026年9月30日的新闻稿制作。
新潟的新产线于2026年1月启动。TOPPAN称,它支持面向高速信号的低介电材料和铜表面处理,也能处理超出JEDEC标准托盘尺寸的载板。
两个厂址合在一起,是为了实现2027财年的目标。
揖斐电:约5,000亿日元,以岐阜为中心
2026年2月,揖斐电批准了2026—2028财年约5,000亿日元的电子事业投资,用于扩大主要面向服务器的高性能IC封装基板产能。计划分为两部分,都包含海外的既有工厂,自2027财年起分阶段投产。
- 第一部分,约2,200亿日元:河间事业场(岐阜县大垣市)及既有工厂。事业场(jigyojo)即日本企业对生产场所的叫法。厂房2023财年已经建成,揖斐电在与客户就方向达成一致后,决定投入面向量产的投资。
- 第二部分,约2,800亿日元:大野事业场(岐阜县大野町)及既有工厂,2026年2月26日披露。
据《岐阜新闻》报道,大野事业场占地约150,000 m²,是揖斐电在日本8个事业场中面积最大的。2025年10月10日启用,当月起分阶段开始量产AI服务器用载板。英文资料中,“Ono”和“Ohno”两种拼写都有。
在日本以外,揖斐电在菲律宾八打雁省和马来西亚槟城生产IC封装基板。所以它的计划,是把日本本土的大型厂址和海外既有工厂组合起来。你的产品能否在这些海外工厂生产,是另一个问题。
新光电气:长野的四个工厂
新光电气总部在长野市,倒装芯片型封装是其主力产品。2021年10月,它公布了2022—2025财年投入1,400亿日元的计划:在更北、若穗工厂(长野市)和高丘工厂(中野市)之外,新增千曲基地。计划把产能提高约50%,千曲自2024财年起分阶段投产。
2023年,新光电气又在千曲增加了一栋面向下一代封装的厂房,投资533亿日元,计划2029年7月投产。2023年6月,日本经济产业省依据《经济安全保障推进法》,将该计划认定为供应保障计划,补贴最高178亿日元。
股权也发生了变化。新光电气原为富士通的子公司,2025年3月被JIC Capital旗下的JICC-04通过要约收购取得,2025年6月6日退市。我们没有找到此后新的产能目标,所以请直接问新光电气,2021年的计划进展到了哪一步。
图6把各家已披露的金额并排列出。由于期间和范围不同,它不是谁投入最多的排名。
期间和范围各不相同,金额不能直接比较。
新光电气的1,400亿日元和533亿日元是分别公布的两项计划,此处没有相加。依据公司公告和媒体报道制作。
在日本本土扩产,还是在海外新建:怎样向内部说明厂址风险
如果你要向管理层介绍业务连续性计划(BCP)和地缘政治风险,先讲取舍。图7是一般性的看法,不是任何一家公司的表态。
两条路线各有长处和风险,各家公司按自身情况选择。
一般性的比较。各家公司实际公布的理由,请看前面各节。
把TOPPAN说成海外派、其他两家说成日本本土派,过于简单。下面的概括更接近事实,可以直接放进内部说明。
- TOPPAN:新潟原来是它唯一的FC-BGA厂址,所以一次投资既要增加产能,又要增加一个厂址。它2024年的新闻稿提到,通过两个厂址的BCP分散地缘政治和自然灾害风险。有客户作为合作方,也让新厂的需求更容易预测。
- 揖斐电:新增投资以岐阜两个大型厂址为中心,利用已有的土地和厂房,计划同时涵盖海外的既有工厂。
- 新光电气:计划里提到的四个工厂都在长野县,有政府补贴和JIC Capital的收购作后盾。
TOPPAN没有公布说明为何选择新加坡的成本或税制比较,所以对这些理由之外的说法要谨慎。另外要记住,在你的料号于第二个厂址通过验证之前,这个厂址给你的保障很有限。
日本也只是市场的一部分。QYResearch把欣兴电子、揖斐电、奥特斯(AT&S)、南亚电路板和新光电气列为主要厂商,前五名合计约占市场的74%。媒体还报道了台湾地区的欣兴电子、景硕科技和南亚电路板的新投资,以及2026年10月三星电机与英伟达在ABF载板上的合作。
国内也有厂商在推进载板和ABF类增层膜的国产化,进度和能否替代,取决于具体规格。本文没有逐家核实,评估时请按你的规格另行确认。
采购和技术人员该确认什么
同一条消息,在不同岗位上引出的问题不同。

图8按各岗位能够着手处理的事项,整理了这些问题。
先看与你的工作对应的那一张卡片。
材料和设备供应商应从开始生产的日期倒推,因为在海外厂址,验证和本地支持可能成为交易的条件。对采购来说,厂址增多可以让供应更稳,但如果出货厂址变了,要核对质量、物流以及报关交付条款方面的差异。
可以直接使用的内容
比较供应商前的检查清单
在把某个产能数字用于采购决策之前,逐项过一遍。
- 数字:已弄清基准年、截止时间、产品范围和单位
- 来源:是公司声明还是媒体报道,以及发布日期
- 匹配度:你的外形尺寸、层数和材料要求,落在所讨论的产能范围之内
- 厂址:针对你的料号写明出货厂址,而不只是公司名
- 产能分配:区分可向你开放的产能和已绑定其他客户的产能
- 验证:逐个厂址确认验证的范围、周期和样品需求
- 交付周期:有针对你的规格的报价交期,并说明前提条件
- 上游:供应商已说明ABF、玻纤布等紧缺材料的风险
- 连续性:灾害或贸易限制之后的备用路线已书面写明
- 物流:按每个出货厂址分别核对国际贸易术语(Incoterms)、关税和出口管制要求
向日方载板供应商提问的清单
已公布的计划回答不了这些问题,所以要早点发出去。会前以书面形式发给对方,也让对方有时间在内部传阅。
- 产能:你们公布的产能数字,是按面积、片数还是其他口径?基准年和产品范围是什么?
- 产能分配:像我们这样的客户,能预留多少产能,从哪个季度开始?需要我们做出什么承诺?
- 厂址:我们的料号由哪个工厂生产?第二个工厂能否生产,该工厂现在是否已具备条件?
- 合资公司(TOPPAN/AST):新加坡工厂的产能,是否向博通以外的客户开放?条件是什么?
- 验证:在第二个厂址验证需要做什么,要多长时间,需要我们提供什么?换厂址是否会触发变更通知?
- 规格:你们目前在外形尺寸和层数上的能力上限是多少?接近上限时,良率和交付周期的假设会变化吗?
- 交付周期:我们这个规格目前的交付周期是多少?未来四个季度的预测是什么?
- 材料:我们所讨论的量,ABF膜和玻纤布是否已落实?有没有认可的替代材料?
- 连续性:地震等灾害导致工厂停产时,你们的BCP是什么?能否提供恢复目标?
询问邮件范例
首次联系时可以改写使用。请填好方括号中的内容,并删去保密协议(NDA)不允许透露的部分。邮件也可以译成日文或英文发送。
主题:FC-BGA载板询价:[产品类型]的产能、厂址和验证
[姓名]先生/女士:您好。
我们正在为[应用]评估FC-BGA载板供应商,计划[季度/年份]前后开始量产。需求概要如下,更详细的资料可在签署NDA后提供。
- 外形尺寸:[mm×mm]
- 层数:[积层层数/芯层]
- 材料要求:[介电材料及其他]
- 预计用量:[片/季度]
想请教以下几点:
- 该规格是否在贵司目前的能力范围内,由哪个工厂生产
- 第二个工厂能否生产,以及从何时开始
- 可预留多少产能,从何时开始,需要什么样的承诺
- 验证需要我方提供什么,在各工厂分别需要多长时间
- 该规格目前的交付周期
如果电话沟通更方便,我们也很乐意逐项讨论。希望能在[日期]前收到初步答复。
此致
敬礼
[姓名、职务、公司]
本文的局限
这份对比是整理你提问思路的起点,不是供应商排名。请注意以下局限。
- 内容依据2026年11月2日可查的公开公告和媒体报道,计划可能变化。
- 部分数字来自媒体报道或市场调研,缺口和交付周期的估算差异很大。你实际能拿到的产能和交期,只能由供应商确认。
- 只涵盖日本三家厂商。台湾地区、韩国和欧洲的供应商,需要另行评估。
- 图7的取舍和图3的趋势都是一般性的,未必适用于具体的产品或工厂。
- 出口管制、关税和合同条款取决于你的产品和所在国家,应由法务和贸易合规部门判断。
常见问题
FC-BGA是什么的缩写?
Flip Chip Ball Grid Array,即倒装芯片球栅阵列。这个名称把两种连接方式合在一起:芯片正面朝下,通过凸点安装;底面按网格排列的焊球与主板连接。
FC-BGA载板的主要供应商有哪些?
日本的主要厂商是TOPPAN、揖斐电和新光电气。QYResearch列出的全球主要厂商是欣兴电子、揖斐电、奥特斯、南亚电路板和新光电气,媒体报道中还有景硕科技和三星电机。
FC-BGA载板目前缺货吗?
已公布的预测认为ABF载板存在缺口,但幅度不一:Counterpoint Research预计2027年约为20%,台湾媒体引述的一家美国券商预计为10%。紧张似乎集中在大尺寸、高层数的载板上,所以请针对你自己的规格询问。
TOPPAN和揖斐电的“2.5倍”可以比较吗?
不可以。TOPPAN的数字涵盖整个FC-BGA业务,以2022财年为基准,没有写明单位。《日本经济新闻》报道的揖斐电数字,涵盖面向AI服务器的载板,按面积计,以现有水平为基准。
FC-BGA载板里的ABF是什么?
ABF是味之素积层膜(Ajinomoto Build-up Film),1999年推出的绝缘膜,用来隔离积层结构中的各线路层。味之素称其在FC-BGA绝缘材料中的全球份额约为95%。
参考来源
- 新加坡工厂开所:TOPPAN控股新闻稿(2026年9月30日,英文)
- 合资公司、新加坡首个、供应声明和博通评论:新加坡经济发展局,“AST Completes Singapore's First High-End FC-BGA Substrate Facility”(英文)
- 开工时间和最大客户:Evertiq,“Broadcom and TOPPAN JV Opens FC-BGA Substrate Plant in Singapore”(2026年9月30日,英文)
- 新加坡计划、BCP和生产负荷:TOPPAN控股新闻稿(2024年3月14日,日文)
- 新潟新产线:TOPPAN控股新闻稿(2025年12月17日,英文)
- 新潟自2014年量产:TOPPAN控股新闻稿(2025年12月17日,日文)
- 揖斐电投资计划:揖斐电公告(2026年2月,日文)
- 揖斐电第二部分:FilingReader对揖斐电披露内容的摘要(2026年2月26日,英文);Logistics Today(2026年2月27日,日文)
- 揖斐电产能报道:《日本经济新闻》(2026年2月,日文)
- 大野事业场:Evertiq(2025年10月15日,英文);《岐阜新闻》(2025年10月,日文)
- 揖斐电海外厂址:揖斐电公告(2022年9月,日文)
- 新光电气投资计划:新光电气工业公告(2021年10月4日,日文)
- 千曲新厂房和补贴:《信浓每日新闻》(2023年6月,日文)
- 新光电气退市:新光电气工业投资者页面(日文);富士通新闻稿(2025年1月,英文)
- ABF:味之素,“ABF是什么?”(日文)
- 市场规模和主要厂商:QYResearch,GII收录(2025年10月,日文)
- 载板尺寸趋势和缺口预测:Counterpoint Research,“From T-Glass Crisis to Capacity Erosion”(2026年3月11日,英文)
- 券商缺口预测:《经济日报》(2026年4月23日,中文)
- 交付周期和其他厂商的投资:36Kr(英文)
- 欣兴电子董事长的发言:TrendForce News(2026年10月20日,英文)
日文原文本指南改编自 MONOSCOPE 面向日本读者撰写的文章:FC-BGA基板、TOPPANはシンガポールへ|イビデン・新光と増産戦略を比較
觉得有用?欢迎分享
关于编辑
 MONOSCOPE 编辑FOUNDER & EDITOR
曾在工厂设备制造商和工程公司工作约十年,负责设备的方案、设计与试运行,之后转向网络营销。现为 B2B 制造企业的网络顾问,帮助企业讲清自己的产品与技术。持有日本国家资格“能源管理士”和“第三种电气主任技术者”。
自 2017 年起运营技术博客(500 余篇文章),日文 YouTube 频道约有 2 万订阅。每篇指南都从日本生产现场的视角撰写,并对照所引用的标准进行核实。