德国、韩国、台湾地区、印度制造业对比:与日本竞争还是合作
你正在为晶圆厂项目采购光刻胶,或者要为工厂选一台加工中心,又或者在给汽车项目找制动部件的供应商。候选名单上有一家日本供应商,旁边还有德国、韩国和台湾地区的名字。比价之前,先弄清日本在这几个经济体面前是竞争对手、供货方,还是一起建厂的伙伴,能省不少事。
先说结论:德国是日本在汽车和机械领域的正面对手;韩国和台湾地区是日本材料和设备的大客户;印度则是日本企业为不断增长的市场而在当地建厂的地方。本文比较这四个制造业经济体,说明各自与日本的关系,文末附有确认清单和询价邮件范例,可以直接用在与日本供应商的沟通中。
目录
四个经济体一图看懂
四个经济体都以制造业为支柱,但赚钱的方式各不相同。下图汇总了各自的产业由谁主导、擅长什么,以及和日本是什么关系。
同样是制造业经济体,谁在赚钱、靠什么赚钱,各地并不相同。
贸易顺逆差方向来自日本财务省的贸易统计(2024年),各经济体与日本的关系根据本文的事例归纳。企业名称仅为示例。
四个经济体的制造业规模有多大
据世界银行数据,2024年制造业增加值(生产中新创造的价值总和)德国为8,437亿美元,日本为7,885亿美元。韩国和印度比较接近,都在5,000亿美元上下。图中的中国仅作参照,规模远大于其余几个。
德国与日本、韩国与印度的规模大致相当,占GDP的比重以韩国最高。
数据来自世界银行《世界发展指标》(World Development Indicators):制造业增加值(现价美元)及占GDP比重,2024年。中国仅作参照。世界银行的数据不含台湾地区,因此图中没有列出。
这些都是按美元折算的数字,排名要谨慎看待。2020年日本约为1.03万亿美元(10,266亿),德国为7,302亿美元,日本明显领先。
此后排名反转,主要是日元走弱,日本的数字换成美元后缩水了。排名只是某一年汇率下的快照,并不代表产业实力。
换个角度看占GDP的比重:韩国为26.6%,是图中最高的,经济对制造业的依赖比其他几个都强。
德国:中小企业撑起出口,也是日本的正面对手
产业结构与强项
德国制造业的底色是出口。2025年,汽车及零部件占德国出口的16.2%,是最大的品类,其次是机械,占13.8%(德国联邦统计局 Destatis)。
支撑这些出口的,是被称为 Mittelstand 的德国中小企业群体。2024年,中小企业占德国企业总数的99.2%(约352万家),雇用了54.4%的就业人口(IfM Bonn)。
据说其中不少企业在某个零件或设备上做到了全球前列,国内常把这类企业称为"隐形冠军"。这与日本的"利基龙头企业"(日语 nicchi toppu,指在狭窄细分领域做到全球领先的企业)相似:大型整机厂背后,是一层层专业化的中小供应商。
代表企业与政策
德国的知名企业有汽车领域的大众和宝马、电气领域的西门子、零部件领域的博世,以及化工领域的巴斯夫。
政策方面,最有名的是工业4.0:把工厂里的机器和设备联网,让生产更智能。这一构想于2011年在汉诺威工业博览会(Hannover Messe)上首次提出。
2013年,IT、机械、电气三个行业协会成立了联合推进平台。国家提出构想,行业协会接过来推广,这是德国做事的典型方式。
下图把德国制造业的四个支撑点放在一起:
成品出口,与背后的中小企业、行业协会是一个整体。
与日本的关系
从日本这边看,德国在汽车和机械领域是直接的竞争对手。在工厂自动化和机床上,日本和德国的供应商经常在向同一批客户报价。
2024年,日本对德国出口2.63万亿日元(约174亿美元),进口3.22万亿日元(约213亿美元)(日本财务省)。在这四个经济体中,只有德国是日本贸易逆差的一方。
给采购方的提示:如果你在比较日本和德国的机床或自动化方案,通常是在两家争夺同一批客户的供应商之间做选择。把规格、本地服务和交付周期放在一起逐项对比,值得花这个功夫。
韩国:财阀、存储芯片与日本材料
芯片如何拉动韩国出口
2024年,制造业占韩国GDP的26.6%,高于日本和德国。核心是半导体:2024年芯片出口达1,419亿美元,创历史新高(韩国产业通商资源部)。
增长靠的是HBM(高带宽存储器,用于AI服务器)等高附加值产品。当年韩国出口总额为6,838亿美元,芯片约占五分之一。反过来看,芯片价格的涨跌也容易左右整个出口表现。
代表企业与政策
主要企业有半导体领域的三星电子和SK海力士、汽车领域的现代汽车、电池领域的LG新能源,以及造船领域的HD现代。
主要产业由财阀(chaebol,韩国的大型家族控股企业集团)带动,优势是能很快做出大额投资决定。代价是出口容易集中在少数企业和少数品类上。
三星电子也在做晶圆代工,但2025年10—12月的全球份额只有7.1%(TrendForce),和台湾地区的台积电差距很大。
与日本的关系,以及2019年的出口管制
韩国的芯片工厂用了大量日本材料和制造设备。2024年,日本对韩国出口7.03万亿日元(约464亿美元),是四个经济体中最多的(日本财务省)。
这种依赖在2019年7月变得显眼。日本政府收紧了对韩国出口三种材料的手续:氟化氢、光刻胶(用来把电路图形"印"到晶圆上的感光材料)和含氟聚酰亚胺。出口商不能再用此前手续较简便的批量许可(日本称"包括许可"),而要逐笔申请个别许可。
2023年3月,日本宣布调整这一措施,这三种物资恢复到此前的手续。日本既是韩国材料的重要供应方,又在存储芯片和电池上与韩国企业竞争,这种两面性,就是日韩制造业关系的特点。
下图把日韩在半导体上的衔接画成一条链:
日本的材料和设备进入韩国的存储芯片工厂,芯片再送往全球的终端设备。
图中的流程是对主要关系的简化。三种物资是日本经济产业省(METI)2019年措施的对象。
给采购方的提示:2019年的案例说明,即使供应商和产品都没变,政府的一项决定也可能改变日本材料的出口手续。如果某种材料对你的产线至关重要,可以问一问供应商:它在日本的出口管制中是怎么归类的?
台湾地区:晶圆代工模式与熊本的JASM
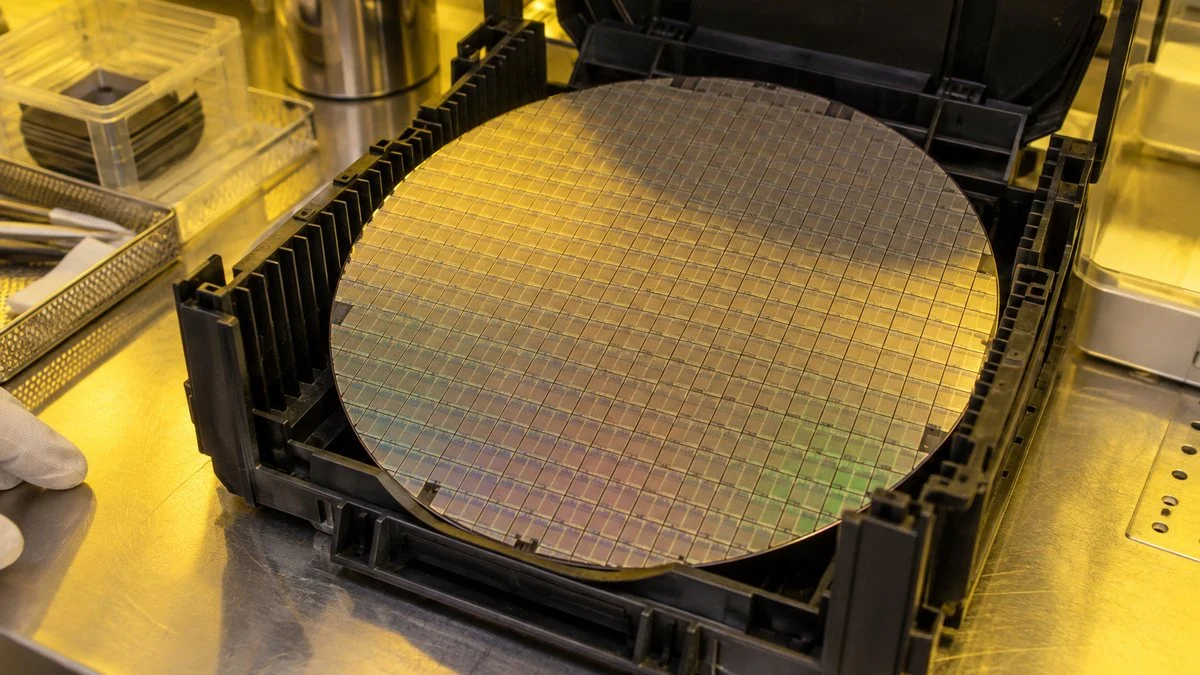
晶圆代工模式如何运转
台湾地区制造业的核心是半导体晶圆代工(foundry):替别的公司制造由对方设计的芯片。接单对象是没有自己工厂的无晶圆厂(Fabless)设计公司,代工厂承担量产。
代工厂不销售自有品牌的芯片,所以能接到很多公司的订单。不与客户竞争,是订单集中到这里的原因之一。
下图展示了芯片产业的分工,以及台湾地区所处的位置:
设计、制造、后道工序由不同的公司分别承担,台湾地区处在制造环节的中心。
份额来自TrendForce,按晶圆代工前十大厂商的营收计算。
把晶圆加工成成品芯片的后道工序(封装测试),值得单独讲一讲。
代表企业与增长
2025年10—12月,台积电的全球晶圆代工份额为70.4%,远超三星电子(TrendForce)。台湾地区还有联电(UMC,晶圆代工)、联发科(芯片设计),以及承接电子产品组装的鸿海精密(富士康)。
AI需求也拉动了台湾地区的整体经济。2025年1—9月的实际GDP增速为7.15%,其中制造业贡献了4.89个百分点(台湾"行政院主计总处")。
换句话说,增长中约七成来自制造业。和韩国一样,经济的好坏紧跟芯片和电子产业的景气周期。
与日本的关系
2024年,日本对台湾地区出口6.87万亿日元(约454亿美元),比上年增长14.2%(日本财务省)。主要品类是机械和电气设备、贱金属和化工品(台湾方面财政主管部门、JETRO)。
双方还开始了联合生产。台积电的子公司JASM在日本熊本县菊阳町建厂,2024年2月24日举行了开幕仪式,索尼半导体解决方案、电装和丰田汽车也参与了出资。
2022年6月,日本经济产业省决定给这座工厂最高4,760亿日元的补贴。据报道,JASM于2024年12月向熊本县报告已开始量产,工艺为12/16 nm和22/28 nm逻辑工艺。
这个项目是把台湾地区的制造能力与日本的客户和材料结合起来。
给采购方的提示:日本的材料和设备供应商同时向韩国和台湾地区的晶圆厂供货。评估这类供应商时,可以问清楚它已经服务哪些晶圆厂和地区,又是从哪些工厂供货的。
印度:靠政策培育制造业,日本汽车企业早已扎根
产业结构与强项
印度的制造业增加值从2015年的3,278亿美元增长到2024年的4,941亿美元,约为原来的1.5倍(世界银行)。
但它占GDP的比重从2015年的15.6%降到了2024年的13.1%。制造业在变大,但没有跑赢整体经济的增速。
"印度制造"与PLI
印度政府2014年9月启动了"印度制造"(Make in India),目的是把工厂吸引到国内。主要工具之一是生产挂钩激励(Production Linked Incentive,PLI)计划:国内生产或销售额增加多少,就按比例给予补贴。
PLI覆盖14个领域,总预算为1.97万亿卢比(约240亿美元,按印度新闻信息局PIB使用的汇率折算)。这14个领域包括:
- 智能手机和电子元器件、通信设备
- 医药及原料药、医疗器械
- 汽车及零部件、先进电池
- 光伏组件、特种钢、白色家电
- 食品、纺织、无人机
下图把印度的政策步骤与日本企业的动向并排放在一起:
政策把工厂吸引进来,日本企业以汽车为核心扩大本地生产。
资料来源:印度政府新闻信息局(PIB)、世界银行、JETRO、日本驻印度大使馆。印度的财年为4月至次年3月。
与日本的关系
印度的主要车企有塔塔汽车、马恒达,以及日本铃木的子公司马鲁蒂铃木。2024财年(2024年4月至2025年3月),马鲁蒂铃木占印度430万辆乘用车销量的40.9%,位居第一。印度是日本企业坐在市场头把交椅的地方。
截至2024年10月,在印度有1,434家日资企业、5,205个业务点,其中约一半的企业(49.4%)是制造业。汽车零部件企业也在跟随整车客户进入印度。
2024年,日本对印度出口2.60万亿日元(约172亿美元),比上年增长16.5%,是四个经济体中增速最快的(日本财务省)。
对涉及印度的项目:日本企业在印度有5,000多个业务点,你的供应商也许已经在当地设厂或设点。可以问清楚某个零件是在当地生产,还是从日本或第三国进口,因为这会影响交付周期、结算币种和关税。
是竞争还是合作:日本与四个经济体的贸易
用三个简单的判断标准,可以更容易地看清日本与各方的关系:
- 产品重叠:双方向同一批客户卖同样的成品,就是竞争。
- 材料和设备供应:日本向对方的工厂供应材料或设备,就是合作。
- 当地市场:日本企业在对方的境内生产和销售,更接近合作。
下图给出了贸易的方向。美元金额是按2024年平均汇率约151.5日元兑1美元做的粗略折算,汇率变了,数字也会跟着变。
日本对韩国、台湾地区、印度是顺差,只有对德国是逆差。
(≈174亿美元)
(≈464亿美元)
(≈454亿美元)
(≈172亿美元)
(≈213亿美元)
(≈314亿美元)
(≈305亿美元)
(≈64亿美元)
(≈-39亿美元)
(≈+150亿美元)
(≈+148亿美元)
(≈+108亿美元)
资料来源:日本财务省《令和6年(2024年)贸易统计》(出口为确报,进口为速报)。数字包含全部商品,不只是制造业产品。美元金额按2024年平均汇率约151.5日元/美元(美联储)折算,仅为近似值。
贸易额的大小,不能衡量两方竞争有多激烈,或者合作有多紧密。请把这张图当作背景资料,而不是打分表。
比如,向韩国出口材料是合作关系,但日本企业在存储芯片和电池上又和同一批韩国企业竞争。大多数关系里,这两种情况是同时存在的。
同一个经济体,在这个领域是对手,在另一个领域可能是客户。
竞争汽车和机械。双方向全球的同一批客户销售同类成品
合作零部件和机械的双向贸易。日本每年进口约3万亿日元
竞争存储芯片、电池、造船,产品互相重叠
合作向韩国工厂供应芯片材料和制造设备
竞争重叠有限,因为晶圆代工做的是客户的产品
合作材料和设备供应,以及在熊本的联合生产
竞争在印度市场与塔塔、马恒达等本地车企竞争
合作本地生产和零部件企业进驻,市场本身还在增长
分类依据上文的三个判断标准。企业之间的实际业务关系因公司而异。
从日本采购时,这些对比意味着什么
材料和设备:要把政策风险考虑进去
韩国和台湾地区的芯片产量增加,对日本材料和设备的需求也会随之增加。但这些产品能送到哪个经济体、哪家晶圆厂,也要看政府政策和出口管制。
2019年日韩的案例说明,政府之间的关系可能改变贸易手续。日本供应商有理由不把销售集中在单一市场。站在买方的角度,同样的道理也适用:最好不要只依赖一条供应路径。
成品设备:日本和德国是可以并排比较的两个选择
德国靠大企业加上专业化中小企业的层层配合出口,日本也有一些行业是类似的结构。在汽车、机床和工厂自动化领域,日本和德国的供应商经常在争夺同一批客户。
印度:既是市场,也是生产基地
印度有庞大的市场、政府的扶持政策,日资企业的业务点也在增多。不过制造业仅占GDP的13%左右,本地零部件供应商和熟练工人的储备,很可能还在培育中。
为在印度销售而建的工厂,和为从印度出口而建的工厂,决策思路并不相同。在以此为依据做计划之前,先问日本供应商:它在印度的工厂是为哪一种而建的。
确认清单:向日本供应商提问
当日本的材料、设备或汽车零部件供应商进入你的候选名单,尤其是你同时还在比较韩国、台湾地区或德国的方案时,可以参考下面的问题。
- 生产地:这个产品在哪个工厂生产(日本、中国、东南亚、印度,还是其他地方)?出货单据上的原产国是哪里?
- 出口管制:该产品是否属于日本《外汇及外国贸易法》(简称"外为法")下的管制对象?也就是请对方做出口管制归类(日语称"该非判定",gaihi hantei)。如果属于,向中国出口需要什么许可,对交付周期有什么影响?
- 备份供应:一旦某条供应路径中断,有没有第二家工厂或已认定的替代来源?
- 现有客户:供应商是否已经向韩国、台湾地区或印度的晶圆厂、工厂供应同一规格?在不违反保密要求的前提下,能否提供参考应用案例?
- 本地支持:在中国有没有本地法人、仓库或服务工程师?质量索赔由谁来处理?
- 币种:报价是日元、美元,还是人民币?汇率风险由谁承担,价格有效期多长?
- 本地激励政策:如果你的项目适用印度PLI之类的计划,这个零件是否必须在当地生产?具体规则请与自己的合规部门确认。
如果是第一次联系供应商,可以用下面的邮件把上述问题一次问清。方括号里的内容替换为你自己的信息;日本供应商通常也能接收英文邮件,可把范例译成英文后发送。
主题:关于向[国家/地区]供应[产品名称/料号]的咨询
[收件人姓名]先生/女士:
您好!我们是位于[城市]的[公司名称],业务为[制造/经销]。目前我们正在评估[产品名称/料号],用于[用途],预计自[年月]起每[月/年]需求量约为[数量]。
想请您告知以下几点:
- 该产品由哪个工厂生产?出货单据上的原产国是哪里?
- 该产品是否属于日本出口管制的对象?如果是,向[国家/地区]出货需要什么许可,对交付周期有什么影响?
- 标准交付周期和最小订购量分别是多少?是否有备用生产基地?
- 在[国家/地区]是否设有办事处、经销商或服务工程师?
- 报价使用什么币种?报价有效期是多久?
另外,也请提供产品规格书,以及可以公开的参考应用案例。
此致
敬礼!
[您的姓名]
[职务、公司、联系方式]
这份对比的局限
- 美元数字取决于汇率。日元走强或走弱,即使实际产出没有变化,排名和本文的美元数值也会随之改变。
- 贸易额包含全部商品,不只是制造业产品,也无法说明任何一家企业的地位。
- "竞争/合作"的分类是一种简化。具体企业可能在一条产品线上竞争,在另一条产品线上合作。
- 出口管制规则和扶持政策会变化。依赖它们之前,请向供应商和相关主管部门确认现行规定。
- 世界银行的数据不含台湾地区,所以其规模无法与其他经济体直接对比。
总结
- 2024年制造业增加值:德国8,437亿美元,日本7,885亿美元。按美元折算的排名会随汇率变动。
- 德国的强项是汽车和机械出口,背后有中小企业群体支撑。在成品领域与日本竞争。
- 韩国的芯片产业由大型企业集团带动,同时也是日本材料和设备的大买家。2019年的出口管制显示了政策对供应的影响。
- 台湾地区的台积电占晶圆代工市场约70%,并已与日本伙伴在熊本合作生产芯片。
- 印度仍在靠政策吸引工厂,马鲁蒂铃木占乘用车市场约四成。
- 选择日本供应商之前,请确认生产地、出口管制状态、备份供应、本地支持和报价币种。
常见问题
晶圆代工(foundry)和无晶圆厂(Fabless)有什么区别?
无晶圆厂公司只做芯片设计,没有自己的工厂;晶圆代工厂则替别人制造由对方设计的芯片。台积电是最有名的晶圆代工厂,这种分工让设计和制造可以由不同的公司分别承担。
Mittelstand是什么?
Mittelstand是德国对中小企业的统称,2024年占德国企业总数的99.2%。其中不少企业在某个零件或设备上做到全球领先,与日本在细分领域领先的"利基龙头企业"相似。
印度的PLI是什么的缩写?
PLI是Production Linked Incentive的缩写,即"生产挂钩激励"。国内生产或销售额增加多少,就按比例发放补贴。该计划覆盖14个领域,包括电子、汽车零部件和医药等。
2019年日本对韩出口管制涉及哪些材料?
涉及氟化氢、光刻胶和含氟聚酰亚胺三种芯片生产用材料。日本自2019年7月起要求逐笔申请个别出口许可,2023年3月宣布调整,三种物资恢复到此前的手续。
为什么制造业的国别排名每年都会变?
增加值是按美元比较的,汇率一变,排名就可能洗牌。日元走弱时,日本的数字换成美元后会缩水,所以请把任何排名都看作某一年汇率下的快照。
资料来源
- 制造业增加值及占GDP比重:世界银行"Manufacturing, value added (current US$)"、"Manufacturing, value added (% of GDP)"
- 日本分国别贸易额:日本财务省《令和6年分 贸易统计》(日文)
- 2024年日元兑美元平均汇率:美联储 FRED,Japanese Yen to U.S. Dollar Spot Exchange Rate(年度)
- 德国出口品类:Destatis "Trading goods"
- 德国中小企业:IfM Bonn "Macro-economic significance of SMEs: Germany"
- 工业4.0:acatech "Industrie 4.0"、DFKI "Ten Years of INDUSTRIE 4.0"
- 韩国出口与芯片出口:The Korea Times,2025年1月1日(韩国产业通商资源部数据)
- 日本对韩出口管制:JETRO商务短信,2019年7月(日文)、The Korea Times,2023年3月16日、Bloomberg,2023年3月23日
- 晶圆代工市场份额:TrendForce,2026年3月12日
- 台湾地区经济增长与制造业:Taipei Times,2026年1月12日(主计总处数据)
- 日台贸易品类:JETRO"台湾 基础经济指标"(日文)
- JASM补贴:日本经济产业省 认定的特定半导体生产设施整备计划(日文)
- JASM开幕与股东:台积电 "TSMC Celebrates the Opening of JASM in Kumamoto, Japan"(2024年2月24日)
- JASM量产开始:DIGITIMES,2024年12月27日、TechNode,2024年12月19日
- 印度制造与PLI的14个领域:PIB "10 Years of Make in India"、PIB,2024年11月
- 印度乘用车市场:JETRO地域·分析报告,2025年6月19日(日文;SIAM数据)
- 在印度的日资企业:日本驻印度大使馆与JETRO《在印度日资企业名录》(2024年10月)、JETRO地域·分析报告,2026年3月10日(日文)
日文原文本指南改编自 MONOSCOPE 面向日本读者撰写的文章:ドイツ・韓国・台湾・インドの製造業を比較|得意分野と日本との関係
觉得有用?欢迎分享
关于编辑
 MONOSCOPE 编辑FOUNDER & EDITOR
曾在工厂设备制造商和工程公司工作约十年,负责设备的方案、设计与试运行,之后转向网络营销。现为 B2B 制造企业的网络顾问,帮助企业讲清自己的产品与技术。持有日本国家资格“能源管理士”和“第三种电气主任技术者”。
自 2017 年起运营技术博客(500 余篇文章),日文 YouTube 频道约有 2 万订阅。每篇指南都从日本生产现场的视角撰写,并对照所引用的标准进行核实。