일본 세계 점유율 1위 제품: 반도체 소재·장비부터 MLCC까지
반도체 소재나 전자부품, 공장 설비를 구매·평가하는 업무를 하다 보면 일본 공급사의 소개 자료에서 "세계 점유율 No.1"이라는 문구를 자주 보게 됩니다. 실제로 세계 공급의 대부분을 그 회사가 맡고 있는 경우도 있지만, 아주 좁은 시장에 한정된 숫자인 경우도 있습니다. 어느 쪽이든 이 숫자는 우리가 고를 수 있는 대체 공급처가 얼마나 있는지를 알려 주는 단서가 됩니다.
큰 흐름을 보면 하나의 역설이 드러납니다. 일본 경제산업성(METI)에 따르면 세계 반도체 매출에서 일본 기업이 차지하는 비중은 1988년 50.3%에서 2019년 10.0%로 떨어졌습니다. 그런데 그 반도체를 만드는 소재와 장비로 눈을 돌리면, 지금도 일본 기업이 1위인 제품이 줄지어 있습니다.
이 글은 일본 기업이 세계 점유율 1위를 가진 제품을 분야별로 정리합니다. 숫자는 각 회사가 직접 공개한 값과 METI 자료에서 확인한 것만 쓰고, 출처와 시점을 함께 적었습니다. 이어서 점유율 숫자를 읽는 법, 2019년 일본의 대한국 수출관리 강화 이후의 흐름, 그리고 구매·조달 실무에서 확인할 점을 다룹니다.
목차
한눈에 보기: 일본 기업이 세계 1위인 제품
아래 표는 일본 제조사가 자사 자료에서 세계 1위, 또는 그에 해당하는 높은 점유율을 밝힌 제품입니다. 뉴스 기사나 블로그에만 나오는 숫자는 넣지 않았습니다. 색깔 태그는 숫자를 누가 만들었는지(회사 자체 추정, 회사가 인용한 조사회사, 순위만 공개)를 나타냅니다.
기준 연도, 수량 기준인지 금액 기준인지, 시장을 어디까지로 보는지가 회사마다 다르기 때문에 표의 숫자끼리는 비교할 수 없습니다. 좁은 품목의 95%와 넓은 품목의 36%는 성격이 다른 숫자입니다.
1위 제품은 반도체 장비·소재, 전자부품, 기계부품, 소재 분야에 몰려 있습니다.
| 분야 | 제품 | 회사 | 공표 점유율 | 근거와 시점 |
|---|---|---|---|---|
| 반도체 장비 | EUV 노광용 코터/디벨로퍼 | 도쿄일렉트론(TEL) | 100% | 자사 통합보고서 2025 |
| 반도체 장비 | 다이싱 소, 그라인더/폴리셔 | 디스코(DISCO) | 70~80% | 자사 IR FAQ, "현시점"(연도 없음) |
| 반도체 장비 | 반도체 테스터(ATE) | 어드반테스트 | 58% | 자사 2024년, 투자자 가이드(2025년 10월) |
| 반도체 소재 | 실리콘 웨이퍼 | 신에쓰화학공업 | 1위 | 순위만 통합보고서 2025 |
| 반도체 소재 | 최첨단 로직용 웨이퍼 | SUMCO | 50% 이상 | 자사 홈페이지(연도 없음) |
| 반도체 소재 | 포토레지스트(전체) | 도쿄오카공업(TOK) | 26.1% | 자사 홈페이지, 그림 5 참조 |
| 반도체 소재 | ABF 빌드업 필름(패키지 기판) | 아지노모토 | 95% 초과 | 자사 출시 이후, 설명회 자료(2026년 6월) |
| 반도체 소재 | 스퍼터링 타깃 | JX금속(JX Advanced Metals) | 약 65% | 자사 홈페이지, "2026년도 시점" |
| 반도체 소재 | 다이 본딩 필름 | 레조낙 | 1위 | 조사회사 후지경제, 2024년 판매수량 |
| 전자부품 | 적층세라믹커패시터(MLCC) | 무라타제작소 | 40% | 자사 홈페이지(연도 없음) |
| 전자부품 | HDD용 스핀들 모터 | 니덱 | 80% | 자사 홈페이지(연도 없음) |
| 전자부품 | 광전자증배관(PMT) | 하마마쓰포토닉스 | 약 90% | 자사 홈페이지, "현재"(연도 없음) |
| 기계부품 | 외경 22mm 이하 미니어처·소경 볼베어링 | 미네베아미쓰미 | 60% 이상 | 자사 자사 조사 |
| 기계부품 | 공압기기 | SMC | 약 36% | 자사 IR 페이지(연도 없음) |
| 공조 | 공조기기(매출 기준) | 다이킨공업 | 1위 | 조사회사 후지경제, 2024년 실적 |
| 자동차부품 | 점화플러그·산소센서 | 니테라(Niterra) | 1위 | 순위만 점화플러그는 자사 추정, 2025년 3월 말 |
| 계측 | 엔진 배기가스 계측 시스템 | 호리바제작소 | 80% | 자사 HORIBA Report 2024–2025 |
| 소재 | 캐리어 부착 극박 동박 | 미쓰이금속 | 95% 이상 | 자사 제품 페이지(연도 없음) |
| 소재 | 광학용 PVA 필름(LCD 편광판용) | 쿠라레이 | 80% | 자사 추정, 2025년 12월 시점 |
각 회사와 METI가 공개한 값(2026년 10월 확인). 기준 연도, 수량·금액 기준, 시장 정의가 회사마다 달라 숫자끼리 비교할 수 없습니다. 출처는 글 끝에 모았습니다.
이 목록에는 매장에서 살 수 있는 완제품이 거의 없습니다. 대부분은 다른 회사 제품 속에 들어가는 소재·부품이거나 공장에서 쓰는 장비입니다. 예외는 다이킨으로, 업무용·가정용 에어컨이라는 완제품에 가까운 분야에서 1위를 차지하고 있습니다.
이 목록이 전부는 아닙니다. 회사가 직접 공개한 자료를 찾을 수 있었던 제품만 담았습니다. 공작기계용 CNC 컨트롤러와 산업용 로봇으로 알려진 화낙(FANUC)은 통합보고서 2024에서 "세계 톱클래스(당사 추정)"라고만 쓰고 수치나 순위를 밝히지 않아 표에서 뺐습니다.
1위 제품이 공급망 상류에 몰려 있는 이유
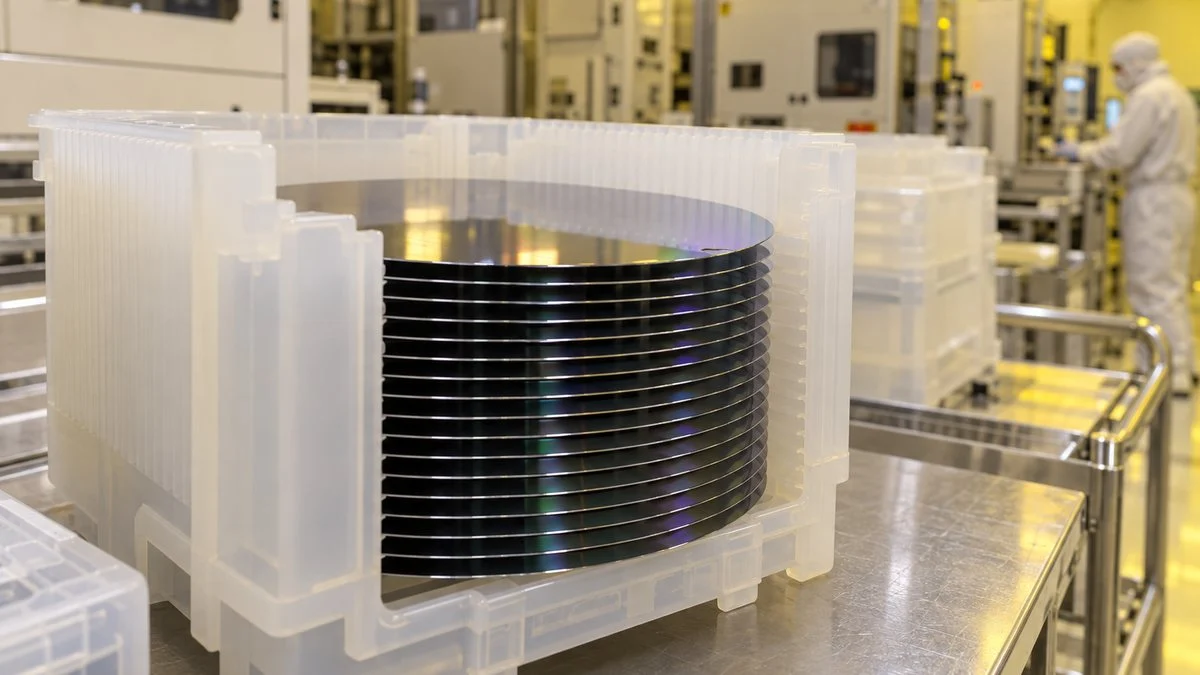
이 글에서는 소비자에게 닿는 완제품 쪽을 "하류", 완제품을 만드는 데 필요한 소재·부품과 제조장비를 묶어 "상류"라고 부릅니다. 상류는 소재·재료, 그것을 가공하는 제조장비, 완제품에 들어가는 전자부품·기계부품의 세 층으로 나눌 수 있습니다. 그림 1의 제품은 거의 모두 이 세 층 중 하나에 속합니다.
1위 제품은 완제품 앞단의 상류 세 층에 모여 있습니다.
장비는 소재를 가공해 부품과 디바이스를 만드는 쪽이므로 소재 아래에 두었습니다.
상류 제품은 소비자 눈에는 잘 띄지 않지만, 완제품 메이커 입장에서는 대체하기 어렵습니다. 적층세라믹커패시터(MLCC)가 좋은 예입니다. 스마트폰이나 자동차 한 대에 이 작은 부품이 많이 들어가고, 세라믹 분말 배합부터 소성까지 공정마다 따라 하기 어려운 노하우가 쌓여 있습니다.
반도체: 칩 점유율은 하락, 소재·장비는 여전히 강세
일본 제조업의 강점이 상류에 치우쳐 있다는 점은 반도체에서 가장 뚜렷합니다. METI가 2021년 3월에 정리한 "반도체 전략(골자)"에 그 변화가 숫자로 나와 있습니다.
칩 매출 점유율: 50.3%에서 10.0%로
METI 자료에 따르면 일본 기업은 1988년 세계 반도체 매출의 50.3%를 차지했습니다. 1992년 매출 순위에서는 상위 10개사 중 NEC, 도시바, 히타치, 후지쓰, 미쓰비시, 마쓰시타 등 6개사가 일본 기업이었습니다.
2019년에는 점유율이 10.0%까지 떨어졌고, 상위 10개사에 남은 일본 기업은 키옥시아 한 곳뿐이었습니다. 그 배경에는 한국·대만 기업의 부상, 그리고 설계와 제조를 나누는 팹리스–파운드리 분업의 확산이 있습니다.
칩 매출로 보면 일본의 비중은 30년 사이 크게 줄었습니다.
출처: METI "반도체 전략(골자)"(2021년 3월, Omdia 데이터를 바탕으로 METI 작성). 2019년 점유율은 미국 50.7%, 아시아 25.2%.
장비·소재: 일본 기업의 높은 점유율
같은 자료는 반도체 제조장비와 소재를 일본이 "강점을 가진" 분야로 봅니다. 노무라증권 데이터를 바탕으로 한 일본계 기업의 점유율은 도포 장비(코터) 약 90%, 레지스트 약 70%, 봉지재(칩을 수지로 감싸 보호하는 재료) 약 80%, 실리콘 웨이퍼 약 60%입니다. METI는 이 분야를 세계 반도체 공급망의 "초크포인트(chokepoint)"라고 표현했습니다.
코터, 봉지재, 레지스트에서는 일본 기업이 시장의 절반을 크게 넘습니다.
출처: METI "반도체 전략(골자)"(2021년 3월, 노무라증권 데이터를 바탕으로 METI 작성). CVD 장비는 박막을 입히는 장비, 식각 장비는 막을 깎아 회로 패턴을 만드는 장비.
칩 분야에서 일본이 모두 물러난 것은 아닙니다. 같은 METI 자료는 Omdia의 2019년 데이터를 인용해, 스마트폰 카메라 등에 쓰이는 CMOS 이미지센서에서 소니가 54%를 차지한다고 적고 있습니다.
한국 독자가 함께 알아둘 일: 2019년 수출관리 강화와 그 후
일본 소재의 높은 점유율이 한국 업계에 직접 드러난 것이 2019년입니다. 일본 정부는 2019년 7월 4일부터 불화수소, 플루오린 폴리이미드, 레지스트 3개 품목의 한국 수출을 포괄 허가에서 건별 개별 허가로 바꿨습니다. 대상은 품목명 전체가 아니라 일본 수출관리 법령에서 정한 사양에 해당하는 제품이었으므로, 개별 제품의 해당 여부는 사양으로 확인해야 합니다. 같은 해 8월 28일에는 한국을 수출관리상 우대 대상인 "그룹 A"(이른바 화이트리스트)에서 제외했습니다.
이후 한국에서는 소재·부품·장비(소부장)의 국산화와 조달처 다변화가 추진되었습니다. 일본은 2023년 3월 16일 3개 품목에 대한 수출관리 강화 조치를 철회한다고 발표했고, 한국은 세계무역기구(WTO) 제소를 철회했습니다. 이어 한국이 2023년 4월 일본을 자국의 우대국 명단에 다시 넣었고, 일본도 2023년 7월 21일부터 한국을 그룹 A로 되돌렸습니다.
이 일은 점유율이 높은 품목일수록 공급 조건이 달라졌을 때 영향이 크다는 점을 보여 줍니다. 아래 체크리스트에 수출관리 관련 확인 항목을 넣은 것도 그 때문입니다.
반도체 장비·소재: 어느 회사가 무엇에서 1위인가
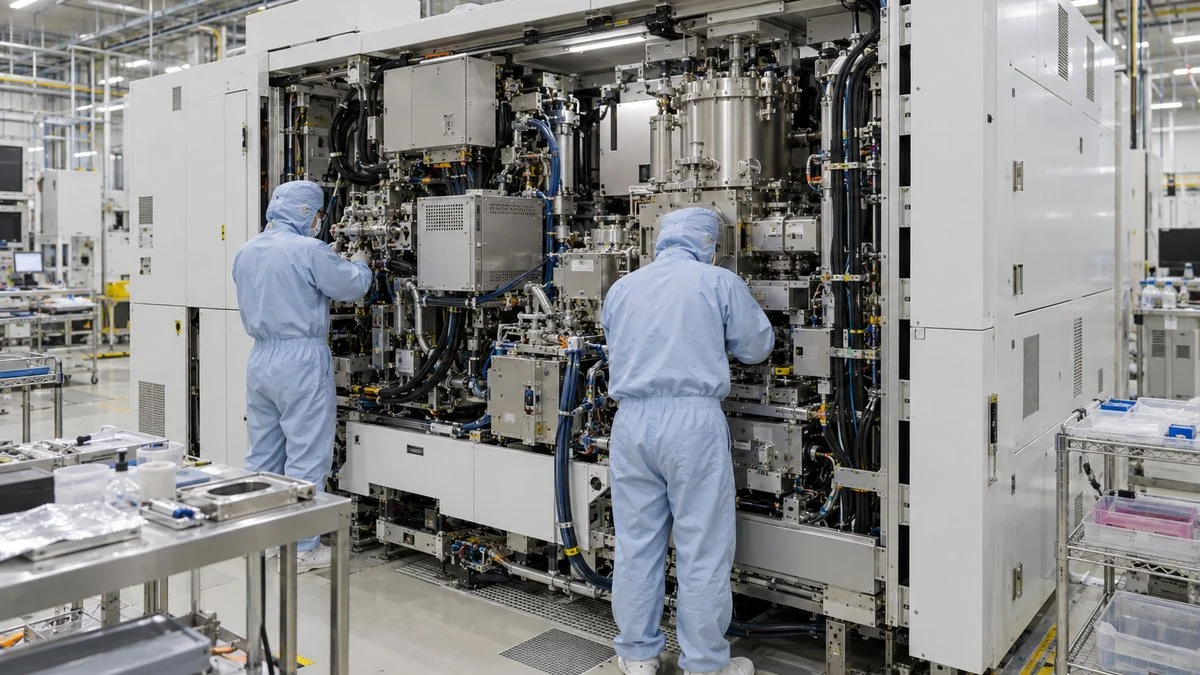
장비: 도포·현상, 다이싱, 테스트
먼저 제조장비입니다. 세 회사는 각각 도포·현상, 절단·연삭·연마, 전기적 검사에 쓰이는 장비에서 높은 점유율을 밝히고 있습니다.
- 코터/디벨로퍼(도쿄일렉트론): 웨이퍼에 포토레지스트를 도포하고 노광 후 현상하는 장비입니다. 통합보고서 2025는 최첨단 노광 공정인 EUV(극자외선) 노광용 코터/디벨로퍼에서 점유율 100%(회사 추정)라고 밝힙니다. 코터/디벨로퍼 전체가 아니라 EUV 노광용으로 한정된 숫자라는 점에 주의해야 합니다.
- 다이싱 소·그라인더(디스코): 웨이퍼를 개별 칩으로 자르고, 연삭·연마로 얇게 만드는 장비의 전문 업체입니다. IR FAQ에서 두 제품 모두 현시점 세계 점유율을 70~80%로 보고 있다고 밝힙니다.
- 반도체 테스터(어드반테스트): 완성된 칩이 제대로 동작하는지 검사하는 자동 테스트 장비(ATE)를 만듭니다. 2025년 10월 투자자 가이드는 2024년 테스터 시장 전체 점유율을 58%, 메모리 테스터 63%, SoC 테스터 56%로 제시합니다.
소재: 웨이퍼, 레지스트, 기판 필름, 타깃
소재는 회사 수가 더 많습니다. 각 제품이 공정의 어디에 쓰이는지와 함께 정리합니다.
- 실리콘 웨이퍼(신에쓰화학, SUMCO): 신에쓰화학의 통합보고서 2025는 반도체 실리콘(실리콘 웨이퍼)을 PVC 수지와 함께 세계 1위 제품으로 꼽습니다. SUMCO는 최첨단 로직 반도체(연산을 맡는 칩)용 웨이퍼에서 점유율 50% 이상을 밝힙니다.
- 포토레지스트(TOK): 도쿄오카공업은 반도체용 포토레지스트 전체에서 26.1%를 차지하며 세계 1위라고 밝힙니다. 노광 방식별로 숫자가 어떻게 바뀌는지는 아래 그림 5에 있습니다.
- ABF 빌드업 필름(아지노모토): 식품 회사로 알려진 아지노모토가 만드는, 반도체 패키지 기판의 층과 층 사이를 절연하는 필름입니다. 아미노산 연구에서 쌓은 화학 기술에서 나온 제품입니다. 2026년 6월 설명회 자료에서 출시 이후 95% 초과 점유율을 유지하고 있다고 밝혔습니다.
- 스퍼터링 타깃(JX금속): 칩 배선 등 박막의 재료가 되는 금속판입니다. 회사 홈페이지에 세계 점유율 약 65%를 "2026년도 시점"(회계연도 중간 값)으로 싣고 있습니다. 조사회사 이름이나 수량·금액 기준은 밝히지 않았습니다.
- 다이 본딩 필름(레조낙): 칩을 기판에 붙이는 필름입니다. 레조낙은 후지경제 조사를 인용해 2024년 판매수량 세계 1위라고 밝힙니다.
이 소재 업체들은 대부분 일본 화학 업계에 속합니다.
반도체 밖의 1위: 전자부품, 기계, 소재
전자부품: MLCC, 모터, 광센서
전자부품에서도 완제품 안에 들어가는 작은 부품에 1위가 많습니다.
- MLCC(무라타제작소): 전하를 잠시 저장해 전자회로의 전압을 안정시키는 적층세라믹커패시터(MLCC)의 최대 업체입니다. 사업 소개 페이지에서 MLCC 시장 점유율을 40%로 밝히고, 1위 점유율을 지키는 것을 방침으로 내걸고 있습니다.
- HDD 스핀들 모터(니덱): 하드디스크의 플래터를 돌리는 모터에서 세계 점유율 80%를 홈페이지에 싣고 있습니다.
- 광전자증배관(하마마쓰포토닉스): 아주 약한 빛을 전기 신호로 바꿔 증폭하는 진공관입니다. 세계 점유율 약 90%를 밝히고 있으며, 의료 진단 장비와 소립자 관측 장치 등에 쓰입니다.
기계·FA: 베어링, 공압기기, 공조
공장 설비와 기계에 들어가는 부품에서도 점유율이 높은 회사가 있습니다.
- 미니어처 볼베어링(미네베아미쓰미): 외경 22mm 이하의 미니어처·소경 볼베어링(회전축을 받치는 부품)에서 세계 점유율 60% 이상(자사 조사)을 밝힙니다.
- 공압기기(SMC): 압축공기로 기계를 움직이는 실린더, 밸브 등을 만듭니다. IR 페이지에 세계 판매 점유율 약 36%, 일본 국내 62%를 싣고 있습니다.
- 공조(다이킨공업): 후지경제 조사를 인용해 2024년 공조기기 사업 매출 세계 1위라고 밝힙니다.
자동차부품, 계측, 소재
마지막으로 자동차와 계측, 소재 분야입니다. 수치를 밝히지 않고 순위만 쓰는 회사도 있어 근거를 함께 적었습니다.
- 점화플러그(니테라): 옛 NGK스파크플러그(일본특수도업)인 니테라는 점화플러그에서 세계 1위 점유율(2025년 3월 말 시점 자사 추정)을 밝힙니다. 그룹사 페이지에서는 배기가스 속 산소 농도를 재는 산소센서도 세계 1위라고 소개합니다. 두 제품 모두 점유율 수치는 공개하지 않았고, 산소센서는 시점도 없습니다.
- 배기가스 계측 시스템(호리바제작소): 통합보고서 "HORIBA Report 2024–2025"에 엔진 배기가스 계측 시스템의 세계 점유율 80%가 자사 추정으로 실려 있습니다.
- 극박 동박(미쓰이금속): 반도체 패키지 기판의 미세 회로 형성에 쓰는 캐리어 부착 극박 동박으로, 제품 페이지에 세계 점유율 95% 이상을 싣고 있습니다.
- 광학용 PVA 필름(쿠라레이): LCD 편광판의 베이스 필름인 광학용 폴리비닐알코올(PVA) 필름에서 점유율 80%(2025년 12월 시점, 자사 추정)를 밝힙니다.
- 탄소섬유(도레이): 철보다 가볍고 강해 항공기 동체나 풍력발전 블레이드에 쓰이는 소재입니다. 2026년 6월 사업 설명 자료에서 탄소섬유 전체 점유율을 28%로 제시했지만, 순위는 적혀 있지 않아 그림 1에는 넣지 않았습니다.
"세계 점유율 1위"를 읽는 법
같은 제품이라도 점유율은 세는 방식에 따라 크게 달라집니다. 일본 자료의 "세계 점유율(sekai shea)" 숫자를 근거로 쓰기 전에 다음 세 가지를 확인하세요.
1. 수량 기준인가, 금액 기준인가
점유율은 출하 개수나 무게로 세는 수량 기준(sūryō bēsu)과 매출 금액으로 세는 금액 기준(kingaku bēsu)이 있습니다. 저가 제품을 대량으로 파는 회사는 수량 기준에서, 고가 제품에 집중한 회사는 금액 기준에서 높게 나오기 쉽습니다.
2. 어떤 시장을 기준으로 했는가
다음은 대상 시장의 범위를 어떻게 정했는지입니다. TOK의 26.1%는 반도체용 포토레지스트 전체가 대상입니다. 같은 페이지에서 TOK는 후지키메라총연의 조사(2025년 전망, 출하수량 기준)를 인용해 노광 방식별로 KrF 33.3%, EUV 29.3%를 제시합니다.
시장을 잘게 자를수록 점유율은 커 보이기 쉽습니다. "특정 용도에서 100%"라는 숫자를 보면, 그 용도가 전체 시장에서 얼마나 되는지도 함께 확인해야 합니다.
TOK의 반도체용 포토레지스트 세계 점유율(노광 방식별: 2025년 전망, 출하수량 기준)
출처: TOK 홈페이지 "TOK at a Glance". 노광 방식별 4개 항목은 TOK가 인용한 후지키메라총연 자료. 전체 26.1%에는 출처 표기가 없습니다.
3. 누가, 언제 추정했는가
회사 자체 추정(jisha suikei)은 대개 그 회사가 파악하는 시장 범위에서 계산되고, 조사회사 수치는 조사회사가 정한 시장 정의를 따릅니다. 시점도 그만큼 중요합니다. 실적인지 전망인지, 몇 년 수치인지에 따라 의미가 달라집니다.
반도체처럼 경기 변동이 큰 분야에서는 1~2년 만에 순위가 바뀌기도 합니다. 회사 소개 페이지에는 시점이 없는 점유율도 많아서, 그림 1에서는 이를 "연도 없음"으로 표시했습니다.
일본 공급사가 1위를 지키는 이유
일본은 여러 완제품에서 밀려났는데, 왜 상류 제품에서는 1위를 지키고 있을까요? 각 회사의 설명에서 공통으로 보이는 이유는 크게 세 가지입니다.
기술, 거래 방식, 시장의 성격이 서로를 강화합니다.
까다로운 고객이 키운 기술
일본에서는 전기·전자와 자동차 완제품 메이커가 국내에서 크게 성장했습니다. 부품·소재 업체들은 그 엄격한 품질 요구에 맞추면서 편차가 적은 소재와 정밀 가공 기술을 다듬었습니다. 국내 고객에게서 검증된 기술이 나중에 해외 고객에게도 선택받는 흐름은 그림 1의 많은 회사에 공통됩니다.
한 번 채택되면 바꾸기 어렵다
반도체 소재와 전자부품은 고객의 제품이나 공정에 들어간 뒤에야 성능을 발휘합니다. 다른 공급사로 바꾸면 시제품 제작과 공정·품질 평가, 고객 승인 절차를 다시 거쳐야 하므로, 한 번 승인된 제품은 오래 쓰이는 경향이 있습니다.
아지노모토가 ABF의 95% 초과 점유율을 출시 이후 유지하고 있다고 설명하는 것도 그 한 예입니다. 다음 세대 제품에서도 채택되도록 고객의 개발 초기 단계부터 함께하는 것이 1위를 지키는 조건이 되고 있습니다.
작은 시장에서 깊이 파고드는 전문 업체
1위 제품의 시장은 대부분 크지 않습니다. 대기업에는 들어가도 채산이 맞지 않는 규모이지만, 전문 업체는 한 가지 기술을 깊이 파고들 수 있습니다. 높은 이익을 R&D와 설비에 다시 투자하면 후발 업체와의 격차는 더 벌어집니다. 중견·중소 니치 톱 기업도 같은 구조입니다.
구매·기술 담당자에게 주는 의미
높은 점유율은 공급사의 기술력을 보여 주는 유용한 신호이면서, 공급 집중 가능성을 점검하라는 신호이기도 합니다. 점유율만으로 생산국이나 공장별 집중도까지 알 수는 없지만, 세계 공급의 대부분이 한 회사나 한 나라의 공장에서 나온다면 재해나 수요 급증, 또는 수출관리 같은 제도 변화가 모두의 공급을 빠듯하게 만들 수 있습니다. 2021년 METI 자료가 일본이 강한 장비·소재를 세계 반도체 공급망의 "초크포인트"로 본 것도 같은 맥락입니다.
체크리스트: 1위 공급사에 의존하기 전에
평가나 신규 채택 전에 아래 항목을 확인해 두면 나중에 공급 문제가 생겼을 때 대응이 빨라집니다.
- 점유율의 근거: 수량·금액 기준, 대상 시장, 누구의 추정인지, 몇 년 수치인지
- 점유율이 말하는 시장이 우리 용도와 맞는지(예: EUV용만인지, 포토레지스트 전체인지)
- 생산지: 공장 수와 국가
- 세컨드 소스가 있는지, 우리 공정에서 승인하는 데 얼마나 걸리는지
- 현재 납기와 직전 공급 부족 때의 납기
- 제품 변경·단종 통지(PCN/EOL)를 얼마나 앞서 주는지
- 구매 경로: 직거래, 일본 종합상사, 한국 대리점 중 어디인지
- 해당 품목이 일본 수출관리 대상인지, 허가 절차가 납기에 영향을 주는지
- 적용 규격(KS, SEMI 규격, 고객사 자체 규격 등)과 요구사항을 충족하는 시험·평가 데이터를 낼 수 있는지, 별도 인증이 필요하면 인증서를 받을 수 있는지
일본 공급사에 물어볼 질문
미팅이나 메일에서 그대로 쓸 수 있는 질문입니다.
- 자료에 있는 점유율의 근거는 무엇입니까(수량·금액 기준, 시장 정의, 출처, 연도)?
- 우리가 쓰는 그레이드는 어느 공장에서 만들며, 승인된 다른 공장이 있습니까?
- 주력 공장이 멈췄을 때의 사업연속계획(BCP)은 무엇입니까?
- 공정·원재료·생산지 변경은 얼마나 앞서 통지합니까?
- 한국 내 재고나 위탁재고(consignment) 운영이 가능합니까?
상황에 맞게 고쳐 쓸 수 있는 짧은 문의 문안입니다.
제목: [제품명/그레이드] 공급 관련 정보 요청
당사는 한국 [공장/사업장]에서 [용도]용으로 [제품]을 검토하고 있습니다. (1) 해당 그레이드의 생산 공장, (2) 표준 납기와 최단 납기, (3) 변경 통지 방침, (4) 한국 내 대리점이나 재고 프로그램 유무를 알려 주실 수 있을까요? 또한 자료에 기재된 시장 점유율의 출처와 연도도 함께 알려 주시면 감사하겠습니다.
일본 제조사와의 견적 요청(RFQ)과 공급사 평가가 보통 어떻게 진행되는지는 별도 글에서 다룹니다.
이 목록의 한계
- 회사 자체 자료나 METI 자료에서 근거를 찾은 제품만 담았습니다. 특히 중견·중소기업의 1위 제품은 대부분 빠져 있습니다.
- 점유율은 회사가 스스로 밝히거나 인용한 수치입니다. 독립된 시장 데이터와 대조하지 않았고, 연도가 없는 페이지도 있습니다.
- METI의 장비·소재 점유율은 2021년 3월에 공표된 자료로, 그 뒤 달라졌을 수 있습니다. 2019년 이후 한국의 국산화·조달처 다변화가 이 숫자에 어느 정도 반영되었는지는 이 자료만으로 알 수 없습니다.
- 특히 반도체에서는 점유율과 순위가 자주 바뀝니다. 구매 판단에 쓰기 전에 각 회사의 최신 자료를 확인하세요.
자주 묻는 질문(FAQ)
일본이 세계 점유율 1위인 제품은 무엇입니까?
대부분 상류 제품입니다. 반도체 소재(실리콘 웨이퍼, 포토레지스트, ABF 필름, 스퍼터링 타깃), 반도체 장비(EUV용 코터/디벨로퍼, 다이싱 소, 테스터), 전자부품(MLCC, HDD 스핀들 모터, 광전자증배관), 기계부품(미니어처 베어링, 공압기기) 등입니다. 출처와 함께 그림 1에 정리했습니다.
반도체 소재에서 강한 일본 기업은 어디입니까?
각 회사가 공개한 수치 기준으로, 실리콘 웨이퍼의 신에쓰화학과 SUMCO, 포토레지스트의 도쿄오카공업, ABF 빌드업 필름의 아지노모토, 스퍼터링 타깃의 JX금속, 다이 본딩 필름의 레조낙, 패키지 기판용 극박 동박의 미쓰이금속이 있습니다.
일본의 반도체 점유율은 어느 정도입니까?
칩 자체로 보면 METI는 2019년 일본 기업의 세계 반도체 매출 점유율을 10.0%로 제시했습니다(1988년 50.3%). 장비·소재에서는 훨씬 높아서, METI는 코터 약 90%, 레지스트 약 70%라는 수치를 인용했습니다.
2019년에 수출관리가 강화된 품목은 무엇입니까?
불화수소, 플루오린 폴리이미드, 레지스트 3개 품목입니다. 2019년 7월 4일부터 한국 수출이 건별 허가로 바뀌었고, 2023년 3월 16일 그 조치를 철회한다는 발표가 있었습니다. 한국의 그룹 A(화이트리스트) 복귀는 2023년 7월 21일부터입니다.
"점유율 100%"라는 숫자는 사실입니까?
사실일 수 있지만 대상 시장을 확인해야 합니다. 도쿄일렉트론의 100%는 EUV 노광용 코터/디벨로퍼에 한정된 회사 추정이며, 코터/디벨로퍼 전체가 아닙니다. 항상 시장 정의와 출처를 함께 보세요.
출처
- 일본 반도체 점유율, 장비·소재 점유율, 소니 CMOS 점유율: METI "반도체 전략(골자)", 2021년 3월(일본어)
- 2019년 수출관리 강화: EY Tax News, 2019년 8월(영어)
- 2023년 3개 품목 해제: METI 보도자료, 2023년 3월 16일(영어), 뉴시스, 2023년 3월 16일
- 2023년 그룹 A 복귀: Baker McKenzie, 2023년 7월(영어), KED Global, 2023년 6월(영어)
- 도쿄일렉트론: Integrated Report 2025, Chapter 2(영어)
- 디스코: IR FAQ(일본어)
- 어드반테스트: 투자자 가이드, 2025년 10월(일본어)
- 신에쓰화학공업: 통합보고서 2025, Introduction(일본어)
- SUMCO: 성장 전략(일본어)
- 도쿄오카공업: TOK at a Glance(일본어)
- 아지노모토: 전자재료 사업 설명회 자료, 2026년 6월 30일(일본어)
- JX금속: JX at a Glance(일본어)
- 레조낙: Resonac Now, 2025년 9월 1일(일본어)
- 무라타제작소: 커패시터 사업 소개(일본어)
- 니덱: NIDEC, No.1(일본어)
- 하마마쓰포토닉스: At a Glance(일본어)
- 미네베아미쓰미: 볼베어링이 선택받는 이유(일본어)
- SMC: SMC at a Glance(일본어)
- 다이킨공업: 숫자로 보는 다이킨(일본어)
- 화낙: 통합보고서 2024(일본어)
- 니테라: 숫자로 보는 Niterra, 채용 사이트(일본어)
- 호리바제작소: HORIBA Report 2024–2025(영어)
- 쿠라레이: IR 시장 점유율(일본어)
- 미쓰이금속: 캐리어 부착 극박 동박 MicroThin(일본어)
- 도레이: 탄소섬유 복합재료 사업 설명 자료, 2026년 6월(일본어)
일본어 원문 기사이 가이드는 일본 독자를 위해 쓴 MONOSCOPE 기사를 바탕으로 했습니다: 世界シェアトップの日本の製造業|部材・装置で首位の企業と製品一覧
편집자 소개
 MONOSCOPE 편집자FOUNDER & EDITOR
플랜트 설비 제조사와 플랜트 엔지니어링 회사에서 약 10년간 설비 제안, 설계, 시운전을 맡은 뒤 디지털 마케팅으로 옮겼습니다. 현재는 B2B 제조기업의 웹 컨설턴트로서 기업이 제품과 기술을 알기 쉽게 설명하도록 돕고 있습니다. 일본 국가자격인 에너지관리사(Energy Manager)와 제3종 전기주임기술자를 보유하고 있습니다.
2017년부터 엔지니어링 블로그를 운영해 500편 이상의 글을 썼고, 구독자 약 2만 명의 일본어 YouTube 채널을 운영합니다. 모든 가이드는 일본 생산 현장의 시각으로 쓰고, 인용한 규격과 대조해 검증합니다.