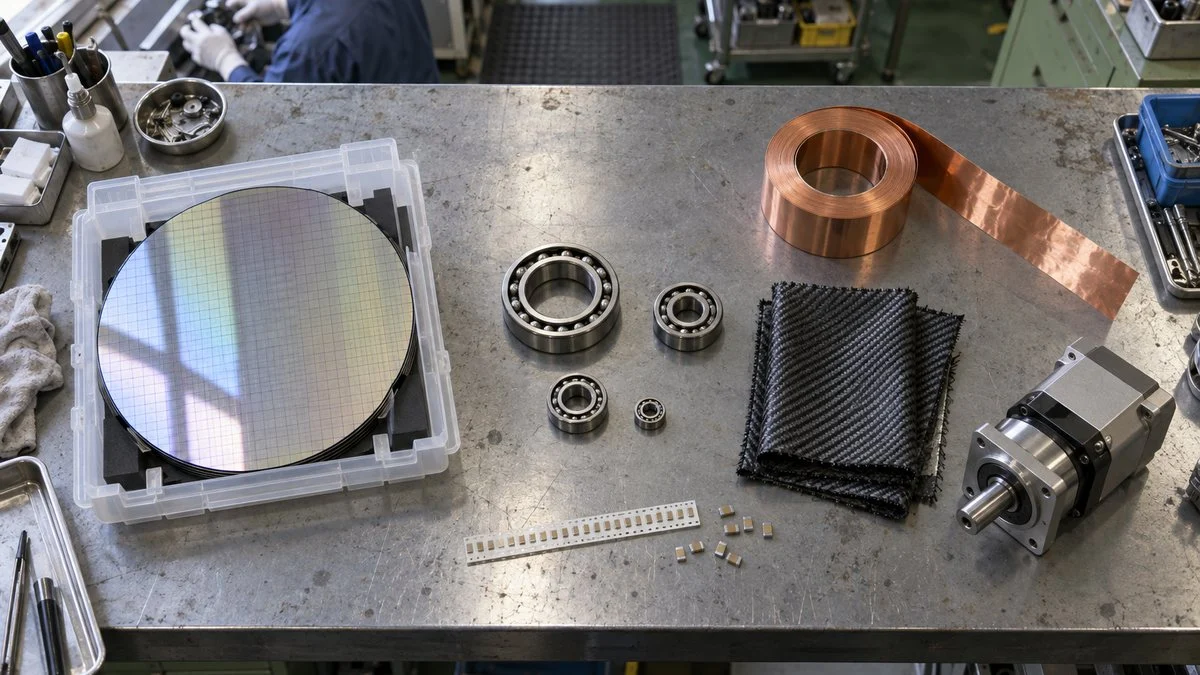
日本企業の半導体の世界シェアは、1988年の50.3%から2019年には10.0%まで下がりました。ところが、その半導体をつくる材料や製造装置に目を移すと、日本企業が世界首位に立つ製品がいくつも並んでいます。
この記事では、世界シェアのトップを握る日本の製造業を、企業と製品の一覧で整理します。数字は、各社の統合報告書・IR資料・公式サイトで自社が公表している値と、経済産業省の資料で確認できたものに絞り、どの資料の、いつの数字かを添えています。
早見表で全体を見たあと、シェアの数字の読み方、首位の製品がサプライチェーンのどこに多いかを確認します。続いて、半導体で起きた変化、分野別の企業と製品、首位を保てる理由、企業研究への生かし方という順で見ていきます。
世界シェア首位の日本企業と製品の早見表
まずは、自社の資料で世界1位、またはそれに相当する高いシェアを公表している日本の製造業を一覧にします。掲載したのは、会社自身か公的機関が出している資料で確認できたものだけです。ニュース記事や口コミで語られているだけの数字は入れていません。
表の「根拠」の色分けは、数字の出どころの違いです。自社の推計や集計による数字と、調査会社のデータを引用した数字とでは、同じ「シェア」でも意味合いが少し変わります。会社によって基準年や数え方もそろっていないため、表の数字どうしを大きい・小さいで比べることはできません。
首位の製品は、半導体の材料・装置、電子部品、機械の部品、素材に集まっています。
| 分野 | 製品 | 企業 | 公表シェア | 根拠 |
|---|---|---|---|---|
| 半導体の装置 | EUV向け塗布現像装置 | 東京エレクトロン | 100% | 自社 |
| 半導体の装置 | ダイシングソー・グラインダ | ディスコ | 7〜8割 | 自社 |
| 半導体の装置 | 半導体テスタ | アドバンテスト | 58% | 自社 |
| 半導体の材料 | シリコンウエハー | 信越化学工業 | 世界1位 | 数値なし |
| 半導体の材料 | 最先端ロジック向けウエハー | SUMCO | 50%以上 | 自社 |
| 半導体の材料 | フォトレジスト | 東京応化工業 | 26.1% | 自社 |
| 半導体の材料 | ABF(基板の絶縁材) | 味の素 | 95%超 | 自社 |
| 半導体の材料 | スパッタリングターゲット | JX金属 | 約65% | 自社 |
| 半導体の材料 | ダイボンディングフィルム | レゾナック | 世界1位 | 調査会社 |
| 電子部品 | 積層セラミックコンデンサ | 村田製作所 | 40% | 自社 |
| 電子部品 | HDD用スピンドルモータ | ニデック | 80% | 自社 |
| 電子部品 | 光電子増倍管 | 浜松ホトニクス | 約90% | 自社 |
| 機械の部品 | 小径ボールベアリング | ミネベアミツミ | 60%以上 | 自社 |
| 機械の部品 | 空気圧機器 | SMC | 約36% | 自社 |
| 機械 | 空調機器(売上高) | ダイキン工業 | 世界1位 | 調査会社 |
| 自動車部品 | スパークプラグ・酸素センサ | Niterra | 世界1位 | 数値なし |
| 計測機器 | 排ガス計測システム | 堀場製作所 | 80% | 自社 |
| 素材 | キャリア付き極薄銅箔 | 三井金属 | 95%以上 | 自社 |
| 素材 | 光学用ポバールフィルム | クラレ | 世界1位 | 数値なし |
※各社の統合報告書・IR資料・公式サイトの公表値(2026年10月閲覧)。基準年・数量か金額か・対象市場は企業ごとに異なるため、数字どうしの比較はできません。詳しい根拠と時点は、後半の図6・図7に載せています。
こうして並べると、私たちが店で買う完成品の名前はほとんど出てきません。首位の製品の多くは、ほかの会社の製品の中に組み込まれる材料・部品や、工場で使われる装置です。
一方で、ここに載せたのは「自社の資料で確認できたもの」だけで、日本企業の首位製品のすべてではありません。工作機械の制御装置(CNC)で知られるファナックのように、統合報告書で「世界トップクラス(当社推計)」と書き、数値を出していない会社もあります。
中堅・中小企業にも首位の製品は多く、その全体像は経済産業省の「グローバルニッチトップ企業100選」で見ることができます。
世界シェアの数字を読む3つのポイント
「世界シェア〇%」という数字は、同じ製品でも数え方によって大きく変わります。企業の説明資料を読むときに、最低限確かめておきたいのは次の3点です。
数量で数えたか、金額で数えたか
シェアには、出荷した個数や重さで数える「数量ベース」と、売上の金額で数える「金額ベース」があります。安い製品を大量に売る会社は数量シェアが高く出やすく、高価格の製品に絞った会社は金額シェアが高く出やすい、という違いが生まれます。
どこまでを「市場」として切り取ったか
次に大事なのが、対象とする市場の範囲です。たとえば東京応化工業は、半導体用フォトレジスト(回路の型を写し取るための感光性の材料)全体の世界シェアを26.1%としています。公式サイトでの表記は、グローバルシェアNo.1です。
同じページでは、富士キメラ総研の調査(2025年見込み、出荷数量ベース)をもとに露光方式別のシェアも示しています。最先端のEUV(極端紫外線)露光向けに限ると29.3%、KrF露光向けでは33.3%です。
市場を細かく切るほど、シェアの数字は大きく見えやすくなります。「特定の用途向けで100%」という数字に出会ったら、その用途が市場全体のどれくらいを占めるかも合わせて見る必要があります。
東京応化工業の半導体用フォトレジストの世界シェア(露光方式別は2025年見込み、出荷数量ベース)
※出典:東京応化工業「東京応化とは」。露光方式別の4項目は富士キメラ総研「2026 先端/注目半導体関連市場の現状と将来展望」をもとに同社が掲載。全体の26.1%は同ページに出典の注記がない同社掲載値。
誰が推計した、いつの数字か
最後に、数字の出どころと時点です。自社の推計なのか、調査会社のデータなのかで、数字の前提は変わります。前者は自社が把握している市場の範囲で計算されることが多く、後者は調査会社が独自に定めた市場の定義に沿って集計されます。
時点も重要です。実績値か見込み値か、何年の数字かで意味が変わり、半導体のように景気の波が大きい分野では1〜2年で順位が入れ替わることもあります。会社の公式サイトの紹介ページには時点が書かれていない数字も多いため、この記事では閲覧した時期を添えています。
首位の製品はサプライチェーンの上流に多い
サプライチェーンとは、原料から材料、部品、完成品をへて消費者に届くまでの、企業どうしのつながりのことです。この記事では、完成品に近い側を「下流」、原料・材料に近い側を「上流」と呼びます。
ここでいう上流には、素材・材料、それを加工する製造装置、完成品に組み込まれる電子部品・機械部品の3つを含めます。早見表の首位製品は、ほぼすべてがこの上流側に入ります。業種ごとの位置づけは製造業の業種一覧で整理しています。
首位の製品は、完成品の手前にある「上流」の3つの層に集まっています。
※製造装置は材料を加工して部品やデバイスをつくる側にあたるため、図では材料の下に置いています。
上流の製品は、消費者の目に触れにくい一方で、完成品メーカーにとっては代わりを見つけにくい存在です。
たとえば積層セラミックコンデンサ(MLCC)は、スマートフォンや自動車の電子回路に数多く使われる小さな部品です。MLCCの製造工程には、粉末の調合から焼成まで、まねしにくいノウハウが詰まっています。
半導体で見る「完成品の後退」と「材料・装置の強さ」
日本の製造業の強みが上流に寄っていることが、最もはっきり表れているのが半導体です。経済産業省が2021年3月にまとめた「半導体戦略(骨子)」に、その変化が数字で示されています。
半導体の売上シェアは50.3%から10.0%へ
同資料によると、日本企業の半導体の世界シェアは1988年に50.3%ありました。1992年の半導体売上ランキングでは、上位10社のうちNEC、東芝、日立、富士通、三菱、松下の6社が日本企業でした。
それが2019年にはシェア10.0%まで下がり、上位10社に残った日本企業はキオクシア1社でした。半導体チップそのものの市場では、日本の存在感は30年で大きく小さくなったことになります。背景には、韓国・台湾企業の台頭や、設計と製造を分ける分業の広がりがあります。
半導体チップの売上で見ると、日本企業の比重は大きく下がりました。
※出典:経済産業省「半導体戦略(骨子)」(2021年3月、Omdiaのデータを基に経済産業省作成)。2019年のシェアは米国50.7%、アジア25.2%。
材料・装置では日系企業が高いシェアを持つ
一方、同じ資料は、半導体をつくるための製造装置と材料については「我が国が強みを有する」と位置づけています。野村證券のデータをもとにした日系企業のシェアは、塗布装置で約9割、シリコンウエハーで約6割、レジストで約7割です。
封止材(チップを樹脂で包んで守る材料)では約8割です。同資料では、世界の半導体産業の規模を約48兆円、製造装置産業を約4.4兆円、材料・部材産業を約5.2兆円としています。
市場の大きさでは半導体チップに及ばないものの、その土台を日本企業が支えている構図です。
塗布装置や封止材、レジストでは、日系企業が過半を占めています。
※出典:経済産業省「半導体戦略(骨子)」(2021年3月、野村證券のデータを基に経済産業省作成)。CVD装置は薄い膜をつける装置、エッチング装置は膜を削って回路の形をつくる装置。
なお、チップの分野でも日本企業がすべて後退したわけではありません。同じ資料に掲載されたOmdiaのデータでは、スマートフォンのカメラなどに使うCMOSイメージセンサでソニーが54%を占めています。
それぞれの装置や材料が工程のどこで使われるかは、半導体の前工程の流れと半導体の後工程で詳しく解説しています。
半導体の材料・装置で首位を持つ企業
ここからは、企業ごとに何をつくり、どれだけのシェアを公表しているかを見ていきます。まずは半導体の製造装置と材料です。
製造装置:東京エレクトロン、ディスコ、アドバンテスト
東京エレクトロンは、ウエハー(半導体の土台になる円盤)にレジストを塗り、露光後に現像する「塗布現像装置(コータ/デベロッパ)」の大手です。統合報告書2025では、最先端のEUV露光向けの塗布現像装置でシェア100%(同社推計)としています。
ディスコは、ウエハーを個々のチップに切り分けるダイシングソーと、ウエハーを薄く削るグラインダ・ポリッシャの専業メーカーです。同社のIRサイトでは、現時点での世界シェアを両製品とも7〜8割と捉えているとしています。
アドバンテストは、完成したチップが正しく動くかを調べる半導体テスタの大手です。2025年10月の投資家向け資料では、2024年のテスタ市場全体での同社シェアを58%(同社集計)、メモリ向けでは63%としています。
材料:ウエハー、レジスト、基板材料、ターゲット
信越化学工業の統合報告書2025で世界1位の製品とされるのは、シリコンウエハーと塩化ビニル樹脂(塩ビ)です。ウエハー大手のSUMCOが公式サイトに掲載しているのは、最先端のロジック半導体(計算処理を担うチップ)向けウエハーでの世界シェア50%以上という数字です。
食品メーカーとして知られる味の素が手がけるのは、半導体パッケージ基板の層と層を絶縁するフィルム「ABF(味の素ビルドアップフィルム)」です。アミノ酸の研究で培った化学の技術から生まれた製品です。2026年6月の説明会資料では、発売以来95%超のシェアを維持しているとしています。
JX金属は、チップの配線などの薄い膜をつくる際に使う金属の板「スパッタリングターゲット」で、世界シェア約65%を同社サイトに掲載しています。ただし同社サイトの注記は「2026年度時点」で、年度途中の値です。調査会社名や数量・金額の別は示されていません。
レゾナックは、富士経済の調査をもとに、チップを基板に貼り付けるダイボンディングフィルムで2024年の販売数量世界1位としています。
数字の根拠と時点は、企業によって異なります。
| 企業 | 製品と使い道 | 公表シェア | 根拠・時点 |
|---|---|---|---|
| 東京エレクトロン | EUV向け塗布現像装置。レジストを塗り、露光後に現像する | 100% | 自社 統合報告書2025、同社推計 |
| ディスコ | ダイシングソー・グラインダ。ウエハーを切る・薄く削る | 7〜8割 | 自社 IRサイト「よくあるご質問」 |
| アドバンテスト | 半導体テスタ。完成したチップの動作を調べる | 58% | 自社 2024年、投資家向け資料(2025年10月) |
| 信越化学工業 | シリコンウエハー。半導体の土台になる円盤 | 世界1位 | 数値なし 統合報告書2025 |
| SUMCO | 最先端ロジック向けウエハー | 50%以上 | 自社 公式サイト「成長戦略」 |
| 東京応化工業 | フォトレジスト。回路の型を写し取る感光材 | 26.1% | 自社 公式サイト「東京応化とは」(露光方式別は富士キメラ総研、2025年見込み・出荷数量) |
| 味の素 | ABF。パッケージ基板の層間絶縁フィルム | 95%超 | 自社 説明会資料(2026年6月) |
| JX金属 | スパッタリングターゲット。薄い膜の材料になる金属の板 | 約65% | 自社 公式サイト「ひと目でわかるJX金属」(「2026年度時点」と注記、年度途中の値) |
| レゾナック | ダイボンディングフィルム。チップを基板に貼る | 世界1位 | 調査会社 2024年・販売数量、富士経済 |
※2026年10月閲覧。公式サイトの紹介ページの数値には、時点が明記されていないものがあります。
半導体関連の企業の売上規模や勢力図は、電子部品・半導体業界の主要企業でまとめています。材料メーカーの多くは化学業界に属しており、化学業界全体の顔ぶれと合わせて見ると位置づけがつかみやすくなります。
電子部品・機械・素材で首位を持つ企業
半導体以外でも、電子部品や機械の部品には、日本企業が世界首位に立つ製品が多くあります。いずれも完成品の中に組み込まれたり、工場の設備に使われたりする製品です。
電子部品:MLCC、小型モータ、光センサ
村田製作所は、電気を一時的にためて電圧を安定させる積層セラミックコンデンサ(MLCC)の最大手です。同社の事業紹介ページでは、MLCC市場での同社のシェアを40%とし、トップシェアであり続けることを方針に掲げています。
ニデックが公式サイトに掲載しているのは、ハードディスクドライブ(HDD)の円盤を回すスピンドルモータでの世界シェア80%という数字です。
同社はブラシレスDCモータ(ブラシを使わない長寿命の小型モータ)全体でも、富士経済の調査(2012年、販売台数ベース)をもとに世界1位を掲げます。モータの種類による違いについては、モーターの種類と違いを参照してください。
浜松ホトニクスは、ごく弱い光を電気信号に変えて増幅する「光電子増倍管」で、約90%の世界シェアを公式サイトに掲載しています。医療用の検査装置や、素粒子の観測装置などに使われる製品です。
機械・FA:ベアリング、空気圧機器、空調
ミネベアミツミは、外径22mm以下のミニチュア・小径ボールベアリング(回転する軸を支える部品)で世界シェア60%以上としています(同社調べ)。SMCは、圧縮した空気の力で機械を動かす空気圧機器の最大手です。
IR向けの紹介ページで、世界販売シェア約36%、国内販売シェア62%を掲載しています。工場の自動化(FA)に欠かせない機器で、FA業界の顔ぶれはFA業界の主要企業と勢力図で確認できます。
ダイキン工業は、富士経済の調査をもとに、空調機器事業の売上高で2024年に世界1位としています。早見表のなかでは珍しく、業務用・家庭用のエアコンという完成品に近い製品で首位を持つ例です。
自動車部品・計測・素材
自動車の分野では、Niterra(旧 日本特殊陶業)が、エンジンの燃料に火をつけるスパークプラグと、排ガス中の酸素濃度を測る酸素センサで世界No.1のシェアとしています(数値は非公表。スパークプラグは2025年3月末時点の同社推計)。
堀場製作所は、エンジンの排ガスを測る計測システムで世界シェア80%としています。この数字は、統合報告書「HORIBA Report 2024-2025」に同社推計(2024年度時点)として載せたものです。
化学・素材では、クラレが液晶ディスプレイに欠かせない光学用ポバールフィルムを、世界No.1の製品として示しています(同社推定)。三井金属は、半導体パッケージ基板の微細な回路づくりに使うキャリア付き極薄銅箔で、世界シェア95%以上を製品ページに掲載しています。
素材ではもう一つ、東レの炭素繊維が知られています。炭素繊維は鉄より軽くて強く、航空機の機体や風力発電の羽根などに使われる素材です。2026年6月の同社の事業説明資料では、炭素繊維全体での同社シェアを28%と示しています。資料に順位の記載はないため、早見表には入れていません。
組み込まれる部品や素材と、工場・開発現場で使われる機器に首位の製品が多く見られます。
| 企業 | 製品と使い道 | 公表シェア | 根拠・時点 |
|---|---|---|---|
| 村田製作所 | MLCC。電子回路の電圧を安定させる | 40% | 自社 事業紹介ページ |
| ニデック | HDD用スピンドルモータ。記録用の円盤を回す | 80% | 自社 公式サイト「NIDEC、No.1」 |
| 浜松ホトニクス | 光電子増倍管。弱い光を検出し増幅する | 約90% | 自社 公式サイト「早わかり」 |
| ミネベアミツミ | 外径22mm以下の小径ボールベアリング | 60%以上 | 自社 同社調べ、製品サイト |
| SMC | 空気圧機器。空気の力で機械を動かす | 約36% | 自社 IR「SMC早わかり」 |
| ダイキン工業 | 空調機器(売上高ベース) | 世界1位 | 調査会社 2024年、富士経済 |
| Niterra | スパークプラグ・酸素センサ(自動車用) | 世界1位 | 数値なし 採用サイト。スパークプラグは同社推計、2025年3月末時点 |
| 堀場製作所 | 排ガス計測システム(自動車開発用) | 80% | 自社 統合報告書2024-2025、同社推計(2024年度時点) |
| クラレ | 光学用ポバールフィルム(液晶ディスプレイ用) | 世界1位 | 数値なし IRサイト、同社推定 |
| 三井金属 | キャリア付き極薄銅箔(基板の微細回路用) | 95%以上 | 自社 製品ページ |
| ファナック | CNC(工作機械の制御装置)・産業用ロボット | トップクラス | 数値なし 統合報告書2024、同社推計 |
※2026年10月閲覧。ファナックは順位・数値を公表していないため、参考として掲載。
ファナックの事業の柱やCNCが工場で果たす役割は、企業研究記事のファナックの3本柱と高収益の理由で詳しく取り上げています。
日本企業が上流で首位を保てる理由
完成品で後退した分野がある一方で、なぜ上流の製品では首位を保てているのでしょうか。各社の説明に共通して見えてくる理由は、大きく3つに整理できます。
技術、取引の仕組み、市場の性質の3つが重なっています。
厳しい顧客に鍛えられた技術
日本では、電機や自動車の完成品メーカーが国内で大きく育ちました。部品や材料のメーカーは、その厳しい品質要求に応えるなかで、ばらつきの少ない材料や精密な加工の技術を磨いてきました。
国内の顧客で鍛えた技術が、やがて海外の顧客にも選ばれるようになったという流れは、多くの首位企業に共通します。
一度採用されると替えにくい
半導体の材料や電子部品は、顧客の製品や製造工程に組み込まれて初めて性能を発揮します。材料を別の会社のものに切り替えると、顧客は試作や評価、品質の確認をやり直さなければなりません。そのため一度採用された製品は、長く使われ続ける傾向があります。
味の素のABFが、発売以来95%超のシェアを維持していると説明しているのは、その一つの表れといえます。新しい世代の製品でも採用されるよう、顧客の開発段階から関わり続けることが、首位を保つ条件になっています。
専業で深く掘れる市場
首位の製品の多くは、市場そのものは大きくありません。大企業にとっては参入しても採算が合いにくい規模で、専業のメーカーが技術を深く掘り下げられる分野です。高い利益を研究開発や設備に回すことで、後から参入する企業との差がさらに広がります。
こうした構造は、中堅・中小のニッチトップ企業でも同じです。限られた分野で世界の大きなシェアを持つ企業の特徴は、次の記事で詳しく解説しています。
世界シェア首位を企業研究に生かす視点
世界シェアの首位は、その会社の技術力を知る分かりやすい手がかりです。ただし、首位という一つの数字だけで、会社の安定性や働きやすさまでは判断できません。立場ごとに、次に確かめたい点をまとめます。
学生・転職を考えている人
- 首位の製品が、会社の売上のどれくらいを占めているか(有価証券報告書のセグメント情報で確認できる)
- その製品の需要が、半導体や自動車など、どの業界の景気に左右されるか
- 技術の世代交代で、製品そのものの需要が減る可能性はないか、次の製品を育てているか
- 首位の製品を支える工場や研究拠点が、どこにあるか(勤務地に関わる)
BtoB(企業向け)の上流メーカーは、一般の消費者にはなじみが薄く、就職先の候補から漏れやすい企業群です。職場としての見方は、製造業の優良企業の見分け方もあわせて参考にしてください。
営業・購買の担当者
- 首位のメーカーに供給が集中している部材は、災害や需要の急増で手に入りにくくなることがある
- 取引先の首位製品が「どの市場の、いつの数字か」を確かめ、自社の用途と合っているかを見る
- 代わりの調達先(セカンドソース)を持てるかどうかも、平時から確認しておく
供給が一部の企業や国に集中していることは、経済安全保障の面からも注目されています。経済産業省の2021年の資料は、日本が強い製造装置・材料を、世界の半導体の供給網における重要な要所(チョークポイント)と位置づけていました。
米国の関税や供給網の組み替えが日本企業にどう響くかは、米国関税とサプライチェーン再編の影響で整理しています。
まとめ
- 世界シェア首位の日本の製品は、素材・材料、製造装置、電子部品・機械部品という上流に集まっている
- 日本企業の半導体シェアは1988年の50.3%から2019年の10.0%に下がった一方、材料・装置では日系が高シェア(経済産業省、2021年)
- 東京エレクトロン、ディスコ、アドバンテスト、信越化学、味の素、村田製作所、SMCなどが、自社資料で首位級のシェアを公表している
- シェアは「数量か金額か」「どの市場か」「誰の推計で、いつの数字か」で変わるため、数字どうしは単純に比べられない
- 首位を保てる理由は、厳しい顧客に鍛えられた技術、切り替えにくい取引の仕組み、専業で深掘りできる市場の3つ
世界シェアの首位は、日本の製造業がどこで強さを保っているかを示す手がかりです。完成品の名前だけでは見えない上流の企業に目を向けると、業界の見え方が変わります。気になる企業が見つかったら、キオクシアやルネサスエレクトロニクスのような企業研究の記事で、事業の中身まで確かめてみてください。
この記事は連載「製造業を知る」第3章「世界の中の日本」の1本です。前の記事では中堅・中小のニッチトップ企業を取り上げました。続けて読むなら、連載「製造業を知る」の入口ページから次の章へ進んでください。
出典
出典・参考資料(23件)を開く出典・参考資料を閉じる
- 半導体シェアの推移、製造装置・材料の日系シェア:経済産業省「半導体戦略(骨子)」(半導体・デジタル産業戦略検討会議 第1回 資料4、2021年3月)
- グローバルニッチトップ企業100選:経済産業省「2020年版グローバルニッチトップ企業100選」
- 東京エレクトロン:Integrated Report 2025 Chapter 2
- ディスコ:IR よくあるご質問
- アドバンテスト:インベスターズガイド(2025年10月)
- 信越化学工業:統合報告書2025
- SUMCO:成長戦略
- 東京応化工業:東京応化とは
- 味の素:電子材料事業 説明会資料(2026年6月30日)
- JX金属:ひと目でわかるJX金属
- レゾナック:レゾナック ナウ(2025年9月1日)
- 村田製作所:事業紹介 コンデンサ
- ニデック:NIDEC、No.1
- 浜松ホトニクス:浜松ホトニクス早わかり
- ミネベアミツミ:ボールベアリング 選ばれる理由
- SMC:SMC早わかり
- ダイキン工業:数字で見るダイキン
- ファナック:統合報告書2024
- Niterra:数字で見るNiterra(採用サイト)
- 堀場製作所:HORIBA Report 2024-2025
- クラレ:IR マーケットシェア
- 三井金属:キャリア付き極薄銅箔 MicroThin
- 東レ:炭素繊維複合材料事業 説明資料(2026年6月)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント