Przechowywanie form w Japonii: ustawa o podwykonawstwie
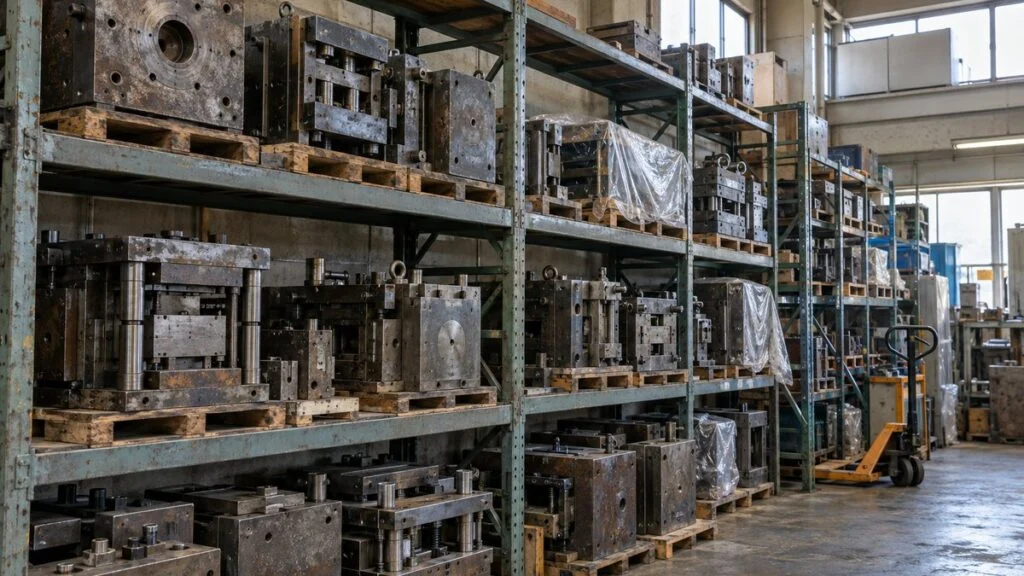
Produkcja pewnej części zakończyła się wiele lat temu, ale jej forma nadal stoi na regale w zakładzie dostawcy. W japońskim przemyśle to częsty widok, a zarówno zamawiający, jak i dostawcy od lat traktują go jako normalny stan rzeczy.
Według prawa japońskiego może to być jednak naruszenie. Japońska ustawa o podwykonawstwie (shitauke-hō) została znowelizowana i przemianowana 1 stycznia 2026 r. Jej oficjalny angielski tytuł to Act Against Delay in Payment of Fees, etc. to Small and Medium-sized Entrusted Business Operators in Manufacturing and Other Specified Fields. Japońska Komisja Uczciwego Handlu (JFTC) skraca go do Fair Transactions Act (jap. toriteki-hō), a w tym artykule używamy też nazwy „ustawa o uczciwych transakcjach”.
Ustawa zakazuje zamawiającym zmuszania dostawców do świadczenia „nienależnych korzyści ekonomicznych”. Pod ten zakaz może podpadać bezpłatne przechowywanie form u dostawcy, gdy od dawna nie ma zamówień. Nie ma przy tym znaczenia, czy dostawca kiedykolwiek wystawił fakturę. W roku fiskalnym 2025 same sprawy dotyczące przechowywania oprzyrządowania stanowiły 26 zaleceń JFTC (opublikowanych decyzji administracyjnych, które każą firmie usunąć naruszenie).
Artykuł jest przeznaczony dla osób z zakupów, technologii i jakości w Polsce, w tym w zakładach japońskich grup i u dostawców dla japońskich klientów. Dotyczy ich w kilku sytuacjach: formy stoją u japońskiego dostawcy, zakład przechowuje oprzyrządowanie na rzecz japońskiego klienta albo centrala w Japonii przesyła polskiemu zakładowi własne praktyki. Wyjaśniamy na podstawie japońskich źródeł urzędowych, kiedy bezpłatne przechowywanie staje się problemem w transakcjach objętych ustawą, które transakcje to są i co ustaliła JFTC. Potem omawiamy, dlaczego problem się utrzymuje i co może zrobić każda ze stron, a na końcu podajemy listę kontrolną umowy o oprzyrządowaniu i wzory wiadomości e-mail. To nie jest porada prawna: to, czy ustawa dotyczy Twoich umów, powinien ocenić dział prawny.
Spis treści
- Kiedy bezpłatne przechowywanie form staje się problemem w świetle prawa japońskiego
- Jakie transakcje obejmuje ustawa o uczciwych transakcjach?
- Co ustaliły zalecenia JFTC
- Dlaczego bezpłatne przechowywanie się utrzymuje
- Złomować, zwrócić czy przechowywać dalej: decyzja dla każdego narzędzia
- Dla zamawiających: sześć kroków od inwentaryzacji oprzyrządowania do podpisanego porozumienia
- Dla dostawców: uczyń przechowywane oprzyrządowanie widocznym
- Lista kontrolna umowy o oprzyrządowaniu: własność, przechowywanie, złomowanie, koszty
- Wzory wiadomości e-mail
- Ograniczenia tego artykułu
- Podsumowanie
- FAQ
- Źródła
Kiedy bezpłatne przechowywanie form staje się problemem w świetle prawa japońskiego
Ustawa o uczciwych transakcjach zakazuje zamawiającemu („zleceniodawcy”) niesłusznego naruszania interesów mniejszego dostawcy („małego lub średniego zleceniobiorcy”) przez zmuszanie go do „świadczenia pieniędzy, usług lub innych korzyści ekonomicznych na rzecz zamawiającego” (art. 5 ust. 2 pkt 2). Problemem nie jest samo przekazanie oprzyrządowania dostawcy. Problemem jest to, że dostawca przechowuje je bez wynagrodzenia za przechowywanie.
Urzędowy poradnik wydany przez JFTC i Agencję ds. Małych i Średnich Przedsiębiorstw (SMEA) ujmuje to tak: jeśli zamawiający np. od dłuższego czasu nie składa zamówień, a mimo to każe dostawcy przechowywać oprzyrządowanie bez zapłaty kosztów przechowywania, jest to żądanie nienależnych korzyści ekonomicznych.
Zasada nie ogranicza się do form metalowych. Formy, tłoczniki, modele drewniane, przyrządy, przyrządy kontrolne (sprawdziany) i urządzenia produkcyjne są traktowane łącznie jako „oprzyrządowanie” (jap. kata-tō). Poradnik wymienia wśród kosztów przechowywania odpowiednik czynszu za powierzchnię magazynową dostawcy, opłaty za magazyn zewnętrzny, transport do magazynu oraz konserwację. Nawet nieużywane oprzyrządowanie zajmuje miejsce i wymaga zabezpieczenia przed korozją, więc pytanie brzmi, kto ponosi ten koszt.
Co oznacza „brak zamówień przez długi czas”? Internetowy zbiór pytań i odpowiedzi JFTC o tej ustawie wymienia cztery okoliczności stwierdzone w dotychczasowych sprawach o naruszenie.
Bezpłatne przechowywanie w którejkolwiek z tych okoliczności może być naruszeniem.
Opracowano na podstawie pytań i odpowiedzi JFTC o ustawie o uczciwych transakcjach, pytanie 119 (po japońsku). JFTC zaznacza, że okoliczności różnią się w zależności od sprawy. Nie muszą wystąpić wszystkie cztery naraz, a brak dopasowania do którejkolwiek z nich nie oznacza automatycznie, że wszystko jest w porządku.
Zapis o „jednym roku” trzeba czytać ostrożnie. To okres, który pojawił się w dotychczasowych sprawach, a nie okres karencji. Bezpłatne przechowywanie krócej niż rok nie jest automatycznie dozwolone. JFTC zwraca uwagę, że część zamawiających sądziła, iż przez rok od ostatniego użycia może kazać dostawcom przechowywać oprzyrządowanie za darmo, i podkreśla, że koszty przechowywania trzeba płacić stosownie do okresu przechowywania.
Oprzyrządowanie należące do dostawcy też może być objęte zasadą
Zasada nie dotyczy wyłącznie oprzyrządowania, które należy do zamawiającego i zostało dostawcy użyczone. Oprzyrządowanie będące własnością dostawcy jest traktowane tak samo, jeśli zamawiający faktycznie nim dysponuje. Jako przykład podano ustalenie, że dostawca nie może złomować oprzyrządowania bez zgody zamawiającego.
Gdy koszt oprzyrządowania jest odzyskiwany w cenie jednostkowej (amortyzowany w cenie części), formalnym właścicielem może pozostać dostawca. Zamawiający łatwo przeoczają, że własność po stronie dostawcy nie rozwiązuje kwestii kosztów przechowywania.
Zapłata jest należna także bez faktury
Drugie często pomijane zagadnienie to faktura. W tej samej odpowiedzi JFTC przywołuje zamawiających, którzy zakładali, że skoro dostawca nie wystawia rachunku, nie muszą płacić. Według urzędowych wytycznych koszty przechowywania trzeba płacić stosownie do okresu przechowywania, niezależnie od tego, czy dostawca o nie występuje. Okres przechowywania oznacza tu czas, w którym nie składa się zamówień na części wytwarzane na tym oprzyrządowaniu.
Jeśli ciągłe śledzenie aktywności każdego narzędzia byłoby zbyt uciążliwe dla obu stron, wytyczne dopuszczają inną metodę. Po uzgodnieniu strony sprawdzają raz w roku fiskalnym, czy były zamówienia, a zamawiający płaci za okres przechowywania w danym roku jedną płatnością.
Jakie transakcje obejmuje ustawa o uczciwych transakcjach?
To, czy ustawa ma zastosowanie, zależy od rodzaju transakcji oraz wielkości zamawiającego i dostawcy. Przechowywanie oprzyrządowania dotyczy zwykle zlecania produkcji części, a w takim przypadku transakcja jest objęta ustawą, jeśli pasuje do jednej z poniższych kombinacji.
Jeśli nie ma zastosowania żadne z kryteriów kapitałowych, stosuje się kryterium liczby pracowników.
Dotyczy zlecania produkcji. Kryterium zatrudnienia dodano w nowelizacji ze stycznia 2026 r. i stosuje się je do transakcji, których nie obejmują kryteria kapitałowe. Może ono mieć zastosowanie także do prac zlecanych dalej przez spółkę zależną.
Dzięki nowemu kryterium zatrudnienia ustawa może objąć zamawiającego o małym kapitale, ale dużej załodze. Stwierdzenie „mamy mały kapitał, więc ustawa nas nie dotyczy” może już nie być prawdziwe.
Nowelizacja rozszerzyła też zakres zlecanej produkcji o więcej rodzajów oprzyrządowania. Przed 2026 r. objęte było zlecanie wykonania form metalowych, a teraz także modeli drewnianych, form z tworzyw sztucznych, przyrządów i podobnego oprzyrządowania. (Model drewniany to forma wykonana z drewna. To, jakiego rodzaju oprzyrządowania wymaga część, zależy od procesu, np. odlewania lub formowania.)
Ta zmiana dotyczy jednak zlecania wykonania oprzyrządowania. Przechowywanie to osobna kwestia: bezpłatne przechowywanie modeli, przyrządów i innego oprzyrządowania związanego ze zleconą produkcją części uznawano za naruszenie już przed nowelizacją. Nie należy tych dwóch spraw mylić.
Transakcje spoza ustawy nie są całkiem nieuregulowane. Rządowe Standardy wspierania (jap. shinkō kijun), które obejmują szerszy zakres transakcji, również apelują do zamawiających, by nie kazali dostawcom przechowywać oprzyrządowania za darmo. Nowelizacja z 2026 r. wprowadziła też inne zmiany, np. zakaz jednostronnego ustalania cen bez rozmów z dostawcą. Wykraczają one poza temat tego artykułu.
Czy ustawa dotyczy też podmiotów spoza Japonii i polskich zakładów?
Materiały źródłowe do tego artykułu nie rozstrzygają tej kwestii dla zagranicznych zamawiających i nie dajemy odpowiedzi „tak” ani „nie”. Niektóre japońskie kancelarie wskazują, że ustawa może sięgać zagranicznej spółki, gdy transakcja ma istotny związek z Japonią, np. gdy zagraniczna firma zleca produkcję dostawcy mającemu siedzibę w Japonii, oraz że mogą nią być objęte japońskie spółki zależne zagranicznych grup. Jak to się odnosi do Twoich umów, struktury spółek i wielkości dostawcy, powinien ocenić dział prawny lub japoński doradca prawny. Dla polskiego zakładu praktyczny wniosek jest taki: umowa między dwiema spółkami w Polsce, z polskim prawem właściwym, to osobna sprawa i ten artykuł jej nie ocenia. Warto jednak wiedzieć, czego oczekuje japońska centrala lub klient, gdy mówi o kosztach przechowywania oprzyrządowania.
Tak czy inaczej, jasne pisemne zasady przechowywania pomagają obu stronom unikać sporów, więc lista kontrolna z dalszej części artykułu przyda się niezależnie od odpowiedzi prawnej.
Co ustaliły zalecenia JFTC
JFTC publikuje streszczenia swoich zaleceń w zestawieniu za każdy rok fiskalny (od kwietnia do marca). W roku fiskalnym 2025 spośród 39 zaleceń 26 dotyczyło przechowywania oprzyrządowania.
Ustalenia brzmią w kolejnych sprawach niemal tak samo: zamawiający kazał dostawcy przechowywać oprzyrządowanie bezpłatnie, we własnym interesie, mimo że od dawna nie zamawiał wyrobów wytwarzanych na tym oprzyrządowaniu.
Sprawy nie ograniczają się do części samochodowych. Zestawienie za rok fiskalny 2025 obejmuje producentów urządzeń grzewczych i wyposażenia domów, osprzętu hydraulicznego, maszyn rolniczych, wtryskarek i elektronarzędzi, a także materiałów budowlanych, wyłączników instalacyjnych, wymienników ciepła, tektury falistej i opakowań papierowych oraz terminali płatniczych.
Skala jest bardzo różna: od jednej formy przechowywanej u jednego dostawcy po 19 461 sztuk rozmieszczonych u 102 dostawców. Naruszenia dzielą się na kilka wzorców.
Poza samym przechowywaniem sprawy wskazują też prace i koszty, które mu towarzyszą.
Opracowano na podstawie sprawozdania JFTC z egzekwowania ustawy w roku fiskalnym 2025 (załącznik 1) oraz zestawienia zaleceń za rok fiskalny 2026 wg stanu na 29 września 2026 r. (oba po japońsku).
W niektórych sprawach oprzyrządowanie należało do klienta zamawiającego lub do firmy leasingowej i zostało dostawcy użyczone. Zamawiający, który kazał dostawcy je przechowywać, i tak otrzymał zalecenie. Fakt, że oprzyrządowanie nie było jego własnością, nie został uznany za powód, by nie płacić za przechowywanie.
Z tego samego przepisu powoływano się też w sprawach dotyczących rzeczy innych niż oprzyrządowanie. Zamawiający bezpłatnie kazali dostawcom przechowywać zapasy części wyprodukowanych hurtowo, próbki wyrobów z każdej partii oraz dokumentację jakościową przechowywaną przez określony czas, np. 20 lat. Innymi słowy, koszt „po prostu przechowaj to dla nas” jest pod lupą nie tylko w przypadku oprzyrządowania.
Czego wymaga zalecenie
Zalecenia są w zasadzie podobne. Zamawiający musi niezwłocznie zapłacić kwotę odpowiadającą kosztom przechowywania, po uzgodnieniu jej z JFTC. Jego zarząd musi formalnie uchwalić, że zachowanie było naruszeniem i nie będzie się powtarzać. Firma musi poprawić systemy wewnętrzne, np. przeszkolić pracowników zakupów, a także poinformować własny personel o podjętych środkach i powiadomić poszkodowanych dostawców.
Co do zasady JFTC publikuje nazwę firmy i streszczenie naruszenia. W niektórych sprawach ujawniono też zapłacone koszty przechowywania:
- Producent części samochodowych, który kazał 16 dostawcom przechowywać 3 733 sztuki: łącznie 29 140 951 JPY
- Inny producent części samochodowych, który kazał 5 dostawcom przechowywać 415 sztuk: 19 255 498 JPY
- Sprawa dotycząca części do silników przemysłowych, z 600 sztukami u 44 dostawców i inwentaryzacją dwa razy w roku: 18 124 480 JPY równoważnych kosztów
Okresy przechowywania i wielkość oprzyrządowania różnią się w poszczególnych sprawach, więc nie należy dzielić tych sum, by uzyskać „stawkę rynkową za formę”. Opłaty za przechowywanie ustala się, sumując rzeczywiste koszty pozycja po pozycji i uzgadniając je między stronami.
Gwałtowny wzrost liczby spraw
Według danych JFTC liczba zaleceń dotyczących bezpłatnego przechowywania oprzyrządowania wzrosła z 1 w roku fiskalnym 2022 do 3 w 2023, 9 w 2024 i 26 w 2025. Każda liczba to liczba zaleceń obejmujących przechowywanie oprzyrządowania. Sprawa, w której było także inne naruszenie, np. wymuszone zwroty towarów, liczy się jako jedna.
Dla roku fiskalnego 2026 policzyliśmy 15 spraw z zestawienia zaleceń JFTC wg stanu na 29 września 2026 r.: 9 z nich obejmuje przechowywanie oprzyrządowania, a 7 z tych 9 wydano w lipcu.
W roku fiskalnym 2025 przechowywanie oprzyrządowania stanowiło dwie trzecie wszystkich 39 zaleceń.
Zalecenia obejmujące przechowywanie oprzyrządowania. Rok fiskalny w Japonii trwa od kwietnia do marca następnego roku (rok fiskalny 2025 = kwiecień 2025–marzec 2026). Lata fiskalne 2022–2024: ulotka JFTC i SMEA. Rok fiskalny 2025: sprawozdanie JFTC z egzekwowania ustawy. Dane za rok fiskalny 2026 pochodzą z naszego zestawienia na podstawie listy zaleceń JFTC wg stanu na 29 września 2026 r. (15 spraw) i nie są porównywalne z danymi za pełne lata. W streszczeniu zmiany Standardów wspierania opracowanym przez SMEA dla roku fiskalnego 2025 podano 24; my używamy liczby 26 z rocznego sprawozdania JFTC.
Większość zaleceń wydanych w 2026 r. nadal powołuje się na starą ustawę o podwykonawstwie (art. 4 ust. 2 pkt 3), ponieważ do transakcji zawartych przed wejściem nowelizacji w życie stosuje się dawne przepisy. Zakaz żądania nienależnych korzyści ekonomicznych został przeniesiony do ustawy o uczciwych transakcjach.
W całej kategorii „żądanie nienależnych korzyści ekonomicznych” kwota zwrócona dostawcom wzrosła z 189,59 mln JPY w roku fiskalnym 2024 do 1 280,26 mln JPY w 2025. Suma obejmuje też inne zachowania, np. bezpłatne zlecanie dostawcom transportu lub załadunku, ale pokazuje, jak szybko rosną działania naprawcze w tej kategorii.
Dlaczego bezpłatne przechowywanie się utrzymuje
Skoro przepisy są tak jasne, dlaczego bezpłatne przechowywanie trwa? Poniżej podajemy prawdopodobne przyczyny, które wskazaliśmy na podstawie spraw z materiałów urzędowych i powszechnej praktyki w łańcuchach dostaw w przemyśle. Nie są one udowodnione statystycznie. Obraz wygląda mniej na złą wolę, a bardziej na układ, w którym nikt nie ma uprawnień do decyzji, więc czas po prostu płynie.
1. Części serwisowe. Po zakończeniu produkcji seryjnej nie wiadomo, kiedy przyjdzie zamówienie na część zamienną, więc nikt nie chce powiedzieć, że oprzyrządowanie można usunąć. Nikt nie rozstrzyga, czy zachować formę dla kilku sztuk rocznie, czy wykonać ostatnią partię i oprzyrządowanie złomować, a przechowywanie trwa dalej.
2. Decydent i oprzyrządowanie są daleko od siebie. Właścicielem oprzyrządowania, lub osobą zatwierdzającą jego złomowanie, może być producent wyrobu końcowego, a fizycznie stoi ono u dostawcy drugiego rzędu. Dostawca części pierwszego rzędu, który jest pośrodku, nie może zdecydować sam. Wytyczne JFTC podają wśród przykładów naruszenia zamawiającego, który przez długi czas nie odpowiadał na prośbę dostawcy o złomowanie oprzyrządowania, bo „sami nie możemy tego rozstrzygnąć”.
Producent części pośrodku zarówno przekazuje oprzyrządowanie dalej, jak i je przechowuje.
To, czy każde ogniwo łańcucha jest objęte ustawą, rozstrzyga się osobno według kryteriów z rysunku 2. Oczekiwanie na odpowiedź z góry nie usprawiedliwia opóźniania zapłaty kosztów przechowywania niżej.
3. Brak rejestru oprzyrządowania. Jeśli zamawiający nie wie, jakie oprzyrządowanie stoi u którego dostawcy i od kiedy, nie może nawet zacząć rozmowy o kosztach. Wiele zaleceń dotyczy tysięcy sztuk, co sugeruje lata zaległości, których nikt nie uporządkował.
4. Dostawcy wahają się, czy się odezwać. Niektórzy dostawcy milczą, bo boją się, że rachunek za przechowywanie lub prośba o złomowanie zaszkodzi kolejnemu zamówieniu. W branży form i obróbki sprzedaż dostawcy bywa skoncentrowana u jednego klienta, co jeszcze utrudnia poruszenie tematu. Urzędowe stanowisko, że zapłata jest należna także bez faktury, odpowiada tej rzeczywistości.
Złomować, zwrócić czy przechowywać dalej: decyzja dla każdego narzędzia
Punktem wyjścia jest ustalenie losu każdego narzędzia. Są trzy opcje: złomować, zwrócić (zamawiający odbiera) albo przechowywać dalej. Każda z nich wymaga innych ustaleń. Materiały urzędowe mówią też, że zamawiający powinien omówić z dostawcą, czy oprzyrządowanie złomować, odebrać czy dalej przechowywać.
Potwierdź przyszłe użycie i osobę zatwierdzającą, a potem uzgodnij jedną z trzech opcji.
Decyzja zależy od przyszłego użycia. Czy możesz podać konkretny termin następnego zamówienia? Na ile lat potrzebne są dostawy części serwisowych? Czy można wykonać ostatnią partię, trzymać ją jako zapas i zwolnić oprzyrządowanie? Zakupy nie odpowiedzą na to same, potrzebny jest głos sprzedaży, serwisu i konstrukcji.
Jeśli osoba zatwierdzająca jest poza Twoją firmą, uzgodnij, kto zapyta i do kiedy ma przyjść odpowiedź. Jeśli oprzyrządowanie należy do Twojego klienta wyżej w łańcuchu, ustal z wykonawcą, który je trzyma, zarówno swój termin zapytania do klienta, jak i to, kto płaci za przechowywanie do czasu odpowiedzi.
Decyzja „zostawiamy dla części serwisowych” też nie kończy sprawy. Zapisz osobno powód zachowania, miejsce, okres, opłatę i datę następnego przeglądu. W przeciwnym razie za kilka lat to samo oprzyrządowanie znów utknie w zawieszeniu.
Dla zamawiających: sześć kroków od inwentaryzacji oprzyrządowania do podpisanego porozumienia
Poniższe sześć kroków to nasze podsumowanie, oparte na urzędowych wytycznych, tego, jak dział zakupów zamawiającego może postępować z oprzyrządowaniem u dostawców. Opisują one ogólne podejście i nie gwarantują zgodności z prawem.
Pracuj w trzech fazach: ustal stan, uzgodnij, utrwal.
Nasze podsumowanie w formie procedury, oparte na poradniku JFTC i SMEA, pytaniach i odpowiedziach JFTC oraz Standardach wspierania.
Rejestr oprzyrządowania, który obie strony mogą zestawić
Rejestr nie służy tylko ewidencji majątku zamawiającego. Ma umożliwić porównanie z listą dostawcy, a gdy obie strony prowadzą te same pola, rozmowa idzie szybciej. Rejestr powinien zawierać co najmniej:
- numer narzędzia, numer części, którą wytwarza, i rodzaj oprzyrządowania (forma metalowa, model drewniany, przyrząd, przyrząd kontrolny itd.)
- właściciela (Ty, dostawca, Twój klient lub firma leasingowa) i osobę zatwierdzającą złomowanie
- dostawcę, który je przechowuje, miejsce przechowywania oraz przybliżone wymiary lub zajmowaną powierzchnię
- datę ostatniego zamówienia i datę ostatniego użycia (śledź je osobno, bo mogą się różnić)
- planowane przyszłe użycie (termin następnego zamówienia, czy jest potrzebne dla części serwisowych)
- historię rozmów (kiedy, z kim, co ustalono) i datę następnego przeglądu
Historię i plany zamówień sprawdzaj z harmonogramami planowania produkcji i danymi o zapotrzebowaniu na części serwisowe. Nie zamykaj rejestru w samych zakupach: niech aktualizują go też inne zaangażowane działy, żeby zaległości nie narastały na nowo.
Jeśli pracujesz w branży motoryzacyjnej, rejestr łatwo powiązać z wymaganiami, które masz i tak. Norma IATF 16949 (według naszej wiedzy pkt 8.5.1.6, zarządzanie oprzyrządowaniem produkcyjnym; sprawdź w swoim wydaniu) obejmuje m.in. przechowywanie i odzysk oprzyrządowania, identyfikację jego statusu (produkcja, naprawa, złomowanie) oraz trwałe oznakowanie oprzyrządowania klienta. Jest to wymaganie systemu zarządzania, a nie przepis o kosztach przechowywania, ale te same dane obsługują obie sprawy.
Opłatę za przechowywanie zbuduj z pozycji kosztów i okresu
Nie ma urzędowej stawki za przechowywanie. Zacznij od pozycji kosztów, które wymieniają urzędowe wytyczne (odpowiednik czynszu za magazyn, opłaty za magazyn zewnętrzny, transport, konserwacja), zapytaj dostawcę o rzeczywiste koszty i negocjuj. Zanim uzgodnisz kwotę, ustal, jakiego oprzyrządowania dotyczy porozumienie, jaki jest okres przechowywania i jakie pozycje kosztów wliczasz.
Oto fikcyjny przykład budowania opłaty: 120 narzędzi u jednego wykonawcy, bez zamówień przez 18 miesięcy. Wszystkie ceny jednostkowe są tylko przykładowe i nie są stawkami rynkowymi.
120 narzędzi przechowywanych przez 18 miesięcy. Dla każdej pozycji kosztów podaj ilość, okres i cenę jednostkową.
Przykład fikcyjny. Powierzchnie i stawki nie pochodzą z rzeczywistych spraw ani z rynku. Rzeczywiste kwoty zależą od faktycznych kosztów dostawcy i od uzgodnienia stron. Zachowanie dokumentów źródłowych (czynsz za magazyn, ewidencja godzin pracy itp.) ułatwia późniejsze przeglądy.
To, jak liczyć okres i jakie koszty uwzględnić, bywa w poszczególnych sprawach oceniane różnie. W razie wątpliwości zapytaj w urzędowych punktach konsultacyjnych wymienionych dalej albo prawnika, który zna tę ustawę. Przy ciężkich formach uwzględnij też w uzgodnieniach kwestie BHP, np. nośność regałów i sposób transportu wewnętrznego.
Pisemne porozumienia i Standardy wspierania
24 czerwca 2026 r. japońskie Ministerstwo Gospodarki, Handlu i Przemysłu (METI) znowelizowało Standardy wspierania wydane na podstawie ustawy o wspieraniu małych i średnich przedsiębiorstw-zleceniobiorców (Act on Promotion of Entrusted Small and Medium-sized Enterprises) z mocą od tego samego dnia. Nowelizacja stanowi, że gdy zamawiający każe dostawcy przechowywać oprzyrządowanie, strony powinny starać się z góry wyraźnie uzgodnić m.in. płatność opłat za przechowywanie, np. w pisemnym memorandum (jap. oboegaki).
Nowelizacja mówi także, że zamawiający nie powinni żądać bezpłatnego przechowywania, w tym w czterech okolicznościach z rysunku 1, oraz że opłaty za przechowywanie trzeba płacić stosownie do okresu przechowywania, niezależnie od tego, czy dostawca o nie prosi.
Standardy wspierania nie są zakazami z ustawy o uczciwych transakcjach. To ogólne standardy, które rząd ustala jako wzór postępowania dla zamawiających i dostawców. Obejmują szerszy zakres transakcji niż ustawa i dają właściwym ministrom podstawę do wskazówek i porad.
Gdy przeglądasz umowę ramową zakupu albo przepływ od zamówienia przez odbiór do płatności, sprawdź jednocześnie zapisy o przechowywaniu oprzyrządowania, żeby niczego nie pominąć.
Jeśli znajdziesz bezpłatne przechowywanie z przeszłości
Inwentaryzacja może ujawnić oprzyrządowanie przechowywane bezpłatnie od lat. JFTC wskazała, że w pewnych sytuacjach nie wydaje zalecenia, np. gdy zamawiający dobrowolnie zgłosi naruszenie przed rozpoczęciem jakiegokolwiek postępowania i podjął kroki, by wyrównać stratę dostawcy. W roku fiskalnym 2025 było 53 takie dobrowolne zgłoszenia (liczba obejmuje też naruszenia inne niż przechowywanie oprzyrządowania).
To, jak daleko wstecz sięgnąć i jak się rozliczyć, rozstrzyga się indywidualnie. Nie decyduj wyłącznie wewnętrznie; działaj z udziałem punktów konsultacyjnych JFTC lub SMEA i doradcy prawnego.
Dla dostawców: uczyń przechowywane oprzyrządowanie widocznym
Ta część jest dla czytelników po drugiej stronie: przechowujesz oprzyrządowanie dla japońskiego klienta albo prowadzisz polski zakład, który to robi (np. jako dostawca japońskiej grupy). Dostawca może pokazać rzeczywisty stan w liczbach i składać swoje prośby na piśmie. Wytwórcy form i zakłady obróbki to w większości małe i średnie firmy, a przechowywane oprzyrządowanie zajmuje powierzchnię, którą można by wykorzystać do produkcji. Zacznij od pełnego obrazu.
Sporządź listę przechowywanego oprzyrządowania
Dla każdego klienta wypisz numer narzędzia, numer części, datę ostatniego użycia, miejsce i powierzchnię oraz czas i pieniądze wydane na utrzymanie. Gdy używasz tych samych pól co rejestr zamawiającego powyżej, listy łatwo porównać. Pokazanie powierzchni i pracy, a nie tylko liczby narzędzi, nadaje rozmowie o opłacie za przechowywanie konkretny wymiar.
Składaj prośby na piśmie i zachowuj dokumenty
Prośby o złomowanie, odbiór lub rozmowę o opłacie, jeśli przechowywanie trwa dalej, wysyłaj e-mailem lub listem, a nie ustnie. Podaj, o jakie oprzyrządowanie chodzi, datę ostatniego zamówienia, jak chcesz je potraktować i kiedy potrzebujesz odpowiedzi. Zachowaj datę wysłania i odpowiedź klienta w oryginale.
Prośba dostawcy o złomowanie lub zwrot oprzyrządowania to jedna z okoliczności wymienionych w materiałach urzędowych. Nie oznacza to, że bezpłatne przechowywanie jest w porządku, jeśli o nic nie prosiłeś: jak wyżej, zapłata jest należna także bez prośby i faktury.
Jeśli klient nie odpowiada, nie złomuj oprzyrządowania na własną rękę. Może to wywołać osobny spór z właścicielem, więc najpierw skorzystaj z jednego z punktów konsultacyjnych poniżej oraz z własnego działu prawnego.
Sprawdź, czy jesteś też zamawiającym
Producenci części często przechowują oprzyrządowanie klienta, a jednocześnie zostawiają własne formy i przyrządy u podwykonawców. Gdy spełniasz kryteria zamawiającego z rysunku 2, ponosisz wobec tych podwykonawców obowiązki zamawiającego. Sprawdź, czy wobec własnych podwykonawców robisz to, o co prosisz swoich klientów.
Gdzie szukać pomocy w Japonii
Jeśli rozmowy z klientem utknęły albo nie wiesz, czy Twoja sytuacja jest problemem, mogą pomóc te publiczne usługi (głównie po japońsku):
- Torihiki Kakekomi-dera: poradnia prowadzona na zlecenie SMEA, z 48 punktami w całej Japonii (do grudnia 2025 r. nazywana Shitauke Kakekomi-dera). Zajmuje się sprawami transakcji między przedsiębiorstwami oraz oferuje konsultacje z prawnikami i pozasądowe rozstrzyganie sporów. Bezpłatny numer w Japonii: 0120-418-618 (to numer krajowy, z zagranicy może nie działać).
- JFTC: punkty konsultacyjne w sprawach ustawy o uczciwych transakcjach oraz punkt zgłaszania podejrzeń naruszeń.
- SMEA i regionalne biura METI: konsultacje dotyczące ustawy.
Dostawcy czasem zgłaszają naruszenia do JFTC lub SMEA. Ustawa zakazuje zamawiającemu ograniczania wolumenu zamówień lub kończenia współpracy z tego powodu (art. 5 ust. 1 pkt 7). Przed konsultacją przygotuj listę oprzyrządowania, historię zamówień i zapisy korespondencji z klientem.
Lista kontrolna umowy o oprzyrządowaniu: własność, przechowywanie, złomowanie, koszty
Niezależnie od tego, czy ustawa o uczciwych transakcjach dotyczy Twojej transakcji, to są punkty, które warto ustalić na piśmie z każdym japońskim dostawcą lub klientem. Skorzystaj z listy przy zlecaniu nowego oprzyrządowania, na koniec produkcji i podczas corocznego przeglądu.
Własność
- Kto jest prawnym właścicielem każdego narzędzia: Twoja firma, dostawca, Twój klient czy firma leasingowa
- Jak oprzyrządowanie zostało opłacone: osobnym zamówieniem na oprzyrządowanie czy amortyzacją w cenie jednostkowej, i czy amortyzacja jest zakończona
- Czy własność jest oznaczona na narzędziu (tabliczka) i zapisana w ewidencjach majątku obu stron (w branży motoryzacyjnej IATF 16949 wymaga trwałego oznakowania oprzyrządowania klienta, patrz wyżej)
- Kto może zatwierdzać złomowanie, przekazanie lub modyfikację
Przechowywanie
- Miejsce przechowywania (zakład dostawcy, magazyn zewnętrzny) i powierzchnia
- Co jest okresem przechowywania: okres bez zamówień i od jakiej daty
- Zakres konserwacji (zabezpieczenie przed korozją, kontrola) i jej częstotliwość
- Czy inwentaryzacja lub raporty o stanie są osobną, płatną pracą
- Ubezpieczenie i odpowiedzialność za uszkodzenie lub utratę
- Sposób składowania ciężkich narzędzi (nośność regałów, transport wewnętrzny, BHP)
Złomowanie i zwrot
- Zdarzenie wywołujące decyzję o złomowaniu lub zwrocie (np. określony okres bez zamówień albo koniec dostaw części serwisowych)
- Termin, w którym właściciel lub osoba zatwierdzająca ma odpowiedzieć na prośbę dostawcy
- Kto organizuje i płaci za utylizację lub transport zwrotny oraz kto zatrzymuje przychód ze złomu
- Dokumenty do zachowania: potwierdzenie utylizacji, zdjęcia, lista kontrolna przekazania
Koszty i płatność
- Pozycje kosztów (powierzchnia, konserwacja, transport) i sposób obliczania każdej z nich
- Termin płatności (np. raz w roku fiskalnym po sprawdzeniu aktywności zamówień) oraz to, że płatność nie zależy od faktury
- Traktowanie okresu przechowywania z przeszłości
- Data następnego przeglądu i kto po każdej stronie odpowiada za rejestr
Wzory wiadomości e-mail
Dostosuj je do swojej sytuacji. Krótka prośba, która dokładnie wymienia, czego potrzebujesz, jest łatwiejsza do odpowiedzi, zwłaszcza dla dostawcy pracującego w drugim języku. Wzory podajemy po polsku (do użytku wewnętrznego, np. w kontakcie z polską spółką grupy) i po angielsku (do wysłania japońskiemu partnerowi). Przed wysłaniem poproś dział prawny o przejrzenie sformułowań o opłatach i okresach z przeszłości.
Zamawiający do dostawcy: prośba o inwentaryzację oprzyrządowania (po polsku)
Temat: Prośba o wykaz naszego oprzyrządowania w Państwa zakładzie

Szanowni Państwo,

przeglądamy całe oprzyrządowanie (formy, tłoczniki, przyrządy i
sprawdziany), które powierzyliśmy dostawcom. Prosimy o przesłanie
wykazu oprzyrządowania do naszych części, znajdującego się obecnie u
Państwa, z następującymi danymi dla każdej pozycji:

1. Numer narzędzia i numer części, którą wytwarza
2. Rodzaj narzędzia i miejsce przechowywania (zakład lub magazyn zewnętrzny)
3. Przybliżone wymiary lub zajmowana powierzchnia
4. Data ostatniego użycia w produkcji
5. Wykonane czynności konserwacyjne lub kontrolne i ich koszt
6. Właściciel narzędzia, jeśli wynika to z Państwa ewidencji

Na podstawie wykazu chcielibyśmy uzgodnić z Państwem dla każdej pozycji,
czy narzędzie złomować, zwrócić, czy dalej przechowywać, oraz ustalić
opłatę za przechowywanie narzędzi, które poprosimy zachować.

Prosimy o odpowiedź do [data]. Chętnie prześlemy wzór arkusza.

Z poważaniem,
[Imię i nazwisko]
[Firma]
Buyer to Japanese supplier: tooling inventory request (wersja angielska)
Subject: Request: Inventory of our tooling at your plant

Dear [Name],

We are reviewing all tooling (molds, dies, jigs, and gauges) that we have
placed with our suppliers. Could you send us a list of the tooling for
our parts currently at your site, with the following for each item?

1. Tool number and the part number it produces
2. Tool type and location (your plant or an outside warehouse)
3. Approximate size or floor area it occupies
4. Date it was last used for production
5. Any maintenance or inspection you have carried out, and its cost
6. Who owns the tool, if your records show this

Based on the list, we would like to agree with you, item by item,
whether to scrap, return, or keep each tool, and on the storage fee
for any tooling we ask you to keep.

Could you reply by [date]? Please let us know if an Excel template
would help.

Best regards,
[Name]
[Company]
Dostawca do klienta: prośba o decyzję o złomowaniu lub zwrocie (po polsku)
Temat: Prośba o decyzję: przechowywane oprzyrządowanie do [numery części]

Szanowni Państwo,

przechowujemy wymienione poniżej oprzyrządowanie do Państwa części.
Od podanych dat nie otrzymaliśmy zamówień na te części.

[Numer narzędzia] / [Numer części] / ostatnie zamówienie: [data] / powierzchnia: [m²]

Prosimy o wskazanie dla każdej pozycji, czy mamy:
(a) złomować, (b) zwrócić Państwu, czy (c) przechowywać dalej.
Jeśli mamy przechowywać dalej, chcielibyśmy omówić opłatę za
przechowywanie i datę następnego przeglądu.

Prosimy o odpowiedź do [data]. Do czasu otrzymania odpowiedzi
pozostawimy oprzyrządowanie bez zmian.

Z poważaniem,
[Imię i nazwisko]
[Firma]
Supplier to customer: scrap or return request (wersja angielska)
Subject: Request for decision: Stored tooling for [part numbers]

Dear [Name],

We are holding the tooling listed below for your parts. There have been
no orders for these parts since the dates shown.

[Tool number] / [Part number] / last order: [date] / floor area: [m²]

Could you let us know, for each item, whether you would like us to:
(a) scrap it, (b) return it to you, or (c) keep storing it?
If you would like us to keep it, we would like to discuss a storage
fee and the next review date.

We would appreciate your answer by [date]. Until we hear from you, we
will keep the tooling as it is.

Best regards,
[Name]
[Company]
Ograniczenia tego artykułu
- Artykuł streszcza japońskie materiały urzędowe (JFTC, SMEA, METI) wg stanu na daty podane w źródłach. To nie jest porada prawna, a to, czy konkretna transakcja narusza ustawę, zależy od jej okoliczności.
- To, czy ustawa dotyczy zamawiającego spoza Japonii lub transakcji między Twoją zagraniczną spółką a japońskim dostawcą, nie jest tu rozstrzygnięte. Potwierdź to z działem prawnym lub japońskim doradcą prawnym. Artykuł nie ocenia też umów między podmiotami w Polsce.
- Kryteria zakresu z rysunku 2 dotyczą wyłącznie zlecania produkcji. Inne rodzaje transakcji nie są tu omawiane.
- Rysunek 8 jest fikcyjny. Rzeczywiste opłaty za przechowywanie zależą od faktycznych kosztów dostawcy i negocjacji.
- Nasze zestawienie za rok fiskalny 2026 jest niepełne i opiera się na liście wg stanu na 29 września 2026 r.
- Odniesienia do IATF 16949 podajemy jako wskazówkę dla branży motoryzacyjnej. Numer punktu i brzmienie sprawdź w wydaniu normy, które obowiązuje w Twojej firmie.
- Duża część materiałów urzędowych jest dostępna tylko po japońsku. Poproś doradcę prawnego o potwierdzenie oryginalnego brzmienia, zanim oprzesz się na konkretnym punkcie.
Podsumowanie
- Kazanie dostawcy przechowywać oprzyrządowanie bez zapłaty, gdy od dawna nie ma zamówień, może być żądaniem „nienależnych korzyści ekonomicznych” w rozumieniu japońskiej ustawy o uczciwych transakcjach (dawniej ustawy o podwykonawstwie)
- Zasada obejmuje modele drewniane, przyrządy, sprawdziany i urządzenia, a nie tylko formy metalowe. Oprzyrządowanie należące do dostawcy jest traktowane tak samo, jeśli jego złomowanie wymaga zgody zamawiającego
- Według urzędowych wytycznych opłaty za przechowywanie trzeba płacić stosownie do okresu przechowywania, z fakturą lub bez
- JFTC wydała w roku fiskalnym 2025 26 zaleceń dotyczących przechowywania oprzyrządowania, a nasze zestawienie jej listy wg stanu na 29 września 2026 r. wskazuje dotąd 9 w roku fiskalnym 2026
- Zamawiający: zinwentaryzuj, uzgodnij z dostawcami, podpisz pisemne porozumienie i przeglądaj co roku. Dostawcy: sporządź listę oprzyrządowania i składaj prośby na piśmie
Zacznij od wypisania oprzyrządowania znajdującego się u każdego dostawcy, ustal, kto może zatwierdzić jego utylizację, i otwórz rozmowę o tym, czy każdą pozycję złomować, zwrócić, czy zachować. To, czy konkretna transakcja jest naruszeniem, zależy od okoliczności, więc w razie wątpliwości zwróć się do działu prawnego, do punktów konsultacyjnych JFTC lub SMEA albo do japońskiego prawnika.
FAQ
Kto jest właścicielem oprzyrządowania u japońskiego dostawcy?
To zależy od umowy i od tego, jak oprzyrządowanie zostało opłacone. Oprzyrządowanie należące do zamawiającego i użyczone dostawcy jest częste, ale gdy koszt oprzyrządowania jest amortyzowany w cenie jednostkowej, prawnym właścicielem może pozostać dostawca. Według wytycznych JFTC oprzyrządowanie dostawcy może być w kwestii przechowywania traktowane jak oprzyrządowanie zamawiającego, jeśli zamawiający nim dysponuje, np. wymagając zgody na złomowanie.
Czy zamawiający może przechowywać formy u japońskiego dostawcy bezpłatnie przez rok?
Co do zasady nie. „Rok” to okres, który pojawił się w dotychczasowych sprawach o naruszenie, a nie dopuszczalny czas bezpłatnego przechowywania. JFTC stwierdza, że opłaty za przechowywanie trzeba płacić stosownie do okresu przechowywania.
Czy zamawiający musi płacić, jeśli dostawca nigdy nie wystawił faktury?
Według urzędowych wytycznych dla transakcji objętych ustawą tak. Opłaty za przechowywanie są należne stosownie do okresu przechowywania, niezależnie od tego, czy dostawca o nie prosi. Strony mogą uzgodnić, że raz w roku fiskalnym sprawdzają aktywność zamówień i płacą za przechowywanie w danym roku jedną płatnością.
Czy japońska ustawa o podwykonawstwie dotyczy firm spoza Japonii, w tym z Polski?
Ten artykuł nie odpowiada na to pytanie dla Twojego przypadku. Zakres zależy od transakcji i wielkości każdej ze stron, a niektóre japońskie kancelarie wskazują, że zagraniczna spółka może być objęta ustawą, gdy transakcja ma istotny związek z Japonią. Potwierdź to z działem prawnym lub japońskim doradcą prawnym.
Co powinna zawierać umowa o przechowywaniu form?
Co najmniej: własność i osobę zatwierdzającą złomowanie, miejsce i okres przechowywania, konserwację, pozycje opłaty za przechowywanie i termin płatności, procedurę złomowania lub zwrotu i to, kto za nią płaci, oraz datę następnego przeglądu. Zobacz listę kontrolną powyżej.
Źródła
- Tekst ustawy (art. 2, art. 5 ust. 2 pkt 2 i art. 10): e-Gov Laws and Regulations, Act Against Delay in Payment of Fees, etc. to Small and Medium-sized Entrusted Business Operators in Manufacturing and Other Specified Fields (po japońsku)
- Oficjalny angielski tytuł i skrót „Fair Transactions Act”: oświadczenie JFTC z 16 lipca 2025 r.
- Traktowanie przechowywania oprzyrządowania, przykłady naruszeń w wytycznych egzekucyjnych, dobrowolne zgłoszenia, punkty konsultacyjne: JFTC i SMEA, poradnik do ustawy o uczciwych transakcjach (listopad 2025 r.) (po japońsku)
- Cztery okoliczności stwierdzone w sprawach o naruszenie, uwagi o płaceniu opłat za przechowywanie: pytania i odpowiedzi JFTC o ustawie o uczciwych transakcjach, pytanie 119 (po japońsku)
- Zalecenia dotyczące bezpłatnego przechowywania oprzyrządowania w latach fiskalnych 2022–2024: ulotka JFTC i SMEA o wzmocnionym nadzorze nad bezpłatnym przechowywaniem oprzyrządowania (stan na 13 listopada 2025 r.) (po japońsku)
- Zalecenia za rok fiskalny 2025, 26 spraw dotyczących oprzyrządowania, zwrócone kwoty, dobrowolne zgłoszenia, streszczenia spraw: sprawozdanie JFTC z egzekwowania ustawy o uczciwych transakcjach w roku fiskalnym 2025 (10 czerwca 2026 r.) (po japońsku)
- Zalecenia za rok fiskalny 2026: lista zaleceń JFTC za rok fiskalny 2026 (stan na 29 września 2026 r.) (po japońsku)
- Sprawy z opublikowanymi kwotami opłat za przechowywanie: listy zaleceń JFTC na podstawie ustawy o podwykonawstwie za rok fiskalny 2024 i rok fiskalny 2023 (po japońsku)
- Nowelizacja Standardów wspierania (24 czerwca 2026 r.): komunikat prasowy METI oraz SMEA, Standardy wspierania (po japońsku)
- Dodanie modeli drewnianych, przyrządów itp. do zlecanej produkcji: materiał informacyjny JFTC o nowelizacji ze stycznia 2026 r. (po japońsku)
- Torihiki Kakekomi-dera: strona programu (po japońsku)
Oryginalny artykuł po japońskuTen poradnik powstał na podstawie artykułu MONOSCOPE napisanego dla czytelników w Japonii: 金型の無償保管はなぜ違反?取適法の勧告事例と発注側・受注側の対策
O redakcji
 Redakcja MONOSCOPEFOUNDER & EDITOR
Około dziesięciu lat pracy u producenta urządzeń przemysłowych i w firmie inżynieryjnej realizującej instalacje: oferty, projektowanie i uruchamianie urządzeń, a następnie przejście do marketingu internetowego. Obecnie doradztwo internetowe dla producentów B2B i pomoc w przystępnym przedstawianiu ich produktów i technologii. Japońskie państwowe uprawnienia Energy Manager oraz głównego inżyniera elektryka trzeciej klasy.
Od 2017 roku prowadzenie bloga inżynierskiego (ponad 500 artykułów) i japońskojęzycznego kanału na YouTube z około 20 000 subskrybentów. Każdy poradnik powstaje z perspektywy japońskiej hali produkcyjnej i jest weryfikowany z przywołanymi normami.