일본 협력사 금형 무상 보관: 토리테키법(구 하청법) 쟁점·체크리스트
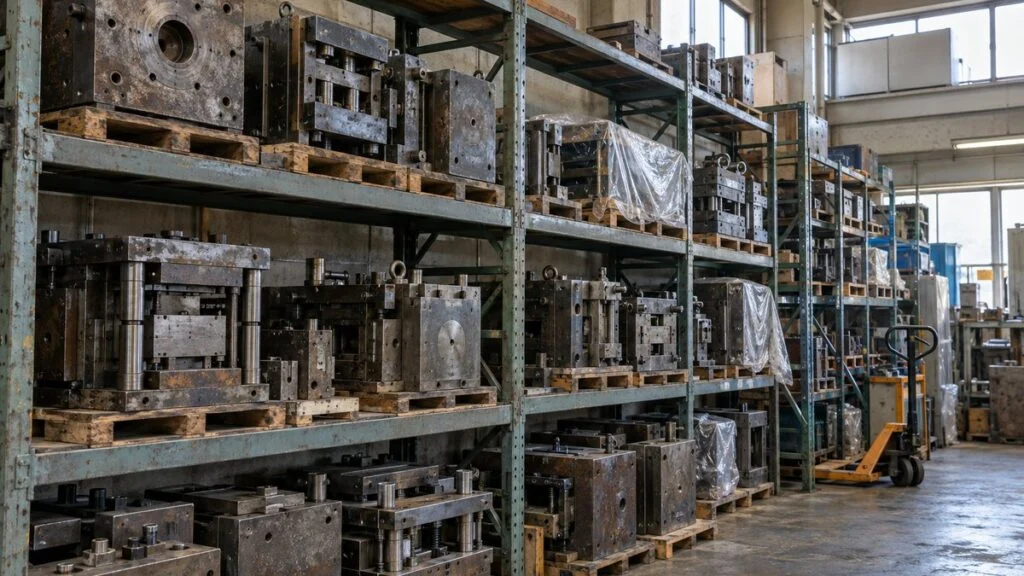
양산이 끝난 지 몇 년이 지났는데도 그 부품의 금형이 일본 협력사 공장 선반에 그대로 놓여 있습니다. 일본 제조업에서는 흔한 풍경이고, 발주 측도 수탁 측도 오랫동안 "원래 그런 것"으로 여겨 왔습니다.
그런데 일본 법에서는 이것이 법적 문제가 될 수 있습니다. 일본 하청법(下請法, shitauke-ho)은 2026년 1월 1일에 개정되면서 이름이 바뀌었고, 일본 공정거래위원회(JFTC)는 이를 영문으로 Fair Transactions Act(일본어 약칭 토리테키법, toriteki-ho)라고 부릅니다. 이 법은 발주 측이 수탁 측에 "부당한 경제적 이익"을 제공하게 하는 것을 금지하며, 오랫동안 발주하지 않으면서 금형을 무상으로 맡겨 두는 행위가 여기에 해당할 수 있습니다. 수탁 측이 청구서를 보냈는지는 상관이 없습니다. 2025년도 한 해에만 JFTC 권고(위반 시정을 요구하며 공표하는 행정 조치) 가운데 26건이 금형 등의 보관과 관련된 것이었습니다.
이 글은 일본 협력사에 금형·다이·지그를 맡겨 둔 한국 기업의 구매·기술 담당자와, 일본 고객사의 금형을 보관하고 있는 한국 부품사 담당자를 위한 것입니다. 일본 공적 자료를 바탕으로 어떤 경우에 무상 보관이 문제가 되는지, 어떤 거래가 대상인지, JFTC 권고에서 무엇이 지적되었는지 설명합니다. 이어서 무상 보관이 계속되는 이유와 양측의 대응 방법, 한국 하도급법과의 비교, 금형 합의 체크리스트와 영문 이메일 문안까지 다룹니다. 법률 자문이 아니며, 자사 계약에 이 법이 적용되는지는 법무팀이나 변호사에게 확인하시기 바랍니다.
목차
금형 무상 보관이 일본 법에서 문제가 되는 경우
토리테키법은 발주 측(위탁사업자)이 규모가 작은 수탁 측(중소수탁사업자)에게 "자기를 위하여 금전, 용역, 그 밖의 경제적 이익을 제공하게 하여" 수탁 측의 이익을 부당하게 해치는 것을 금지합니다(제5조 제2항 제2호). 금형을 맡기는 것 자체가 문제가 아닙니다. 보관에 드는 비용을 부담하지 않고 보관하게 하는 것이 이 규정에 저촉되는 행위로 다뤄집니다.
JFTC와 일본 중소기업청(SMEA)이 함께 낸 공식 해설서는 이 점을 이렇게 설명합니다. 부품 발주를 오랫동안 하지 않는 등의 사정이 있는데도 보관비를 내지 않고 금형을 보관하게 하는 것은 부당한 경제적 이익의 제공 요구에 해당합니다.
대상은 금속 금형만이 아닙니다. 금형, 목형, 지그, 검사구(검사용 게이지), 제조 설비 등이 모두 "금형 등"(型等, kata-to, 영문 tooling)으로 묶여 다뤄집니다. 해설서가 드는 보관 비용은 자사 창고 사용료 상당액, 외부 창고 사용료, 창고까지의 운송비, 유지보수 비용 등입니다. 금형은 놓아두기만 해도 공간을 차지하고 녹 방지 관리가 필요하므로, 그 부담을 누가 질 것인가가 쟁점입니다.
그렇다면 "장기간 발주하지 않는다"는 사정은 구체적으로 무엇일까요? JFTC의 FAQ(Q119)는 지금까지의 주요 위반 사례에서 인정된 사정으로 다음 네 가지를 듭니다.
이런 사정이 있는데도 무상으로 보관하게 하면 위반이 될 수 있습니다.
※ JFTC 「토리테키법 FAQ」 Q119(일본어)를 바탕으로 작성. JFTC는 사정이 사안마다 다르다고 밝히고 있습니다. 네 가지가 모두 갖춰져야 하는 것은 아니며, 어디에도 해당하지 않는다고 해서 자동으로 문제가 없다는 뜻도 아닙니다.
"1년"을 읽을 때 주의할 점이 있습니다. 1년은 과거 위반 사례에 나온 기간일 뿐, 유예 기간이 아닙니다. 1년 미만이면 무상 보관이 허용된다는 뜻이 아닙니다.
JFTC는 "금형을 마지막으로 쓴 뒤 1년간은 무상으로 보관시켜도 된다고 생각했다"는 발주 측이 있다고 밝히고, 보관비는 보관 기간에 맞춰 지급해야 한다고 설명합니다.
수탁사 소유 금형도 대상이 될 수 있습니다
발주 측이 소유한 금형을 빌려준 경우만 대상이 되는 것이 아닙니다. 수탁사가 소유한 금형이라도 발주 측이 사실상 관리하고 있다면 같은 방식으로 다뤄집니다. 예로 드는 것은 "폐기하려면 발주 측의 승인이 필요하다"는 약정이 있는 경우입니다.
금형 비용을 부품 단가에 얹어 회수하는 거래(한국에서 말하는 상각금형)에서는 금형 명의가 수탁사에 남는 경우가 있습니다. 명의가 수탁사에 있다고 해서 보관비 문제가 사라지지 않는다는 점을 발주 측이 놓치기 쉽습니다.
청구서가 없어도 지급해야 합니다
또 하나 놓치기 쉬운 것이 청구서입니다. JFTC는 같은 FAQ 답변에서 "수탁사가 청구하지 않으면 보관비를 내지 않아도 된다고 생각했다"는 발주 측의 사례도 듭니다. 공적 자료의 설명은 보관비는 청구 여부와 상관없이 보관 기간에 맞춰 지급해야 한다는 것입니다. 여기서 보관 기간은 그 금형으로 만드는 부품의 발주가 없는 기간을 말합니다.
금형별 가동 상황을 항상 추적하는 것이 양측에 과도한 부담이 된다면 다른 방법도 인정됩니다. 협의를 거쳐 회계연도마다 발주 상황을 확인하고, 그 해의 보관 기간에 해당하는 비용을 한꺼번에 지급하는 방법입니다.
토리테키법은 어떤 거래에 적용되나
이 법이 적용되는지는 거래 유형과 발주 측·수탁 측의 규모 조합으로 정해집니다. 금형 보관은 주로 부품 등의 제조위탁에서 문제가 되며, 이 경우 아래 조합 중 하나에 해당하는 거래가 대상입니다.
두 가지 자본금 기준에 모두 해당하지 않으면 종업원 수 기준을 씁니다.
※ 제조위탁의 경우. 종업원 기준은 2026년 1월 개정으로 추가되었고, 자본금 기준이 적용되지 않는 거래에 쓰입니다. 자회사를 통한 재위탁에 적용되는 경우도 있습니다.
종업원 기준이 생기면서 자본금은 작아도 종업원이 많은 회사가 발주 측으로 대상에 들어오게 되었습니다. "우리는 자본금이 작으니 해당 없다"는 판단이 개정 후에는 통하지 않을 수 있습니다.
개정으로 제조위탁에 포함되는 금형의 범위도 넓어졌습니다. 이전에는 금속 금형의 제조를 위탁하는 거래만 대상이었지만, 지금은 목형·수지 금형·지그 등의 제조를 위탁하는 거래도 대상입니다. 목형은 나무로 만든 형(型)이며, 주조나 성형 같은 공정에 따라 필요한 금형의 종류가 달라집니다.
다만 이것은 금형을 "만들게 하는" 거래에 관한 변경입니다. 보관은 별개의 문제로, 부품 제조위탁에 딸린 목형·지그 등의 무상 보관은 개정 전에도 이미 위반으로 다뤄져 왔습니다. 두 가지를 혼동하지 마십시오.
법 적용 대상이 아닌 거래라고 해서 아무 규율이 없는 것은 아닙니다. 더 넓은 거래를 대상으로 일본 정부가 정한 진흥기준(shinko kijun, 영문 Promotion Standards)도 금형의 무상 보관을 요구하지 말라고 합니다. 2026년 개정에는 협의 없이 일방적으로 대금을 정하는 것을 금지하는 내용 등도 포함되었지만, 이 글에서는 다루지 않습니다.
한국 기업에도 적용되나요?
이 글의 근거 자료는 해외 기업에 대한 적용을 다루지 않으며, 여기서도 "적용된다/되지 않는다"로 단정하지 않습니다. 일본의 일부 법률사무소는 일본에 있는 협력사에 생산을 위탁하는 외국 기업처럼 거래가 일본과 실질적으로 연결되어 있으면 외국 기업에도 법이 미칠 수 있고, 외국 그룹의 일본 법인이 대상이 될 수 있다고 설명합니다. 이것이 자사의 계약, 법인 구조, 협력사 규모에 어떻게 적용되는지는 법무팀이나 일본 변호사에게 확인할 사항입니다.
한국 독자에게 가장 가까운 경우는 세 가지입니다. 한국 본사가 일본 협력사에 금형을 맡긴 경우, 한국 부품사가 일본 고객사의 금형을 보관하고 있는 경우, 한국 기업의 일본 법인이 일본 협력사와 거래하는 경우입니다. 어느 쪽이든 보관 조건을 서면으로 정해 두면 분쟁을 막는 데 도움이 되므로, 법적 결론과 관계없이 이 글 뒤쪽의 체크리스트를 활용할 만합니다.
한국 하도급법과의 비교
한국의 「하도급거래 공정화에 관한 법률」(하도급법)도 제12조의2(경제적 이익의 부당요구 금지)에서, 원사업자가 정당한 사유 없이 수급사업자에게 자기 또는 제3자를 위하여 금전·물품·용역, 그 밖의 경제적 이익을 제공하게 하는 행위를 금지합니다. 일본 규정과 틀이 비슷하지만, 일본 법의 적용과 한국 법의 적용은 별개의 문제이며, 한국 내 거래에는 한국 하도급법이 따로 적용될 수 있습니다.
금형에 관해서는 한국 공정거래위원회가 2020년 10월 「하도급 금형 거래 가이드라인」을 마련했습니다. 보도에 따르면 금형의 제작·유지·보수·보관비 정산을 사전에 협의하도록 하고, 원사업자의 설계 변경이 있을 때 보관·재제작 비용을 원사업자가 부담하도록 하는 내용을 담았습니다. 이 가이드라인은 규제가 아니라 모범 거래 관행을 유도하는 연성 규범(soft rule)으로 평가됩니다. 일본 쪽이 "발주가 없는 기간의 보관비는 청구가 없어도 지급"을 분명히 한 반면, 한국 가이드라인은 사전 협의와 비용 정산 원칙에 무게가 있다는 점이 다릅니다. 다만 가이드라인 전문은 이번에 확인하지 못했으므로, 세부 내용은 한국 공정거래위원회 자료로 직접 확인하시기 바랍니다.
일본 공정거래위원회 권고에서 무엇이 지적되었나
JFTC는 권고한 사안의 개요를 연도별 목록으로 공표합니다. 연도는 4월부터 이듬해 3월까지이며, 2025년도(2025년 4월~2026년 3월)의 권고 39건 중 26건이 금형 등의 보관과 관련된 것이었습니다.
사례의 문구는 거의 같습니다. "그 금형으로 만드는 제품을 오랫동안 발주하지 않으면서도, 자기를 위해 무상으로 보관시켰다"는 취지의 인정입니다.
업종은 자동차 부품에 그치지 않습니다. 2025년도 목록에는 난방·주택설비기기, 유압기기, 농기계, 사출성형기, 전동공구 제조사가 있고, 건축자재, 배선용 차단기, 열교환기, 골판지·종이상자, 결제 단말기 제조사도 있습니다.
규모도 수탁사 1곳에 금형 1개를 보관시킨 사례부터 102개 사에 모두 19,461개를 보관시킨 사례까지 폭이 넓습니다. 위반으로 본 행위는 몇 가지 유형으로 나뉩니다.
보관 자체 외에 보관에 딸린 작업과 비용도 지적되었습니다.
※ JFTC 「2025년도 토리테키법 운용 상황」 별지 1과 2026년도 권고 목록(2026년 9월 29일 기준)(모두 일본어)을 바탕으로 작성.
발주 측의 고객이나 리스 회사가 소유한 금형을 수탁사에 빌려준 사례에서도, 보관시킨 발주 측이 권고를 받았습니다. 금형의 주인이 자사가 아니라는 점은 비용을 부담하지 않아도 되는 이유로 받아들여지지 않았습니다.
금형이 아닌 물품도 같은 조항으로 문제가 된 사례가 있습니다. 한꺼번에 생산한 부품 재고, 로트별 제품 샘플, 20년 등 정해진 기간 동안 보존하는 품질 기록 서류를 무상으로 보관시킨 사례입니다. "맡아 두는 것"의 비용 부담은 금형에 한정되지 않고 점검 대상이 되고 있습니다.
권고에서 요구하는 것
권고의 내용은 대체로 비슷합니다. 발주 측은 JFTC의 확인을 받은 뒤 무상 보관으로 발생한 비용에 해당하는 금액을 신속히 지급해야 합니다. 이사회 결의로 위반이었음과 재발 방지를 확인하고, 발주 담당자 교육 같은 사내 체제를 정비해야 하며, 조치 내용을 사내에 알리고 거래하는 수탁사에 통지해야 합니다.
원칙적으로 회사명과 위반 사실의 개요가 공표됩니다. 지급한 보관비 금액이 공표된 사례도 있습니다.
- 자동차 부품사가 16개 사에 3,733개를 보관시킨 사례: 총 29,140,951엔
- 다른 자동차 부품사가 5개 사에 415개를 보관시킨 사례: 19,255,498엔
- 산업용 모터 부품으로 44개 사에 600개를 보관시키고 재고 조사도 연 2회 시킨 사례: 상당액 18,124,480엔
보관 기간도 금형 크기도 사례마다 다르므로, 이 금액을 나눠서 "금형 1개당 시세"로 보면 안 됩니다. 보관비는 양측이 실제 비용을 항목별로 쌓아 올려 협의해 정합니다.
급증하는 권고 건수
JFTC가 공표한 수치로 금형 무상 보관에 관한 권고는 2022년도 1건에서 2023년도 3건, 2024년도 9건, 2025년도 26건으로 늘었습니다. 각 수치는 금형 보관을 포함한 권고의 건수이며, 반품 같은 다른 위반 행위와 함께 권고된 사안도 1건으로 셉니다.
2026년도는 JFTC 권고 목록(2026년 9월 29일 기준)에 실린 15건의 개요를 당 매체가 직접 세었습니다. 그중 9건이 금형 보관을 포함하고, 그 9건 중 7건은 7월에 나온 권고입니다.
2025년도에는 권고 전체 39건의 3분의 2를 금형 보관이 차지했습니다.
※ 금형 보관을 포함한 권고 건수. 일본 회계연도는 4월~이듬해 3월(2025년도=2025년 4월~2026년 3월). 2022~2024년도는 JFTC·SMEA 리플릿, 2025년도는 JFTC 「2025년도 토리테키법 운용 상황」에 따름. 2026년도는 JFTC 권고 목록(2026년 9월 29일 기준, 15건)을 바탕으로 한 당 매체의 집계이며, 연도 중간이므로 연간 실적과 비교할 수 없습니다. SMEA의 진흥기준 개정 개요 자료에는 2025년도를 24건으로 적은 곳이 있지만, 여기서는 JFTC가 연간 운용 상황으로 공표한 26건을 사용했습니다.
2026년 들어 나온 권고의 대부분은 옛 하청법 조문(제4조 제2항 제3호)을 적용했습니다. 개정법 시행 전에 이뤄진 위탁에는 개정 전 법률이 적용되기 때문이며, 부당한 경제적 이익의 제공 요구를 금지하는 규정은 토리테키법으로 이어졌습니다.
부당한 경제적 이익의 제공 요구라는 유형 전체로 보면, 수탁사에 반환된 금액은 2024년도 1억 8,959만 엔에서 2025년도 12억 8,026만 엔으로 늘었습니다. 운송이나 하역을 무상으로 시킨 사례 등이 함께 들어간 금액이지만, 이 유형의 시정이 빠르게 커졌다는 점은 읽을 수 있습니다.
무상 보관이 계속되는 이유
규칙이 이렇게 분명한데도 왜 무상 보관은 이어질까요? 아래는 공적 자료의 사례와 제조업 공급망에서 일반적으로 볼 수 있는 사정을 바탕으로 당 매체가 정리한 원인 후보이며, 통계로 확인된 것은 아닙니다. 악의라기보다 판단할 사람이 없는 채로 시간이 흘러가는 구조에 가까워 보입니다.
1. 보수용 부품(서비스 부품). 양산이 끝난 뒤에도 수리용 부품 주문이 언제 올지 몰라, 금형을 버려도 된다고 말할 사람이 없습니다. 1년에 몇 개 나가는 주문을 위해 금형을 남길지, 마지막으로 한꺼번에 만들고 금형을 처분할지 정하지 않은 채 보관만 이어집니다.
2. 판단하는 사람과 금형이 있는 곳이 멀리 떨어져 있음. 금형 소유자나 폐기 승인자는 완제품 업체인데 실제로는 2차 가공 협력사가 보관하는 경우, 중간의 1차 부품사는 자사만으로 결정할 수 없습니다. JFTC의 운용 기준에도 수탁 측의 폐기 요청에 "자사만으로 판단하기 어렵다"며 오랫동안 답하지 않은 사례가 위반 행위의 예로 실려 있습니다.
중간의 부품사는 금형을 맡기는 쪽이면서 맡아 두는 쪽이기도 합니다.
※ 거래 단계마다 법 적용 대상인지는 그림 2의 기준으로 개별 판단합니다. 상류의 답이 없다는 이유로 하류의 보관비 부담을 미룰 수 있는 것은 아닙니다.
3. 금형 대장이 없음. 어느 협력사에 어떤 금형이 언제부터 있는지 발주 측이 파악하지 못하면 비용 이야기를 시작할 수도 없습니다. 권고 사례에서 금형 수가 수천 개에 이르는 경우가 눈에 띄는데, 오랜 세월 정리하지 않고 쌓아 둔 결과로 보입니다.
4. 수탁 측이 말을 꺼내기 어려움. 보관비를 청구하거나 폐기를 요청하면 다음 일감에 영향이 있을까 걱정해 그냥 두는 회사도 있습니다. 금형·가공 업계에서는 수탁 측 매출이 특정 거래처에 쏠려 있는 경우가 있어 더욱 말을 꺼내기 어렵습니다. 청구가 없어도 지급해야 한다는 공적 자료의 설명은 이런 거래의 현실에 맞는 것입니다.
폐기·반환·보관 계속, 금형별 행선지를 정하는 법
출발점은 금형마다 행선지를 정하는 것입니다. 선택지는 폐기, 반환(발주 측이 회수), 보관 계속의 세 가지이며, 무엇을 고르느냐에 따라 정해 둘 사항이 달라집니다. 공적 자료도 폐기·회수할지 보관을 계속할지를 수탁 측과 협의해야 한다고 밝힙니다.
향후 사용 계획과 승인자를 확인한 뒤, 세 가지 중 하나로 합의합니다.
판단 재료는 향후 사용 계획입니다. 다음 발주 시기를 구체적으로 말할 수 있는지, 보수용 부품을 몇 년분 공급해야 하는지, 한꺼번에 만들어 재고로 가질 수는 없는지를 따져 봅니다. 이런 질문은 구매 부서만으로 답할 수 없고 영업·서비스·설계의 확인이 필요합니다.
승인자가 사외에 있다면 누가 문의하고 언제까지 답을 받을지 정해 둡니다. 상류 고객이 소유한 금형이라면, 자사가 고객에게 문의할 기한과 답이 올 때까지의 보관비를 누가 부담할지를 가공 협력사와의 협의에서 분명히 해 둡니다.
"보수용이니 남긴다"고 정한 뒤에도 끝이 아닙니다. 보관의 필요성, 장소, 기간, 비용, 다음 재검토일을 따로따로 정해 두어야, 몇 년 뒤 같은 금형이 다시 판단 불가 상태로 돌아가는 것을 막을 수 있습니다.
발주 측 대응: 금형 실사에서 각서까지 6단계
아래 여섯 단계는 공적 안내를 바탕으로, 일본 협력사에 금형을 맡긴 발주 측의 구매·조달 부서가 진행하는 방법을 당 매체가 정리한 것입니다. 일반적인 진행 방식이며, 이 순서를 밟으면 위반이 되지 않는다고 보장하는 것은 아닙니다.
파악, 협의, 정착의 세 단계로 진행합니다.
※ JFTC·SMEA 해설서, FAQ, 진흥기준의 기재를 바탕으로 당 매체가 절차로 정리한 것입니다.
양측이 대조할 수 있는 항목으로 대장을 만든다
현황 조사로 만드는 대장은 발주 측의 자산 관리용일 뿐 아니라 수탁 측 목록과 맞춰 보기 위한 것입니다. 양측이 같은 항목으로 관리하면 협의가 빨라집니다. 최소한 갖출 항목은 다음과 같습니다.
- 금형 번호와 대상 품번, 금형 종류(금속 금형, 목형, 지그, 검사구 등)
- 소유자(자사, 수탁사, 고객, 리스 회사)와 폐기 승인자
- 보관 중인 협력사와 보관 장소, 대략의 크기나 점유 면적
- 마지막 발주일과 마지막 사용일(발주와 실제 사용이 어긋날 수 있으므로 따로 관리)
- 향후 사용 계획(다음 발주 시기, 보수용 부품 필요 여부)
- 협의 이력(언제, 누구와, 무엇을 정했는가)과 다음 재검토일
발주 이력과 계획은 생산관리 부서가 가진 생산 계획과 보수용 부품 수요 정보와 맞춰 확인합니다. 대장을 구매 부서 안에만 두지 말고 관련 부서가 갱신할 수 있게 해 두어야 쌓아 둔 문제가 다시 늘어나지 않습니다.
보관비는 비용 항목과 기간으로 쌓아 올린다
보관비에는 공적으로 정해진 단가가 없습니다. 공적 자료가 드는 비용 항목(창고 사용료 상당액, 외부 창고 사용료, 운송비, 유지보수 비용 등)을 바탕으로 수탁 측의 실제 사정을 듣고 협의합니다. 금액보다 먼저 정할 것은 어떤 금형에 대해, 언제부터 언제까지의 기간을, 어떤 비용 항목으로 계산하느냐입니다.
쌓아 올리는 방법의 이미지로 가상의 예를 보여 드립니다. 어느 가공 협력사에 금형 120개를 맡겼고 18개월간 발주가 없었다는 설정입니다. 단가는 모두 설명을 위해 둔 임의의 숫자이며 시세가 아닙니다.
금형 120개를 18개월 보관한 경우. 비용 항목별로 수량·기간·단가를 나열합니다.
※ 가상의 예입니다. 면적과 단가는 실제 사례나 시세가 아니며, 실제 금액은 수탁 측의 실비와 양측 협의로 정해집니다. 근거 자료(창고 임대료, 작업 시간 기록 등)를 남겨 두면 나중에 재검토하기 쉽습니다.
기간을 어떻게 세는지, 어디까지를 비용에 넣는지는 사안에 따라 판단이 갈립니다. 고민되는 점은 뒤에서 소개하는 상담 창구나 토리테키법에 밝은 변호사 등 전문가에게 확인하십시오.
각서와 진흥기준
일본 경제산업성(METI)은 2026년 6월 24일 수탁중소기업진흥법에 근거한 진흥기준을 개정해 같은 날 시행했습니다. 금형을 보관하게 할 때는 사전에 각서를 맺는 등으로 보관비 지급 등에 대해 명시적으로 합의하도록 노력할 것이 담겨 있습니다.
그림 1과 같은 네 가지 상황을 비롯해 무상 보관을 요구하지 말 것, 보관비는 청구 여부와 상관없이 보관 기간에 맞춰 지급해야 한다는 점도 포함됩니다.
진흥기준은 토리테키법의 금지 행위 자체가 아니라, 발주 측과 수탁 측이 따라야 할 일반 기준으로 국가가 정한 것입니다. 법보다 넓은 거래를 대상으로 하며, 주무 장관이 지도·조언을 하는 근거가 됩니다.
기본 계약이나 발주부터 검수·지급까지의 흐름을 정비할 때 금형 보관 조항도 함께 점검하면 빠짐이 없습니다.
과거 분이 발견되었을 때
현황 조사에서 이미 오랜 기간 무상 보관한 사실이 나올 수도 있습니다. JFTC는 일정한 사유가 인정되면 권고를 하지 않는 취급을 밝혀 두었습니다. 예컨대 조사에 착수하기 전에 발주 측이 위반 행위를 자진 신고하고 수탁 측의 불이익을 회복하는 조치를 한 경우입니다. 2025년도에는 이런 자진 신고가 53건 있었습니다(금형 보관 이외의 위반 행위를 포함한 건수).
과거 분을 어디까지 소급하고 어떻게 정산할지는 개별 판단입니다. 사내에서만 결론을 내지 말고 JFTC나 SMEA의 창구, 법률 전문가와 상담하며 진행하는 것이 현실적입니다.
수탁 측 대응: 맡아 둔 금형을 눈에 보이게 만들어 전달한다
이 절은 반대편 독자를 위한 것입니다. 일본 고객사의 금형을 보관하고 있는 한국 부품사, 또는 그런 일을 하는 일본 현지 법인·공장이 해당합니다. 수탁 측이 할 수 있는 일은 실태를 숫자로 보여 주고, 요청을 기록이 남는 형태로 전달하는 것입니다. 금형·가공 업체는 중소 규모가 많고, 금형 보관 장소는 생산에 쓸 수 있는 면적을 깎아 먹습니다. 먼저 맡아 둔 금형의 전체 모습을 파악하십시오.
맡아 둔 금형을 목록으로 만든다
고객사별로 금형 번호, 품번, 마지막 사용일, 보관 장소와 면적, 관리에 들인 시간과 비용을 정리합니다. 앞 절의 대장과 같은 항목으로 만들어 두면 발주 측 목록과 대조하기 쉽습니다. 금형 수뿐 아니라 차지하는 면적과 품을 보여 주면 보관비 이야기가 구체적이 됩니다.
요청은 서면으로 전하고 기록을 남긴다
폐기해 달라, 회수해 달라, 보관을 계속한다면 비용을 협의하고 싶다는 요청은 구두가 아니라 이메일이나 서면으로 전합니다. 적어 둘 내용은 대상 금형, 마지막 발주일, 희망하는 처리 방식, 답변을 받고 싶은 시기입니다. 보낸 날짜와 상대의 답은 그대로 보관합니다.
수탁 측이 폐기나 회수 희망을 전했다는 것은 공적 자료가 드는 사정의 하나입니다. 하지만 희망을 전하지 않았다면 문제가 되지 않는다는 뜻은 아닙니다. 요청이나 청구가 없어도 지급해야 한다는 점은 앞서 본 대로입니다.
답이 없다고 해서 맡아 둔 금형을 자사 판단만으로 처분하는 것은 피하십시오. 소유자와 별도의 분쟁이 될 수 있으므로, 아래의 창구에 먼저 상담한 뒤 진행하는 것이 안전합니다.
자사가 맡기는 쪽은 아닌지 확인한다
부품사는 고객사의 금형을 맡아 두는 한편, 자사의 금형이나 지그를 외주 업체에 맡겨 둔 경우가 흔합니다. 그림 2의 발주 측 기준에 해당하는 거래에서는 외주 업체에 대해 자사가 발주 측의 의무를 진다는 뜻입니다. 고객사에 요구하는 것을 자사 외주 업체에도 하고 있는지 점검하십시오.
일본에서 상담할 수 있는 창구
거래처와의 대화가 진전되지 않거나 자사의 상황이 문제에 해당하는지 판단이 서지 않는다면 공적 창구를 이용할 수 있습니다(주로 일본어로 운영됩니다).
- Torihiki Kakekomi-dera(토리히키 가케코미데라): SMEA 위탁 사업으로 일본 전국 48곳에 설치된 상담 창구(2025년 12월까지 명칭은 Shitauke Kakekomi-dera). 기업 간 거래 상담을 받고, 변호사 상담과 재판 외 분쟁 해결 절차도 운영합니다. 일본 국내 수신자 부담 번호는 0120-418-618이며, 해외에서는 연결되지 않을 수 있습니다.
- JFTC: 토리테키법 상담 창구와, 위반이 의심되는 사실을 알리는 신고 창구가 있습니다.
- SMEA와 각 지역 경제산업국: 토리테키법 상담을 받습니다.
수탁 측이 JFTC나 SMEA 등에 위반 사실을 알리는 경우도 있습니다. 토리테키법은 이를 이유로 발주 측이 거래 물량을 줄이거나 거래를 끊는 것을 금지합니다(제5조 제1항 제7호). 상담할 때는 금형 목록, 발주 이력, 거래처와 주고받은 기록을 준비해 가면 상황을 설명하기 쉽습니다.
금형 합의 체크리스트: 소유·보관·폐기·비용
토리테키법이 거래에 적용되는지와 관계없이, 일본 협력사마다 서면으로 정해 두어야 할 사항입니다. 새 금형을 발주할 때, 양산이 끝났을 때, 연간 재검토 때 사용하십시오.
소유
- 각 금형의 법적 소유자: 자사, 수탁사, 고객, 리스 회사 중 어디인가
- 금형 비용을 어떻게 지불했는가: 금형 별도 발주인지 부품 단가에 상각한 것인지, 상각은 끝났는가
- 소유자가 금형에 표시(태그·명판)되어 있고 양측의 자산 대장에 기록되어 있는가
- 폐기·양도·개조를 승인할 수 있는 사람은 누구인가
보관
- 보관 장소(협력사 공장, 외부 창고)와 면적
- 보관 기간의 정의: 발주가 없는 기간으로 볼지, 언제부터 셀지
- 유지보수 범위(방청, 점검)와 빈도
- 재고 조사나 상태 보고를 별도 유상 작업으로 할지
- 보험과 손상·분실 시 책임
폐기와 반환
- 폐기·반환을 판단하는 기준(예: 일정 기간 발주 없음, 보수용 부품 공급 종료)
- 수탁 측의 요청에 소유자나 승인자가 답해야 하는 기한
- 처분이나 반환 운송을 누가 수배하고 비용을 부담하는지, 고철 매각 수익은 누구 몫인지
- 남겨 둘 기록: 폐기 증명서, 사진, 인계 확인표
비용과 지급
- 비용 항목(공간, 유지보수, 운송)과 각각의 계산 방법
- 지급 시기(예: 회계연도마다 발주 상황을 확인한 뒤 1회)와, 지급이 청구서에 좌우되지 않는다는 점
- 과거 보관 기간의 처리 방법
- 다음 재검토일과 양측의 대장 관리 책임자
이메일 문안
상황에 맞게 고쳐 쓰십시오. 일본 협력사와는 보통 영어나 일본어로 소통하므로 영문 문안을 실었습니다. 제2언어로 읽는 상대도 답하기 쉽도록 필요한 정보를 항목으로 짧게 요청하는 형식입니다. 비용이나 과거 기간에 관한 표현은 보내기 전에 법무팀이 검토하게 하십시오.
발주 측(한국 본사 등) → 일본 협력사: 금형 현황 조사 요청 (협력사에 맡긴 금형 목록, 크기, 마지막 사용일, 관리 비용, 소유자를 요청하고 폐기·반환·보관 계속을 협의하자는 내용)
Subject: Request: Inventory of our tooling at your plant

Dear [Name],

We are reviewing all tooling (molds, dies, jigs, and gauges) that we have
placed with our suppliers. Could you send us a list of the tooling for
our parts currently at your site, with the following for each item?

1. Tool number and the part number it produces
2. Tool type and location (your plant or an outside warehouse)
3. Approximate size or floor area it occupies
4. Date it was last used for production
5. Any maintenance or inspection you have carried out, and its cost
6. Who owns the tool, if your records show this

Based on the list, we would like to agree with you, item by item,
whether to scrap, return, or keep each tool, and on the storage fee
for any tooling we ask you to keep.

Could you reply by [date]? Please let us know if an Excel template
would help.

Best regards,
[Name]
[Company]
수탁 측(한국 부품사 등) → 일본 고객사: 폐기·반환 판단 요청 (보관 중인 금형 목록과 마지막 발주일을 알리고 폐기·반환·보관 계속 중 선택과 답변 기한을 요청하는 내용)
Subject: Request for decision: Stored tooling for [part numbers]

Dear [Name],

We are holding the tooling listed below for your parts. There have been
no orders for these parts since the dates shown.

[Tool number] / [Part number] / last order: [date] / floor area: [m²]

Could you let us know, for each item, whether you would like us to:
(a) scrap it, (b) return it to you, or (c) keep storing it?
If you would like us to keep it, we would like to discuss a storage
fee and the next review date.

We would appreciate your answer by [date]. Until we hear from you, we
will keep the tooling as it is.

Best regards,
[Name]
[Company]
이 글의 한계
- 이 글은 출처에 적은 시점의 일본 공적 자료(JFTC, SMEA, METI)를 요약한 것입니다. 법률 자문이 아니며, 개별 거래가 위반인지는 사실관계에 따라 달라집니다.
- 한국을 포함한 일본 밖의 기업, 또는 해외 법인과 일본 협력사 사이의 거래에 이 법이 적용되는지는 여기서 결론내지 않았습니다. 법무팀이나 일본 변호사에게 확인하십시오.
- 그림 2의 적용 기준은 제조위탁에 한한 것입니다. 다른 거래 유형은 이 글에서 다루지 않습니다.
- 한국 하도급법과 한국 공정거래위원회 가이드라인에 관한 설명은 공개 자료의 요약 수준이며, 이번에 조문과 가이드라인 전문을 대조하지 않았습니다.
- 그림 8은 가상의 예입니다. 실제 보관비는 수탁 측의 실비와 협의에 따라 달라집니다.
- 2026년도 건수는 연도 중간의 집계이며 2026년 9월 29일 기준 목록에 따릅니다.
- 공적 자료 대부분은 일본어로만 제공됩니다. 특정 사항에 의지하기 전에 변호사에게 원문 표현을 확인받으십시오.
정리
- 오랫동안 발주하지 않으면서 보관비를 부담하지 않고 금형을 보관하게 하면, 일본 토리테키법(구 하청법)의 "부당한 경제적 이익의 제공 요구"에 해당할 수 있다
- 금속 금형뿐 아니라 목형·지그·검사구·설비도 대상이다. 수탁사 소유 금형도 폐기에 발주 측 승인이 필요하면 같은 취급을 받는다
- 공적 안내에 따르면 보관비는 청구서 유무와 상관없이 보관 기간에 맞춰 지급해야 한다
- 금형 보관 관련 권고는 2025년도에 26건이고, 2026년도도 권고 목록(9월 29일 기준)을 당 매체가 센 결과 9건이다
- 발주 측은 현황 조사·협의·각서·연 1회 재검토를, 수탁 측은 목록 작성과 서면 요청을 진행한다
첫걸음은 어느 협력사에 어떤 금형이 있는지 목록으로 만들고, 금형별 승인자를 확인한 뒤, 폐기·반환·보관 계속 중 무엇으로 할지를 협의 테이블에 올리는 것입니다. 개별 거래가 위반인지는 사정에 따라 달라지므로, 판단이 서지 않을 때는 법무팀, 일본 JFTC·SMEA의 창구, 일본 변호사에게 확인하십시오.
자주 묻는 질문
일본 협력사에 있는 금형의 소유자는 누구인가요?
계약과 금형 비용을 어떻게 지불했느냐에 따라 다릅니다. 발주 측이 소유한 금형을 빌려주는 경우가 흔하지만, 금형 비용을 부품 단가에 상각하는 경우 법적 소유자가 수탁사로 남기도 합니다. JFTC의 안내에 따르면 수탁사 소유 금형이라도, 폐기에 승인이 필요한 경우처럼 발주 측이 관리하고 있으면 보관의 면에서는 발주 측 소유 금형과 같게 다뤄질 수 있습니다.
일본 협력사에 금형을 1년간 무상으로 보관시켜도 되나요?
원칙적으로 안 됩니다. "1년"은 과거 위반 사례에 나온 기간이며 무상 보관의 허용 기간이 아닙니다. JFTC는 보관비를 보관 기간에 맞춰 지급해야 한다고 밝히고 있습니다.
수탁사가 청구서를 보내지 않으면 지급하지 않아도 되나요?
법이 적용되는 거래에 대한 공적 안내로는 지급해야 합니다. 보관비는 수탁사가 요청하는지와 상관없이 보관 기간에 맞춰 발생합니다. 양측이 회계연도마다 한 번 발주 상황을 확인하고 그 해의 보관분을 한꺼번에 지급하기로 합의하는 방법도 있습니다.
일본 하청법(토리테키법)은 한국 기업에도 적용되나요?
이 글은 자사의 경우를 단정하지 않습니다. 적용은 거래 내용과 각 당사자의 규모에 달려 있고, 일부 일본 법률사무소는 거래가 일본과 실질적으로 연결되어 있으면 외국 기업도 대상이 될 수 있다고 설명합니다. 한국 내 거래에는 한국 하도급법이 따로 적용될 수 있으므로 법무팀이나 일본 변호사에게 확인하십시오.
금형 보관 합의서에는 무엇을 넣어야 하나요?
최소한 소유자와 폐기 승인자, 보관 장소와 기간, 유지보수 범위, 보관비 항목과 지급 시기, 폐기·반환 절차와 비용 부담자, 다음 재검토일을 넣으십시오. 위의 체크리스트를 참고하십시오.
출처
- 법 조문(제2조, 제5조 제2항 제2호, 제10조): e-Gov 법령 검색, 제조위탁 등에 따른 중소수탁사업자에 대한 대금 지급 지연 등의 방지에 관한 법률(일본어)
- 공식 영문 명칭과 약칭 "Fair Transactions Act": JFTC 발표 자료(2025년 7월 16일)
- 금형 등의 보관에 대한 생각, 운용 기준의 위반 사례, 자진 신고, 상담 창구: JFTC·SMEA 「토리테키법 해설서」(2025년 11월)(일본어)
- 위반 사례에서 인정된 네 가지 사정, 보관비 지급 유의점: JFTC 「토리테키법 FAQ」 Q119(일본어)
- 2022~2024년도 금형 무상 보관 관련 권고 건수: JFTC·SMEA 리플릿 「금형 무상 보관에 대한 감시를 강화하고 있습니다」(2025년 11월 13일 기준)(일본어)
- 2025년도 권고 건수, 금형 관련 26건, 원상회복 금액, 자진 신고, 권고 사건 개요: JFTC 「2025년도 토리테키법 운용 상황」(2026년 6월 10일)(일본어)
- 2026년도 권고 사례: JFTC 「토리테키법 권고 목록(2026년도)」(2026년 9월 29일 기준)(일본어)
- 보관비 상당액이 공표된 사례: JFTC 하청법 권고 목록 2024년도, 2023년도(일본어)
- 진흥기준 개정(2026년 6월 24일): METI 보도자료, SMEA 「진흥기준」(일본어)
- 목형·지그 등의 제조위탁 추가: JFTC 2026년 1월 시행 개정 포인트 설명회 자료(일본어)
- Torihiki Kakekomi-dera: 사업 소개 사이트(일본어)
- 한국 하도급법 제12조의2(경제적 이익의 부당요구 금지): CaseNote 조문 정보(한국어. 게재된 조문은 2009년 시행 기준이므로 현행 조문은 국가법령정보센터에서 확인)
- 한국 공정거래위원회 「하도급 금형 거래 가이드라인」(2020년 10월): 뉴시스 보도, 김·장 법률사무소 해설(한국어)
일본어 원문 기사이 가이드는 일본 독자를 위해 쓴 MONOSCOPE 기사를 바탕으로 했습니다: 金型の無償保管はなぜ違反?取適法の勧告事例と発注側・受注側の対策
편집자 소개
 MONOSCOPE 편집자FOUNDER & EDITOR
플랜트 설비 제조사와 플랜트 엔지니어링 회사에서 약 10년간 설비 제안, 설계, 시운전을 맡은 뒤 디지털 마케팅으로 옮겼습니다. 현재는 B2B 제조기업의 웹 컨설턴트로서 기업이 제품과 기술을 알기 쉽게 설명하도록 돕고 있습니다. 일본 국가자격인 에너지관리사(Energy Manager)와 제3종 전기주임기술자를 보유하고 있습니다.
2017년부터 엔지니어링 블로그를 운영해 500편 이상의 글을 썼고, 구독자 약 2만 명의 일본어 YouTube 채널을 운영합니다. 모든 가이드는 일본 생산 현장의 시각으로 쓰고, 인용한 규격과 대조해 검증합니다.