「半導体製造」という言葉を、ここ数年ニュースで目にする機会が急に増えたと感じている方も多いのではないでしょうか。
実際には、生成AIの普及による需要の急拡大、経済安全保障を背景にした各国の工場誘致、微細化の限界を補う新しい技術の登場など、いくつもの流れが同時に重なっています。日本でも大型の工場建設が相次ぎ、製造業全体に影響が広がりつつあります。
この記事では、半導体製造が注目される背景を、市場と政策の動き、技術の歴史、従来技術との違い、メリット、課題と導入時の注意点という順で整理します。
半導体製造が注目される背景
半導体製造への注目は、ひとつの理由だけで説明できるものではありません。需要・政策・技術・人材の4つの面から見ると、全体像がつかみやすくなります。
需要の拡大と供給体制の見直しが同時に進んでいます。
AI需要による市場の急拡大
最も大きな要因は、生成AIを動かすデータセンター向けの需要です。AIの計算には高性能なGPUなどのロジック半導体と、それに大量のデータを送り込む高速なメモリが欠かせません。
世界半導体市場統計(WSTS)の2026年春季予測では、2025年の世界半導体市場は7,956億ドルで前年比26.2%増でした。2026年は約1兆5,112億ドルと、前年からほぼ倍増する見通しで、特にメモリとロジックが伸びるとされています。
つくる量が増えれば、工場と製造装置への投資も増えます。日本半導体製造装置協会(SEAJ)は、日本製半導体製造装置の販売高が2026年度に6兆5,502億円、2028年度には7兆7,718億円に達すると予測しています。
AI向けの投資を背景に、今後も増加が続く見通しです。
※出典:日本半導体製造装置協会「半導体・FPD製造装置 需要予測(2026年度〜2028年度)」(2026年7月)。日本製装置の国内外への販売高。
経済安全保障と国内工場の誘致
半導体は自動車、家電、通信、防衛まであらゆる分野で使われるため、供給が止まると経済全体に影響が及びます。特定の地域に生産が集中するリスクが意識され、各国が自国内に工場を確保しようと動いています。
日本政府は「AI・半導体産業基盤強化フレーム」で、2030年度までの7年間に10兆円以上の公的支援を行い、10年間で50兆円を超える官民投資を促すとしています。熊本県のJASMや北海道のRapidusなど、大型の工場計画が支援を受けて進んでいます。
背景には、日本の存在感の低下もあります。ジェトロの資料によると、日本の半導体の世界市場シェアは1988年に50%を超えていましたが、2019年時点では1割程度まで下がっています。
一方で、装置や材料の分野では今も世界的な競争力を保っています。強みのある装置・材料と、新たに誘致する工場を組み合わせて供給網を立て直すことが、国内政策の大きな狙いだと言えます。
微細化の限界と後工程の重要性
半導体は長く、回路を細かくすることで性能を高めてきました。しかし微細化が原子の大きさに近づくにつれ、1世代進めるための技術的な難しさとコストが急激に上がっています。
そこで、複数のチップを1つのパッケージにまとめて性能を引き出す先端パッケージが注目されています。これまで脇役とみられがちだった後工程が、性能を左右する主役の一つになりつつあるのです。
大きなチップを1つつくる代わりに、機能ごとに小さなチップ(チップレット)に分けてつくり、後から1つのパッケージにまとめる考え方も広がっています。小さなチップのほうが不良が出にくく、機能ごとに最適な製造技術を選べるためです。
人材の不足
工場が増えれば、それを動かす人も必要になります。経済産業省の資料では、今後10年間で約4万人の半導体人材が必要とされています。
プロセス技術者や設備保全、品質管理など、製造業で経験を積んだ人材の活躍の場が広がっている分野だと言えます。
特に、クリーンルームでの装置の立ち上げや保守、歩留まりの改善といった仕事は、現場経験がものを言う領域です。他の業界で培った設備やデータ分析の知見が、そのまま生かせる場面も少なくありません。
半導体製造の歴史と進化
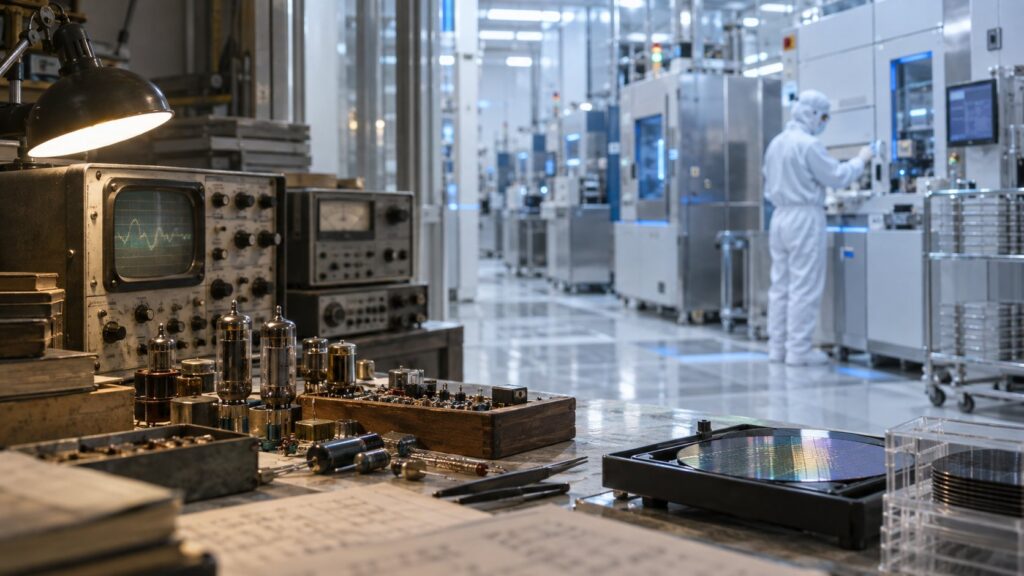
半導体製造の技術は、発明から70年あまりで大きく姿を変えてきました。主な流れを3つの時代に分けて見ていきます。
誕生期、日本の隆盛と転換期、先端化の時代の3つに分かれます。
※年代は代表的な出来事の目安です。技術の普及時期は製品や企業によって異なります。
1947年に発明されたトランジスタは、真空管に代わる小さく壊れにくい素子として登場しました。1950年代末には複数の素子を1枚の基板にまとめる集積回路が生まれ、今日の半導体製造の原型ができあがります。
1965年には、集積回路に載る素子の数が短い周期で倍増していくという「ムーアの法則」が示されました。この予測は、その後半世紀にわたって業界全体が微細化を進める道しるべとなりました。
1980年代には、日本のメーカーがDRAMを中心に世界市場を席巻し、1988年には世界シェアが50%を超えました。その後、設計と製造を分ける水平分業が広がり、製造を専門に請け負うファウンドリが力をつけていきます。
2000年代以降はウェーハの大口径化と工場の自動化が進み、2010年代にはトランジスタやメモリの構造が立体化しました。現在は、EUV露光による微細化と、先端パッケージによる集積の両輪で進化が続いています。
こうして振り返ると、半導体製造は壁に突き当たるたびに、新しい材料・構造・装置で乗り越えてきた歴史だと言えます。今の先端パッケージや新構造も、その延長線上にある取り組みです。
従来技術との違い
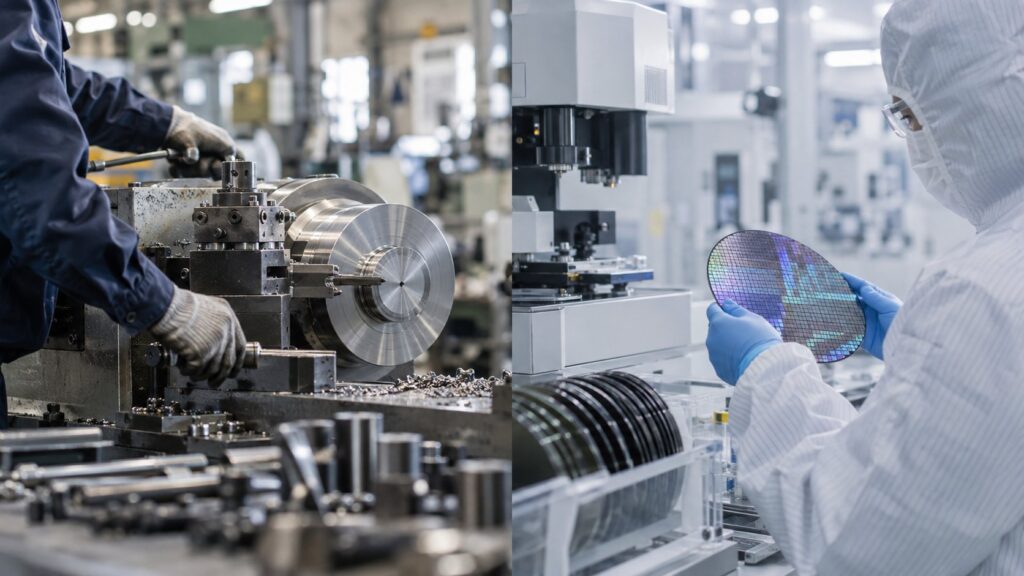
現在の先端的な半導体製造は、従来の製造と比べて何が変わったのでしょうか。代表的な違いを図にまとめました。
微細化の方法、構造、前工程と後工程の関係が変わっています。
※従来の技術も多くの製品で使われ続けており、用途に応じて使い分けられています。
微細化の方法の違い
従来は、露光装置の光を短い波長に切り替えることで回路を細かくしてきました。ところがArF(波長193nm)の先で次の光源の実用化に長い時間がかかり、その間は露光を複数回に分けるなどの工夫で微細化を続けてきました。
現在は、波長13.5nmのEUVが実用化され、1回の露光でより細かい模様を描けるようになりました。ただし装置は非常に高価で、使いこなすには材料やマスクも含めた総合的な技術が求められます。
トランジスタ構造の違い
従来のトランジスタは、平らなシリコンの表面に電流の通り道をつくる平面型でした。微細化が進むと、電流を止めたいときにも漏れ出してしまう問題が大きくなります。
そこで、通り道をひれ(フィン)のように立ち上げて三方から制御するFinFETや、四方を囲むGAA(ゲート・オール・アラウンド)が登場しました。平面から立体へという変化に合わせ、成膜やエッチングの工程も格段に複雑になっています。
前工程と後工程の関係の違い
従来の後工程は、完成したチップを保護し、基板に実装できる形にすることが主な役割でした。前工程と後工程は、求められる精度も担う企業も明確に分かれていました。
先端パッケージでは、複数のチップを微細な配線で結ぶため、後工程にも前工程に近い精度や設備が必要になります。前工程と後工程の境界があいまいになってきたことが、現在の大きな特徴です。
工場の運営も変わりつつあります。以前はベテランの経験と勘に頼っていた装置の条件出しや異常の予兆の把握を、装置から集めた大量のデータとAIで管理する取り組みが広がっています。
半導体製造のメリット
半導体製造の技術が進むことで、製品や社会、そして製造業にどんなメリットがあるのかを3つの視点で見ていきます。
製品・コスト・産業の3つの面で効果があります。
性能向上と省電力を同時に実現できる
回路を細かくしたり、チップを近くに積み重ねたりすると、信号が移動する距離が短くなります。その結果、処理が速くなると同時に、同じ処理に使う電力を減らせるのが大きな利点です。
データセンターの電力消費が社会的な課題になるなかで、省電力化は脱炭素の観点からも重要なテーマになっています。
スマートフォンのバッテリーが長持ちするようになったのも、電気自動車の航続距離が伸びているのも、半導体の省電力化が積み重なった成果の一つです。
1枚のウェーハから大量のチップをつくれる
半導体製造は、1枚のウェーハ上に同じ回路を一度に数百から数千個つくる仕組みです。微細化でチップが小さくなれば、同じウェーハから取れる数が増え、1個あたりのコストを下げられます。
歩留まりが安定すれば、高度な機能を持つ部品を安定した品質で大量に供給できます。これが、半導体がこれほど多くの製品に使われるようになった理由の一つです。
日本の装置・材料の強みを生かせる
経済産業省の資料では、2021年の半導体製造装置の世界シェアは日本が31%、主要部素材では48%とされています。工程が複雑になるほど、高精度な装置や高純度の材料の重要性は増します。
日本には、機械加工や化学、精密計測など、半導体製造を支える周辺技術を持つ企業が数多くあります。半導体向けの需要拡大は、こうした企業にとって事業を広げる機会にもなります。
半導体製造の課題と導入時の注意点
一方で、半導体製造には特有の難しさもあります。工場の新設や、半導体向けに事業を広げる際に押さえておきたい3つの点を整理します。
巨額の投資と需要の変動
半導体工場の建設には、建屋やクリーンルーム、装置を合わせて巨額の投資が必要です。一方で半導体の需要は景気やIT投資の動向で大きく変動し、「シリコンサイクル」と呼ばれる好不況の波があります。
需要が落ち込んだときにも固定費は変わらないため、投資のタイミングと規模の判断が経営を大きく左右します。装置や材料で参入する企業にとっても、受注の波に備えた体制づくりが欠かせません。
好況期に生産能力を増やしすぎると、不況期には設備が余ってしまいます。複数の顧客や用途に販売先を分散しておくことも、変動への備えになります。
水・電力と環境への負荷
半導体工場では、ウェーハの洗浄に大量の超純水を使い、クリーンルームの空調や装置の稼働にも多くの電力を消費します。工場の立地では、水と電力を安定して確保できるかが重要な条件になります。
また、エッチングや成膜では温室効果の高いガスも使われます。排水の処理や地下水の保全、再生可能エネルギーの活用など、地域と共存するための取り組みが求められています。
そのため新しい工場では、使った水を回収して再利用する仕組みや、省エネ型の設備の導入が進められています。立地を検討する段階から、自治体や地域の関係者と対話を重ねることが大切です。
人材の確保と技術の継承
半導体製造は、装置・材料・プロセス・品質のどれか一つが欠けても成り立ちません。工場の新設が相次ぐなか、経験を持つ技術者の取り合いが起きています。
半導体向けに部品や装置を納める企業でも同じ課題があります。クリーンルームで使える部品には、発じんの少なさや材料の純度など、一般の産業機械とは異なる基準が求められるためです。
外部からの採用だけでなく、社内での育成と、ベテランの知見をデータとして残す仕組みが重要です。大学や高専と連携した人材育成の取り組みも、各地で始まっています。
まとめ
- AI需要の拡大で、世界半導体市場は2026年に約1兆5,112億ドルに達する見通し(WSTS)
- 経済安全保障を背景に、日本は2030年度までに10兆円以上の公的支援を行う方針
- 微細化の限界を補うため、立体構造や先端パッケージなど新しい技術が広がっている
- 性能向上と省電力、日本の装置・材料の強みを生かせる点がメリット
- 巨額投資と需要変動、水・電力、人材確保が主な課題
半導体製造の基本的な仕組みは半導体製造とはで、用途や国内の事例は半導体製造の主な用途と導入事例で詳しく紹介しています。関連するテーマとして、電子・半導体業界や脱炭素・カーボンニュートラル、人手不足・省人化の記事もあわせてご覧ください。
半導体製造については、半導体製造の技術ページから関連記事もあわせてご覧ください。
出典
- 世界半導体市場:一般社団法人電子情報技術産業協会「WSTS 2026年春季半導体市場予測について」(2026年6月2日)
- 日本製半導体製造装置の販売高:一般社団法人日本半導体製造装置協会「半導体・FPD製造装置 需要予測(2026年度〜2028年度)」(2026年7月2日)
- 公的支援の方針:経済産業省「AI・半導体産業基盤強化フレーム」
- 日本の世界シェアの推移:ジェトロ「復活目指す日本の半導体(前編)安定供給のため、公的支援で後押し」
- 装置・部素材のシェア、人材需要:経済産業省「半導体・デジタル産業戦略について」(令和5年7月)
- 露光の光源と波長:ASML「Light and lasers」

コメント