「金型・加工業界の構造」と聞くと、大手メーカーの下に小さな町工場が連なる、ピラミッド型の下請け構造を思い浮かべる方が多いのではないでしょうか。
実際には、素材や設備のメーカーから、金型メーカー、量産加工、専門工程の協力工場、完成品メーカーまで、役割の異なる企業が網の目のようにつながっています。どこに立つ企業かによって、利益の出方も働き方も大きく変わるのがこの業界の特徴です。
この記事では、金型・加工業界の構造を、サプライチェーンの全体像、階層ごとの企業の特徴、お金とモノの流れ、利益構造、業界構造の変化、構造から考えるキャリアの選び方という順で整理します。
金型・加工業界の全体像
金型・加工業界は、素材から完成品までつながる長いサプライチェーンの中ほどに位置します。川上の素材・設備メーカーから材料と機械を受け取り、型と部品に変えて、川下の部品メーカーや完成品メーカーに届ける役割です。
素材から完成品まで、型と加工が各段階をつないでいます。
※完成品メーカーが金型メーカーに直接発注するなど、実際の取引は案件ごとに異なります。
この構造の特徴は、型の出来が川下の量産の品質とコストを左右する点です。金型は一つひとつが受注生産で、完成品メーカーの新製品の開発が始まると、その情報がサプライチェーンをさかのぼって型の注文になります。
「業界とは」の記事で紹介した企業の分類は、この図の中段にあたります。この記事では、川上の素材・設備メーカーや川下の発注元も含めて、企業どうしの関係とお金の流れを整理します。
地理的に見ると、金型の生産額は愛知県が最も多く、神奈川県、大阪府、静岡県、岐阜県が続きます。完成品メーカーの工場の近くに金型・加工メーカーと協力工場が集まり、地域の中で分業が完結しやすいのも、この業界の構造を形づくる要素です。
階層ごとの企業の特徴
同じ業界でも、階層や規模によって企業の姿は大きく異なります。まず、金型の事業所の規模の偏りを数字で確認しておきます。
日本金型工業会の集計では、2024年の金型事業所4,077のうち、従業者9人以下の事業所が62.4%を占めます。一方で、生産額に占める割合は9.4%にとどまります。
反対に、従業者100人以上の事業所は全体の約2%にすぎませんが、生産額の41.7%を占めています。数の上では小規模な事業所が中心で、金額の上では一部の中堅・大手が大きな比重を持つ構造です。
同じ金型業界でも、規模によって担う仕事と働き方が異なります。
※数値は2024年、日本金型工業会「製造業事業所調査(令和6年)」より。100人以上は300人以上を含む。仕事や働き方は一般的な傾向です。
川上:素材・設備メーカー
鉄鋼や非鉄金属、樹脂などの素材メーカーと、工作機械・プレス機・切削工具などの設備メーカーです。大企業が多く、金型・加工業界にとっては材料費と設備投資を左右する取引先になります。
鋼材やエネルギーの価格が上がると、その影響は加工会社のコストに直接はね返ります。値上がり分をどこまで取引価格に反映できるかが、中小の加工会社の収益を大きく左右します。
金型メーカー
金型メーカーは、一品物の型を受注生産します。自動車の車体用の大型プレス型を手がける企業から、電子部品用の精密な型に特化した企業まで、得意分野によって規模も設備も大きく異なります。
設計から加工、仕上げ、トライまでを一貫して担う企業ほど付加価値を取り込みやすく、型の設計力が企業の競争力を決めると言えます。一方で、小規模な企業は型部品の加工や修理を専門に請け負うことが多くなります。
量産加工メーカー(プレス・切削・鋳鍛造)
金型を使って部品を量産する企業です。自動車の車体骨格部品を量産する上場企業から、地域の小さなプレス工場まで幅があります。一品物をつくる金型メーカーより、量産を担う企業の方が売上規模は大きくなりやすい傾向があります。
量産加工では、設備の稼働率と不良率が利益を左右します。1個あたりの利益は小さくても、数を安定して流し続けることで稼ぐビジネスと言えます。
専門工程の協力工場
熱処理、表面処理、研削、放電加工など、特定の工程だけを請け負う企業です。多くは小規模で、同じ地域の金型・加工メーカーから仕事を受けています。
一社ごとの規模は小さくても、産業集積地の分業を支える欠かせない存在です。特定の工程で高い技術を持てば、遠方からも仕事が集まります。
発注元(完成品メーカー・Tier1)
自動車メーカーや部品メーカーなどの発注元は、仕様と価格、納期を決める立場にあります。なかには社内に金型部門を持ち、重要な型を自社でつくる企業もあります。
経済産業省の機械統計では、2026年1〜7月の金型生産額のうち、自社で使うためにつくられた型(内製)の比率は25.9%でした。型のおよそ4分の1は、使う側の企業が自らつくっている計算です。
お金とモノの流れ(商流)
金型・加工業界の取引は、発注元が仕様を示し、受注側が見積りを出して受ける形が基本です。金型は受注から量産、保守、保管まで長い期間にわたって扱われるため、商流も一度の売買では終わりません。
発注前、製作・納入、量産後の3つの段階に分かれます。
※型代を一括で受け取るか、部品の単価に含めて回収するかなど、支払い方は取引によって異なります。
系列と独立系
自動車業界では、完成車メーカーを頂点とした長期の取引関係が続いてきました。量産加工の大手にも、特定の完成車メーカー向けの比率が高い企業があります。たとえば、エイチワンはホンダ向けが9割弱、フタバ産業はトヨタグループ向けが約8割を占めます(2026年3月期時点の企業情報)。
一方で、中小の金型メーカーには、特定の系列に属さず複数の発注元と取引する企業も少なくありません。取引先を分散できているかどうかは、景気の波に対する強さにつながります。
商社・仲介の役割
金型や加工部品の取引には、商社や部品メーカーが間に入ることもあります。海外の工場向けに型を手配したり、複数の加工会社を束ねて部品を一括で納めたりする役割です。
中小の加工会社にとっては、自社だけでは届かない顧客や海外案件につながる窓口にもなります。
一方で、仲介が入るほど受注側の取り分は小さくなりやすく、発注元と直接取引できるかどうかは、加工会社の収益性を分けるポイントの一つです。自社の技術を発信して、直接の引合いを増やそうとする中小企業も増えています。
価格決定と取引慣行
価格は、工数と材料費の積み上げをもとに、発注元との交渉で決まります。発注元の立場が強く、原価低減の要請や型の無償保管など、受注側に負担が偏りやすい取引慣行が課題とされてきました。
2026年1月には下請法が「中小受託取引適正化法(取適法)」に改められました。量産が終わった型の保管費用や、材料費・人件費の上昇分を、受注側が正当に求めやすい環境が整いつつあります。
利益構造:どこが儲かるのか
では、金型・加工業界ではどこで利益が生まれるのでしょうか。同じ業界でも、工程や立ち位置によって稼ぎ方は大きく異なります。
上流の設計・提案と、下流の保守に付加価値が集まりやすい構造です。
付加価値が高いのは、型の構造や工法を提案する設計段階です。発注元の開発段階から関われる企業ほど、価格ではなく技術で選ばれやすくなります。
反対に、図面どおりに加工するだけの仕事は、国内外の多くの企業と比べられ、価格競争になりやすい領域です。輸入される型が増えているのも、この領域が中心と考えられます。
上場企業の決算を見ると、量産加工の大手でも利益率は高くありません。2026年3月期の営業利益率は、ユニプレスが約4.2%、アーレスティが約2.2%、田中精密工業が約5.4%でした(各社の売上高と営業利益から算出)。
量産加工は売上高が大きい一方で、材料費の比率が高く、設備の減価償却費も重くなりがちです。材料価格の変動を取引価格に反映できるかどうかで、利益率は大きく変わります。
中小の金型メーカーは、さらに厳しい状況にあります。帝国データバンクの調査を報じた金型新聞によると、2024年度の業績は赤字が37.3%、減益が23%で、約6割が業績を悪化させていました。
一方で、金型は一度納めれば、量産が続く間は修理や改造の依頼が入ります。保守や設計変更への対応は、新しい型ほど大きな金額にはならないものの、安定した収入源として経営を支えています。
業界構造の変化
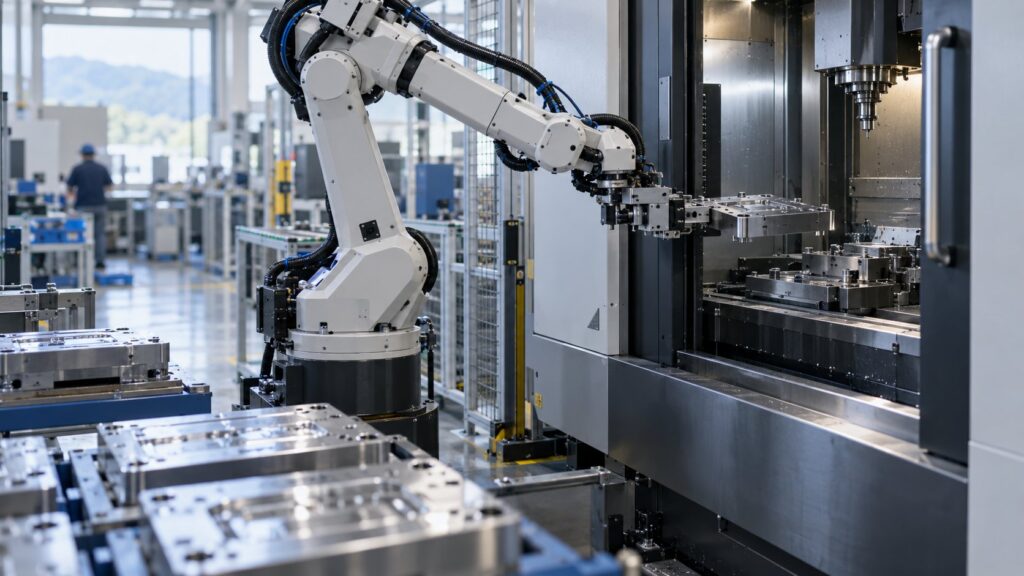
金型・加工業界の構造は、担い手の減少、海外との分業、電動化という3つの変化によって、少しずつ形を変えています。
担い手の減少と集約
金型の事業所は、1991年の約1万3,000から2024年には4,077まで減りました。帝国データバンクの調査では、2025年1〜9月の金型メーカーの倒産・休廃業・解散が126件と、4年連続で増えるペースです。
同じ報道では、背景として人材難や市場の低迷に加え、取引先の海外移転や内製化、原材料価格の上昇も挙げられています。特に小規模な企業ほど、設備の更新や後継者の確保が難しくなっています。
廃業した企業の仕事は、残った企業に移っていきます。事業承継やM&Aで設備と人材を引き継ぐ動きも、今後さらに増えると考えられます。
海外移転と輸入の定着
発注元の海外生産に合わせて、量産加工の大手は海外に拠点を広げてきました。2026年3月期の海外比率は、フタバ産業が55%、アーレスティが53%です。
一方で、2025年の金型の輸入額は約1,339億円で、うち約6割が中国からです。国内の企業には、難易度の高い型や短納期への対応など、海外との違いを出せる仕事が求められています。
電動化と事業の転換
電動化では、モーターコアや電池関連部品など新しい領域が生まれています。精密金型の技術を持つ三井ハイテックは、モーターコアなどの電機部品が売上の71%を占めるまでになりました(2026年1月期)。
既存の強みを新しい部品に展開できるかどうかが、これからの業界の勢力図を塗り替える分岐点になりそうです。
業界構造から考えるキャリアの選び方
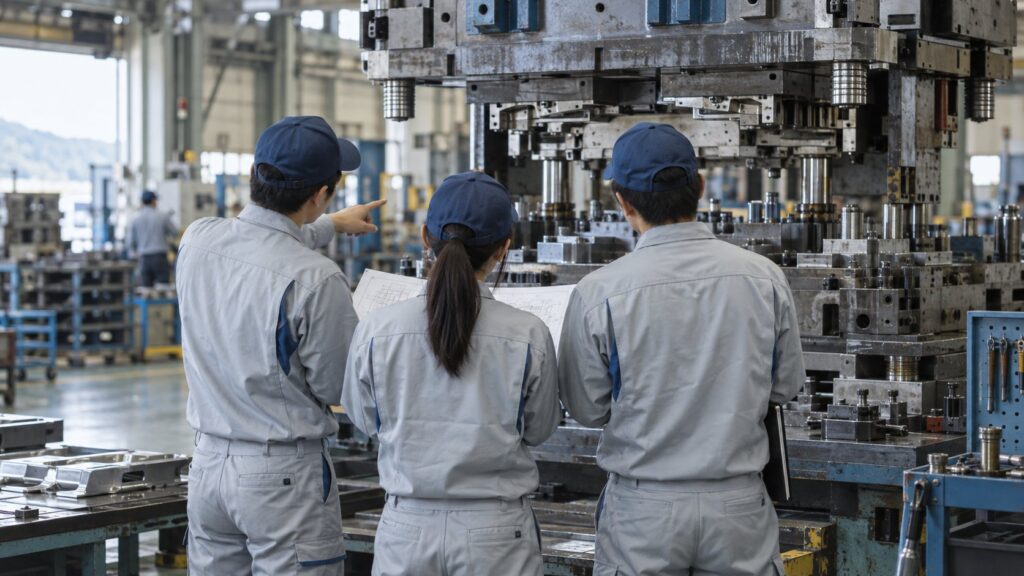
ここまでの構造を踏まえると、どの階層・立ち位置の企業を選ぶかで、積める経験は大きく変わります。代表的な選択肢を比べてみます。
どの階層で働くかによって、身につく経験の中身が変わります。
※同じ立ち位置でも、会社の規模や方針によって経験できる範囲は異なります。
技能を軸にするなら
金型設計や仕上げの技能を身につけたいなら、一貫して型をつくる中小〜中堅の金型メーカーが向いています。一人が担う範囲が広いぶん、成長を実感しやすい環境です。
関連する職種は機械設計や製造・オペレーションです。技能検定などで腕前を示せると、転職の際にも評価されやすくなります。
組織と海外を軸にするなら
量産部品を扱う大手の加工メーカーでは、品質保証や生産技術、海外拠点での仕事など、キャリアの選択肢が広がります。取引先の完成車メーカーと一緒に新車の立ち上げに関わる機会もあります。
品質や工程を数字で管理する経験は、業界を問わず通用する力になります。品質保証・品質管理の職種も、この業界の量産現場と深く関わります。
発注元の立場から金型・加工業界と関わる道もあります。購買・調達や生産技術では、取引先を選び、育てる側の視点が身につきます。
まとめ
- 金型・加工業界は、素材・設備メーカーと完成品メーカーの間をつなぐ中間の階層
- 事業所の6割超が9人以下だが、生産額の約4割は100人以上の事業所
- 価格は見積りと交渉で決まり、型の無償保管などの慣行が見直されつつある
- 設計・提案と保守に付加価値があり、図面どおりの加工は価格競争になりやすい
- 担い手の減少、海外との分業、電動化で業界構造は変わりつつある
業界の全体像は金型・加工業界とは、市場の大きさや推移は金型・加工業界の市場規模と動向、代表的な企業は金型・加工業界の主要企業と勢力図で解説しています。
関連する記事は、金型・プレス・切削加工の業種ページからあわせてご覧ください。
出典
- 事業所数・規模別構成:一般社団法人日本金型工業会「製造業事業所調査(令和6年)」
- 1991年の事業所数・都道府県別順位・輸入額:一般社団法人日本金型工業会「一目でわかる日本の金型産業(令和8年)」
- 内製率:一般社団法人日本金型工業会「金型生産額推移表」(経済産業省「機械統計」をもとに作成)
- 倒産・休廃業件数、業績:金型しんぶんONLINE「金型メーカーの倒産・廃業 4年連続で増加(帝国データバンク調べ)」
- 取適法:G&S法律事務所 コラム「『金型管理』-金型の無償保管と取適法(下請法)の問題点」
- 各社の業績・取引先・海外比率:Yahoo!ファイナンス「フタバ産業」企業情報(ほか各社の業績・企業情報ページ)

コメント