2023年の自動車製造業の製造品出荷額(工場から出荷された製品の金額)は71兆5,991億円で、製造業全体のおよそ5分の1を占めました。ただ、自動車業界の規模は、生産台数や販売台数、輸出額で見ることもできます。
金額と台数、年と年度が混ざりやすいため、どの数字で測っているかを確かめることが大切です。さらに近年は、電動化や米国の関税措置など、市場を揺さぶる出来事も続いています。
この記事の内容は、動画でも解説しています。
自動車業界の市場規模
自動車業界の市場規模を示す代表的な数字が、経済産業省などの統計にもとづく製造品出荷額です。日本自動車工業会によると、2023年の自動車製造業の製造品出荷額は71兆5,991億円で、前年から14.0%増えました。
これは全製造業の19.2%、機械工業全体の42.0%にあたります。製造業の出荷額のおよそ5分の1を1つの業界が占めている計算で、日本の基幹産業と呼ばれるのはこのためです。
ただし、市場規模は「何を数えるか」で数字が変わります。出荷額は工場から出た製品の金額、生産台数は国内でつくられたクルマの数、販売台数は国内で売れた新車の数です。
部品メーカーの出荷額や輸出額も、それぞれ別の切り口です。
統計によって、数えている対象と単位が異なります。
※出典:日本自動車工業会、日本自動車部品工業会、日本自動車会議所、日刊自動車新聞。製造品出荷額は経済構造実態調査など、輸出額は財務省「外国貿易概況」にもとづく自工会の掲載値。
同じ業界の数字でも、年と年度、台数と金額が混在しています。ニュースや資料で市場規模を見るときは、何を、いつの期間で数えた数字かを最初に確かめる習慣をつけておくと安心です。
市場規模の推移
国内の自動車生産台数は、ここ数年、およそ780万〜970万台の間で推移しています。増減の波は、景気の良し悪しよりも、供給側の制約や一時的な出来事に大きく左右されてきたのが特徴です。
生産台数は完成車メーカーの工場の稼働状況を映す数字で、部品・素材・設備など、関連する企業の仕事量の目安にもなります。業界全体の景況感をつかむには、まずこの推移を押さえておくとよいでしょう。
2020〜2022年に大きく落ち込み、2023年に回復しました。
※出典:日本自動車工業会「日本の自動車工業2025」(2018〜2024年)、日刊自動車新聞(2025年、自工会発表の841万334台)。
コロナ禍と半導体不足で落ち込んだ2020〜2022年
2020年は新型コロナウイルスの感染拡大で工場の稼働停止や需要の急減が起き、生産は806万8千台と前年から約17%減りました(自工会の数値から算出)。
続く2021〜2022年は、需要が戻りつつあったにもかかわらず、半導体不足や部品供給の混乱で思うように生産できませんでした。その結果、2年続けて800万台を下回る水準にとどまりました。
完成車メーカーの生産が止まると、部品を納めるサプライヤーの仕事量も同じように落ち込みます。
回復と生産停止に揺れた2023〜2025年
2023年は部品の供給制約が和らぎ、生産は899万9千台まで回復しました。2024年は一部メーカーの認証不正問題による生産停止などが響いて823万5千台に減っています。
2025年はその反動もあって841万台と、2年ぶりに前年を上回りました。とはいえ、コロナ禍前の2018〜2019年の水準にはまだ届いていません。
台数と金額の動きは一致しない
台数が伸び悩む一方で、金額ベースの製造品出荷額は2023年に前年比14.0%増と大きく伸びました。出荷額は台数だけでなく、1台あたりの価格や車種の構成、為替の影響も受けるためです。
そのため、市場の大きさを判断するときは、台数と金額の両方を見ることが大切です。
需要先・製品別の内訳
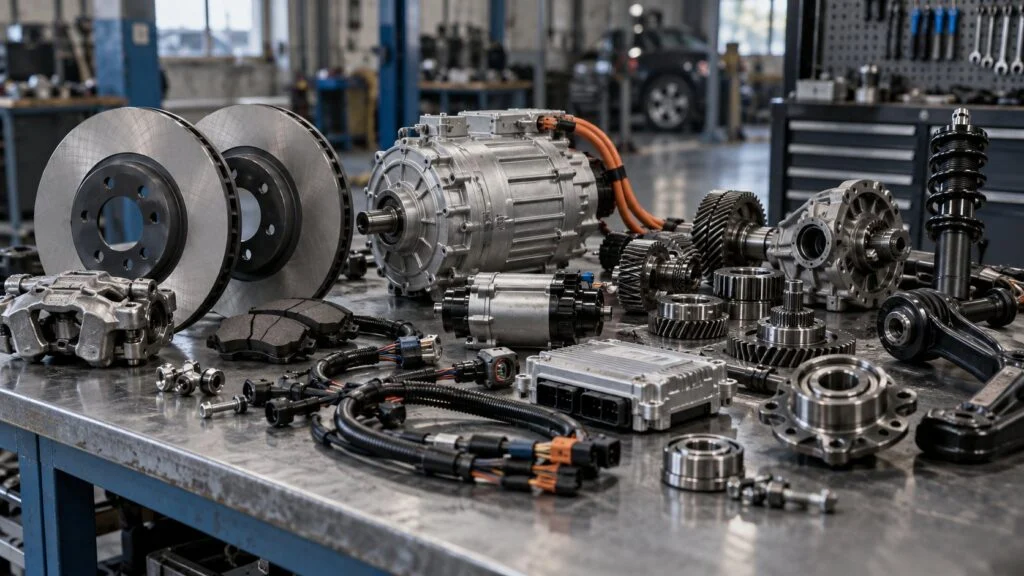
完成車の生産を支えているのが、部品メーカーです。日本自動車部品工業会の調査では、2024年度の会員企業の自動車部品出荷額は20兆7,070億円で、前年度から1.7%減りました。
部品の種類別に見ると、ボディなどの車体部品、トランスミッションやステアリングなどの駆動・伝導・操縦装置部品、電装品が上位を占めています。
車体部品、駆動系、電装品の4分類で7割を超えます。
※出典:日本自動車部品工業会「自動車部品出荷動向調査結果 2024年度」。百万円単位の値を億円に換算。「7割」は品目別合計に占める割合から算出。
伸びているのは電動車両用部品
種類別で伸びが目立つのが、HV・EV・FCVに使われる電動車両用部品です。2024年度は1兆2,971億円と、前年度比15.3%増になりました。
エンジン部品が前年度を下回るなかでの増加で、部品の構成は少しずつ電動化の方向へ動いています。こうした変化は、サプライヤーの事業構成や求められる技術にも直結します。
需要先の中心は国内の完成車メーカー
需要先別の割合は、次のとおりです。
- 国内の完成車メーカーの組立向け:56.1%(半分を超える)
- 部品メーカー向け:20.9%
- 海外の自動車メーカー向け:11.4%
- 補修向け:8.2%
部品の多くが国内の完成車工場に納められる構造のため、国内生産の増減がそのまま部品市場に波及します。部品メーカーの業績を見るときは、国内生産台数の動きとあわせて確認するとよいでしょう。
一方、補修向けは、すでに走っているクルマの修理や部品交換に使われるため、新車の生産ほど大きくは変動しません。割合は1割に満たないものの、景気に左右されにくい需要として部品メーカーの経営を下支えしています。
海外市場と輸出
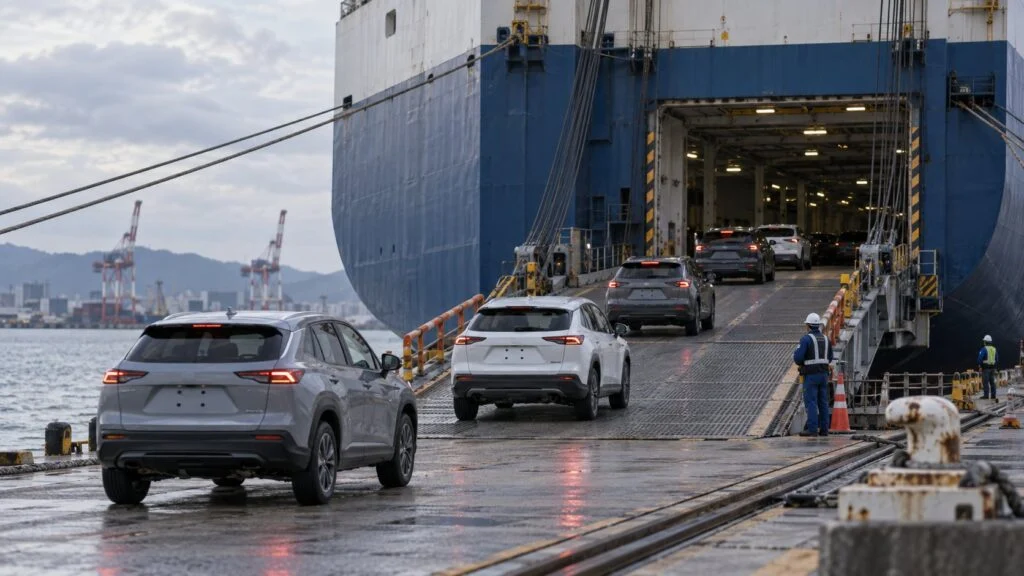
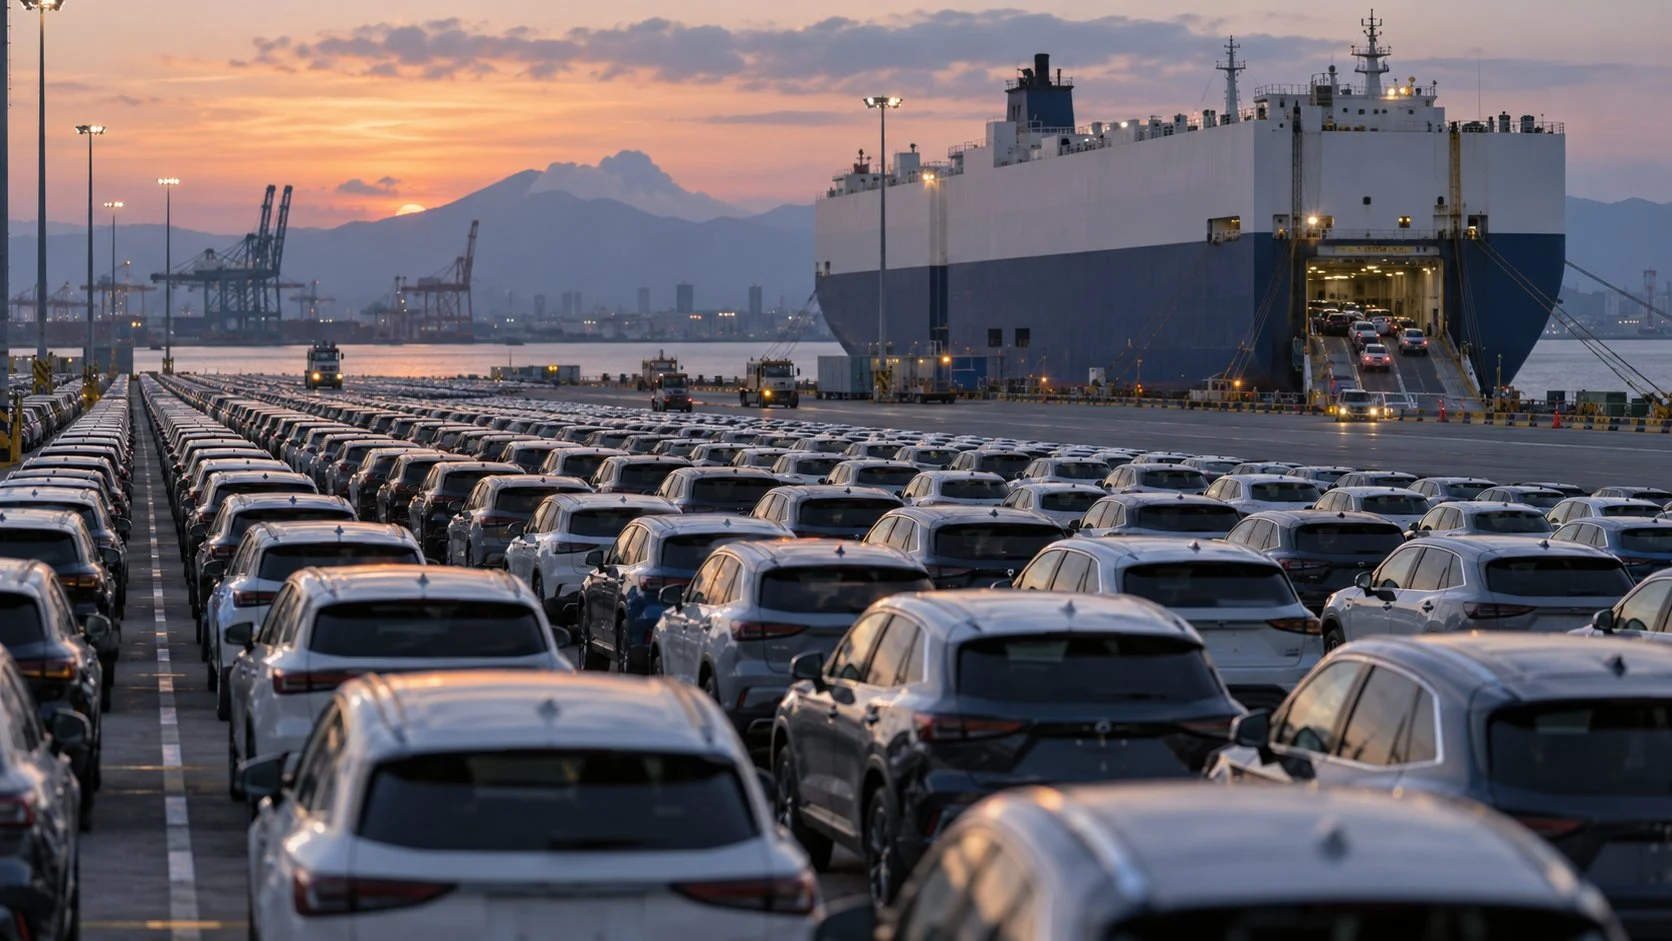
日本の自動車業界は、国内だけでなく海外市場に大きく依存しています。2024年の四輪車の輸出は421万7千台で、同じ年の国内生産823万5千台の半分強が輸出に回った計算です(自工会の数値から算出)。
金額で見ても、2024年の自動車の輸出額は22兆5千億円でした。財務省の貿易統計による同年の輸出総額は107兆875億円で、その約21%を自動車が占めています(両統計から算出)。
北米向けが輸出全体の約4割を占めます。
※出典:日本自動車工業会「日本の自動車工業2025」。北米のうち米国向けは136万9千台。
最大の輸出先は米国
北米向けは160万1千台で輸出全体の38.0%を占め、そのうち米国向けが136万9千台です。米国は、日本の自動車業界にとって最大の輸出先といえます。
北米以外でも、欧州・アジア・中近東・大洋州向けがそれぞれ47万〜66万台あり、輸出先が世界各地に広がっているのも特徴です。ただし、1つの市場で起きた変化が全体に与える影響は、北米の比重の大きさゆえに無視できません。
それだけに、2025年に米国が導入した自動車への追加関税の影響は大きく、財務省の統計によると2025年の対米自動車輸出は前年から11.4%減りました。輸出総額が過去最高を更新したなかでの減少です。
海外生産と世界での立ち位置
日本メーカーは輸出だけでなく、海外の工場での現地生産も広げてきました。トヨタ自動車のグループ(ダイハツ工業・日野自動車を含む)の2025年の世界販売は約1,132万台で、6年連続の世界首位となっています。
海外の工場でつくられたクルマは、国内の生産台数や輸出台数には表れません。それでも、部品出荷額のうち海外の自動車メーカー向けが11.4%を占めるように、海外生産は国内の部品メーカーの仕事にもつながっています。
一方、中国のBYDは2025年にEVとPHEVだけで約460万台を販売するなど、電動車を軸にした新しい勢力の台頭も目立ちます。海外企業との詳しい比較は自動車業界の主要企業と勢力図にまとめました。
市場を動かす主なトレンド
自動車業界の市場は、台数の増減だけでなく、クルマそのものの中身の変化によっても動いています。特に次の4つは、今後の市場を見るうえで押さえておきたい流れです。
市場の中身と、求められる技術を変えつつある流れです。
電動化:HVの強さとEVへの移行
政府は、2035年までに乗用車の新車販売で電動車100%を実現する目標を掲げています。ここでいう電動車には、EVだけでなくHV・PHEV・FCVも含まれます。
日本メーカーはHVに強みがあり、トヨタ自動車の2026年3月期の電動車販売は504万台と初めて500万台を超えました。脱炭素の動きは脱炭素・カーボンニュートラルの記事でも整理しています。
ソフトウェア化と研究開発の拡大
クルマの機能をソフトウェアで制御・更新する流れが強まり、電子部品や半導体、ソフトウェアの重要度が高まっています。自動車産業の研究開発費は2023年度に4兆3,387億円で、主要製造業の約3割を占めます。
研究開発の対象が、エンジンや車体から電子制御やソフトウェアへと広がっていることは、企業が採用する技術者の顔ぶれにも表れています。販売後に機能を追加・更新できるクルマが増えれば、売って終わりではない収益の形も生まれてきます。
通商・地政学リスク
米国の関税措置は、各社の業績に直接響いています。マツダは2026年3月期の決算で、米国の関税が1,549億円の減益要因になったと説明しています。
輸出に頼る比率が高いほど、関税や為替の影響を受けやすくなります。どこで生産し、どこへ輸出するかという生産拠点の最適化が、各社の大きな経営課題になっています。
人手不足と自動化
生産現場では、人手不足への対応として、ロボットによる自動化やデータを活用した設備管理が進んでいます。自動車産業の設備投資額は2024年度に1兆5,921億円で、主要製造業の2割超を占めています。
電動車の部品は、エンジン部品とは異なる設備や検査工程を必要とします。新しい部品の量産ラインを立ち上げながら、少ない人数で回せる工場をつくることが、多くの企業に共通する課題です。
省人化の取り組みについては、人手不足・省人化やスマートファクトリー・IoTの記事も参考になります。
今後の見通しとキャリアへの影響
2025年の国内新車販売は456万5,777台で、前年から3.3%増えて2年ぶりのプラスとなりました。2026年は購入時にかかる「環境性能割」が廃止されることもあり、販売の拡大が期待されています。
ただし、企業の業績見通しは慎重です。トヨタ自動車は2027年3月期の最終利益を前期比22%減の3兆円と見込んでおり、3期連続の減益を予想しています。
関税や原材料価格、為替、中東情勢など、市場を取り巻く不確実性は当面続くと見ておいたほうがよさそうです。
働く人にとっては、市場の大きさそのものよりも、市場の中身が入れ替わることのほうが大きな意味を持ちます。
伸びる職種:ソフトウェア・電気電子・生産技術
電動化とソフトウェア化で需要が高まっているのは、ソフトウェア・組込みや電気・電子設計の技術者です。電池やモーター、インバーターといった電動車両用部品の開発・量産に関わる仕事も増えています。
生産の現場でも、新しい部品を量産ラインに乗せる生産技術の役割が以前より大きくなりました。電池や電子部品は品質の確かめ方も従来と異なるため、品質保証の専門性を持つ人材の需要も高まっています。
求められるスキル:今の専門×新しい領域
機械系の技術者であっても、電気・ソフトウェアの基礎やデータを扱う力があると、活躍の幅が広がります。エンジン部品など従来の領域での経験も、品質やコストを管理するノウハウとして他の領域で生かせます。
業界の変化を追い風にできるかどうかは、今の専門に何を掛け合わせるかにかかっていると言えます。
自動車業界の市場規模のよくある質問
自動車業界の市場規模はどの数字で見ればいいですか?
業界全体の大きさを金額でつかむなら、製造品出荷額が代表的な数字です。関連企業の仕事量を見るなら生産台数、国内の需要を見るなら新車販売台数と、知りたいことに合わせて使い分けます。
生産台数と新車販売台数の差はなぜ大きいのですか?
生産台数には海外へ輸出する分も含まれ、新車販売台数は国内で売れた分だけを数えるためです。2024年は国内生産の半分強が輸出に回っており、国内販売だけでは工場の仕事量を測れません。
自動車業界はこれから伸びますか?
販売の拡大が期待される一方で企業の業績見通しは慎重なため、伸びると言い切ることはできません。台数の増減に加えて、電動車両用部品の伸びのような市場の中身の変化もあわせて確かめます。
EVが増えると部品メーカーの仕事はなくなりますか?
なくなると決めつけることはできず、今は部品の構成が少しずつ入れ替わっている段階です。2024年度はエンジン部品が前年度を下回る一方で電動車両用部品が15.3%増えており、事業構成の見直しが進んでいます。
機械系の経験は電動化の時代でも生かせますか?
エンジン部品など従来の領域の経験は、品質やコストを管理するノウハウとして他の領域でも生かせます。そこへ電気・ソフトウェアの基礎やデータを扱う力を足すと、活躍の幅がさらに広がります。
まとめ
- 2023年の自動車製造業の製造品出荷額は71兆5,991億円で、全製造業の19.2%を占める
- 国内生産は2020〜2022年に落ち込み、2025年は841万台と2年ぶりに増加した
- 部品出荷額は2024年度に20兆7,070億円で、電動車両用部品が前年度比15.3%増えた
- 輸出は2024年に421万7千台で、北米向けが約4割。米国の関税措置が業績に影響している
- 電動化・ソフトウェア化で、電気・ソフトウェア系の人材の需要が高まっている
自動車業界の基本は自動車業界とは、サプライチェーンや利益構造は自動車業界の構造、主要企業の顔ぶれは自動車業界の主要企業と勢力図で解説しています。
業界の関連記事は、自動車・輸送機器の業種ページからあわせてご覧ください。
出典
出典・参考資料(6件)を開く出典・参考資料を閉じる
- 製造品出荷額・輸出額・研究開発費・設備投資:一般社団法人日本自動車工業会「基幹産業としての自動車製造業」
- 生産・輸出台数の推移、仕向地別輸出:一般社団法人日本自動車工業会「日本の自動車工業2025」
- 2025年の国内生産台数:日刊自動車新聞「2025年の国内生産が2年ぶりプラス」
- 2025年の国内新車販売:一般社団法人日本自動車会議所「2025年の国内新車販売、3.3%増の456万台」
- 自動車部品出荷額:一般社団法人日本自動車部品工業会「自動車部品出荷動向調査結果 2024年度」
- 対米自動車輸出:nippon.com「貿易赤字5割圧縮2.6兆円―財務省統計」(2025年の貿易統計)
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
機械設計・自動車・輸送機器の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
機械設計を選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›