「産業機械・工作機械業界の市場」と聞くと、多くの方は景気によって売れ行きが大きく上下する業界、というイメージを思い浮かべるのではないでしょうか。
実際、この業界の数字は企業の設備投資に連動し、数年単位で大きく増減してきました。一方で、どの統計を見るかによって「市場規模」の金額は大きく変わるため、数字の意味を押さえておくことが大切です。
この記事では、産業機械・工作機械業界の市場規模を、統計ごとの数え方の違い、過去の推移、需要先の内訳、海外市場、市場を動かすトレンド、今後の見通しとキャリアへの影響という順で整理します。
産業機械・工作機械業界の市場規模
業界の規模を示す代表的な数字は、業界団体がまとめる受注額です。日本工作機械工業会によると、2025年の工作機械受注額は1兆6,043億円で、前年から8.0%増えました。
産業機械では、日本産業機械工業会の集計で、2025年度の受注総額が7兆4,951億円となりました。前年度から30.3%増え、それまで最高だった1996年度の6兆7,039億円を上回っています。
ただし、「市場規模」には複数の数え方があります。受注額は注文を受けた時点の金額、生産額は工場でつくった金額、出荷額は実際に出荷した金額で、同じ業界でも統計によって金額や動くタイミングが異なります。受注額は景気の変化を早く映すため、業界の先行きを見る指標としてよく使われます。
より広く機械製造業全体を見ると、経済産業省の経済構造実態調査(2024年)では、生産用機械器具製造業の製造品出荷額等が2023年で24兆8,235億円でした。ポンプや軸受などを含むはん用機械器具製造業も12兆8,878億円にのぼります。
何を数えるかによって、同じ業界でも金額は大きく変わります。
※工作機械生産額は、日本工作機械工業会「主要統計」に掲載された経済産業省「生産動態統計調査」の値。統計ごとに対象範囲が異なるため、金額を単純に足し合わせることはできません。
この記事では、変化が見えやすく毎月公表される工作機械の受注額を中心に見ていきます。範囲の広い産業機械については、日本産業機械工業会の受注額で補います。
市場規模の推移
工作機械の受注額は、ここ10年ほどの間にも大きな山と谷を経験してきました。2018年から2025年までの推移を見ると、次のようになります。
1兆円を下回った年もあれば、1兆8,000億円を超えた年もあります。
※出典:日本工作機械工業会「主要統計」。暦年の受注総額(内需と外需の合計)。
2018年の1兆8,158億円に対し、2020年は9,018億円と、わずか2年でおよそ半分に落ち込みました。その後は回復し、2025年は2018年、2022年、2017年に次ぐ水準となっています。
2019〜2020年:投資の手控えとコロナ禍
2019年は米中の貿易摩擦などを背景に企業が設備投資に慎重になり、受注額は1兆2,299億円に減りました。2020年は新型コロナウイルスの感染拡大で投資の先送りが広がり、1兆円を割り込みました。2020年の内需は3,245億円と、2018年の半分以下の水準でした。
工作機械は、顧客が「今は買わなくても困らない」と判断しやすい設備でもあります。先行きが見えないときほど発注が止まりやすいことが、落ち込みの大きさにつながっています。
2021〜2022年:反動増と半導体・自動車の投資
2021年は前年に控えていた投資の反動に加え、半導体や自動車関連の投資が増え、受注額は1兆5,414億円まで回復しました。2022年には1兆7,596億円と、2018年に次ぐ高い水準に達しています。
この時期は外需が特に強く、2022年の外需は1兆1,564億円にのぼりました。内需も6,032億円と高い水準で、国内外の投資がそろって盛り上がった時期と言えます。2021年以降、外需は毎年1兆円を超える状態が続いています。
2023〜2025年:内需の伸び悩みと外需の下支え
2023年は内需が前年から21.0%減り、受注額は1兆4,865億円に下がりました。2024年も内需が7.4%減った一方、外需は3.4%増え、全体では横ばいの1兆4,851億円でした。
2025年は内需が4,409億円と前年並みにとどまるなか、外需が11.5%増の1兆1,635億円となり、全体を押し上げました。国内の投資が伸び悩む分を海外が支える構図が、ここ数年の特徴です。
需要先・製品別の内訳
工作機械をどの業種が買っているかは、内需の業種別の受注額からわかります。2025年の主な内訳は次のとおりです。
一般機械と自動車が内需の中心です。
※出典:日本工作機械工業会「受注統計(確報)2025年12月分」。主な業種のみ抜粋。自動車には自動車部品を含みます。
最も大きいのは、機械をつくる企業が部品加工に使う一般機械向けで、自動車向けがそれに続きます。ただし2025年は、一般機械向けが前年比2.9%減、自動車向けが4.3%減と、主力の需要先はそろって前年を下回りました。
一方で、航空機・造船・輸送用機械向けは前年から45.8%増えました。規模はまだ小さいものの、伸び率では目立つ分野です。一般機械のうち、金型向けは160億円(前年比1.8%増)、建設機械向けは94億円(11.8%増)でした。
産業機械では、機種によって規模が大きく異なります。日本産業機械工業会の2025年度の集計では、ボイラ・原動機が2兆7,867億円、化学機械が1兆8,550億円と大きく、ポンプと運搬機械がそれぞれ約5,000億円で続きます。
内需を顧客別に見ると、製造業向けが1兆6,422億円(前年度比32.0%増)、非製造業向けが1兆4,348億円、官公需が1兆854億円でした。工場だけでなく、エネルギーやインフラへの投資も産業機械の需要を支えています。
海外市場と輸出
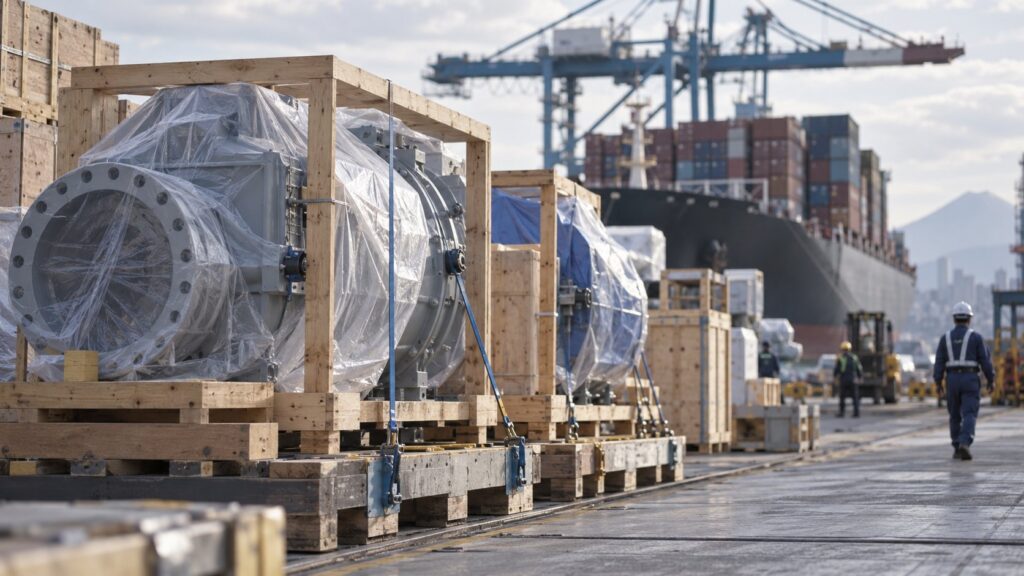
工作機械の受注は、約7割が外需です。2025年は外需が受注総額の72.5%を占めました(日本工作機械工業会の統計から算出)。地域別の内訳は次のとおりです。
中国と北米が二大市場です。
※出典:日本工作機械工業会「受注統計(確報)2025年12月分」。中国以外のアジアは、アジア計から中国を差し引いて算出。
2025年は中国向けが前年比15.7%増、北米向けが17.6%増と、二大市場がそろって伸びました。欧州向けは4.5%増にとどまっています。
アジアでは、中国以外の国も存在感を増しています。2024年にはインド向けが前年比25.6%増、ベトナム向けが103.4%増となり、生産拠点の分散に合わせて需要地も広がっています。
財務省の貿易統計では、2025年の工作機械の輸出額は8,454億円でした。統計の範囲は異なるものの、国内の生産額9,826億円と比べても、つくった機械の多くが海外へ向かっていることがうかがえます。
産業機械でも海外の比重が高まっています。2025年度の産業機械の外需は2兆9,006億円と前年度から51.5%増え、これまで最高だった2007年度の2兆7,438億円を上回りました。海外の大型プラントや発電設備の案件が、受注を押し上げています。
世界全体では、ジェトロのビジネス短信によると、2022年の工作機械の生産額シェアは中国が28.1%で首位、日本が13.1%、ドイツが12.7%で続きました。輸出ではドイツが16.7%、日本が16.6%と、日本とドイツが輸出の二大国となっています。
海外メーカーとの競争や、日本企業それぞれの立ち位置は、主要企業と勢力図の記事で詳しく整理しています。
市場を動かす主なトレンド
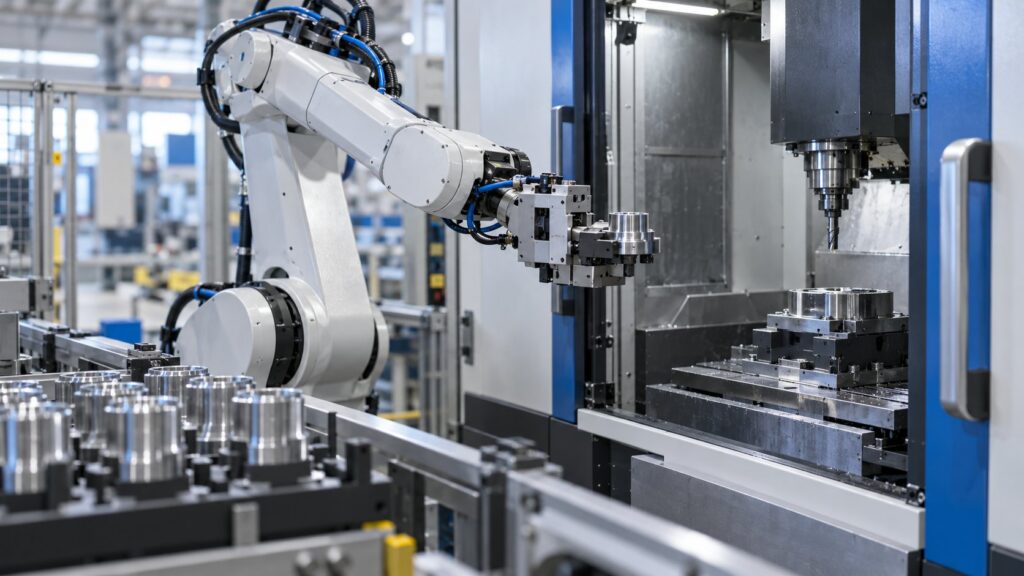
今後の市場を左右するのは、景気の良し悪しだけではありません。産業機械・工作機械の需要を動かしている主な流れは、次の4つです。
設備投資の中身そのものが変わりつつあります。
自動化・省人化
日本工作機械工業会は2026年の受注見通しを示す際、自動化・効率化・環境対応が引き続き需要を押し上げると説明しています。人手不足の中で、1台で複数の工程を済ませる複合加工機や、ロボットと組み合わせた無人運転への関心が高まっています。
機械単体ではなく、ライン全体の自動化を提案する力が、メーカーや商社に求められるようになっています。背景については人手不足・省人化の解説もご覧ください。
データセンター・半導体
2026年上期の工作機械受注では、内需でデータセンターの発電や冷却に関連する需要が伸びました。産業機械でも、データセンター向けの非常用電源や冷却設備が需要を支えていると、日本産業機械工業会は分析しています。
半導体関連は投資の波が大きい分野ですが、製造装置の部品加工などを通じて工作機械の需要につながります。新しい産業の投資が、機械の需要先を塗り替えつつあると言えます。
脱炭素・GX
日本産業機械工業会は、国内の需要要因としてGX関連の投資や老朽設備の更新を挙げています。エネルギー効率の高い機械への更新や、発電・化学プラント向けの大型設備の案件は、産業機械の受注を押し上げる要因です。
顧客側でも、自社工場のCO2削減が経営課題になっています。消費電力の少ない機械を選ぶ動きは、今後も続くと考えられます。
地政学・経済安全保障
関税政策や地政学リスクは、業界団体の見通しでも懸念材料として挙げられています。生産拠点が中国以外のアジアや北米へ移れば、工作機械の需要地も変わります。
高精度の工作機械は兵器の製造にも使われうるため、輸出管理や外資規制の対象として扱われる場面も増えています。技術そのものが安全保障と結びついている点も、この業界の特徴です。
今後の見通しとキャリアへの影響
業界団体は、当面の市場を前向きに見ています。日本工作機械工業会は2026年の工作機械受注額を当初1兆7,000億円程度と見込んでいましたが、AI関連の需要が好調なことから、2026年6月に見通しを3,000億円引き上げて2兆円としました。
実績も好調です。2026年上期(1〜6月)の受注額は1兆551億円と前年同期比35.7%増え、上期として初めて1兆円を超えました。内需が22.8%増、外需が40.9%増と、国内外ともに伸びています。
7月も受注額は1,931億円と前年同月比50.4%増え、単月として過去3番目の高さでした。設備投資の拡大が続いていることがうかがえます。
産業機械では、日本産業機械工業会が2026年度の受注額を前年度比3.8%増の7兆8,023億円と見通しています。ただし、建設費や人員の制約、関税政策の不透明さなどを下押し要因として挙げており、機種ごとの差は続くとみられます。
伸びる職種
受注の増加と自動化の流れの中で、特に需要が高まりやすいのは、顧客の課題を聞いて自動化を提案する技術営業・FAEや、機械を据え付けて動かすサービス技術者です。外需の比率が高いため、海外の現場に出向く機会も増えます。
機械の知能化に伴い、制御やソフトウェアを担う技術者の役割も広がっています。機械・電気・ソフトウェアをつなげる人材は、今後も評価されやすいと言えます。
受注が増えれば、設計や生産の現場も忙しくなります。顧客ごとの仕様に対応する機械設計や、部品の納期と工程を管理する生産管理も、市場の拡大に合わせて人材が求められやすい職種です。
求められるスキル
市場の中心が海外へ移るほど、語学力や海外の顧客と調整する経験が武器になります。加えて、稼働データの活用や予知保全など、スマートファクトリー・IoTに関わる知識も求められつつあります。
一方で、受注の波が大きいことは変わりません。会社を選ぶ際は、需要先や地域の偏りを確認し、波を受けにくい事業構成かどうかを見ておくと安心です。
まとめ
- 市場規模は統計によって異なり、2025年の工作機械受注額は1兆6,043億円、2025年度の産業機械受注額は7兆4,951億円
- 工作機械受注は設備投資に連動し、2020年の9,018億円から大きく回復した
- 内需は一般機械と自動車が中心だが、航空機やエネルギー関連の伸びが目立つ
- 工作機械受注の約7割が外需で、中国と北米が二大市場になっている
- 自動化、データセンター、脱炭素、地政学が市場を動かし、2026年も増加が見込まれる
市場の数字を読むうえでは、業界の成り立ちや企業どうしの関係もあわせて知っておくと理解が深まります。業界の全体像は産業機械・工作機械業界とは、商流や利益構造は業界構造の記事、各社の特徴は主要企業と勢力図の記事で解説しています。
関連する職種や技術の記事は、産業機械・工作機械の業種ページからあわせてご覧ください。
出典
- 工作機械受注額の推移・生産額・輸出額:一般社団法人日本工作機械工業会「主要統計」
- 工作機械受注額(2025年・業種別・地域別):一般社団法人日本工作機械工業会「受注統計(確報)2025年12月分」
- 産業機械受注額:一般社団法人日本産業機械工業会「2026年3月 産業機械受注状況」(2025年度の累計を含む)
- 産業機械の受注見通し:一般社団法人日本産業機械工業会「2026年度 産業機械の受注見通し」
- 2026年上期の工作機械受注:オートメーション新聞「日本工作機械工業会、工作機械の2026年上期受注額が初の1兆円超え」
- 製造品出荷額等:経済産業省「2024年経済構造実態調査 製造業事業所調査 結果の概要」

コメント