「FA業界の構造」と聞くと、多くの方はロボットやPLCをつくる大手メーカーが業界の中心にいる姿を思い浮かべるのではないでしょうか。
実際には、機器メーカーの製品が工場で動き出すまでに、部品メーカー、商社、システムインテグレータ(SIer)、ユーザー企業の生産技術部門など、多くの企業が段階的に関わります。どの位置にいるかによって、稼ぎ方も働き方も大きく変わる業界です。
この記事では、FA業界の構造を、サプライチェーンの全体像、階層ごとの企業の特徴、お金とモノの流れ、利益構造、構造の変化、キャリアの選び方という順で整理します。
FA業界の全体像
FA業界のサプライチェーンは、部品 → 機器 → 流通 → 設備 → 稼働中の工場という流れで捉えるとわかりやすくなります。
川上には減速機や軸受、電子部品などをつくる部品メーカーがいます。その部品を使ってPLCやサーボモーター、ロボットなどの標準品をつくるのがFA機器メーカーです。機器は商社や直販を通じてSIerに渡り、専用の設備に仕上げられてユーザー企業の工場に納まります。
標準品の機器が、段階を経て一品一様の設備になります。
※FA業界とは記事の企業分類に、川上の部品メーカーと川下のユーザー企業を加えた図です。取引の経路は案件によって変わります。
ポイントは、川上から中流までは同じ製品を大量に売る標準品のビジネス、川下のSIerは顧客ごとに設計する受注生産のビジネスだという点です。この違いが、利益の出方や働き方の差につながっています。
階層ごとの企業の特徴
同じFA業界でも、階層によって企業の規模や収益性、仕事の中身はかなり異なります。代表的な5つの立ち位置を順に見ていきます。
部品・素材メーカー
ロボットの関節に使う精密減速機や軸受、モーターの磁石、制御機器に載る半導体などをつくる企業です。FA業界の外にいるように見えますが、部品の供給が止まると機器の生産も止まる重要な存在です。
NECAが2026年度の見通しでレアアースやメモリーの供給リスクを懸念材料に挙げているように、川上の動きは業界全体の出荷に影響します。
FA機器メーカー
FA業界の中心にいるのが、制御機器やロボット、センサー、空圧機器をつくるメーカーです。大手は売上高数千億〜1兆円規模で、ファナックのように売上高の8割以上を海外で稼ぐ企業も珍しくありません。
開発・生産・技術営業・サービスまでを自社で持ち、世界中の顧客に同じ製品を売る体制が特徴です。研究開発や海外対応の仕事が多く、大企業らしい分業のなかで専門性を深める働き方になります。
FA商社
FA商社は、複数メーカーの機器を仕入れ、SIerやユーザー企業に販売する企業です。地域の工場やSIerと密着して取引する中堅・中小の専門商社が多くあります。
利益の源泉は仕入れと販売の差額ですが、それだけでは価格競争になりがちです。機種選定の相談や制御盤の製作など、技術サービスを付けて付加価値を出す商社が増えています。
SIer・装置メーカー
SIerは、機器を組み合わせて顧客専用の設備をつくる企業です。従業員数十名規模の中小企業が多く、特定の業界や工程に強みを持つ会社から、地域の工場の設備を幅広く手がける会社までさまざまです。
案件ごとに設計から立上げまでを担うため、一人の技術者が担う範囲が広いのが特徴です。一方で、案件の採算が見積りの精度や立上げの長さに左右されやすく、利益が安定しにくい立ち位置でもあります。
ユーザー企業の生産技術部門
自動車や電機などの大手メーカーでは、生産技術部門が自ら設備の仕様を決め、場合によっては社内で設備をつくります。FA業界にとっては顧客ですが、構造のなかで大きな発言力を持つ存在です。
どの機器メーカーを標準にするかを決めるのも、多くはユーザー企業です。一度採用された機器は工場全体で使われ続けるため、ユーザー企業の標準に入れるかどうかがメーカーの営業の大きな目標になります。
同じFA業界でも、事業の型が大きく異なります。
※一般的な傾向です。大手SIerや、専用機に強い中堅メーカーなど中間的な企業も多くあります。
お金とモノの流れ(商流)
FAの設備が工場に納まるまでには、発注と受注が何段階も重なります。SIerが設備を受注する典型的な場合、流れは次のようになります。
設備の発注、機器の調達、納入後の3つの段階に分かれます。
※大口の案件ではメーカーがユーザー企業と直接取引するなど、経路は案件によって異なります。
発注・受注の関係
設備の発注者はユーザー企業、受注者はSIerというのが基本の関係です。大手ユーザー企業は取引実績のあるSIerを複数抱え、案件ごとに相見積りで発注先を決めることが多くあります。
支払いは設備の立上げと検収のあとになることが一般的です。受注から入金まで数か月以上かかることもあり、中小のSIerにとっては資金繰りも経営の課題になります。
商社・代理店の役割
FA機器は品番が膨大で、1台の設備に数十社の機器が使われることもあります。FA商社は、それらをまとめて在庫・手配し、SIerの購買の手間を減らす役割を担っています。
メーカーにとっても、商社は全国の中小の顧客に製品を届ける販売網です。メーカー、商社、SIerが同じ顧客を協力して支える関係が、長く続く取引慣行になっています。
価格の決まり方
標準品の機器はメーカーが定価を定め、取引量や商流に応じて値引きが決まるのが一般的です。性能や信頼性で選ばれる製品ほど、価格競争に巻き込まれにくくなります。
一方、設備の価格は機器代に設計・製作・立上げの工数を積み上げた見積りで決まります。相見積りで競り合うため、見積りの読みが甘いと赤字になりやすいのがSIerの難しさです。
利益構造:どこが儲かるのか
FA業界の利益率は、立ち位置と事業の型によって大きく異なります。上場している主要企業の営業利益率を並べると、その差がよくわかります。
同じFA業界でも、利益率には5倍以上の開きがあります。
※各社の決算短信・決算資料より。ファナック、オムロン、安川電機は売上高(売上収益)と営業利益から算出。オムロンと三菱電機はセグメントの数値です。
ただし、利益率は1年分だけで判断しないことが大切です。ロボットや大型の搬送システムを主力とする企業は、顧客の設備投資の波や案件の構成によって、年ごとの利益率が動きやすい傾向があります。
標準品を高い付加価値で売る企業が強い
利益率が高い企業に共通するのは、自社で企画した標準品を、顧客の課題に合わせて提案して売るビジネスである点です。キーエンスの営業利益率は2026年3月期で51.0%と、製造業のなかでも際立っています。
標準品は一度開発すれば世界中に売れるため、量が増えるほど利益が出やすくなります。これに対し、一品一様の設備をつくるSIerや、大型のシステム案件を抱える事業は、工数がかさむぶん利益率が低くなりやすい傾向があります。
スマイルカーブで見るFA業界
製造業では、開発や販売・サービスといった両端の工程の付加価値が高く、組立などの中間工程が低くなる「スマイルカーブ」がよく知られています。FA業界にも、この見方はある程度当てはまります。
FA業界に当てはめると、付加価値が高いのは独自の技術を持つ機器の開発と、稼働後の保守・データ活用です。一方で、機器を組み合わせて組み立てる工程は、工数に比例してしか稼げない構造になりがちです。
アフターサービス・保守の比重
FA機器や設備は、納入後も10年以上使われることが少なくありません。その間の部品交換や修理、改造は、景気に左右されにくい安定した収入源になります。
ファナックでは、2026年3月期の売上高8,578億円のうちサービス部門が1,411億円(16.5%)を占めます。設備投資が落ち込む時期も、稼働中の機器の保守は続くためです。
収益性の高い企業は、次の3つを組み合わせています。
業界構造の変化
FA業界の構造は、ここ10年ほどで少しずつ変わってきています。特に大きいのは、次の3つの変化です。
中国市場と地元メーカーの台頭
国際ロボット連盟(IFR)によると、2024年に世界で設置された産業用ロボットの54%が中国向けでした。その中国市場で、中国メーカーのシェアが57%と初めて過半を超えています。
最大の市場で地元メーカーが力をつけたことで、日本の機器メーカーには価格以外の強み、つまり信頼性やサービス、提案力がこれまで以上に求められています。
大手企業によるSIer機能の取り込み
機器を売るだけでなく、設備として納める機能を自社グループに取り込む動きがあります。日立製作所は2019年に米国のロボットSIerであるJRオートメーションを買収し、2024年9月には独MA micro automationの買収も完了しました。
ユーザー企業が「機器」より「動く設備」を求めるほど、SIerの機能が競争力の源泉になります。メーカーとSIerの境界は、今後さらにあいまいになると考えられます。
デジタル・セキュリティ領域への拡大
工場のデータ活用が進み、FA業界の競争はソフトウェアやサービスの領域にも広がっています。三菱電機は2026年1月、制御システムのセキュリティを手がける米Nozomi Networksの買収を完了しました。
ハードウェア中心だった業界に、IT企業に近い事業が加わりつつあります。業界の構造を見るときは、機器の販売以外の収益がどれだけ育っているかにも目を向けたいところです。
業界構造から考えるキャリアの選び方
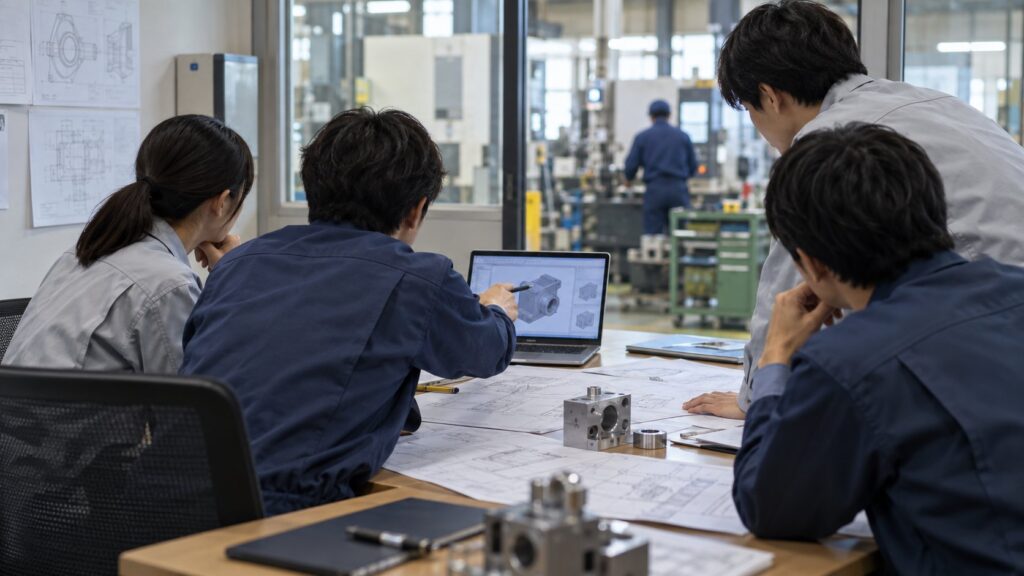
FA業界では、同じ「自動化」に関わる仕事でも、どの階層で働くかによって積める経験が大きく変わります。自分が伸ばしたい力から逆算して、立ち位置を選ぶのがおすすめです。
どの階層にも、その位置でしか得られない経験があります。
※会社の規模や方針によって、担える範囲は変わります。
たとえばSIerで設計から立上げまでを経験した人は、その現場感覚を生かして機器メーカーの技術営業やユーザー企業の生産技術に移ることもできます。階層を移ることで視野が広がるのも、この業界ならではです。
反対に、機器メーカーで一つの製品を深く知った人は、その専門性を武器にSIerや商社で顧客に近い仕事に挑戦することもできます。業界の構造を知っておくと、キャリアの選択肢を具体的に描けるようになります。
まとめ
- FA業界は、部品メーカー、機器メーカー、商社、SIer、ユーザー企業が段階的につながる構造になっている
- 川上から中流は標準品のビジネス、川下のSIerは一品一様の受注生産のビジネスである
- 設備はユーザー企業からSIer、SIerから商社・メーカーへと何段階もの発注で成り立つ
- 利益率は独自技術の標準品と保守・サービスで高く、組立中心の工程では低くなりやすい
- 中国メーカーの台頭やSIer機能の取り込み、デジタル化によって業界構造は変わりつつある
FA業界の基本的な仕組みはFA業界とは、市場規模の推移はFA業界の市場規模と動向、主要企業の売上高や強みはFA業界の主要企業と勢力図で解説しています。職種では生産技術や電気・電子設計、技術営業・FAEもあわせてご覧ください。
業界の働き方や主要企業については、FA・自動化システムの業種ページから関連記事もあわせてご覧ください。
出典
- 営業利益率(キーエンス):株式会社キーエンス「2026年3月期 決算短信〔日本基準〕(連結)」(SMC、ダイフク、オムロン、安川電機の数値は各社の決算短信・決算説明資料および報道による)
- ファナックの売上高・部門別売上:ファナック株式会社「2026年3月期 決算短信〔日本基準〕(連結)」
- 三菱電機FAシステム事業:三菱電機株式会社「FAシステム事業 2026」
- 世界のロボット設置台数・中国メーカーのシェア:International Federation of Robotics「World Robotics 2025 report – Industrial Robots」
- 日立のロボットSI事業:株式会社日立製作所「ロボティクスSI事業を展開するドイツのMA micro automation社の買収を完了」
- 三菱電機のNozomi Networks買収:MONOist「三菱電機が米国OTセキュリティ企業の全株式取得完了、Serendie事業の強化にも」

コメント