「化学業界の市場規模」と聞くと、多くの方は数字が大きすぎて、どこから見ればよいのか迷うのではないでしょうか。
実際には、統計によって「何を数えるか」が異なり、同じ化学業界でも約33兆円とも約51兆円とも表されます。数字の意味を押さえると、需要がどこにあり、どこへ向かっているのかが見えやすくなります。
この記事では、化学業界の市場規模とその推移、製品別の内訳、海外市場と輸出、市場を動かすトレンド、今後の見通しとキャリアへの影響という順で整理します。
化学業界の市場規模
化学業界の規模を示す代表的な数字が、経済産業省「経済構造実態調査」の製造品出荷額です。2024年の同調査によると、2023年の化学工業の製造品出荷額は33兆3,846億円で、製造業の中で輸送用機械に次ぐ第2位です。
ここにプラスチック製品製造業の13兆5,457億円と、ゴム製品製造業の3兆9,530億円を加えると約50.9兆円になります。日本化学工業協会は、この3業種を合わせたものを「広義の化学工業」と呼び、製造業全体の13.6%を占めるとしています。
同協会の資料では、2023年の広義の化学工業の付加価値額は約18兆円で、出荷額と同じく製造業の第2位です。金額の大きさだけでなく、生み出す付加価値でも製造業の上位にあるのが化学業界の特徴といえます。
なお、市場規模の数字は数え方によって大きく変わります。工場から出荷された金額を数える出荷額、トン数で数える生産量、企業の連結売上高を合計したものなどがあり、どの統計の、何年の数字かを確かめることが大切です。
同じ業界でも、何を数えるかで見え方が変わります。
※出典:経済産業省「2024年経済構造実態調査」、石油化学工業協会、日本化学工業協会。企業の売上高は海外の生産分を含むため、国内の出荷額とは一致しません。
企業の売上高には海外工場での売上が含まれる一方、出荷額は国内の事業所だけが対象です。大手化学メーカーの売上高を足し合わせても、国内の出荷額とは一致しない点に注意が必要です。
また、出荷額は業種ごとの合計なので、同じ素材が形を変えながら何度も数えられる面もあります。樹脂メーカーの出荷額と、その樹脂を成形したプラスチック製品の出荷額が、両方とも含まれるイメージです。
市場規模の推移
広義の化学工業の出荷額は、2015年の約43.9兆円から2023年の約50.9兆円へと、この8年で1割以上増えています。ただし、その伸び方は一直線ではありません。
図2のように、2015年から2020年まではほぼ横ばいで、2021年と2022年に大きく伸び、2023年はわずかに減りました。景気や原料価格の動きに左右されやすいのが、素材を扱う業界の出荷額の特徴です。
化学工業・プラスチック製品・ゴム製品の合計です。
※出典:日本化学工業協会「グラフでみる日本の化学工業」2024年版・2025年版(原資料は経済産業省の工業統計・経済構造実態調査)。3業種の出荷額を合計して算出。
2020年:コロナ禍で需要が落ち込む
2020年は、新型コロナウイルスの感染拡大で自動車や衣料などの生産が止まり、素材の需要も落ち込みました。この年のゴム製品の出荷額は約3.0兆円と、2015年の約3.5兆円を下回っています。
化学工業単体でも2020年の出荷額は約28.6兆円で、2015年とほぼ同じ水準にとどまりました。顧客である他の製造業の生産が止まると、素材の需要もすぐに減るという業界の性質が表れた年といえます。
2021〜2022年:需要の回復と価格の上昇
2021年以降は需要の回復とともに出荷額が大きく伸び、2022年には化学工業単体で約34.3兆円に達しました。2020年から2022年までの2年間で、広義の化学工業の出荷額は約7兆円増えています。
化学製品の価格は、原料であるナフサの価格に連動して決まることが多く、原料が値上がりすると製品価格も上がりやすくなります。そのため、出荷額の伸びには数量だけでなく価格の上昇も含まれる点を押さえておく必要があります。
2023年:化学工業は減少、ゴム・樹脂加工は増加
2023年は、化学工業の出荷額が前年比2.6%減となった一方で、プラスチック製品は2.2%増、ゴム製品は6.3%増となりました。同じ化学業界の中でも、川上の素材と川下の加工品で動きが分かれた年です。
川上の基礎化学品では、後で触れるように海外との競争が厳しくなっています。業界全体の合計だけでなく、どの分野が伸びているかを分けて見ることが欠かせません。
就職や転職で会社を見るときも、その会社がどの分野の比重が大きいかによって、業績の波の受け方は変わります。基礎化学品の比重が大きい会社ほど、市況や原料価格の影響を受けやすい傾向があります。
需要先・製品別の内訳
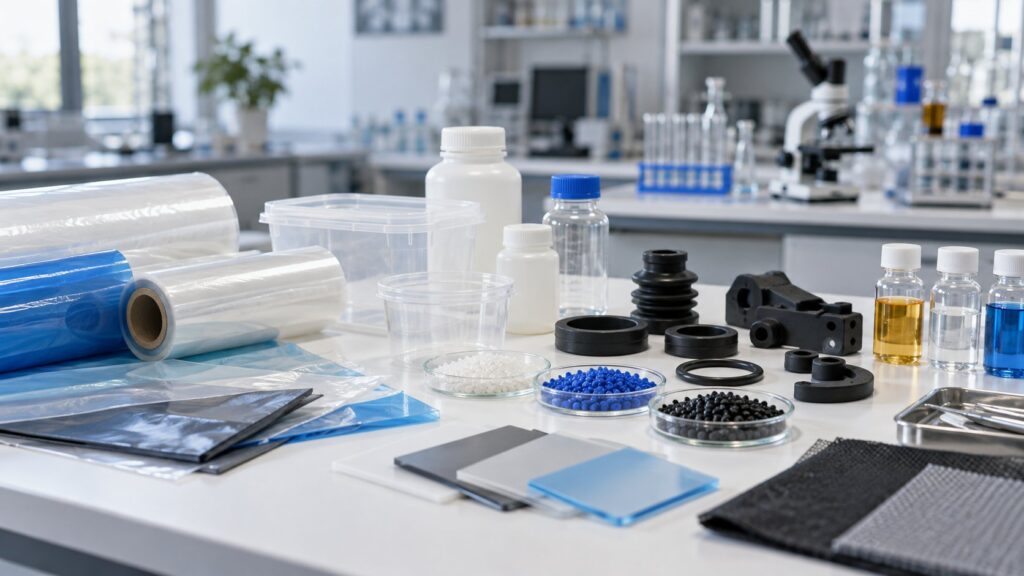
広義の化学工業の中身を製品別に見ると、最も大きいのはプラスチック製品で、次いで有機化学工業製品、医薬品が続きます。
化学工業の主な製品区分と、プラスチック・ゴム製品を並べました。
※出典:日本化学工業協会「グラフでみる日本の化学工業2025」。医薬品・化粧品・塗料は化学工業の「最終製品」の内数です。
有機化学工業製品には、エチレンなどの石油化学の基礎製品や、合成樹脂、合成ゴムといった素材が含まれます。樹脂の多くは、国内のプラスチック製品メーカーで成形され、フィルムや容器、部品になります。
医薬品は化学工業の中で有機化学工業製品に次ぐ規模ですが、研究開発から販売までの仕組みが素材とは大きく異なります。化学メーカーの中には医薬品事業を持つ会社もあり、事業の組み合わせによって会社の性格が変わる点は企業選びでも意識したいところです。
需要先で見ると、化学製品は自動車、電機・電子、建設、包装、日用品、医療など、ほぼすべての産業に使われています。特定の産業に頼らず、幅広い需要先を持つことが、化学業界の強みの一つといえます。
一方で、伸び方には差があります。国内の人口減少で包装材や日用品の需要が伸び悩む中、半導体や電子部品、電池向けの材料は、世界の需要拡大を背景に各社が力を入れる分野になっています。
海外市場と輸出
日本化学工業協会によると、2024年の化学製品の輸出額は11兆8,453億円、輸入額は11兆7,949億円でした。輸出の品目別では、プラスチックが3兆3,470億円で最も大きく、有機化合物、医薬品が続きます。
輸出額と輸入額はほぼ同じ規模で、日本は化学製品を一方的に輸出しているわけではありません。汎用品や医薬品では輸入も多く、得意な分野を輸出し、不足する分野を輸入するという関係になっています。
輸出先はアジア向けが8兆3,251億円と、全体の約7割を占めます。日本の素材が、中国や韓国、台湾、東南アジアの工場で電子部品や自動車部品に加工され、世界に出荷されていく流れです。
世界の中で、日本は第4位の規模です。
※出典:日本化学工業協会「グラフでみる日本の化学工業2025」。国ごとに集計方法が異なるため、目安として捉えてください。
世界全体で見ると、化学工業の規模は中国が突出しています。日本は中国、米国、ドイツに次ぐ第4位で、量では大きく引き離されています。
ただし、この比較は各国の統計をそろえたもので、集計の範囲や為替の影響を受けます。順位よりも、分野ごとの強みを見るほうが、日本の化学業界の実像はつかみやすいといえます。
そのため日本の化学メーカーは、汎用品を大量につくる競争よりも、半導体材料や高機能フィルムなど、品質と技術で差がつく分野で世界と戦う戦略をとっています。主要企業の顔ぶれは化学業界の主要企業と勢力図で詳しく紹介しています。
市場を動かす主なトレンド
化学業界の市場は、いくつかの大きな流れの中で形を変えつつあります。業界で働くうえで、次の4点は押さえておきたいところです。
需要と供給の両面で、変化が同時に進んでいます。
石油化学の設備集約
石油化学工業協会によると、国内のエチレン生産量は2021年の約635万トンから、2024年には約499万トンまで減りました。三井住友信託銀行の調査月報は、500万トンを割ったのは1988年以来だとしています。
2025年には約514万トンとやや持ち直したものの、エチレン設備の稼働率は好不況の目安とされる90%を長く下回っています。こうした中、複数の会社が設備を1か所にまとめる集約の動きが各地で進んでいます。
脱炭素と資源循環
化学業界は、ナフサを原料に使い、プラントを動かすために大量のエネルギーを消費します。そのため、原料をバイオマスやリサイクル原料に切り替えることや、使用済みプラスチックを化学的に分解して再び原料に戻す技術の開発が進められています。
設備集約の発表の中にも、カーボンニュートラルの実現を目的に掲げたものがあります。脱炭素は規制への対応にとどまらず、設備投資や事業の組み替えを決める大きな要因になっています。詳しくは脱炭素・カーボンニュートラルの記事もご覧ください。
半導体・電子材料の拡大
半導体の製造には、フォトレジストや高純度のガス、ウエハーなど、多くの化学材料が使われます。日本企業が世界で高いシェアを持つ分野が多く、各社が生産体制の強化を進めています。
半導体の性能が上がるほど、材料に求められる純度や精度も高くなります。そのため、顧客である半導体メーカーと一緒に新しい材料を開発する取り組みが増えています。
量は少なくても付加価値が高く、顧客の技術革新に合わせて素材を改良し続けることが求められる分野です。半導体の製造工程については半導体製造の記事で解説しています。
アジアとの競争
中国などアジアでは、大型の石油化学設備の新設が続いています。汎用樹脂などの製品が市場に多く出回ると、価格が下がり、日本の設備の稼働率にも影響します。
日本のプラントは規模では海外の新設備に及ばないため、汎用品で価格競争を続けるのは難しい状況です。設備の集約で効率を高めつつ、付加価値の高い製品へと重心を移す動きが続いています。
今後の見通しとキャリアへの影響
三井住友信託銀行の調査月報によると、国内のエチレン設備は12基、生産能力は616万トンで、発表済みの集約計画が進めば、2030年ごろには440万トン台まで減る見込みです。国内の基礎化学品は、量を追う時代から集約の時代に入ったといえます。
一方で、石油化学工業協会の工藤幸四郎会長(旭化成社長、当時)は2025年11月、2026年について「V字回復には到底いかない」との見方を示しています。汎用品の厳しさが続く中で、成長分野への投資と、既存事業の再編が同時に進む見通しです。
日本化学工業協会によると、2024年度の化学工業の設備投資額は約2.2兆円で、製造業の中で第2位の規模です。縮小する分野がある一方で、成長が見込める分野への投資は続いています。
伸びる仕事:新素材と用途開発
需要が伸びる電子材料や電池材料、リサイクル技術の分野では、研究開発や技術営業の役割が大きくなります。顧客の課題を聞き、素材を提案して採用につなげる仕事は、今後も求められ続けるでしょう。
関連する職種は研究開発や技術営業・FAEです。化学の知識に加えて、顧客の製品や工程を理解する力が評価されやすくなっています。
研究から量産への橋渡しを担うスケールアップや、顧客の工場で素材の使い方を支援する技術サービスも、新素材を事業にするうえで欠かせない仕事です。
求められるスキル:変化に対応する力
設備の集約や事業の売却・統合が進むと、働く拠点や所属する会社が変わることもあります。一つの製品や設備だけでなく、プロセス全体を理解している人材は、どの会社でも通用しやすいといえます。
また、プラントの省エネや原料転換、データを使った運転の最適化など、既存の設備を脱炭素に対応させる技術も重要になります。製造や生産技術の経験は、こうした変化の中でも生かしやすい強みです。
原料や設備の変化に合わせて工程を見直す生産技術や、安定した運転を支える製造・オペレーションの経験も、今後さらに価値が高まると考えられます。
まとめ
- 化学工業の出荷額は2023年に33兆3,846億円で、製造業の第2位
- プラスチック・ゴム製品を含む広義の化学工業は約50.9兆円
- 出荷額は2021〜2022年に大きく伸び、2023年は分野で明暗が分かれた
- 輸出の約7割はアジア向けで、世界では中国・米国・ドイツに次ぐ4位
- 石油化学の設備集約と、半導体材料などの成長分野への投資が同時に進む
業界の成り立ちや仕事の流れは化学業界とは、企業どうしのつながりは化学業界の構造、主要企業の顔ぶれは化学業界の主要企業と勢力図で解説しています。
化学業界のほかの記事については、化学・樹脂・ゴムの業種ページからあわせてご覧ください。
出典
- 製造品出荷額(2023年):経済産業省「2024年経済構造実態調査 製造業事業所調査 結果の概要」
- 出荷額の推移・製品別内訳・輸出入・主要国比較:一般社団法人日本化学工業協会「グラフでみる日本の化学工業2025」
- 出荷額の推移(2015〜2022年):一般社団法人日本化学工業協会「グラフでみる日本の化学工業2024」
- エチレン生産量:石油化学工業協会「石油化学製品の生産」
- エチレン設備・集約計画:三井住友信託銀行「調査月報 2025年12月号 国内石油化学事業の方向性」
- エチレン稼働率・業界の見通し:ニュースイッチ「エチレン稼働率、39カ月連続90%割れ」

コメント