2024年の製造業の付加価値額(生産で新たに生み出した価値の合計)は、ドイツが8,437億ドル、日本が7,885億ドルでした(世界銀行、ドル換算)。
ドル換算の数字は為替で動くため、この差だけで強さは決まりません。4か国の違いは、規模よりも産業の組み立て方と、日本との関係に表れます。
連載「製造業を知る」第4章では、中国・米国に続き、日本と取引も競争も重なるドイツ・韓国・台湾・インドを取り上げます。比較表で全体をつかみ、国ごとの強み、日本との関係、日本企業が考えたい論点の順に整理します。
この記事の内容は、動画でも解説しています。
4か国の製造業を一枚で比べる
4か国はどれも製造業が経済の柱ですが、稼ぎ方はかなり違います。
同じ製造業の国でも、誰が稼ぎ、何で稼ぐかが国ごとに異なります。
※日本との関係は財務省の貿易統計(2024年)と本文の事例から整理。代表企業は一例です。
規模を数字で並べると、次のようになります。
規模ではドイツと日本、韓国とインドがほぼ並び、比率は韓国が最も高くなります。
※世界銀行「World Development Indicators」の製造業付加価値額(名目USドル)とGDP比、2024年。中国は比較のための参考。台湾は世界銀行のデータに含まれないため載せていません。
2020年は日本が1兆266億ドル、ドイツが7,302億ドルで、日本が大きく上回っていました。この逆転には、円安でドル換算の金額が目減りした影響が大きく出ており、順位は、その年の為替で見た目安です。
GDPに占める割合は、図の中では韓国が26.6%で最も高く、経済が製造業に強く寄る形です。国別の順位や長期の推移は、世界の製造業ランキングで詳しく比べています。
ドイツ|中小企業と機械・自動車で稼ぐ輸出の国
産業構造と強み
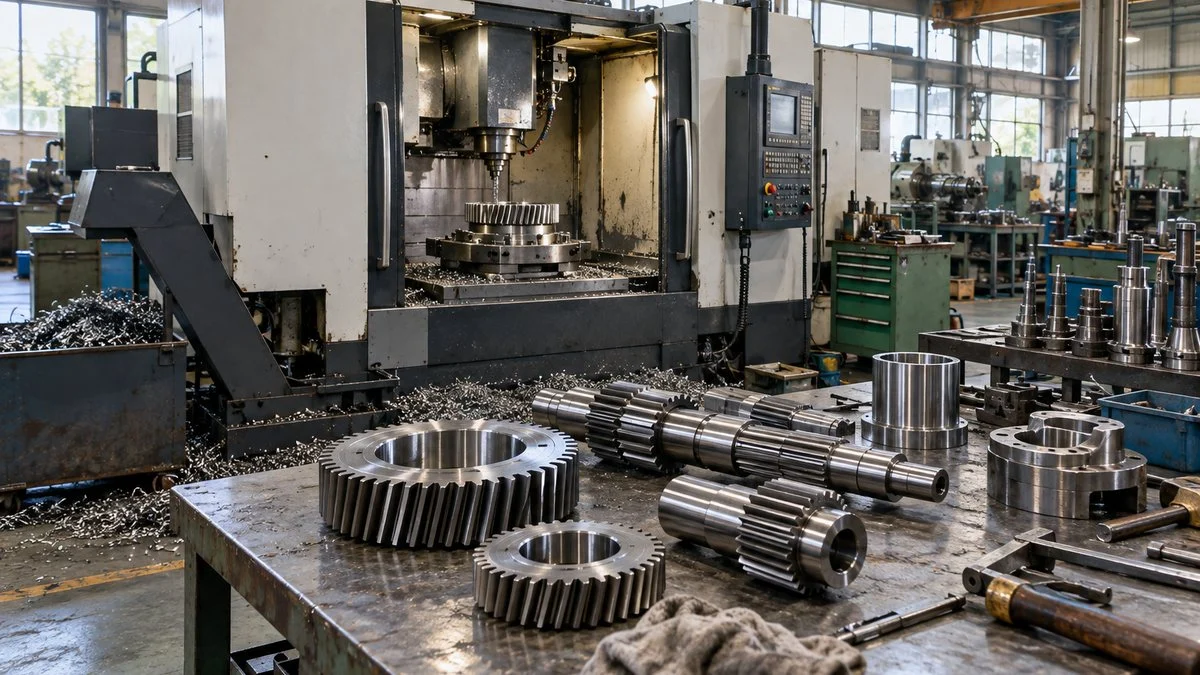
ドイツの製造業は、輸出で稼ぐ形がはっきりしており、2025年の輸出品目では自動車・同部品が16.2%で首位、機械が13.8%で続きます(ドイツ連邦統計局)。
その土台にいるのが、ミッテルシュタントと呼ばれる中小企業です。2024年には企業の99.2%(約352万社)が中小企業で、就業者の54.4%がそこで働いています(IfM Bonn)。
中小企業の中には、特定の部品や装置で世界の上位に立つ会社も多いと言われます。日本のニッチトップ企業と似た構図で、大手の完成品メーカーを専門性の高い中小企業が支えています。
代表企業と政策
代表的な企業は、自動車のフォルクスワーゲンやBMW、電機のシーメンス、部品のボッシュ、化学のBASFなどです。
政策ではインダストリー4.0が知られていて、工場の機械や設備をネットワークでつなぎ、生産を賢くする構想で、2011年のハノーバーメッセ(産業見本市)で打ち出されました。
2013年には、IT・機械・電機の3つの業界団体が推進の場をつくり、国の構想を業界団体が受け止めて広げた点が、ドイツの進め方の特徴です。
完成品の輸出と、それを支える中小企業・業界団体がセットになっています。
日本との関係
日本から見ると、ドイツは自動車や機械で正面からぶつかる競争相手で、工場の自動化や工作機械でも、同じ顧客を取り合う場面が多くあります。
2024年の日本の対ドイツ貿易は、輸出2兆6,291億円に対し輸入3兆2,220億円でした(財務省)。4か国のうち日本の輸入超過はドイツだけです。
韓国|大企業が半導体と輸出をけん引する
半導体が輸出をどう支えるか
韓国はGDPに占める製造業の割合が26.6%(2024年)と、日本やドイツを上回ります。その中心が半導体で、2024年の半導体輸出は1,419億ドルと過去最高でした(産業通商資源部)。
伸びを支えたのは、HBM(AI向けサーバーに使う高帯域幅メモリー)などの高価格品です。同年の輸出総額6,838億ドルのうち、約2割を半導体が占めた計算になり、裏を返せば、半導体の値動きが輸出全体を左右しやすい構造でもあります。
代表企業と政策
代表的な企業は、半導体のサムスン電子とSKハイニックス、自動車の現代自動車、電池のLGエナジーソリューション、造船のHD現代などです。
財閥と呼ばれる企業グループが主要産業を担い、大きな投資を素早く決められる点が強みとされます。その反面、輸出が少数の大企業と品目に集中しやすい面もあります。
受託製造にも力を入れていますが、2025年10〜12月期の世界シェアはサムスン電子が7.1%です(TrendForce)。台湾のTSMCとは大きな差があります。
日本との関係
韓国の半導体工場では、日本の素材や製造装置が使われる場面が多くあります。2024年の日本の対韓国輸出は7兆278億円で、4か国で最も大きい額でした(財務省)。
この関係が表に出たのが2019年で、日本政府はフッ化水素、レジスト(回路を焼き付ける感光材)、フッ化ポリイミドの3品目で、韓国向け輸出の手続きを厳しくしました。
2023年3月に見直しが発表され、3品目は元の手続きに戻っています。素材の供給先であり、メモリーや電池では競争相手という二面性が、日韓の製造業の関係です。
日本の素材・装置が韓国のメモリー工場に入り、世界の機器へ届きます。
※流れは代表的な関係を単純化したもの。3品目は経済産業省の2019年の措置の対象品目です。
台湾|受託製造で世界の半導体を支える
ファウンドリという仕組み
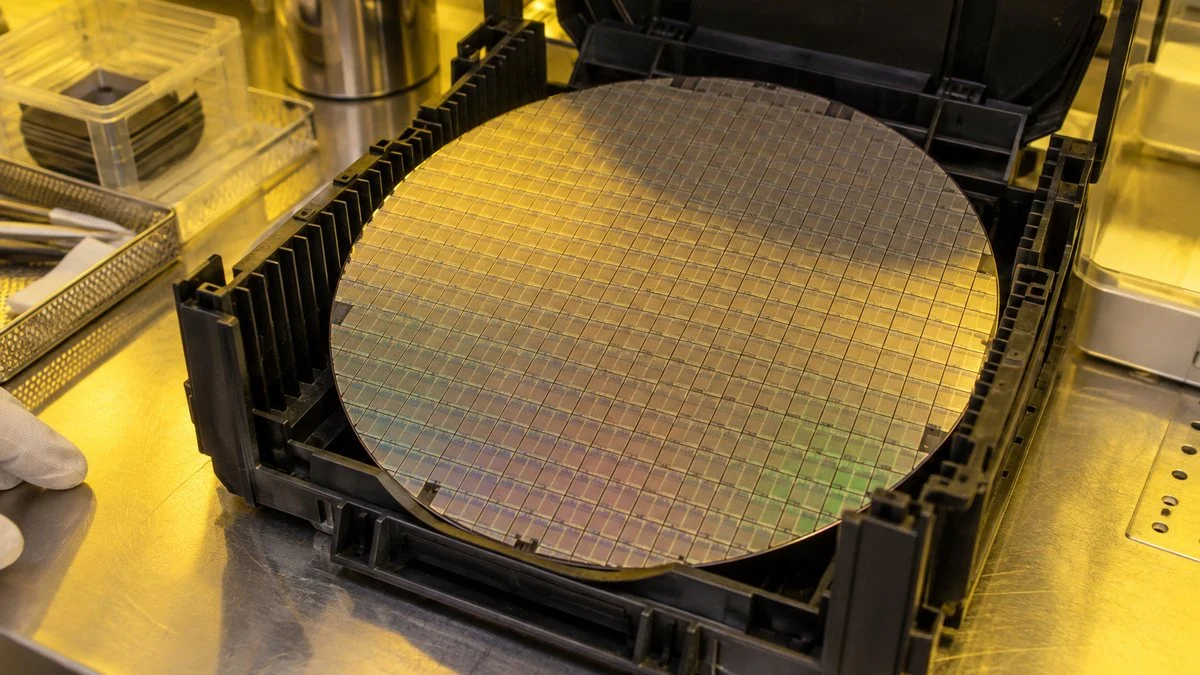
台湾の製造業の核は、半導体のファウンドリ(他社が設計した半導体を受託で製造する事業)です。工場を持たない設計会社から注文を受け、量産を引き受けます。
自社ブランドの半導体を売らないため、多くの会社から注文を集められます。顧客と競合しない立場が、受託が集まる理由の一つとされます。
設計・製造・後工程を別々の会社が担い、台湾は製造の中心にいます。
※シェアはTrendForce調べ(ファウンドリ上位10社の売上高ベース)。
チップを製品の形に仕上げる工程は、半導体の後工程の記事で順を追って説明しています。
代表企業と成長の中身
TSMCの世界シェアは70.4%で、前章で見たサムスン電子を大きく引き離しています(TrendForce、2025年10〜12月期)。ほかに受託製造のUMC、半導体設計のメディアテック、電子機器の組立を請け負う鴻海精密工業(フォックスコン)などがあります。
AI向けの需要は経済全体も押し上げ、2025年1〜9月の実質経済成長率7.15%のうち、4.89ポイントを製造業が生んでいます(主計総処)。
成長の約7割を製造業が担った計算で、経済の動きが半導体・電子の好不調に強く連動する点は、韓国と共通しています。
日本との関係
2024年の日本の対台湾輸出は6兆8,689億円で、前年から14.2%増えました(財務省)。品目では機械・電気機器、卑金属、化学品が中心です(台湾財政部、JETRO)。
共同生産も始まり、TSMCの子会社JASMは熊本県菊陽町に工場を建て、2024年2月に開所式を開いています。ソニーセミコンダクタソリューションズ、デンソー、トヨタ自動車も出資しました。
経済産業省は2022年6月、この工場に最大4,760億円の助成を決めました。台湾の製造力と日本の顧客・素材を組み合わせる動きで、その後の計画はTSMC熊本第2工場の計画と九州への影響で追っています。
インド|政策で「次の工場」を目指す
産業構造と強み
インドの製造業付加価値額は、2015年の3,278億ドルから2024年には4,941億ドルへ、約1.5倍に増えました(世界銀行)。
ただし、GDPに占める割合は13.1%(2024年)で、2015年の15.6%から下がりました。製造業は大きくなったものの、経済全体の伸びには追いついていない段階です。
Make in India と PLI
政府は2014年9月に「メイク・イン・インディア」を始め、国内に工場を呼び込む政策を進めてきました。
PLIと呼ぶ優遇策では、14分野に1兆9,700億ルピー(260億ドル超)の予算枠を設けています。PLIは、国内での生産や販売が増えた分に応じて補助金を出す仕組みです。
対象の14分野には、次のような産業が含まれます。
- スマートフォン・電子部品、通信機器
- 医薬品・医薬原料、医療機器
- 自動車・自動車部品、蓄電池
- 太陽光パネル、特殊鋼、白物家電
- 食品、繊維、ドローン
政策で工場を呼び込み、日本企業は自動車を軸に現地生産を広げています。
※出典はPIB(インド政府報道局)、世界銀行、JETRO・在インド日本国大使館。
日本との関係
代表的な企業には、タタ・モーターズ、マヒンドラ&マヒンドラ、スズキの子会社マルチ・スズキがあります。
2024年度の乗用車販売430万台のうち、マルチ・スズキが40.9%を占めて首位で、日本企業が市場の首位に立つ国です。
インドに進出した日系企業は1,434社・5,205拠点で、約半数が製造業です(2024年10月時点)。部品メーカーが後に続く流れは、インドに自動車部品工場が増える理由で取り上げました。
2024年の日本の対インド輸出は2兆6,047億円で、前年比16.5%増と4か国で最も高い伸びでした(財務省)。
日本との関係を横断して見る|競う分野と組む分野
4か国との関係は、次の3つの物差しで分けると整理しやすくなります。
- 製品の重なり:同じ完成品を同じ顧客に売るなら「競う」
- 部材・装置の供給:相手の工場に素材や装置を納めるなら「組む」
- 現地の市場:相手国で生産・販売するなら「組む」に近い
韓国・台湾・インドには輸出超過、ドイツにだけ輸入超過です。
※財務省「令和6年分 貿易統計」(輸出は確報、輸入は速報)。製造業以外の品目も含む全体の額です。
ただし、貿易額の大小は、競争や協業の強さとは別物です。表は関係を読むための補助として見てください。
たとえば韓国向けの素材輸出は「組む」関係ですが、同じ韓国企業とはメモリーや電池で競っています。1つの国の中に両方の関係があると見るのが実態に近い見方です。
同じ国でも、分野によって競争相手にも取引先にもなります。
競う自動車・機械。同じ完成品を世界の同じ顧客に売るため
組む部品や機械の相互取引。日本は年3兆円規模を輸入
競うメモリー・電池・造船。製品が重なるため
組む半導体の素材・製造装置。韓国の工場に納めるため
競う受託製造は顧客の製品をつくる事業で、重なる場面は限られる
組む素材・装置の供給と、熊本での共同生産
競うタタ・マヒンドラなど現地メーカーと、インド国内の市場で
組む現地生産と部品メーカーの進出。市場そのものが伸びる
※分類は本文の3つの物差しによる整理。個別企業の取引関係は会社ごとに異なります。
日本企業が考えておきたい論点
素材・装置の強みを、どの国の成長に乗せるか
韓国・台湾の半導体が伸びれば、日本の素材・装置の出番も増えます。ただ、どの国のどの工場に納めるかは、相手国の政策や貿易管理にも左右されます。
2019年の日韓の例のように、政府間の関係が取引の手続きを変えることがあります。供給先を1か国に寄せすぎない考え方が欠かせません。
完成品はドイツの「層」から何を学べるか
ドイツは、大手と専門性の高い中小企業が層をなして輸出しています。日本にも似た構造の分野はあり、どこに強みが残るかは日本の製造業の強みと弱みでデータを比べました。
インドは「市場」と「生産拠点」の両面で見る
インドは市場の大きさと政府の優遇策がそろい、日系企業の拠点も増えています。一方で製造業の比率は13%台で、部品や人材の層はまだ育つ途中とみられます。
現地で売るための工場か、輸出の拠点かで、進出の判断は変わり、何のためにインドで作るのかを先に決めることが出発点です。
まとめ
- 2024年の製造業付加価値額はドイツ8,437億ドル、日本7,885億ドル。ドル換算の順位は為替で動く
- ドイツは自動車・機械の輸出と中小企業の層が強み。日本とは完成品で競う
- 韓国は大企業が半導体をけん引し、日本の素材・装置の大口の供給先でもある
- 台湾はTSMCが受託製造の約7割を握り、熊本で日本と共同生産を始めた
- インドは政策で工場を呼び込む途上で、乗用車ではマルチ・スズキが4割を占める
海外勢の動きは、中国の製造業の現状やアメリカの製造業回帰とあわせて読むと、日本の取引先と競争相手の地図がつながります。
次は、米国関税とサプライチェーン再編の影響を見ていきます。連載の全体は連載「製造業を知る」の入口ページから順に読めます。
出典
出典・参考資料(15件)を開く出典・参考資料を閉じる
- 製造業付加価値額・GDP比:世界銀行「Manufacturing, value added (current US$)」、「Manufacturing, value added (% of GDP)」
- 日本の国別貿易額:財務省「令和6年分 貿易統計」
- ドイツの輸出品目:ドイツ連邦統計局(Destatis)「Trading goods」
- ドイツの中小企業:IfM Bonn「Macro-economic significance of SMEs: Germany」
- インダストリー4.0:acatech「Industrie 4.0」、DFKI「Ten Years of INDUSTRIE 4.0」
- 韓国の輸出・半導体輸出:The Korea Times(韓国産業通商資源部の発表、2025年1月1日)
- 日本の対韓輸出管理:JETRO ビジネス短信(2019年7月)、The Korea Times(2023年3月16日)
- ファウンドリの世界シェア:TrendForce(2026年3月12日)
- 台湾の経済成長と製造業:Taipei Times(主計総処の統計、2026年1月12日)
- 日台貿易の品目:JETRO「台湾 基礎的経済指標」
- JASMへの助成:経済産業省「認定特定半導体生産施設整備等計画」
- JASM熊本工場の開所・出資:MONOist(2024年2月27日)、TSMC ニュースリリース(2024年2月6日)
- メイク・イン・インディア・PLIの14分野:PIB「10 Years of Make in India」
- インドの乗用車市場:JETRO 地域・分析レポート(2025年6月19日)
- インド進出日系企業数:JETRO 地域・分析レポート(2026年3月10日)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント