2026年6月、日本が輸入する原油の価格は1キロリットルあたり117,726円となり、2月の約1.8倍に達しました。中東情勢の悪化でホルムズ海峡の通航が滞ったためで、この値上がりは燃料以外の製造コストにも広がります。
原油高は、樹脂や化学品の原料、トラック輸送の運賃、工場の電気料金や蒸気のコストへと、経路ごとに時間差をつけて製造コストに入り込んできます。ガソリン価格が落ち着いて見える時期にも、別の経路からの値上げが遅れて届くことがあります。
この記事では、2026年9月時点の原油価格の水準を確認したうえで、原油高がコストに届く3つの経路と、企業物価指数で見た波及の強さを見ます。
続けて、樹脂・物流・電力それぞれの数字、価格転嫁の現状、いま打てる対策の順に整理します。数字はすべて公表時点を明記しています。
原油価格はいまどの水準か(2026年9月時点)
日本が実際に支払っている原油の価格は、財務省の貿易統計にある輸入価格(CIF価格、運賃と保険料を含む到着価格)で確認できます。
ニュースで目にするWTIやドバイ原油は先物や指標の相場で、日本の輸入価格はそれに為替と輸送の時間差が加わった数字です。
2026年2月の原油輸入価格は1キロリットル(kL)あたり64,388円でした。
2月末に米国・イスラエルとイランの軍事衝突が起きて中東情勢が悪化し、ホルムズ海峡の通航が滞りました。すると4月に102,064円へ跳ね上がり、6月には117,726円と2月の約1.8倍に達しました。
その後は7月116,380円、8月102,687円とやや下がりましたが、8月の価格は前年同月(67,058円)と比べてなお5割以上高い水準です。
ドル建ての価格は8月に1バレル101.66ドルで、換算レートは1ドル160.58円でした。ドル建ての上昇に円安が上乗せされている点も、日本の製造業にとって重い要素です。
4月に急騰し、6月に2月の約1.8倍へ。8月もなお前年同月より5割以上高い水準です。
単位:万円/kL
8月26年
1月2月3月4月5月6月7月8月
※財務省「貿易統計」の原油・粗油の輸入CIF価格(石油連盟・東石の集計による)。2026年7月は速報、8月は旬報の月合計(2026年9月16日掲載)。
背景には、日本の原油調達の偏りがあります。経済産業省の資料によると、2025年の原油輸入の中東依存度は94.0%、ホルムズ海峡を通る割合は93.0%でした。
政府は3月に石油備蓄の放出を決め、サウジアラビアの紅海側やUAEのフジャイラ港など、海峡を通らないルートからの調達拡大も進めています。
輸入量にも影響が出ました。2026年5月の原油輸入量は約473万kLで、7月の約1,211万kLと比べると4割ほどにとどまっています。価格だけでなく「量が確保できるか」も問われたのが、今回の原油高の特徴です。
9月に入ってからも落ち着いたとは言えません。資源エネルギー庁が公表した9月17日からの燃料油補助の算定では、1週間の原油価格の変動分が1リットルあたり15.1円の上昇要因として計上されています。
夏場にいったん下がった原油価格が、9月中旬に再び上がっていることがうかがえます。
原油高が製造コストに届く3つの経路
原油高が製造業のコストに入り込む経路は、大きく3つに分けられます。原料としての石油、燃料としての石油、そして電気料金を通じた間接的な経路です。
1つ目は原料の経路です。原油を精製して得られるナフサ(粗製ガソリン)は、エチレンやプロピレンに分解され、ポリエチレンやポリプロピレンなどの樹脂、合成ゴム、塗料、溶剤の原料になります。
樹脂部品や包装材を買っている会社は、この経路の影響を受けます。
2つ目は燃料の経路です。トラックの軽油、工場のボイラーや加熱炉で使う重油・灯油がこれにあたります。自社で燃やしている分だけでなく、仕入先や運送会社が負担した燃料費も、やがて部品価格や運賃として戻ってきます。
3つ目は電力の経路です。電気料金には燃料費調整制度があり、発電に使う原油・LNG・石炭の輸入価格が変わると、それに合わせて単価が自動的に調整されます。
日本のLNGは、中東依存度が約1割と原油より低くなっています。ただし燃料費調整は原油・LNG・石炭の輸入価格をまとめて反映する仕組みのため、原油高は電気料金にも遅れて波及します。
同じ原油高でも、経路によってコストに届くまでの時間が違います。
※反映までの期間は、契約の方式や電力会社・料金プランによって異なります。
この時間差を押さえておくと、いま見えている値上げがどの経路のもので、次にどの経路の値上げが来るのかを予想しやすくなります。原油価格が下がり始めても、樹脂や電気料金はしばらく高いままになるのはこのためです。
企業物価指数で見る波及の強さ
原油高がどの品目にどれだけ波及しているかは、日本銀行の企業物価指数で確認できます。企業どうしで取引されるモノの価格を集計した統計で、製造業の仕入価格の動きに近い指標です。
2026年8月速報では、国内企業物価指数の前年比は+7.6%でした。
類別に見ると、石油・石炭製品が+14.7%、化学製品が+13.9%、プラスチック製品が+11.2%と、ナフサから樹脂へと続く系列が上位に並んでいます。
電力・都市ガス・水道も+8.0%と、総平均を上回りました。
石油から化学・樹脂、電力へと、原油に近い品目ほど上昇率が大きくなっています。
※出典:日本銀行「企業物価指数(2026年8月速報)」2026年9月11日公表。非鉄金属(+43.3%)は銅・金などの国際相場が主因のため除外しています。
時間差もこの統計から読み取れます。輸入物価指数(円ベース)の前年比は、3月の+8.3%から6月の+30.6%まで上がり、8月は+24.8%に縮みました。
これに対し国内企業物価指数の前年比は、7月の+7.7%が最も高く、8月も+7.6%とほぼ横ばいです。
輸入の段階で山を越えても、国内の取引価格はすぐには下がりません。8月の前月比を見ると、石油・石炭製品が値下がりした一方で、プラスチック製品は+1.0%と上昇が続いていました。
川上で下がり始めた価格が川下に届くまでには、さらに時間がかかります。
樹脂・化学品:ナフサ価格が数か月遅れで効く
原油高の影響が最も大きく、かつ長く残りやすいのが樹脂・化学品です。成形品、フィルム、包装材、塗料、接着剤、ゴム部品など、ナフサを出発点とする材料は製造業のあらゆる工程に入り込んでいます。
国産ナフサ価格の決まり方
国内の石油化学メーカーと樹脂の取引先の間では、国産ナフサ基準価格が価格交渉の目安として広く使われています。輸入ナフサの価格などをもとに四半期ごとに決まる価格で、ある四半期の価格は、前の期にまたがる数か月の輸入価格をもとに後から確定します。
2026年1〜3月期の国産ナフサ価格は1kLあたり65,700円でしたが、4〜6月期は118,900円と前期から53,200円上がりました。業界紙の報道によると、水準・上げ幅ともに過去最高です。
7〜9月期は、7月下旬時点の報道で10万円近傍になる見通しとされており、下がってもなお2025年の水準を大きく上回ります。
2025年は6万〜7万円台で推移していましたが、2026年4〜6月期に約1.8倍へ跳ね上がりました。
単位:万円/kL
1〜3月4〜6月7〜9月10〜12月26年
1〜3月4〜6月7〜9月
見通し
※2026年7〜9月期は確定前の見通し(化学工業日報の報道)。2025年〜2026年1〜3月期はゴムタイムスの集計、4〜6月期は日本経済新聞・化学工業日報の報道による。
経済産業省の資料によると、ナフサの調達先は2024年時点で国産が約4割、中東からの輸入が約4割、その他の地域が約2割です。
国内で精製するナフサの原料も中東産の原油が大半を占めるため、ホルムズ海峡の混乱は価格と量の両面で化学品に響きました。
経済産業省は2026年3月時点で、ポリエチレンなどの川下製品の在庫が国内需要の約2か月分あると説明していました。
ナフサから樹脂、成形品へと続く商流や、化学メーカーの利益構造は化学業界のサプライチェーンと商流で詳しく整理しています。
樹脂メーカーの値上げの中身
樹脂メーカーは2026年春以降、相次いで値上げを打ち出しました。
日本ポリエチレンは5月18日、国産ナフサ価格が1kLあたり12万5千円を超える水準に上がる見込みだと発表しました。そのため、5月25日納入分から全製品を1kgあたり50円以上引き上げるとしています。
見落とされやすいのが、ナフサ以外の費用による値上げです。プライムポリマーは4月21日、ポリエチレンとポリプロピレンを5月1日納入分から1kgあたり9円以上引き上げると発表しました。
理由として挙げたのは、エネルギーコストの上昇による用役費(工場の電気・蒸気など)や副原料・副資材費の増加です。
同社は、取引先と取り決めているナフサ価格に連動する価格決定方式では、ナフサ変動分以外の諸経費を反映できないと説明しています。
原油高は原料だけでなく、樹脂をつくる工場の燃料や電気のコストも押し上げるため、ナフサ連動分とは別の値上げ要請が来ることを想定しておく必要があります。
成形・加工メーカーへの届き方
樹脂を買って成形品をつくる部品メーカーから見ると、影響は2段階で届きます。まず樹脂の購入価格が上がり、次に自社の電気料金や物流費が上がります。そのうえで、完成品メーカーへの販売価格に転嫁できるかどうかが利益を左右します。
ナフサ連動の価格式は、原料が下がる局面では値下げの根拠にもなります。ただし四半期単位で後から確定するため、上がるときも下がるときも数か月遅れる点は変わりません。
7〜9月期の価格が下がる見通しでも、手元の在庫や契約の切り替え時期によっては、年末まで高い材料で生産が続くことがあります。
購買部門にとっては、材料ごとにどの価格式で、いつの指標に連動しているかを一覧にしておくことが第一歩です。仕入先との交渉やサプライヤー管理の基本は購買・調達の仕事内容でも解説しています。
物流:軽油と燃料サーチャージ
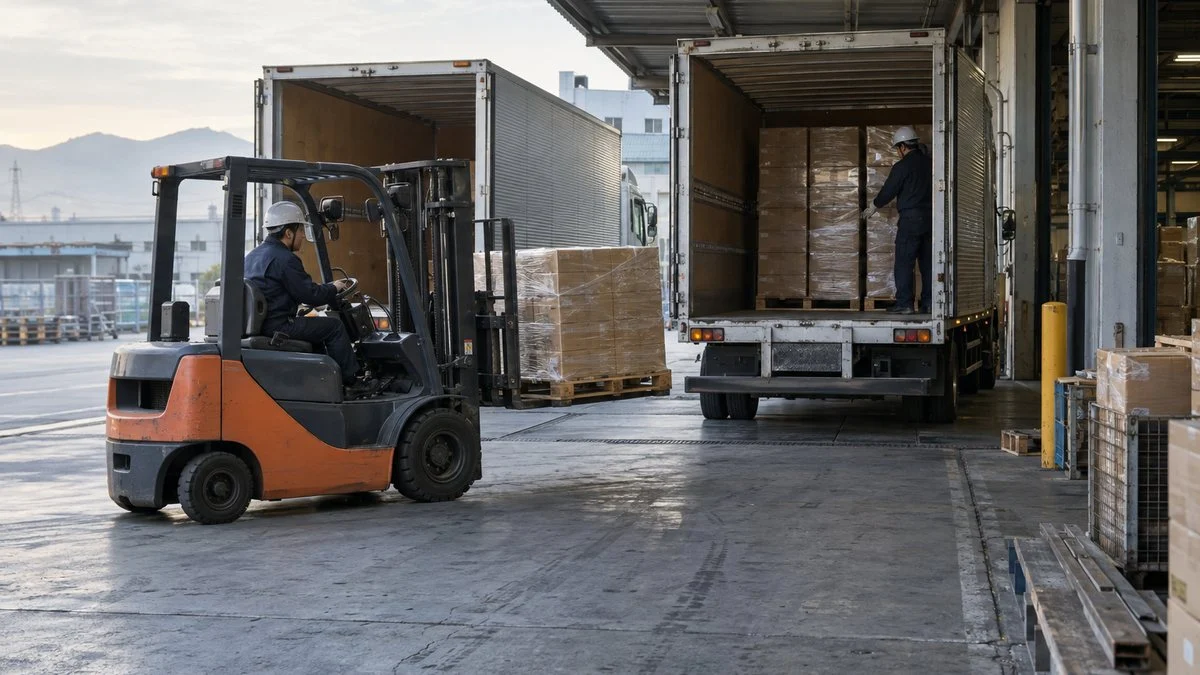
2つ目の経路である物流費は、原油価格の動きが比較的早く届く分野です。軽油の小売価格は週単位で動き、運送会社のコストに直結します。
資源エネルギー庁によると、2026年9月14日時点の軽油の全国平均価格は1リットルあたり159.3円でした。
ただしこれは政府の補助で抑えられた価格で、補助がなければ195.3円になっていたと試算されています。9月17日からの補助額は、ガソリン・軽油・重油・灯油とも1リットルあたり51.0円です。
トラック運送事業者の原価に占める燃料油脂費の割合は16.3%で、人件費(41.4%)に次ぐ大きさです。
国土交通省は2024年3月に告示した標準的運賃で、軽油価格1リットル120円を基準とし、それを超える分は燃料サーチャージで別に受け取る考え方を示しています。
燃料サーチャージは、軽油価格の基準からの上昇分を、走行距離と燃費から計算して運賃に上乗せする仕組みです。どのくらいの金額になるのか、国土交通省の資料にある平均燃費をもとに試算すると、次のようになります。
補助がなくなると、1運行あたりの燃料上昇分はほぼ2倍になります。
※軽油価格は資源エネルギー庁の2026年9月14日時点の全国平均。燃費5.1km/Lは国土交通省資料(2023年8月)にある、標準的運賃の原価算定に用いた小型車〜トレーラーの全国平均値。往復400kmは試算のための仮定です。実際のサーチャージ額は契約で定めた基準価格・燃費・刻み幅・税の扱いによって変わります。
この試算から分かるのは、現在の運賃は補助によって上昇が半分ほどに抑えられている点です。補助が縮小・終了すれば、サーチャージの区分が上がり、運賃の改定要請が増えることが予想されます。
発荷主として運送会社と契約している製造業にとっては、サーチャージの基準価格や計算式が契約書に書かれているかを確認しておきたいところです。国土交通省の調査でも、燃料サーチャージが書面に明確に記載されていない取引が多いことが指摘されています。
電力・熱源:補助の終わりと燃料費調整の時間差
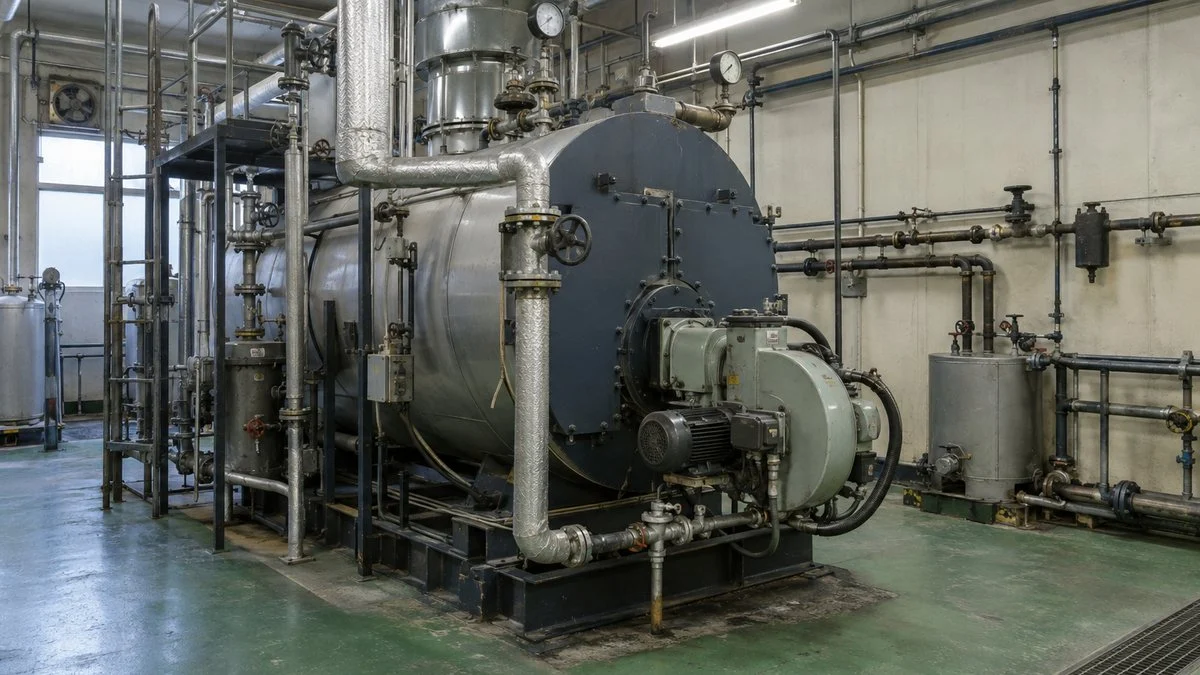
3つ目の経路である電気料金は、影響が表に出るまでに時間がかかるぶん、気づいたときには上がっていることが多い分野です。
電気料金の燃料費調整額は、貿易統計にある原油・LNG・石炭の輸入価格をもとに毎月算定されます。
たとえば東京電力エナジーパートナーの高圧・特別高圧向けでは、9月分の燃料費調整単価を8月の貿易統計価格が確定してから知らせる、と案内しています。
燃料の輸入価格が上がってから、料金に反映されるまでには一定の遅れがあります。
政府もこの遅れを前提に動いています。
2026年5月25日の首相会見を受けて、電気・ガス料金支援が行われました。
この支援では、料金が直ちに大きく上がる可能性は低いものの、その後は燃料輸入価格の上昇が電気料金に反映されていくと見込んでいます。そのため、使用量が増える7〜9月の使用分を支援の対象にしました。
支援は9月使用分までで、10月使用分からは値引きがなくなります。
※出典:資源エネルギー庁「電気・ガス料金支援」。7月使用分は原則として7月中の検針日から8月中の検針日までの使用分。影響の目安は値引き単価から計算した参考値です。
高圧で受電する工場にとって、値引き単価1.8円/kWhは小さく見えるかもしれません。
しかし値引き単価に使用量を掛けて試算すると、月10万kWhを使う工場なら月18万円、8月使用分の2.3円なら月23万円に相当します。10月使用分からは、この値引きがなくなった状態で請求が届きます。
ボイラーや加熱炉で重油・灯油を使っている工場は、燃料油の補助(9月17日以降は1リットルあたり51.0円)の恩恵を受けています。重油の価格も補助で抑えられている状態のため、補助の水準が変わると蒸気や熱のコストが直接動きます。
電力と熱源のコストは、使う量を減らせば確実に下がる数少ないコストでもあります。蒸気配管の保温やコンプレッサーのエア漏れ対策など、工場で取り組める省エネの基本は工場の省エネの仕組みと主な対策で整理しています。
価格転嫁はどこまで進んでいるか
コストが上がっても、販売価格に転嫁できれば利益は守れます。ところが統計を見ると、転嫁は仕入価格の上昇に追いついていません。
日銀短観の2026年6月調査では、製造業の仕入価格判断DIが、大企業で62、中小企業で76まで上がりました。仕入価格判断DIとは、仕入価格が「上昇」と答えた企業の割合から「下落」の割合を引いた値です。
一方、販売価格判断DIはどちらも40にとどまっています。仕入と販売のDIの差は、大企業で22、中小企業で36と、中小企業ほど転嫁が遅れている構図です。
仕入価格の上昇に対し、販売価格の上昇が追いついていません。
※出典:日本銀行「短観(2026年6月調査)」2026年7月1日公表。9月調査は10月1日に公表済みです。
企業の2026年度の経常利益計画も、大企業製造業で前年度比6.7%減、中小企業製造業で11.1%減と、減益を見込む内容でした。
中小企業の販売価格DIの先行きは52と上がっており、値上げを進めようとする動きは見えますが、実際にどこまで通るかはこれからです。
中小企業庁が2026年3月の価格交渉促進月間に合わせて行った調査でも、同じ傾向が表れています。
コスト全体の価格転嫁率は54.2%で、要素別では原材料費が55.7%、労務費が50.0%、エネルギーコストは48.9%と3つの中で最も低い結果でした。
電気代や燃料代は製品ごとの原価に割り振りにくく、交渉の材料にしづらいことが背景にあると考えられます。
製造業がいま打てる対策
原油価格そのものは自社でコントロールできません。打てる手は、経路ごとに「影響を小さくする」「影響を早く把握する」「価格に正しく反映する」の3つに分けて考えると整理しやすくなります。
コストの経路ごとに、担当部門と打ち手が変わります。
共通の出発点は、自社の原価のうち原料・物流・電力・熱源がそれぞれ何%を占めるかを把握すること。経路ごとの比率が分かれば、原油価格の変化が利益に与える影響を試算できる。
原料:価格式と在庫を見える化する
樹脂や化学品は、仕入先ごとに価格の決め方が違います。ナフサ連動なのか、都度交渉なのか、改定は四半期ごとか半期ごとかを一覧にするだけでも、次の値上げの時期と幅が読めるようになります。
値上げ前の買いだめは、保管スペースや資金繰りの負担も増やします。在庫を積み増すなら、何か月分をどの価格で持つのかを決めてから判断したいところです。
代替材料や再生材の検討は時間がかかるため、価格が落ち着いている時期に評価を進めておくと、次の高騰時に選択肢になります。
材料単価が短い間隔で変わる局面では、見積に使う単価表の更新が遅れると、受注した時点で赤字という案件が出てきます。材料費の比率が高い製品から順に、単価表の更新頻度を見直しておくと安心です。
物流:契約の書面化と積載率の改善
燃料サーチャージは、運送会社から求められる前に、発荷主の側から基準と計算式を確認しておくほうが交渉がスムーズです。基準価格、燃費、何円刻みで改定するかが決まっていれば、軽油価格が動いたときの負担額を事前に試算できます。
運ぶ量を変えずに走行距離を減らす工夫も有効です。主な取り組みは次のとおりです。
- 出荷日をまとめる
- 共同配送を使う
- 荷姿を見直して1台あたりの積載量を増やす
こうした取り組みは、燃料費だけでなくドライバー不足への備えにもなります。
電力・熱源:支援終了後の請求額を試算する
まずは自社の電力契約で、燃料費調整がどの月の燃料価格をもとに算定されるかを確認します。そのうえで、10月使用分以降の値引きがない状態の請求額を試算し、年度の予算と比べておくと、後から慌てずに済みます。
使用量の削減には、エア漏れや蒸気漏れの修理、保温の補修といった費用の小さい対策から、高効率なコンプレッサーやボイラーへの更新まで段階があります。
設備更新を伴う場合は、国の省エネ補助金が使えることもあります。公募の状況は製造業で使える補助金まとめで確認できます。
価格転嫁:公表データを根拠にする
値上げ交渉では、上がったことを示す客観的な根拠が欠かせません。次のデータは、いずれも誰でも確認できる公表データです。
- 企業物価指数の類別指数
- 国産ナフサ価格
- 資源エネルギー庁の燃料油価格
- 電力会社の燃料費調整単価
エネルギーコストの転嫁率が低いのは、製品1個あたりにいくら上がったかを示しにくいためです。
工程ごとの電力使用量や設備の稼働時間から、製品別にエネルギーコストを配分して提示すると、取引先も社内で説明しやすくなります。
2026年1月に施行された取適法では、協議に応じない一方的な代金決定が禁止されており、交渉の場を求めること自体は正当な行為です。
まとめ
- 原油の輸入価格は2026年6月に1kLあたり117,726円と2月の約1.8倍になり、8月も前年同月より5割以上高い
- 原油高は原料(ナフサ・樹脂)、燃料(軽油・重油)、電力(燃料費調整)の3つの経路で、時間差をつけて製造コストに届く
- 企業物価指数(8月)は石油・石炭製品+14.7%、化学製品+13.9%、プラスチック製品+11.2%と、原油に近い品目ほど上昇率が大きい
- 軽油は補助がなければ195.3円/L、電気・ガス料金支援は9月使用分で終わるため、補助の縮小・終了がコストの次の山になりうる
- 仕入価格DIと販売価格DIの差は中小製造業で36、エネルギーコストの転嫁率は48.9%。経路ごとの原価の比率を把握し、公表データを根拠に交渉することが対策の出発点
原油高の影響は、ガソリン価格のように目に見える形で来るとは限りません。樹脂の値上げ通知、運賃の改定要請、電気料金の請求額と、数か月にわたって別々の入り口から届きます。
仕入先との交渉を担う購買・調達の立場だけでなく、見積を出す営業や、予算とKPIを管理する工場長の仕事の中でも、経路ごとの時間差を共有しておくことが大切です。
為替や関税、中東情勢を含めた製造業全体の景気の見通しは、製造業の景気動向と今後の見通し【2026年】で統計をもとにまとめています。
出典
出典・参考資料(13件)を開く出典・参考資料を閉じる
- 原油・ナフサの輸入CIF価格:石油連盟「貿易統計リスト」(財務省貿易統計)、東石株式会社「原油価格」
- 原油の中東依存度・ナフサの調達元・備蓄放出:経済産業省「中東情勢を踏まえた燃料油・石油製品の安定供給確保」(2026年3月24日)
- 燃料油の小売価格・補助額:資源エネルギー庁「中東情勢を踏まえた緊急的激変緩和措置」、同「ガソリン・軽油全国平均価格の推移」(2026年9月14日時点)
- 企業物価指数:日本銀行「企業物価指数(2026年8月速報)」(2026年9月11日)
- 国産ナフサ価格:ゴムタイムス「国産ナフサ価格の推移」、日本経済新聞「国産ナフサが最高値更新、4〜6月の価格確定 中東危機で2倍に」(2026年7月30日)、化学工業日報「4~6月の国産ナフサ11・8万円 上げ幅含め最高」(2026年7月31日)、化学工業日報「国産ナフサ高止まり 7~9月は10万円近傍の様相」(2026年7月28日)
- 樹脂の価格改定:日本ポリエチレン「ポリエチレンの価格改定について」(2026年5月18日)、プライムポリマー「ポリエチレン及びポリプロピレンの価格改定について」(2026年4月21日)
- トラック運送の原価構成・燃費:国土交通省「標準的な運賃・標準運送約款の見直しに向けた論点整理」(2023年8月30日)
- 標準的運賃と燃料サーチャージ:国土交通省「新たなトラックの標準的運賃を告示しました」(2024年3月)、同「標準的運賃等の見直しについて」
- 電気・ガス料金支援:資源エネルギー庁「電気・ガス料金支援」
- 燃料費調整の算定時期:東京電力エナジーパートナー「燃料費調整等のお知らせ(2026年9月分)」
- 短観:日本銀行「短観(要旨)(2026年6月)」(2026年7月1日)
- 取適法:公正取引委員会「中小受託取引適正化法(取適法)関係」
- 価格転嫁率:経済産業省「価格交渉促進月間(2026年3月)フォローアップ調査の結果を公表します」(2026年6月26日)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント