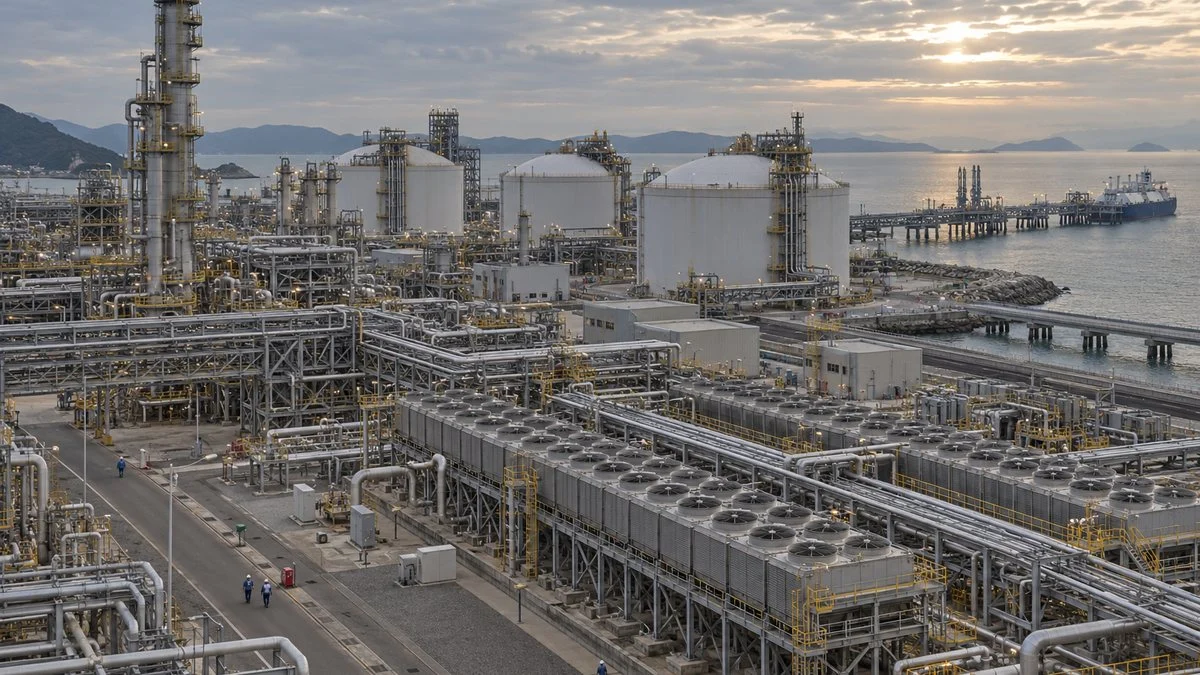
日揮ホールディングスは、海外の大型プラント(石油やガスを処理する巨大な生産設備)を、設計から建設まで一括で請け負う会社です。なかでもLNG(液化天然ガス)プラントでは、世界有数の建設実績を持っています。
同社は、石油精製に使う触媒(反応を進める物質)や、半導体向けのセラミックス部材も製造しています。プラントの建設と素材の製造という2つの柱を持つ点が、同業の千代田化工建設や東洋エンジニアリングとの大きな違いです。
この記事では、2026年10月時点の公開情報(決算短信・決算説明資料・中期経営計画・ニュースリリース)をもとに日揮を整理します。
どんな会社か、事業構成と業績の読み方、2つの強み、最近の動き、同業2社との違い、働く場・取引先として見た特徴の順です。
この記事の内容は、動画でも解説しています。
日揮ホールディングスはどんな会社か
一言でいうと日揮は、海外の大型プラントを設計から建設まで一括で請け負う事業と、触媒・セラミックスをつくる機能材製造事業の二本柱を持つ企業グループです。売上の大半はプラント建設が占め、利益率の高い素材事業がそれを支える構図になっています。
プラント建設の中心となるのがEPC(設計・調達・建設を一括で請け負う)と呼ばれる仕事です。
発注者の石油会社やガス会社から見れば、窓口を一本化したうえで、約束した生産量や品質が出る状態で設備を受け取れます。EPCの基本的な役割はプラント業界の企業の種類と仕事の流れでも整理しています。
本社は横浜市のみなとみらいにあり、連結従業員数は8,154名(2026年3月31日現在)です。2019年10月に持株会社体制へ移り、社名を日揮株式会社から日揮ホールディングス株式会社に変えました。
現在は持株会社の下に、役割の違う事業会社が並んでいます。
持株会社の下で、国内外のEPCと素材の製造を別の会社が担っています。
※日揮ホールディングス「早わかり日揮グループ」をもとに作成。主要5社のみ掲載しています。
日本初のエンジニアリング会社として始まった
前身は1928年に設立された日本揮発油株式会社です。
当初は製油所の建設・運営を目指しましたが、断念しました。その後、米UOP社の石油精製プロセスのライセンス業を主体に事業を進めながら、並行して1930年代からエンジニアリング事業を始めました。
同社はこれを日本最初のエンジニアリング会社の誕生と位置づけています。
1956年には日本初の新設製油所である出光興産徳山製油所を受注し、1960年代以降は南米の製油所を足がかりに海外へ進出しました。
触媒の製造は1940年代、ファインセラミックス事業は1980年代に始めており、製造業の柱も長い歴史を持つ点は見落とされがちです。2028年度には創業100周年を迎えます。
事業構成と売上の柱(2026年3月期)
2026年3月期の連結売上高は7,452億円、営業利益は353億円でした。このうち総合エンジニアリング事業の売上が6,795億円と全体の約9割を占めます。機能材製造事業は569億円、コンサルティングなどのその他事業は86億円です。
一方で利益を見ると構図が変わります。セグメント利益率は総合エンジニアリングが5.0%なのに対し、機能材製造は13.5%です。売上では1割に満たない機能材が、セグメント利益の合計433億円のうち約18%を稼いでいます。
売上はプラント建設が大半ですが、利益率は素材の製造事業のほうが高くなっています。
※売上は外部顧客への売上高。セグメント利益の合計から全社費用など80億円を差し引いたものが連結営業利益353億円。出典:日揮ホールディングス 2026年3月期決算短信・決算概要
売上の7割超は海外、最大は中東
顧客の所在地で見た売上は、日本が1,909億円で約26%にとどまり、残りの7割超が海外です。地域別では中東が2,440億円と最も大きく、北米1,157億円、東南アジア1,151億円が続きます。
分野別では、海外のLNG関係の売上が約2,396億円、石油・ガス関係が約1,835億円でした。
エネルギー分野の海外案件が売上の中心にあり、国内では医薬品工場などのヘルスケア・ライフサイエンス分野や、製油所・化学プラントの保全工事が柱になっています。
EPCの業績は受注と採算で大きく振れる
日揮のようなEPC会社の業績を読むときは、売上と利益だけでなく、受注高と受注残高をあわせて見る必要があります。大型プラントは受注から完成まで数年かかり、売上はその間の工事の進み具合に応じて少しずつ計上されるためです。
もう一つのポイントは契約形態です。日揮が得意とするランプサム契約(総額を固定して請け負う契約)では、資材高や工期の遅れによるコスト増を原則として受注側がかぶります。
受注残高は将来の仕事量を示しますが、利益を約束する数字ではないという点に注意が必要です。こうした業界の利益の仕組みは、プラント業界の商流と利益構造で詳しく解説しています。
受注した金額は、数年かけて売上に変わり、遂行の出来で利益が決まります。
実際に日揮の業績は年によって大きく動いています。2024年3月期と2025年3月期は、主に海外の複数のEPC案件で採算が悪化し、営業損失を計上しました。遂行体制を見直した結果、2026年3月期は営業利益353億円まで回復しています。
売上は6,000億〜8,600億円の幅で動き、2期連続の営業損失から黒字に戻りました。
※棒は売上高(億円)。斜線は会社予想。出典:日揮ホールディングス 2026年3月期決算概要(参考:業績推移)
受注高の振れはさらに大きく、総合エンジニアリング事業では2025年3月期の9,225億円に対し、2026年3月期は4,092億円でした。
会社は2027年3月期の受注目標を1兆7,400億円としており、大型LNG案件が決まる年とそうでない年で数字が倍以上変わります。業界全体の受注動向はプラント業界の市場規模と動向で確認できます。
強み1:LNGプラントで世界有数の建設実績
日揮の強みとして最もよく挙げられるのがLNGプラントです。
同社の開示によると、これまでに通算48系列のLNGプラントを手がけ、同社が設計・建設したプラントの生産量は世界のLNG生産量の30%以上にあたります。
グループ初のLNGプラントはブルネイ向けで、2000年代にはLNG分野のトップコントラクターの地位を固めました。
LNGプラントは、天然ガスを極低温まで冷やして液体にする巨大な設備です。
1件の投資額が大きく、建設地も寒冷地や砂漠、洋上など厳しい場所が多いため、発注者は失敗の許されない案件を過去に同じ規模を完成させた会社に任せたがります。
実績の多さが次の受注につながりやすく、新規参入が難しい分野です。
実績・遂行方法・技術・事業構成のそれぞれに、根拠となる案件や製品があります。
※シェア・件数は日揮ホールディングスの公表値(「早わかり日揮グループ」、LNG事業紹介ページ)。
モジュール工法と洋上LNGで差をつける
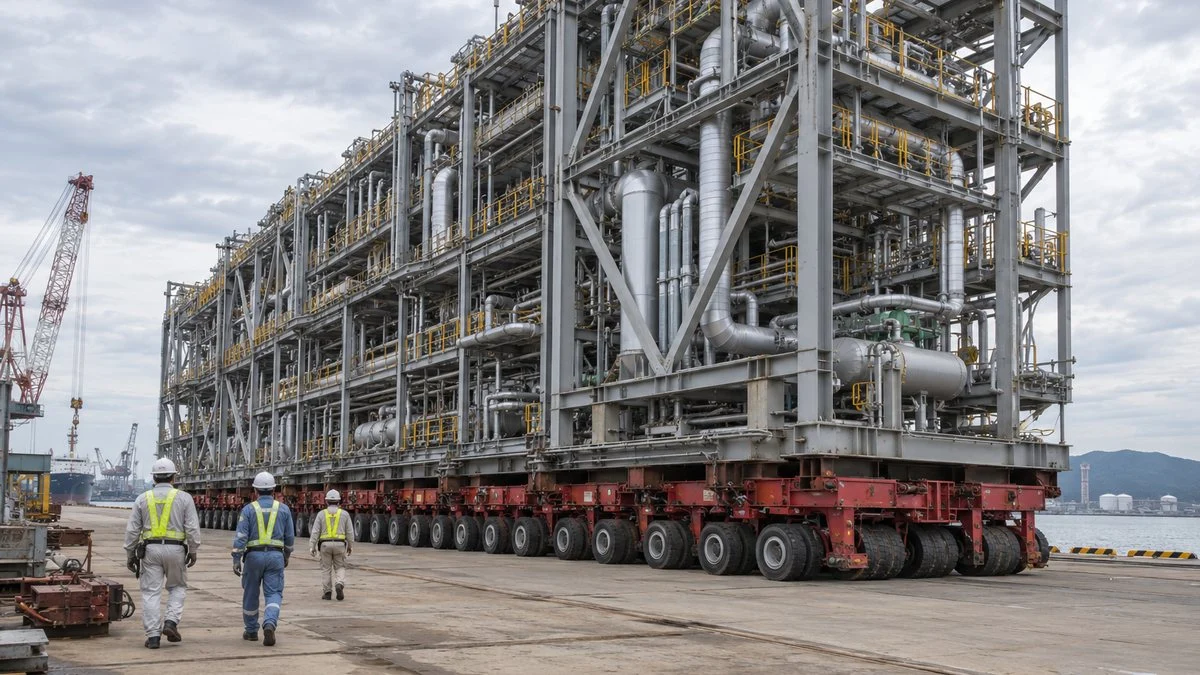
日揮のLNG案件を支えるのがモジュール工法です。プラントをいくつもの大きなユニットに分けて別の場所の製作ヤードで組み立て、船で運んで現地で接続します。人手の確保が難しい寒冷地や遠隔地でも、現地での工事量と工期を減らせるのが利点です。
2025年12月には、米フルアと共同で手がけたカナダのLNG Canadaプロジェクト(年産最大1,400万トン)の第1フェーズの引き渡しを完了しました。
同社はこの案件でモジュール製作と現場工事を並行して進め、スケジュールを効率化したとしています。
洋上でガスを液化するFLNG(浮体式LNG)でも存在感があります。
限られた船上のスペースに設備を詰め込む設計が求められる分野です。日揮はモザンビーク沖のCoral South(2022年に初出荷)や、マレーシア国営石油会社向けの2件に携わってきました。
LNGの需要がこの強みを支える
日揮は2026年5月に公表した中期経営計画で、比較的クリーンで安価なLNGの重要性は今後も高まるとしています。そのうえで、プレーヤーが減るなかでLNGは重要な市場であり続けるとの見方を示しました。
総合エンジニアリング事業の受注残高1兆1,555億円のうち、LNGは約30%を占めます。
一方で受注残高の45%は中東の案件です。2026年3月期の決算では、中東情勢の悪化に備えた費用を計上し、利益率が約1ポイント下がったと説明しています。
受注残の厚さは将来の仕事量の裏付けである一方、特定地域への集中はリスクにもなるという両面で見ておくとよいでしょう。
強み2:利益率の高い機能材製造事業
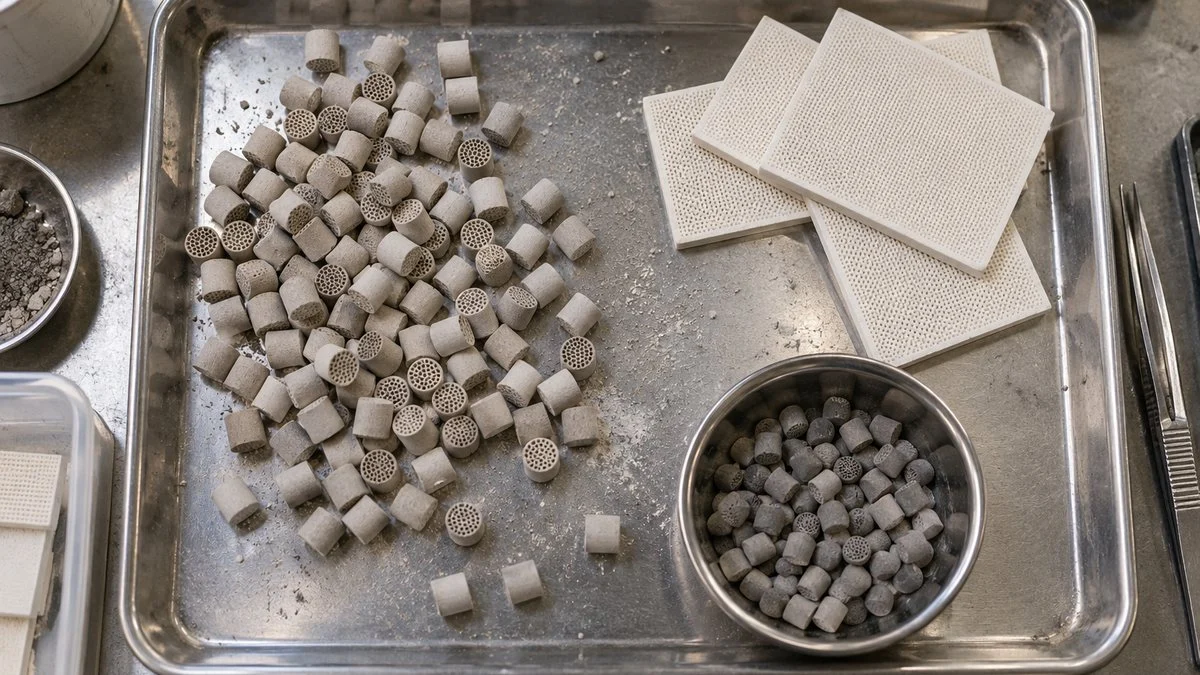
日揮のもう一つの顔が、触媒・ファインケミカル・ファインセラミックスをつくる機能材製造事業です。
主な担い手は日揮触媒化成と日本ファインセラミックスの2社です。両社は微粒子を思いどおりの形や大きさにそろえる技術を土台に、ニッチな市場で高いシェアを持つ製品を育ててきました。
EPCとの大きな違いは、収益の性質です。EPCは数年単位の大型案件ごとに採算が決まりますが、機能材は製油所や半導体工場が使い続ける消耗品・部材が中心で、毎年の需要が積み上がる形で売上が立ちます。
中期経営計画でも、機能材製造事業は「第2の柱としての存在感を確立してきた」事業と位置づけられています。
製油所から半導体工場、EVまで、使われる場所はプラント建設とは別の市場に広がっています。
※シェアは日揮ホールディングスの公表値。出典:同社「機能材製造事業」「早わかり日揮グループ」、2026年3月期決算短信
特に注目されているのが、EVのパワーユニットに使われる窒化ケイ素基板です。
日揮は性能とコストの両面で従来の製法より優れた独自技術を持つとしており、日本ファインセラミックスが宮城県富谷市に建てた新工場で増産に向けた生産を始めました。
素材の特性はアルミナ・窒化ケイ素・SiCの違い、用途側の動きはパワー半導体SiCとGaNの違いをあわせて読むと理解が深まります。
日揮触媒化成も、半導体関連製品の需要拡大に備えて北九州市の事業所の隣接地を追加取得しました。2027年3月期の第1四半期には、生成AIやデータセンター向けの半導体需要を背景に、半導体製造装置関連製品の販売が好調だったと報告しています。
最近の動きと中期経営計画BSP2030
ここからは、2025年後半から2026年10月までの主な動きを、案件の段階ごとに整理します。プラントの案件は、基本設計や優先交渉の段階から正式な契約まで時間がかかるため、どの段階の話なのかを区別して読むことが大切です。
正式に決まったものと、交渉・開発中のものを分けて示します。
※出典:日揮ホールディングス ニュースリリース、2026年3月期決算短信、中期経営計画BSP2030。為替換算や金額は各リリース時点の表記に従っています。
確定した受注・引き渡し
2026年9月29日、LNG Canada第2期拡張計画のEPC契約が正式に発効しました。
第1期の隣接地に同様の液化設備を増設し、生産能力を合計で年産約2,800万トンへ倍増させる計画で、日揮の受注額は約75億米ドルです。
第1期と同じく米フルアと共同で遂行し、納期は2032年前半とされています。
6月には、モザンビーク沖のCoral North向けFLNG(年産約360万トン)を、仏テクニップエナジー、韓国サムスン重工と共同で正式受注しました。範囲は、設計・調達・建設・据付・試運転です。
総額は約50億ドルで、日揮グループ分は約10億ドル超です。モザンビーク向けでは1基目のCoral Southに続く2基目で、同じ3社の組み合わせによる連続受注です。
交渉・開発段階の案件
2026年3月には、パプアニューギニアの大型低炭素LNGプラント(年産約400万トン)で、現代建設とのJVが優先契約交渉候補に選ばれました。この案件はトタルエナジーズなどが計画しているものです。
冷媒コンプレッサーをガスタービンではなく電動モーターで動かす方式を採用する予定で、正式契約は最終投資決定の後になります。
5月には、FLNGの設計を標準化するパッケージの開発を米Honeywellと始めると発表しました。
従来は案件ごとに一から設計していた部分を標準仕様にすることで、将来的に受注から引き渡しまでの期間を最大1年以上短縮できる可能性があるとしています。
BSP2030の目標と3つの重点戦略
2026年5月14日に公表した中期経営計画は「BSP2030」(2026〜2030年度)です。この計画では、2030年度に営業利益600億円、当期純利益500億円、ROE10%以上を目標に掲げました。
5年間で約2,800億円の成長投資(M&Aを含む)を行いながら、自己資本比率50%の維持を目指します。
重点戦略は3つです。1つ目は総合エンジニアリング事業の立て直しです。ランプサム案件のリスク管理を強める組織の新設や、FS(事業化調査)・基本設計段階からの関与、改修・保守の拡大を進めます。
2つ目は機能材製造事業の成長加速で、半導体関連市場での販売拡大と海外市場の開拓が柱です。
3つ目がソリューションビジネスの拡充です。CO2回収モジュールやCO2バッテリー、プラント保守のデジタル化、微生物を使ってCO2などから素材をつくるバイオものづくりに取り組みます。
大型EPCに偏った事業構成を中長期で変え、業績の振れを小さくすることが狙いです。廃食用油を原料とする国産SAF(持続可能な航空燃料)は、出資先の設備で2025年度から供給が始まっています。
千代田化工建設・東洋エンジニアリングとの違い
日揮、千代田化工建設、東洋エンジニアリングの3社は、いずれもプラント建設を専業とするエンジニアリング会社で、海外の大型案件を主戦場としています。同じ2026年3月期の決算資料で並べると、規模、得意分野、財務の安定度に違いがあります。
売上規模では日揮が最大で、素材の製造事業を持つのも日揮だけです。
※各社の2026年3月期(2025年度)決算資料による連結の数字。千代田化工建設の売上高は完成工事高。東洋エンジニアリングの受注高は持分法適用会社分を含まない数字。
千代田化工建設もLNGに強い会社で、2026年3月期は米ゴールデンパスLNGの損益改善などにより営業利益821億円と過去最高益になりました。
ただし2027年3月期は売上3,400億円、営業利益100億円を見込んでおり、大型案件の進み具合で業績が大きく動く点は日揮と同じです。
東洋エンジニアリングは売上の内訳で石油化学(651億円)と化学・肥料(442億円)が大きく、化学系のプラントに強みがあります。2026年3月期はブラジルの発電案件の収支悪化で営業損失となりました。
3社を並べると、日揮は売上規模が最も大きく、EPC以外の稼ぎ頭を持つことが特徴だといえます。業界全体の勢力図は上のカードで紹介した記事にまとめています。
働く場・取引先として見た日揮の特徴
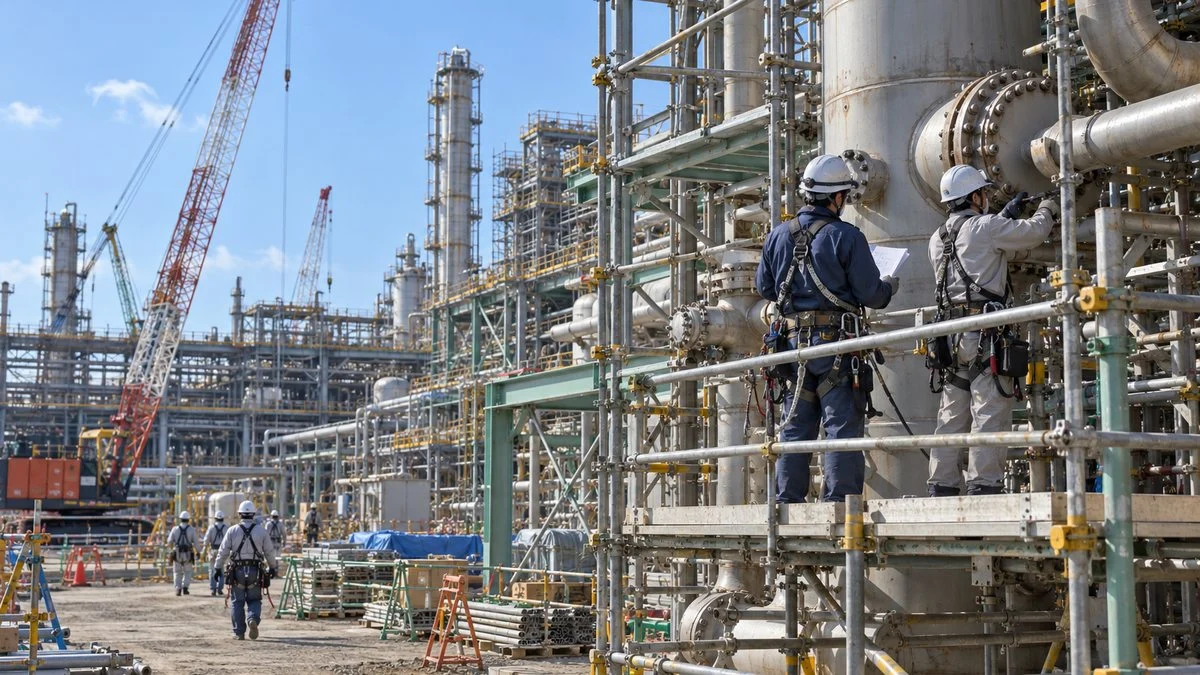
最後に、就職・転職を考える人と、取引を検討している企業それぞれの目線で、公開情報から読み取れる特徴を整理します。働き方は職種や配属先によって大きく異なるため、ここでは会社として公表している施策と、事業の性質から言えることに絞ります。
就職・転職で確認したいポイント
日揮グループの仕事は、会社によって性格が大きく違います。海外の大型EPCを担う日揮グローバル、国内のEPCと保全を担う日揮、素材メーカーの日揮触媒化成・日本ファインセラミックスです。
同じ「日揮」でも、どの会社・どの職種に入るかで、海外案件との関わり方や勤務地が変わる点を最初に確認したいところです。
- 配属先の事業:海外EPC、国内EPC・保全、機能材の製造のどれか
- 職種:設計(プロセス・機械・電気計装など)、調達、建設・試運転、プロジェクト管理、研究開発、製造技術
- 受注の波:大型案件の有無で、部署ごとの忙しさや海外赴任の機会が変わる
- 人材施策:中期経営計画では、スキルの見える化、グループ内での越境、「複業」制度、インドのグループ会社JGC Indiaでの人材拡充を掲げている
中期経営計画では、シニア層の退職による技術伝承の停滞を課題に挙げています。
2027年3月期の第1四半期には、英Configuring社と自動エンジニアリングツールの共同開発を始めました。ベテランエンジニアの知見をデジタル化して、設計業務の効率化につなげるとしています。
若手のうちから大型案件に関わる機会がある一方で、業界全体の年収や待遇の水準は、ほかの業種と比べて確認しておくと判断しやすくなります。
取引先として確認したいポイント
機器メーカーや商社、工事会社にとって、日揮は世界中から機器と資材を調達する大口の顧客です。ただしランプサム契約で総額を固定して請け負っているため、納期とコストに対する要求は厳しくなりやすいと考えておくべきでしょう。
- 案件の段階:基本設計・先行役務の段階か、正式なEPC契約が発効した後か
- 建設地と調達ルート:中東・北米・アフリカなど、現地の規制や輸送経路の制約
- 国内の需要:製油所・化学プラントの保全工事や改修、医薬品工場、食品工場の建設
- 新しい分野:東南アジアの半導体・データセンター(Exyteとの共同ブランド「Nixyte」)、CO2回収、SAF
国内では、製油所や化学プラントの定期的な保全工事が安定した需要になっています。設備を止めて行う点検・補修の流れはプラントの定期修理(定修)の周期と工程で解説しています。
まとめ
- 日揮HDは、海外大型プラントのEPCと、触媒・セラミックスの機能材製造の二本柱を持つ企業グループ
- 2026年3月期は売上高7,452億円・営業利益353億円。売上の約9割がEPC、利益率は機能材が13.5%と高い
- 最大の強みはLNGで、同社が手がけたプラントは世界のLNG生産量の30%以上にあたる(同社開示)
- 2026年はLNG Canada第2期(約75億ドル)やモザンビーク洋上LNGを正式受注。受注残の45%が中東という集中もある
- 千代田化工・東洋エンジと比べ、売上規模が最も大きく、EPC以外の柱を持つ点が違い
日揮を知ることは、プラント業界の仕組みと、日本の素材メーカーが世界の半導体やエネルギーを支える構図の両方を知ることにつながります。
関連する職種としては購買・調達や技術営業・FAE、技術テーマとしては脱炭素・カーボンニュートラルがこの会社と深く関わります。
プラント業界のほかの企業や市場の動きは、プラントエンジニアリングの業種ページから関連記事もあわせてご覧ください。
出典
出典・参考資料(13件)を開く出典・参考資料を閉じる
- 業績・セグメント・受注・地域別売上:日揮ホールディングス「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月14日)
- セグメント利益率・受注残の内訳・業績推移・中東情勢の影響:日揮ホールディングス「2026年3月期 決算概要」
- 第1四半期の状況:日揮ホールディングス「2027年3月期 第1四半期 決算概要」(2026年8月7日)
- 中期経営計画:日揮ホールディングス「中期経営計画 BSP2030」(2026年5月14日)
- 会社概要・沿革:日揮ホールディングス「会社概要」、「沿革」
- LNG実績・機能材のシェア:日揮ホールディングス「早わかり日揮グループ」、「LNG(液化天然ガス)」、「機能材製造事業」
- モジュール工法:日揮ホールディングス「日揮グループのモジュール工法」
- LNG Canada:第1フェーズの引き渡し完了(2025年12月8日)、第2期拡張計画のEPC契約が正式発効(2026年9月29日)
- モザンビーク洋上LNG:日揮ホールディングス ニュースリリース(2026年6月8日)
- パプアニューギニアLNG:日揮ホールディングス ニュースリリース(2026年3月31日)
- FLNG標準パッケージ:日揮ホールディングス ニュースリリース(2026年5月26日)
- 千代田化工建設の業績:千代田化工建設「2026年3月期 決算概要」(2026年5月11日)
- 東洋エンジニアリングの業績:東洋エンジニアリング「2026年3月期(FY2025)決算概要」(2026年5月14日)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント