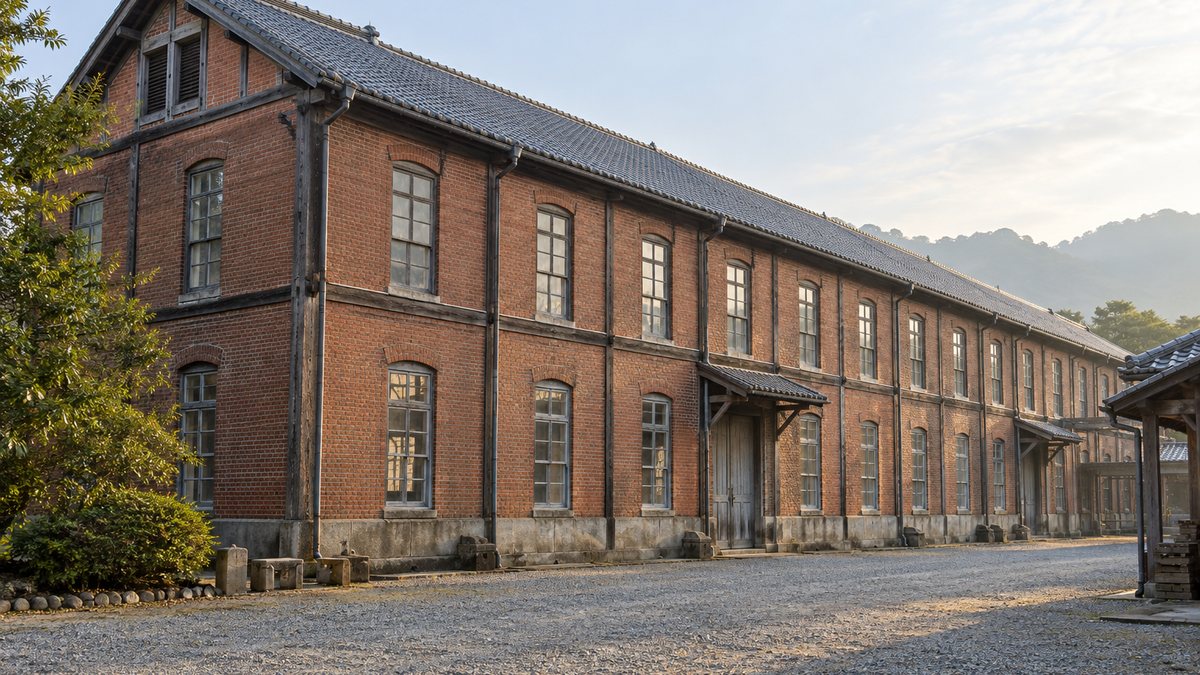
1872年、群馬県の富岡で、明治政府がつくった西洋式の製糸工場が動き始めました。開国して間もない日本にとって、輸出で外貨を稼げる数少ない商品が生糸だったためです。
それから約150年。日本の製造業は、海外の技術を学ぶ立場から、自動車や家電を世界へ売る立場になり、円高をきっかけに工場を海外へ広げてきました。いまは半導体や造船などで、国内に新しく投資する動きも一部で出ています。
時代ごとの転機をたどると、いまの日本の製造業の強みと課題がなぜそうなっているのかが見えてきます。この記事では、日本の製造業の歴史を5つの時代に分けて整理します。
明治の殖産興業、戦後復興、高度経済成長、石油危機と貿易摩擦、円高と海外移転、1990年代以降、そして現在という順です。それぞれの時代に何が起き、なぜそうなり、いまの仕事に何を残したのかを見ていきます。
日本の製造業150年を5つの時代で見る
最初に、全体の流れを一枚で押さえておきます。年号を覚えるより、「何が主役の産業だったか」と「次の時代に何が残ったか」をつなげて見ると、歴史が一本の線になります。
時代ごとに主役の産業が入れ替わり、前の時代の蓄積が次の時代の土台になってきました。
※時代の区切りは本記事での整理です。産業によって転機の時期は前後します。
ここからは、それぞれの時代を順に見ていきます。製造業そのものの定義や業種の分け方は、連載第1章の製造業とは何か(定義・種類・日本経済での位置づけ)で整理しています。
明治〜戦前:官営工場で技術を移植した殖産興業
明治政府は、欧米に追いつくために産業を育てる政策を進めました。これを殖産興業(しょくさんこうぎょう:国が主導して産業を興すこと)と呼びます。民間にまだ資金も技術もない分野で、国がまず手本となる工場をつくり、技術を国内に根づかせるという進め方が取られました。
富岡製糸場:輸出の柱だった生糸の品質を上げる
富岡製糸場は1871年に建設が始まり、1872年に主な建物が完成して操業を始めた官営工場です。開国直後の日本の主な輸出品は生糸で、政府は外貨を得るために、生糸の品質改善と生産の拡大を急ぎました。
当初は10人ほどのフランス人を雇い入れて器械製糸(機械で生糸を繰り取る方法)の指導を受け、長さ約140mの繰糸所には300釜の繰糸器が並びました。
全国から集めた工女は、伝習を終えると出身地に戻り、器械製糸の指導者になりました。つまり富岡は、製品をつくる場所であると同時に、技術を全国に広げる「学校」の役割も担っていたことになります。
八幡製鐵所:重工業の土台になった鉄
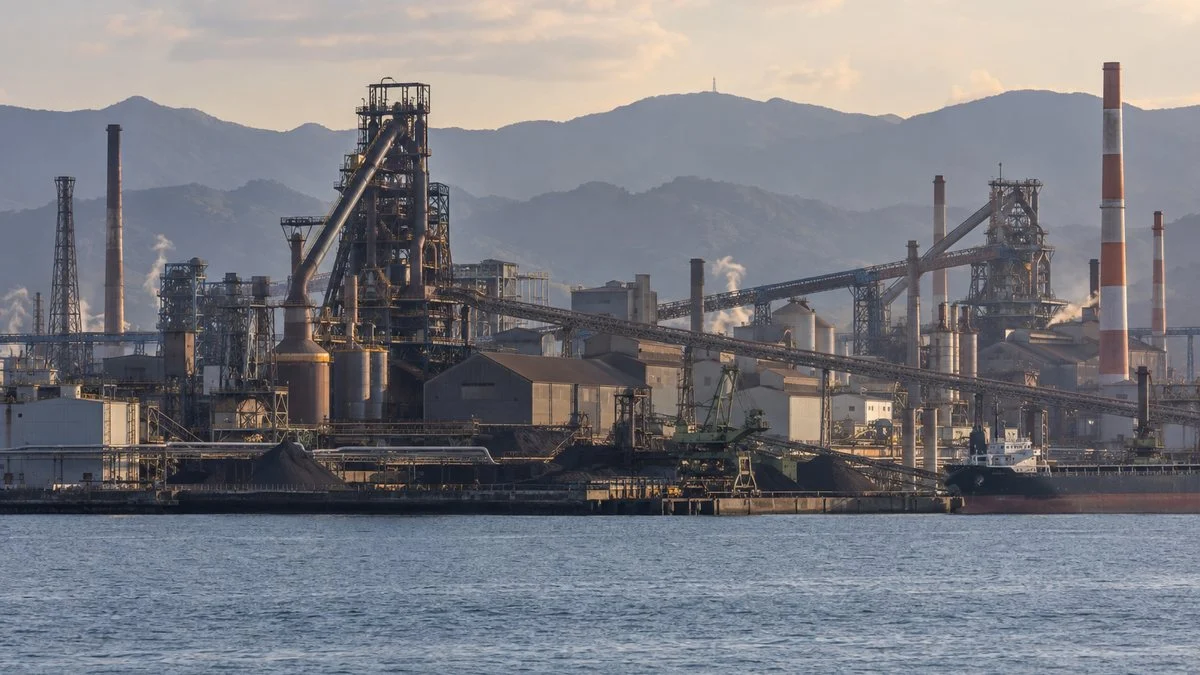
生糸が外貨を稼ぐ輸出品だったのに対し、鉄は国内のあらゆる産業を支える素材です。官営八幡製鐵所は、石炭の産地である筑豊に近い福岡県の八幡村に建設され、1901年に創業しました。鉄を自前でつくれるようになると、機械、造船、鉄道といった産業を国内で育てやすくなります。
素材を国内で押さえることが、後の重工業の発展の前提になった点は、現在の素材産業の強さを考えるうえでも押さえておきたいところです。いまの鉄鋼・非鉄金属業界の企業の種類と仕事の流れも、この流れの延長にあります。
官営工場が果たした役割
富岡製糸場は1893年に三井家へ払い下げられ、その後も民間の経営で1987年まで操業を続けました。国が立ち上げ、軌道に乗ったところで民間に引き継ぐという形です。
技術の導入から民間への引き継ぎまでを、国が段階的に進めました。
※富岡製糸場の例です。官営工場の運営や民間への移り方は、工場ごとに異なります。
この「海外から技術を取り入れ、国内で改良し、担い手を育てる」という姿勢は、形を変えて戦後にも受け継がれていきます。
戦後復興:石炭と鉄鋼から立ち上げ直す
第二次世界大戦で多くの工場や設備を失った日本は、限られた資源をどこに回すかという問題に直面しました。そこで1947〜48年に進められたのが傾斜生産方式です。
傾斜生産方式は、生産が落ち込んでいた石炭と鉄鋼に物資や資金を集中させ、両者の増産分を互いに投入し合うことで、産業全体の復興の足がかりにしようとした政策です。石炭が増えれば鉄がつくれ、鉄が増えれば炭鉱の設備が整う、という循環をつくろうとしたわけです。
回復から近代化へ
1956年の経済白書(年次経済報告)は、「もはや『戦後』ではない」と書いたことで知られます。続く文章では、回復を通じての成長は終わり、今後の成長は近代化によって支えられる、と述べています。
戦争で落ち込んだ水準に戻るだけなら、需要はいくらでもありました。しかし元の水準まで戻った以上、ここから先は新しい設備と技術を入れて生産性を上げなければ伸びないという認識です。この方針が、次の高度経済成長期の旺盛な設備投資と技術導入につながっていきます。
高度経済成長:重化学工業と大量生産で世界2位へ
1950年代半ばから1973年までの約20年間、日本経済は高い成長を続けました。内閣府の長期統計によると、1956〜1973年の実質経済成長率は年平均で約9%(各年の単純平均)で、10%を超える年も珍しくありませんでした。
10%前後の成長が続いたあと、1974年にマイナス成長に転じました。
※暦年の実質GDP成長率。内閣府「平成20年度 年次経済財政報告」長期経済統計より。平均は1956〜1973年の各年の値を単純平均したもの。1974年は第1次石油危機の翌年。
1969年の経済白書は、1968年に日本の経済規模が自由世界で第2位になったと記しています。この成長を引っ張ったのが、重化学工業と、家電や自動車といった耐久消費財の大量生産でした。
鉄鋼・造船・化学:素材と重工業の拡大
高度成長期の前半は、鉄鋼・造船・石油化学などの重化学工業が投資の中心でした。臨海部に大型の製鉄所やコンビナート(原料から製品までの工場を一か所に集めた工業地帯)が次々に建設されました。こうして、輸入した原料を加工して付加価値をつける構造ができあがります。
造船は1956年に進水量(その年に完成して水に浮かべた船の量)で英国を抜いて世界一になり、その後も長く世界の上位を占めました。大型の設備を持ち、大量の素材を安定してつくれる体制は、のちの自動車や家電の競争力を下支えすることになります。
家電・自動車と「品質」の仕組み
所得が増えると、テレビや冷蔵庫、洗濯機、そして自動車が家庭に普及していきます。これに応えたのが家電と自動車のメーカーで、国内市場で量産の経験を積みながら、やがて輸出を伸ばしていきました。
この時期に現場に根づいたのが、データで不良の原因をつかむ品質管理と、ムダを省いて必要なものを必要なだけつくる生産方式です。たとえば、パレート図や管理図などのQC七つ道具を使った品質管理の手法は、いまも多くの工場で使われています。
ジャスト・イン・タイムと自働化を柱とするトヨタ生産方式とカイゼンの仕組みも同様です。「品質は検査ではなく工程でつくり込む」という考え方が、日本の製造業の評判を支える土台になりました。
石油危機と貿易摩擦:省エネと現地生産への転換
高い成長は、1973年の第1次石油危機で終わりを迎えます。原油価格の急騰で原料とエネルギーのコストが跳ね上がり、1974年の実質成長率はマイナス1.2%と、1956年以降で初めてのマイナスになりました。その後の1975〜1979年は3〜5%台の成長にとどまります。
エネルギーを多く使う産業から、加工度の高い産業へ
原油を輸入に頼る日本にとって、石油危機は「エネルギーを大量に使って素材をつくる」産業の負担を一気に重くしました。企業は省エネルギーの設備投資を進め、成長の中心も、素材から自動車や電機のように加工の度合いが高く、技術で付加価値をつける産業へと移っていきます。
輸出の増加と貿易摩擦
石油危機のあと、米国では輸入車の販売シェアが1978年の約18%から1980年には26%に上がりました。1980年には日本の自動車生産台数が米国を抜いて世界一になり、同年の対米輸出は182万台に達します。
米国の自動車産業が打撃を受けるなかで、日本は1981年に対米輸出の自主規制を受け入れ、1981〜83年度の輸出を年168万台に抑えました。これを一つのきっかけに、輸出するのではなく相手国の中でつくるという現地生産が動き始めます。
輸出の急増が摩擦を生み、輸出の制限と並行して米国での生産が始まりました。
- 1980年日本の自動車生産が米国を抜いて世界一に対米輸出は182万台
- 1981年対米輸出の自主規制を開始1981〜83年度は年168万台。84年度185万台、85〜91年度230万台
- 1982年ホンダが米オハイオ州で現地生産を開始
- 1984年トヨタとGMが米カリフォルニア州に合弁工場を設立
- 1994年3月自主規制を撤廃
※野村総合研究所 木内登英氏のコラム(2025年3月24日)の整理による。現地生産の理由には、摩擦への対応のほか、為替や販売市場への近さなども関わります。
ただし、現地生産は摩擦への対応だけで決まったわけではありません。為替の動きや、売る市場の近くでつくる利点も重なっており、その流れを一気に強めたのが、次に見る1985年以降の円高でした。
円高と海外移転:工場が海を渡った理由
1985年9月22日、日米英独仏の5か国の蔵相・中央銀行総裁がドル高を是正することで合意しました。ニューヨークのプラザホテルで開かれたことから、プラザ合意と呼ばれます。
プラザ合意で円が1年足らずで大幅に上昇
1986年の経済白書によると、円相場は合意直前の1ドル=242円程度から9月末には210円台に上がり、1986年5月12日には一時160円を割り込みました。1年足らずで、ドルで見た日本製品の値段が大幅に上がったことになります。
影響は大企業だけではありません。同じ白書は、綿織物やライターなど輸出に頼る地方の産地で、新しい契約の価格が前年より20%以上下がったところがあると報告しています。雇用の面でも、パートへの切り替えや採用の手控え、人員削減で対応する産地がありました。
海外生産比率は2.6%から24.5%へ
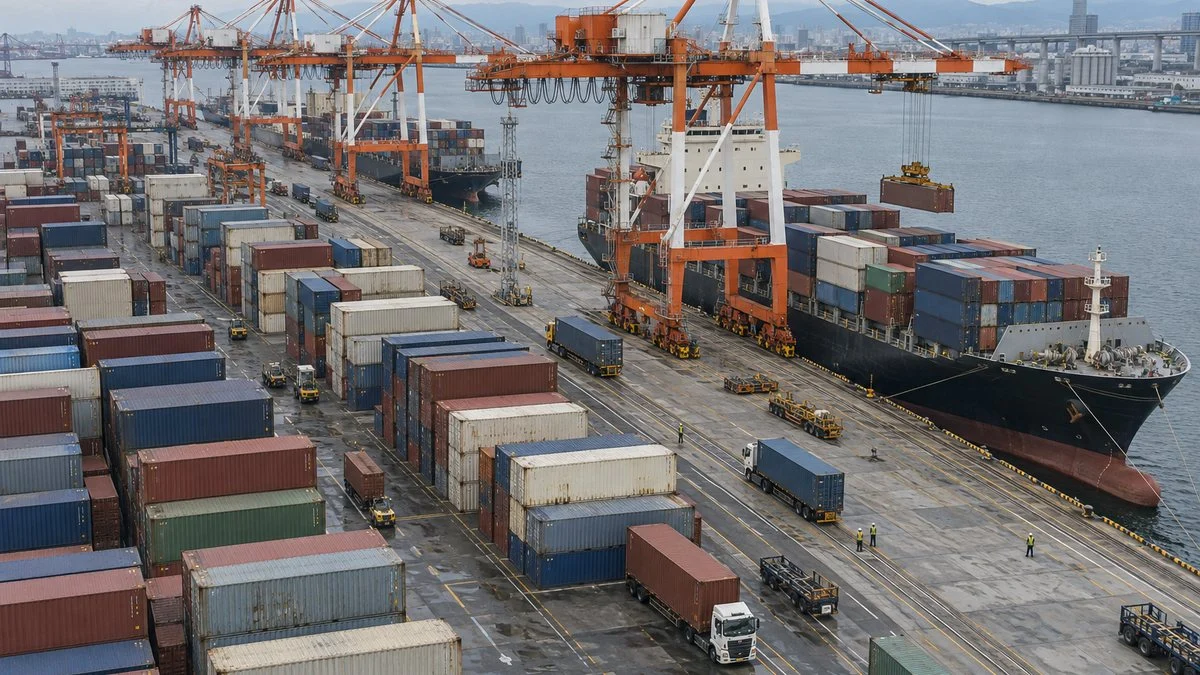
円高で国内生産のコストが割高になると、製造業は生産の一部を海外の工場へ移していきます。内閣府の企業アンケートでは、製造業の海外現地生産比率は1986年度の2.6%から、2000年度に11.1%、2024年度には24.5%まで上がりました。
プラザ合意の翌年から約40年で、生産のおよそ4分の1を海外で行うようになりました。
※内閣府「令和7年度 企業行動に関するアンケート調査」。上場企業の回答の単純平均で、海外生産を行っていない企業(0%)も含む。加工型製造業は機械・電気機器・輸送用機器・精密機器など。
業種で見ると差が大きく、機械・電気機器・自動車などの加工型製造業は2024年度に31.1%と、素材型の23.0%を上回ります。部品を組み立てて製品にする業種ほど、海外生産が進んでいることがわかります。
この時代の変化は、働く人の仕事にも表れています。設計・生産技術・品質保証・購買の各職種で、国境をまたいで生産を回す仕事が当たり前になりました。海外工場の立ち上げや技術指導、海外の取引先からの調達、現地での品質管理などです。
1990年代以降:伸び悩みと強みの移り変わり
1990年代初めにバブル経済が崩れると、日本経済は長い低成長の時期に入ります。内閣府の長期統計では、実質成長率は1992年1.0%、1993年0.2%、1998年にはマイナス2.0%でした。なぜここまで伸び悩んだのかは、連載の次の記事で詳しく扱う予定なので、ここでは「何が変わったか」に絞ります。
製造業の比重は下がったが、縮んだだけではない
経済全体の中で製造業が占める割合は、長い時間をかけて下がってきました。名目GDPに占める製造業の割合は1970年代に30%台でしたが、2024年は19.0%です。製造業で働く人も、2002年の1,202万人から2025年には1,033万人に減りました。
比重は下がり続けていますが、いまも名目GDPのおよそ2割を占める最大級の産業です。
※1970年代〜2000年は内閣府「年次経済財政報告(2002年)」、2024年は内閣府「国民経済計算(2024年度年次推計)」、就業者数は厚生労働省・ものづくり白書(2026年版)概要と総務省「労働力調査」より。統計の基準が異なるため、厳密な比較ではなく傾向として見てください。
ここで気をつけたいのは、比重が下がること自体は、製造業が弱くなったことと同じではないという点です。
2002年の経済財政白書は、製造業のシェア低下の理由を、製造業の労働生産性が上がり続けてきたことに求めています。少ない人数で多くのものをつくれるようになれば、生産額や雇用の比重は相対的に小さくなるためです。
完成品から、素材・部品・装置へ
一方で、後退が目立った分野もあります。経済産業省の資料によると、日本企業の半導体の世界売上シェアは1988年の50.3%から2019年には10.0%まで下がりました。
その一方で、半導体をつくるための製造装置や材料では、日本企業がいまも高いシェアを持っています。同じ経産省の資料では、塗布装置で約9割、シリコンウエハで約6割、レジスト(回路を焼き付けるための感光材)で約7割とされています。
完成品の存在感は下がっても、その手前の素材・部品・装置で強みが残ったという見方ができます。詳しくは世界シェアトップの日本の製造業の一覧で、企業と製品ごとに整理しています。
東日本大震災で見えたサプライチェーンのもろさ
2011年3月の東日本大震災では、東北や北関東の工場が止まったことで、部品の供給網(サプライチェーン)を通じて全国の生産に影響が広がりました。内閣府の分析では、2011年3月の鉱工業生産は前月比で15%近く下がっています。
被災地が日本経済全体に占める割合はそれほど大きくないにもかかわらず、影響は全国に及びました。特定の地域や1社に頼る調達の危うさが広く認識され、サプライチェーンの見直しが企業の課題として意識されるきっかけになりました。
いまの製造業:歴史から読む3つの転機の意味
ここまでの流れを踏まえて、いまの製造業で起きていることを見ていきます。ポイントは、国内での新しい投資の動きと、人手不足・生産性という課題を分けて捉えることです。
国内で再び大型投資が動き始めた分野
2020年代に入り、半導体や造船など一部の分野では、国の支援を受けた大型の国内投資が続いています。熊本県では台湾TSMCの子会社JASMの第1工場が2024年末に量産を始め、北海道千歳市ではラピダスが2027年度後半の2ナノ世代の量産開始を目指しています。
造船でも、国は2025年12月に造船業再生ロードマップをまとめ、現在約900万総トンの年間建造量を、2035年に1,800万総トンへ倍増させる目標を掲げました。動きの詳細はTSMC熊本第2工場の計画変更と九州への影響や日本の造船業再生の計画で解説しています。
ただし、これは製造業全体が国内に戻ってきているという意味ではありません。海外現地生産比率は2025年度見込みも24.5%と横ばいで、国内投資の再開は、国が戦略的に支援する一部の分野が中心と見るのが実態に近いでしょう。
人手不足と生産性という課題
もう一つの大きな課題が人です。2026年版ものづくり白書によると、事業に影響を及ぼす変化として「人材・労働力不足」を挙げた製造業の企業は2025年度に70.9%に上りました。日本生産性本部の集計では、製造業の労働生産性は2000年にOECD諸国で1位でしたが、2024年は34か国中20位です。
高度成長期には人が増えることが成長を支えましたが、いまは少ない人数で回せる工場をどうつくるかが問われています。現場の状況は製造業の人手不足の現状と企業の打ち手で詳しく見られます。
過去の転機は、いまの製造業の職場の当たり前として残っています。
※転機の区切りと仕事への影響は、本記事の整理です。業種や企業によって状況は異なります。
まとめ
- 明治の殖産興業では、富岡製糸場や八幡製鐵所などの官営工場で海外の技術を国内に根づかせた
- 戦後は石炭と鉄鋼から復興し、1956年には「回復から近代化へ」と成長の方針が切り替わった
- 1956〜1973年の実質成長率は年平均約9%で、重化学工業と家電・自動車の大量生産、品質管理の文化が育った
- 石油危機・貿易摩擦・円高を経て、製造業の海外現地生産比率は1986年度2.6%から2024年度24.5%へ上がった
- いまは素材・部品・装置に強みを残しつつ、一部分野の国内投資と、人手不足・生産性への対応が課題になっている
日本の製造業の歴史は、技術を取り込み、外へ広げ、いま国内の強みを守り直すという流れで読むことができます。
業種ごとの違いは製造業の業種一覧(13業種の違いと特徴)、職種ごとの仕事は製造業の職種一覧で確認できます。関税をめぐる最近の動きを扱った米国関税とサプライチェーン再編の影響もあわせて読むと、歴史といまのつながりがより具体的に見えてきます。
この記事は、連載「製造業を知る」の第2章の1本です。製造業の全体像から世界の中の日本、これからの製造業までを順番に読める連載「製造業を知る」の入口ページから、ほかの章もたどってみてください。
出典
出典・参考資料(20件)を開く出典・参考資料を閉じる
- 富岡製糸場の操業開始・目的・払い下げ・操業停止:富岡市「富岡製糸場を知る」
- 官営八幡製鐵所の立地と創業:国土交通省「明治日本の産業革命遺産」施設資料(官営八幡製鐵所旧本事務所)
- 傾斜生産方式:一橋大学経済研究所『経済研究』58巻1号(2007年)掲載論文
- 「もはや『戦後』ではない」:経済企画庁「昭和31年度 年次経済報告」結語
- 実質経済成長率の推移:内閣府「平成20年度 年次経済財政報告」長期経済統計 GDP統計
- 1968年に経済規模が自由世界第2位:経済企画庁「昭和44年 年次経済報告」はじめに
- 造船の進水量世界一(1956年):日本船舶海洋工学会 造船資料館
- 対米自動車輸出の自主規制と現地生産:野村総合研究所 木内登英「コラム」(2025年3月24日)
- プラザ合意後の円相場と産地への影響:経済企画庁「昭和61年 年次経済報告」第1章第2節、同 第1章第3節
- 製造業の海外現地生産比率:内閣府「令和7年度 企業行動に関するアンケート調査報告書」(2026年2月)
- 製造業の名目GDP・就業者に占める割合(1970年代〜2000年):内閣府「年次経済財政報告(2002年)」第3章第1節
- 名目GDPに占める製造業の構成比(2024年):内閣府「2024年度国民経済計算年次推計(フロー編)ポイント」
- 製造業の就業者数:厚生労働省「2026年版ものづくり白書 概要」、総務省統計局「労働力調査(基本集計)2025年平均結果の要約」
- 半導体の世界シェアと製造装置・材料のシェア:経済産業省「半導体戦略(骨子)」(2021年3月)
- 東日本大震災のサプライチェーンへの影響:内閣府「日本経済2011-2012」第2章
- JASM(TSMC熊本):TSMC ニュースリリース(2024年2月6日)、TSMC 2025年 Annual Report
- ラピダスの量産計画:経済産業省「Rapidus株式会社の実施計画の概要」
- 造船業再生ロードマップ:国土交通省 報道発表(2025年12月26日)
- 人材・労働力不足70.9%:経済産業省・厚生労働省・文部科学省「2026年版ものづくり白書 概要」
- 製造業の労働生産性の国際比較:RIETI BBL「2026年版ものづくり白書について」(2026年6月、日本生産性本部のデータを掲載)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント