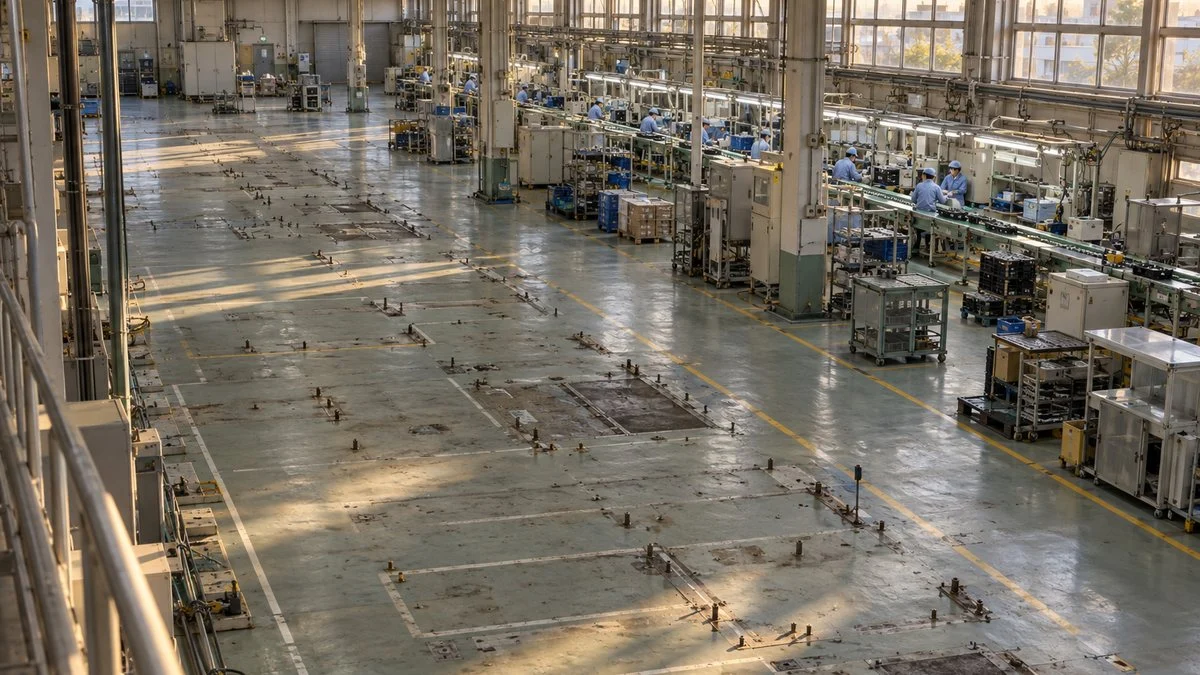
2000年に約60兆円あった日本の電気機械の出荷額は、2013年には約37兆円まで減りました。同じ13年間に、自動車の出荷額は約40兆円から約52兆円へ伸びています。
日本の製造業は、全体が一様に衰えたわけではありません。テレビや携帯電話、半導体は大きく後退しましたが、自動車や電子部品、半導体の製造装置・素材は世界で強さを保っています。この明暗を分けた理由をたどると、いまの日本の製造業の強みと課題が見えてきます。
この記事では、まず数字で全体像を確かめ、家電と半導体で何が起きたかを見ます。そのうえで、後退の理由を次の4つに分けて整理します。
- 製品のデジタル化・モジュール化
- 設計と製造の分業
- 投資と事業の入れ替え
- 円高と通商摩擦
最後に、強みが残った分野の条件と、これから製造業で働く人が読み取れることをまとめます。
伸び悩みの全体像:沈んだ分野と伸びた分野
ここで使うのは製造品出荷額等(工場から出荷した製品の金額などの合計)で、国の経済センサスなどの統計を日本自動車工業会がまとめた数字です。2000年の時点では、テレビ・パソコン・携帯電話や電子部品を含む電気機械が約59.6兆円で、自動車の約40.0兆円を大きく上回っていました。
それが2013年には電気機械が約36.8兆円、自動車が約52.0兆円と逆転し、2023年には自動車が約71.6兆円まで伸びています。2000年に自動車の約1.5倍あった電気機械は、2023年には自動車の6割強の規模になりました。
2000年から2013年の間に、二つの分野の大きさが入れ替わりました。
※電気機械は、2002年以降の「情報通信機械器具」「電子部品・デバイス・電子回路」を含めて接続した値。出荷額は国内工場の生産規模を表すもので、企業の利益や海外生産分は含みません。出典:日本自動車工業会「2025 日本の自動車工業」(経済センサス-活動調査・経済構造実態調査)
ただし、出荷額の大小がそのまま企業の勝ち負けを表すわけではなく、国内工場の数字なので、海外へ生産を移した分は含まれません。それでも、国内のものづくりの重心が電機から自動車へ移ったことは、この数字からはっきり読み取れます。
分野の明暗は、「その分野が最終製品か、部品・素材・装置か」と「製品のつくり方の性格」の2つの軸で見ると整理できます。図2は、この記事全体の地図です。
どの階層で稼ぐ分野か、どんなつくり方の製品かで、明暗が分かれています。
※「製品のつくり方」は、本文で紹介する擦り合わせ型・組み合わせ型の考え方による整理です。数字の出典は本文と出典欄を参照。
家電・携帯電話:最終製品で稼げなくなった
後退がもっとも目に見える形で表れたのが、テレビや携帯電話などのエレクトロニクスです。経済産業省の2013年版ものづくり白書は、2012年の貿易赤字が過去最大の6.9兆円になった一因として、電気機器など主力産業の競争力低下を挙げました。
同じ白書は、テレビと携帯電話の貿易赤字が合わせて1兆円を超えたことも示しており、かつて日本の輸出を支えた製品が、輸入で買う製品に変わりました。
価格競争で利益が出なくなった
白書の分析では、日本のエレクトロニクス企業は2000年以降、売上高に対する営業利益の割合が海外の同業より低い状態が続いていました。テレビのようにコモディティ化(どの会社の製品も大差がなくなり、価格で選ばれる状態)が進んだ製品では、価格競争でシェアを落とす傾向があったとされます。
白書はその対策として、自前主義にこだわらず生産委託を使うなど、ビジネスモデルを変える必要があると書いています。裏を返せば、それまでの日本の電機メーカーは、開発から生産までを自社グループで抱える形が中心でした。
2010年代には、事業そのものを手放す動きも相次ぎました。たとえば東芝は2016年に、白物家電を手がける子会社の株式の過半を中国の美的集団グループに譲渡しています。電機各社の事業売却や再編の流れは、電機・精密機器業界の主要企業と再編の動きで詳しく整理しました。
いまも続く「部品は黒字、完成品は赤字」
総務省の令和7年版情報通信白書によると、パソコンや携帯電話、半導体などのICT関連の製品(ICT財)の貿易は、2024年に約3.4兆円の赤字でした。赤字がもっとも大きいのは携帯電話機で、パソコンなどが続きます。
一方で、黒字がもっとも大きいのは電子部品、次いで集積回路でした。完成品では輸入が上回る一方、部品・部材では輸出が上回るという構図が、いまも数字に表れています。
黒字は部品・部材、赤字は最終製品に集まっています。
2位 集積回路
続いてパソコン、電子計算機本体、有線電気通信機器
※財務省貿易統計をもとにした総務省の集計。日本企業の海外工場から第三国への輸出は含まれず、海外工場で作って日本に持ち込んだ製品は「輸入」に数えられるため、企業の競争力をそのまま表す数字ではありません。出典:総務省「令和7年版 情報通信白書」
半導体:世界シェア5割から1割へ
半導体は、日本がかつて世界の首位にいた分野です。経済産業省の資料によると、日本企業の世界シェアは1988年に50.3%ありましたが、2019年には10.0%まで下がりました。同じ期間に米国企業は36.8%から50.7%へ、アジア企業は3.3%から25.2%へ伸びています。
企業の顔ぶれも大きく変わり、1992年の半導体売上ランキングでは、上位10社のうち6社がNEC、東芝、日立などの日本企業でした。2019年の上位10社に残った日本企業は、キオクシアの1社だけです。
通商摩擦と、設計・製造の分業という二つの流れが重なりました。
出典:経済産業省「半導体戦略(骨子)」(2021年3月)、米大統領府「Statement on the Japan-United States Semiconductor Trade Agreement」(1987年3月27日)
通商摩擦と汎用メモリの価格競争
1980年代後半、日本の半導体メーカーは世界の売上の半分を占めるまでになり、日米の間で通商摩擦が起きました。1986年9月の日米半導体協定で、日本は海外市場でのコスト割れ販売の防止と、外国メーカーの日本市場への参入拡大に合意しています。
米国は1987年3月、協定が守られていないとして日本製品に制裁関税をかけると発表しました。その後、1992年には韓国のサムスン電子がDRAM(パソコンなどの記憶用の汎用メモリ)で首位に立ち、日本勢は汎用メモリで押される立場になります。
2001年にはNECや東芝などがDRAM事業から撤退し、統合会社のエルピーダメモリも2013年に米マイクロンに買収されました。
「設計と製造の分業」に乗れなかった
もう一つの大きな変化は、1987年の台湾TSMCの設立から始まった分業です。半導体の設計だけを手がけるファブレス企業と、製造だけを請け負うファウンドリ企業に役割が分かれました。2008年にはTSMCがファウンドリ市場の5割を占めるまでになりました。
日本の大手は、設計から製造までを社内で抱える垂直統合の形を長く続けました。経済産業省の2021年時点の整理では、日本は先端ロジック半導体(計算処理用の半導体)の設計・開発能力を持っていません。
国内の生産能力も40ナノメートル世代にとどまり、国内の工場数は世界1位でも、その多くは古い世代の工場だという指摘です。ただし、メモリやセンサ、パワー半導体(電力を制御する半導体)など、世界で戦える分野は国内に残っています。
後退の原因を4つに分ける
家電と半導体の後退には、共通する原因と、それぞれに固有の原因があります。ここでは政府の白書や研究者の分析をもとに、4つに分けて整理します。
競争のルールの変化(1・2)と、企業側の対応の遅れ(3)、外部環境(4)が重なりました。
※出典:経済産業省「2013年版ものづくり白書(概要)」、同「半導体戦略(骨子)」(2021年3月)、厚生労働省「平成24年版 労働経済の分析」をもとに整理。どの原因がどれだけ効いたかの比重は、製品や企業によって異なります。
1. 製品のデジタル化・モジュール化
モジュール化とは、部品どうしのつなぎ方(インターフェース)が標準化され、決まった部品を組み合わせれば製品ができるようになることです。たとえばテレビや携帯電話は、液晶パネルや汎用の半導体などを買い集めれば、一定の品質の製品を作りやすくなりました。
2013年版ものづくり白書は、設計支援ソフトや高性能な製造装置が広がり、熟練がなくても一定水準のものづくりができるようになったとしています。そのうえで、日本企業が得意としてきた「すりあわせ」が強みにならなくなる懸念を指摘しました。
参入しやすくなれば価格競争は避けられず、次のモデルチェンジまでの期間も3年以下に縮んで、投資を回収できる期間が短くなりました。白書によると、電気機械の企業の約4割は、投下した資本の回収さえ難しい状況でした。
こうした製品では、開発に時間とお金をかけて品質で差をつける日本型のやり方が、割に合いにくくなりました。
2. 設計と製造の分業への乗り遅れ
モジュール化が進むと、製品の企画・設計と、量産を別の会社が分担するやり方が効率的になります。半導体ではファブレスとファウンドリ、電子機器では生産を外部の受託製造会社に任せる方式が広がりました。
分業が進んだ世界では、製造を請け負う側が多くの顧客から注文を集めて工場の稼働率を上げ、巨額の設備投資をまかなえます。
一方、自社製品のためだけに工場を持つ日本の大手は、投資の規模で太刀打ちしにくくなりました。白書が「自前主義にこだわることなく」と書いたのは、この構造を指しています。
3. 投資と事業の入れ替えの遅れ
2013年版ものづくり白書は、日本の開業率・廃業率が欧米より低いと指摘し、多くの企業が効率の悪い事業を抱えたまま、人や設備を十分に生かせていないという分析です。白書はこれを、産業の新陳代謝が進んでいない状態と表しています。
総合電機と呼ばれる大手は、家電から半導体、重電まで多くの事業を一社で抱えていました。赤字の事業を他の事業の利益で支え続けると、伸びる分野への集中投資が遅れます。半導体のように巨額の設備投資を続ける必要がある分野では、この差が大きく響いたとみられます。
4. 円高と通商摩擦
外部環境の影響も無視できません。厚生労働省の労働経済白書によると、円相場は2011年10月31日に1ドル75円32銭と戦後最高値をつけました。輸出が多い製造業にとって、円高は海外での価格競争力をそのまま削ります。
1985年のプラザ合意以降の円高と、それに伴う工場の海外移転は、日本の製造業の歴史で詳しくたどっています。半導体では日米協定が直接の制約になったように、為替と通商は、企業努力だけでは動かせない条件として後退を後押ししました。
通商の問題は形を変えて続いており、いまの状況は米国関税とサプライチェーン再編の影響で整理しました。
強みが残った分野と、その条件
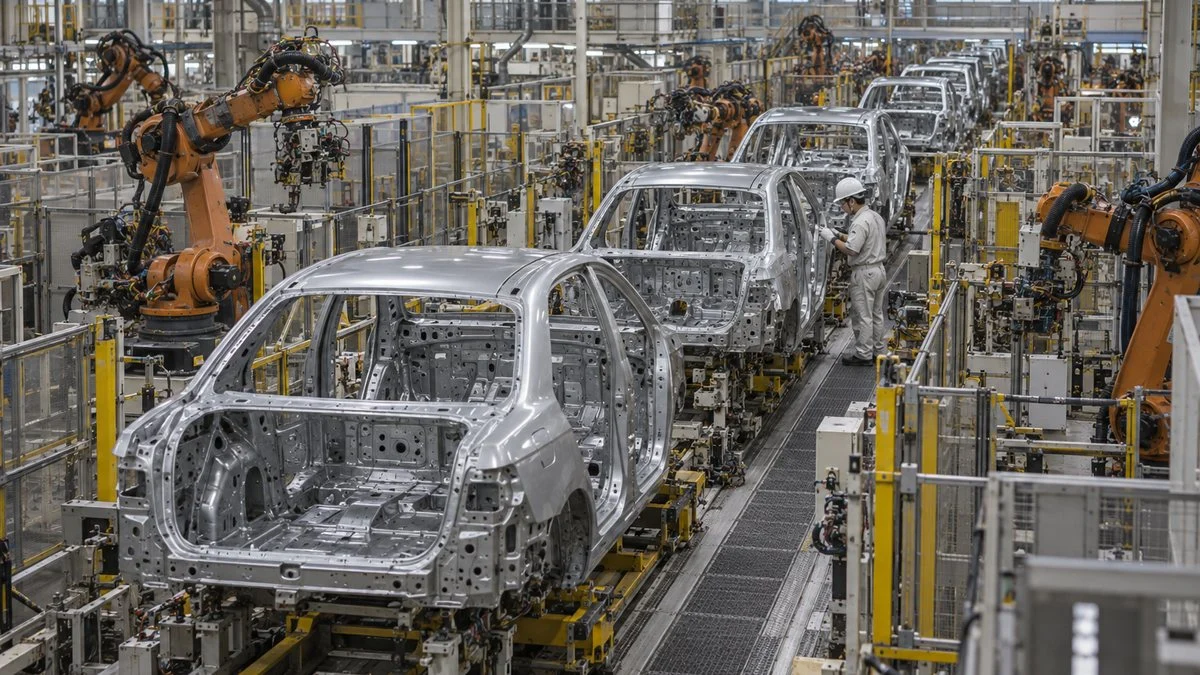
同じ円高や通商摩擦にさらされながら、強さを保った分野もあります。その違いを説明する考え方としてよく使われるのが、東京大学の藤本隆宏氏らが示した「製品アーキテクチャ(製品設計の基本思想)」です。この考え方では、製品を2つに分けます。
- 擦り合わせ型(インテグラル型):部品どうしを細かく調整しないと全体の性能が出ない
- 組み合わせ型(モジュラー型):つなぎ方が標準化されていて、部品を寄せ集めれば作れる
戦後の日本企業は、部品設計の相互調整や、開発と生産、サプライヤーとの緊密な連携を得意としてきました。そのため擦り合わせ型の製品で強さを発揮してきたと分析されています。
日本企業の組織の得意技と相性がよいのは、擦り合わせ型の製品です。
※同じ製品でも、技術の変化で擦り合わせ型から組み合わせ型へ移ることがあります。出典:藤本隆宏「日本型サプライヤーシステムとモジュール化 ― アーキテクチャ論の視点から」(RIETI、2001年7月)
自動車:擦り合わせが効く最終製品
自動車は、乗り心地や燃費、安全性がエンジン、車体、足回り、タイヤなど多くの部品の組み合わせ方で決まる、典型的な擦り合わせ型の製品です。完成車メーカーと部品メーカーが開発の早い段階から一緒に設計を詰めるやり方が、日本の強みとして働いてきました。いまでは自動車は日本の製造業の柱です。
- 製造品出荷額に占める割合:19.2%(2023年)
- 輸出額:約22.5兆円で、輸出全体の21.0%(2024年)
- 関連産業で働く人:約559万人で、全就業者の8.2%
数字の推移や需要先は、自動車業界の市場規模と動向で詳しく見られます。
電子部品・半導体の製造装置と素材:作り込みが効く階層
電機の完成品が後退する一方で、その中に入る電子部品や、半導体をつくるための装置・素材では、日本企業が高いシェアを持つ品目が多く残りました。これらは材料の配合や薄く均一に塗る技術、工程ごとの細かな条件出しが品質を左右します。
そのため、他社が部品を買い集めても簡単にはまねできません。経済産業省の2021年3月の資料では、日系企業のシェアは次のとおりです。
- 塗布装置:約9割
- 封止材:約8割
- レジスト(回路を焼き付けるための感光材料):約7割
- シリコンウエハ:約6割
塗布やCVD(薄い膜をつくる装置)、エッチングといった装置がどの工程で使われるかは、半導体の前工程の流れで図解しました。
完成品の半導体とは対照的に、つくるための装置と素材では高いシェアが残っています。
※野村證券のデータを基に経済産業省が作成した値(2021年3月の資料時点)。品目の範囲や集計方法で数字は変わります。出典:経済産業省「半導体戦略(骨子)」
ただし、シェアが高くても、国内の雇用や将来の利益が約束されるわけではありません。経済産業省は同じ資料で、米国の国内製造回帰に伴って装置・素材メーカーの開発拠点が海外へ移る「空洞化」の懸念も挙げています。
特定の品目で世界首位を持つ企業は、一般にはあまり知られていないことも少なくありません。例は世界シェアトップを握るニッチトップ企業で紹介しています。
いまの意味:これから製造業で働く人が読み取れること
ここまでの話は、過去の失敗を振り返るためだけのものではありません。強みが残った分野も、条件が変われば同じことが起こりうるからです。自動車では電動化やソフトウェアの比重が高まり、製品のつくり方そのものが変わる可能性があります。
製造業全体でも伸び悩みは続いており、日本生産性本部の集計では、日本の製造業の労働生産性は2024年にOECD加盟34か国中20位と、2000年の1位から大きく順位を下げました。人手不足も深刻で、その実態はものづくり白書2026のポイントで数字とともに紹介しています。
一方で、半導体では国内への投資が再び動き出し、台湾TSMCが熊本に建てた第1工場は、2024年末に量産を始めています。ラピダスは2027年度後半に、2ナノメートル世代の量産開始を計画中です。
強みは条件つきで、分野の入れ替わりはいまも続いていると見るのが実態に近いでしょう。就職や転職、取引先選びで企業を見るときには、次の3つの視点が役に立ちます。いずれも決算説明資料や有価証券報告書など、公開情報で確かめられます。
家電・半導体の後退と、強みが残った分野の違いを、企業選びの目に置き換えます。
※1つの視点だけで良し悪しは決まりません。3つを組み合わせて、その会社の稼ぎ方と変化への備えを読み取ります。
家電で起きたのは、作り込みの価値が下がった製品で稼ぐ形を変えられなかったことでした。逆に、作り込みが効く階層で稼ぎ、必要なときに事業を入れ替えられる会社は、変化の大きい時代にも強さを保ちやすくなります。
まとめ
- 日本の製造業は一様に衰退したのではなく、電機が縮み自動車が伸びるなど、分野で明暗が分かれた
- 家電・携帯電話は、コモディティ化と価格競争で最終製品として稼げなくなった
- 半導体は、日米協定による制約と、設計と製造の分業への乗り遅れが重なり、シェアが5割から1割に下がった
- 後退の原因は、モジュール化、分業への乗り遅れ、事業の入れ替えの遅れ、円高と通商摩擦の4つに整理できる
- 自動車や電子部品、半導体の装置・素材は、擦り合わせや作り込みが効く分野として強みを保っている
分野ごとの浮き沈みを知っておくと、ニュースや企業の決算を読むときの見え方が変わります。業界ごとの構造や主要企業は、電子部品・半導体の業種ページや自動車の業種ページからたどれます。製品を量産につなげる仕事に関心がある人は、生産技術の職種ページもあわせてご覧ください。
この記事は、連載「製造業を知る」の第2章「日本の製造業の歴史」の2本目です。明治から現在までの大きな流れは、日本の製造業の歴史|殖産興業から高度成長・海外移転・現在までで確かめられます。世界の中での日本の位置は、連載「製造業を知る」の次の章で見ていきます。
出典
出典・参考資料(11件)を開く出典・参考資料を閉じる
- 製造品出荷額等・輸出額・関連産業の就業人口:日本自動車工業会「2025 日本の自動車工業」(総務省・経済産業省「経済センサス-活動調査」、経済産業省「経済構造実態調査」、財務省「外国貿易概況」)
- テレビ・携帯電話の貿易赤字、収益性、モジュール化、新陳代謝:経済産業省「2013年版ものづくり白書(概要)」(2013年7月、RIETI BBLセミナー資料)
- ICT財の貿易収支(2024年):総務省「令和7年版 情報通信白書」ICT財の貿易統計の動向
- 半導体の世界シェア・転機・装置と素材の日系シェア:経済産業省「半導体戦略(骨子)」(2021年3月)
- 日米半導体協定:The American Presidency Project “Statement on the Japan-United States Semiconductor Trade Agreement”(1987年3月27日)
- 東芝の白物家電事業の譲渡:EE Times Japan(2016年3月30日)
- 製品アーキテクチャ(擦り合わせ型・組み合わせ型):藤本隆宏「日本型サプライヤーシステムとモジュール化 ― アーキテクチャ論の視点から」(RIETI、2001年7月)
- 円の戦後最高値(2011年):厚生労働省「平成24年版 労働経済の分析」第1章第3節
- 製造業の労働生産性:経済産業省「2026年版ものづくり白書について」(2026年6月、RIETI BBLセミナー資料。日本生産性本部「労働生産性の国際比較2025」を引用)
- TSMC熊本第1工場の量産開始:TSMC 2025 Annual Report
- ラピダスの量産計画:経済産業省「Rapidus株式会社の実施計画の概要」
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント