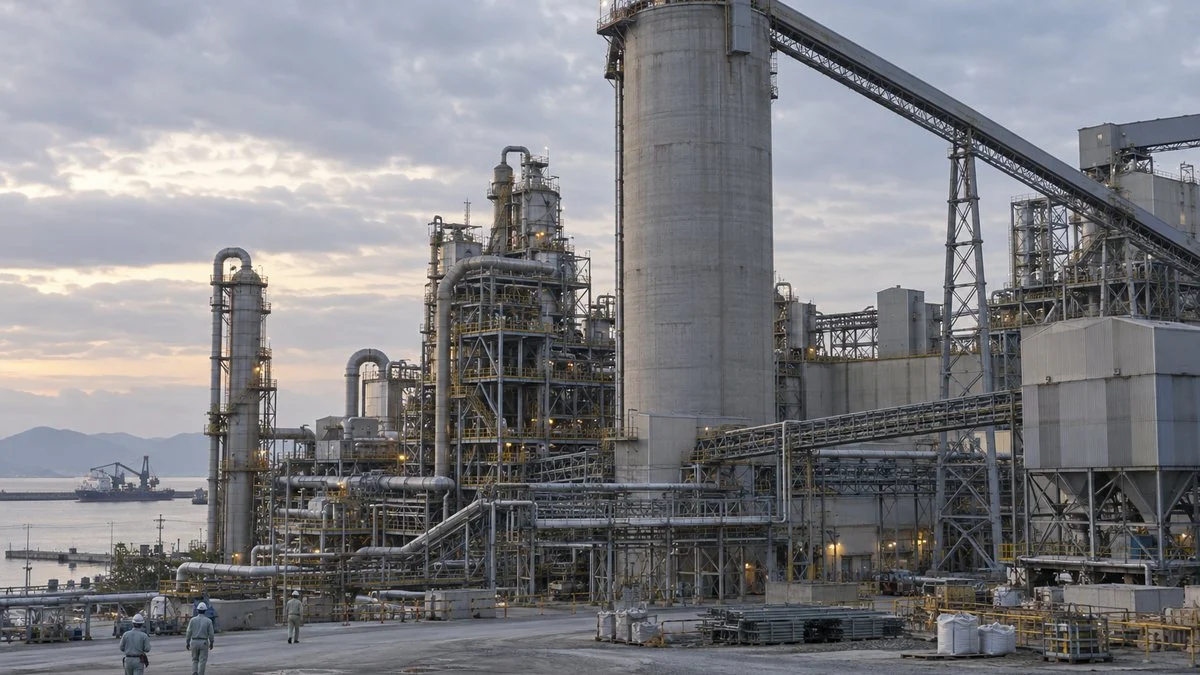
東洋エンジニアリング(TOYO)は、尿素肥料の自社技術を持ち、肥料・石油化学のプラントを世界で建ててきたEPC企業で、EPCは、設計・調達・建設を一括で請け負う仕事を指します。
強みは、自社の尿素技術、FPSO(洋上で石油・ガスを生産する船)の合弁、インドの大きな設計拠点の3つです。一方で2026年3月期は赤字となり、連結売上だけを見ると規模を読み違えやすい会社でもあります。
この記事では、売上の柱と3つの強み、日揮・千代田化工との違い、業績と中期経営計画を公開資料で整理します。
東洋エンジニアリングはどんな会社か
東洋エンジニアリングは1961年5月、東洋高圧工業(現・三井化学)の工務部門が分離独立して生まれました。化学メーカーの設備部門が出発点で、肥料や化学品のプロセスに強い土台はここにあります。
本社と総合エンジニアリングセンターは千葉県の幕張テクニカルセンターにあり、東京オフィスと技術研究所「T-Labo!」を構えます。従業員は連結で5,672名(2026年3月31日現在)です。
海外はインド・中国・韓国・マレーシア・インドネシア・米国・ブラジルなどにグループ会社を持ち、初めての海外案件は1963年、インドの肥料プラントでした。
技術・事業の形・拠点の3方向に、他社と違う持ち札があります。
※出典:同社 中期経営計画(2026-2030)、尿素ライセンス受注リリース(2025年2月12日)、FPSOソリューションページ。
事業構成と売上の柱
2026年3月期(2025年度)の連結売上高は1,829億円でした。分野別に見ると、石油化学と化学・肥料で売上の6割を占めます。
石油化学、化学・肥料、石油・ガスの3分野で8割を超えます。
※出典:同社「2026年3月期 決算概要」(2026年5月14日)。持分法適用会社の売上高(当社持分1,353億円)は含まない。
地域別では、日本は312億円にとどまり、売上の8割超が海外です。東南アジア・韓国が716億円、インドやナイジェリアを含む西南アジア・中東・アフリカが363億円でした。2026年3月期の主な売上案件は、タイの石油化学、インドの石油・ガス、中国の化学・肥料、トルクメニスタンの石油化学です。
連結売上だけでは見えない「持分法」の事業
同社の決算資料には、連結とは別に「持分法を含む」数字が並びます。持分法は、出資比率に応じて合弁会社の利益を取り込む会計の方法で、合弁会社の売上は連結売上に入りません。
2026年3月期の連結受注高は1,758億円でしたが、持分法を含むと4,204億円に増え、差の多くは、ガイアナとブラジルのFPSO案件です。
同じ「プラントの仕事」でも、どこに計上されるかが違います。
※出典:同社「2026年3月期 決算概要」。区分は記事での整理。
会社は2027年3月期に売上総利益率14.7%を見込み、その理由に「高採算の手持ち非EPC案件の貢献」を挙げています。EPCの規模だけでなく、ライセンスやサービスの比率を見ると収益の質がつかめます。
強み1:自社の尿素技術「ACES21」
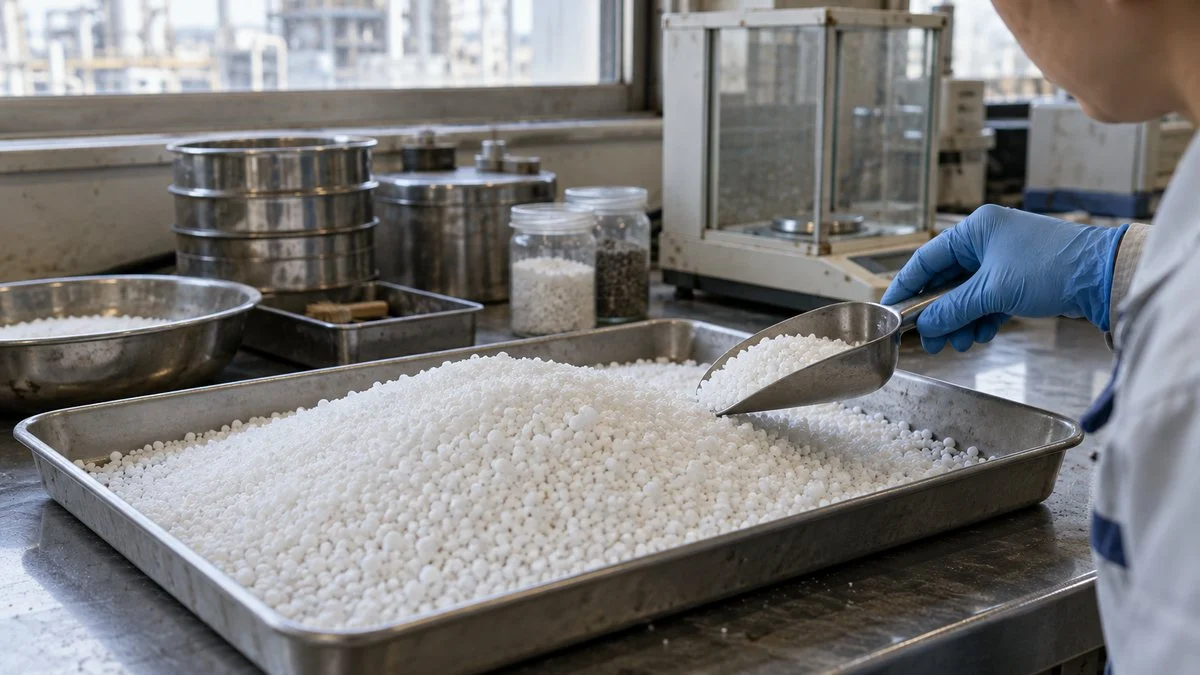
尿素は窒素肥料の代表的な原料で、天然ガスからつくったアンモニアに二酸化炭素を反応させて合成し、粒にして出荷します。
東洋エンジニアリングは、尿素合成技術「ACES21」と大粒尿素の造粒技術を自社で持ちます。自社尿素技術の供与とプラント建設の実績は、全世界で100件以上です(2025年2月の同社発表)。
アンモニアから先の「尿素合成」と「造粒」が、TOYOの自社技術の範囲です。
※アンモニア工程の二酸化炭素を尿素合成に使う。ナイジェリアの案件ではアンモニアは米KBRの技術、尿素はACES21が採用された。
ライセンスとEPCを組み合わせて受注する
技術を持つ会社は、ライセンス(技術の使用許諾)と基本設計だけを受け持つこともできます。2025年2月に受注したアンゴラ初の尿素肥料プラント(日産4,000トン)では、建設全体は中国の会社が担い、TOYOはライセンス供与と基本設計などを担当します。
ナイジェリアでは、インドラマ社向けの肥料プラント第3系列を2026年6月に完工しました。尿素は日産4,000トンで、TOYOは尿素の技術供与と基本設計に加え、プラント全体の詳細設計と調達も担いました。
同じ地区では2017年に第1系列、2021年に第2系列を完工しており、同じ顧客から続けて受注している点に、肥料分野での顧客基盤の厚さが表れています。
肥料は人口増加と食料安全保障を背景に投資が続く分野です。会社は中期経営計画で、インド・サブサハラ(アフリカのサハラ砂漠以南)・中南米・中央アジアで新設と改造の需要を見込んでいます。
強み2:FPSOの合弁とインド拠点
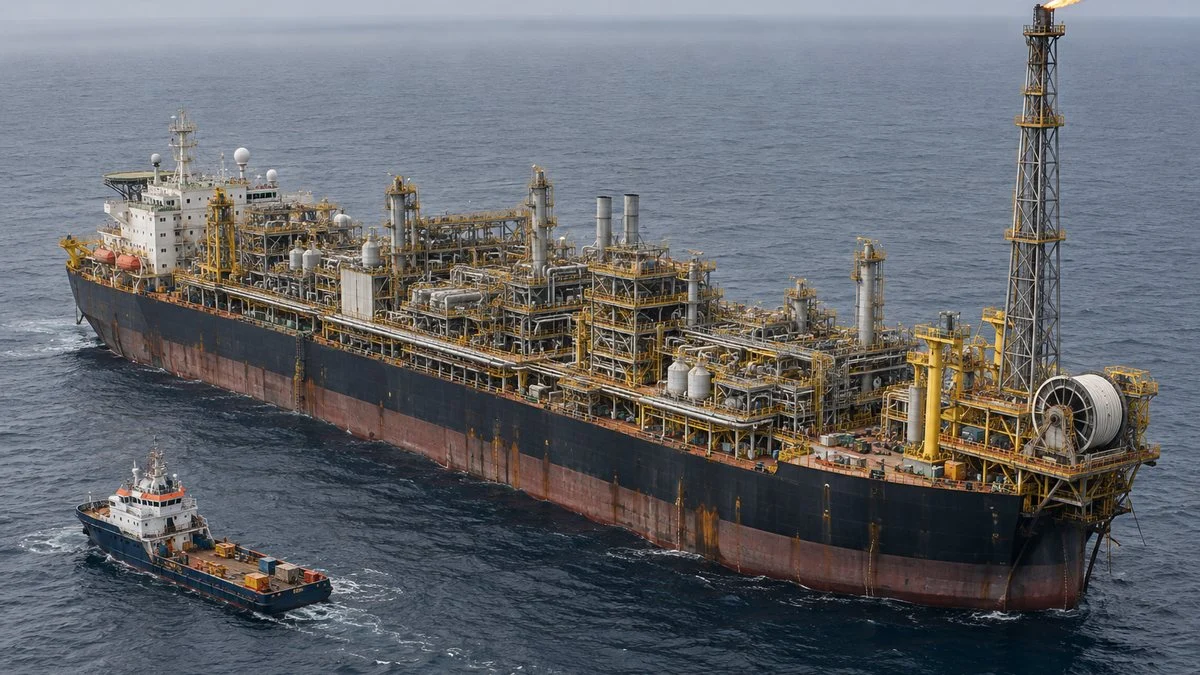
FPSOは「何を受注するか」、インド拠点は「どこで設計するか」の強みで、両者はインドの設計人材でつながっています。
FPSO:MODECとの合弁でトップサイドから船体まで
FPSOは、海底の油田から上がった原油やガスを船の上で処理し、ためて出荷する浮体式の設備で、TOYOは2005年から、甲板上の処理設備(トップサイド)を手がけてきました。
2022年8月には、FPSO世界最大手の三井海洋開発(MODEC)とシンガポールに合弁会社OFSを設立しました。トップサイドと船体の両方を、設計から据付まで一括で担う体制です。
OFSは2023年にブラジル沖のFPSO「Raia」を、2025年に「Gato do Mato-Orca」を受注しています。トップサイドは陸上でモジュール(大きなブロック)に分けて組み、船体の建造と並行して進めることで工期を縮めます。
Toyo-India:グループの設計と収益を支える拠点
Toyo-Indiaは1976年設立で、本社はムンバイ、従業員は2,293人です。累計の案件実績は600件を超え、中期経営計画では「グループ最大の収益・キャッシュ創出拠点」と位置づけられています。
石油・石油化学・肥料・FPSOの設計機能を担い、グループの海外プロジェクトを支えます。OFSもインドのベンガルールに、FPSOトップサイドの設計と調達支援の拠点を置いています。
インドは化学・医薬・肥料の投資が伸びている市場でもあり、会社は日系の化学メーカーがインドに進出する際、構想段階からToyo-Indiaが支える形を打ち出しています。
日揮・千代田化工との違い
日本の大手EPCとして、東洋エンジニアリングは日揮ホールディングス、千代田化工建設と並んで挙げられ、プラント業界の企業の分類では、3社ともプラント建設を本業とするEPCに入ります。
同じ2026年3月期の連結売上高で比べると、日揮が約7,453億円、千代田化工が約4,939億円、TOYOが1,829億円です。連結の規模では3社の中で最も小さく、得意分野も違います。
規模はLNGの大型案件を持つ2社が大きく、TOYOは技術供与と合弁で厚みを出しています。
※出典:各社 2026年3月期 決算短信・決算概要。純利益は親会社株主に帰属する当期純利益。日揮・千代田の特徴はMONOSCOPEの各社企業研究記事での整理。
日揮と千代田化工は、LNG(液化天然ガス)プラントの大型案件で実績を積んできました。詳しくは日揮ホールディングスの事業構造と千代田化工建設の実績と経営再建の記事で整理しています。
TOYOの違いは、肥料という「食料」に近い分野で自社技術を持つことで、建設を伴わないライセンスでも稼げるため、案件の数と顧客の幅を広く取れます。
業績の現在地:赤字の理由と回復の見込み
2026年3月期は、売上高1,829億円(前期比951億円減)、営業損失190億円、純損失149億円でした。配当は前期の25円から無配になっています。
赤字の主因はブラジルの発電案件
会社は営業損失の主因をブラジルのガス火力発電案件の大幅な収支悪化と説明しており、一方で、持分法による投資利益は予定どおり入り、受注高も通期見込みを達成しました。
このブラジル案件は2026年8月に完工予定で、2027年3月期の収支への影響は「限定的」とされています(2026年8月7日の第1四半期決算)。肥料・石化・FPSOといった強みの分野が崩れたわけではない点は、分けて読む必要があります。
2026年3月期で落ち込み、2027年3月期は黒字に戻す計画です。
※バーは連結売上高。出典:同社「2026年3月期 決算概要」(2026年5月14日)、「2027年3月期 第1四半期 決算概要」(2026年8月7日)。見込みの前提為替は1ドル=150円。
回復見込みの前提は「非EPC」の比率
2027年3月期の会社見込みは、売上高1,900億円、純利益60億円、配当25円で、売上はほぼ横ばいのまま、売上総利益率を3.5%から14.7%に引き上げる計画です。
第1四半期の売上総利益率は17.3%で、会社はサービス型の案件や工期終盤の大型案件が先に進んだためと説明しています。損失案件が終わった後も、高採算の案件をどれだけ続けて取れるかが次の焦点です。
中期経営計画(2026-2030)の狙い
2026年6月19日に公表した中期経営計画は「社会基盤を支え、次なる成長を創る」を掲げ、目標は2030年度に連結純利益100億円、各年度のROE(自己資本利益率)12%以上です。
柱は、EPCで稼ぐ「フロー型」に、O&M(運転・保守)やライセンス料などの「ストック型」を足す二軸の収益モデルで、2030年度にストック型の粗利構成比率10%を目指します。
今の強みで稼ぎ、その技術・人材・資金を次の成長領域へ回す計画です。
※出典:同社「中期経営計画(2026-2030)」(2026年6月19日)。
O&Mでは、自社が建てた設備の運転支援や定修(定期修理)の工事、改造までを長く請け負う構想で、インドに運転・保全の人材を集め、アフリカや中央アジアの需要を取り込むとしています。
新しい領域では受注も出始めており、2026年7月、韓国子会社が半導体の回路形成に使う現像液TMAHの製造プラントを受注しました。顧客はトクヤマとロッテケミカルの合弁会社で、2027年度の完成予定です。
進め方では「共創型EPC」を掲げ、顧客の構想段階から入り、コストを開示しながら設計を固め、段階的に一括請負の契約へ移す方式です。設計が固まる前に価格を固定するリスクを減らす狙いで、過去の損失案件の教訓を踏まえた方針です。
就職・転職、取引先として見たときの特徴
就職・転職で見ておきたい点
前述のとおり海外比率が高く、海外案件と海外拠点との協働が前提の働き方になり、日本の設計者も、インドなど拠点の技術者と分担して1つの案件を進める場面が多くなります。
尿素などの自社技術を持つため、プロセス設計や技術開発に関わる仕事の比重が他のEPCより大きいのも特徴で、2026年4月には技術・事業開発本部とO&Mソリューション営業部を新設しました。
一方で、2026年3月期の赤字のように、大型案件1件の採算が業績を大きく動かす業界でもあります。応募前に決算資料で受注残高と案件の地域・分野を確かめると、配属先の仕事が想像しやすくなります。
職種ごとの役割はプラントエンジニアの仕事と年収の記事も参考になります。
取引先として見ておきたい点
機器メーカーや商社にとって、TOYOは肥料・石油化学・FPSOの案件で機器を調達する立場で、調達は世界規模で、インドや韓国などの拠点が設計・調達を担う案件もあります。
共創型EPCでは、顧客の構想段階から設計条件を固めていくため、基本設計(FEED)の段階で仕様に入れてもらえるかが、受注の分かれ目になりやすい点は押さえておきたいところです。
まとめ
- 東洋エンジニアリングは1961年に東洋高圧工業(現・三井化学)の工務部門から独立したEPC企業
- 強みは尿素技術「ACES21」、MODECとのFPSO合弁OFS、2,293人のToyo-Indiaの3つ
- 連結売上は1,829億円だが、持分法の合弁を含めると事業の規模はより大きい
- 2026年3月期の赤字の主因はブラジルの発電案件で、2027年3月期は純利益60億円を見込む
- 中期経営計画では2030年度に純利益100億円を掲げ、O&Mやライセンスなどストック型収益を伸ばす
東洋エンジニアリングを理解する近道は、EPCの売上規模ではなく、技術と合弁を含めた稼ぎ方を見ることです。関わりの深い職種は購買・調達や技術営業、新しい領域では半導体製造のテーマともつながります。
同業他社や業界の構造は、プラントエンジニアリングの業種ページからあわせてご覧ください。
出典
出典・参考資料(11件)を開く出典・参考資料を閉じる
- 会社概要:東洋エンジニアリング「会社概要」
- 沿革:東洋エンジニアリング 有価証券報告書の沿革(EDINET DB)
- 2026年3月期の業績・受注:東洋エンジニアリング「2026年3月期 決算概要」(2026年5月14日)
- 第1四半期の業績:東洋エンジニアリング「2027年3月期 第1四半期 決算概要」(2026年8月7日)
- 中期経営計画:東洋エンジニアリング「中期経営計画(2026-2030)」(2026年6月19日)
- 尿素技術・アンゴラ案件:東洋エンジニアリング「アンゴラにとって初めての肥料プラント向け尿素ライセンス供与プロジェクトを受注」(2025年2月12日)
- ナイジェリア案件:東洋エンジニアリング「ナイジェリアにて大型肥料プラント第3トレインを完工」(2026年9月24日)
- FPSO・OFS:Toyo Engineering「FPSO」、Toyo Engineering Corporate Profile(2026年6月)
- TMAHプラント:東洋エンジニアリング「韓国にて、半導体製造向けTMAHプラントを受注」(2026年7月21日)
- 日揮HDの業績:日揮ホールディングス「2026年3月期 決算短信」
- 千代田化工建設の業績:千代田化工建設「2026年3月期 決算短信」
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント