
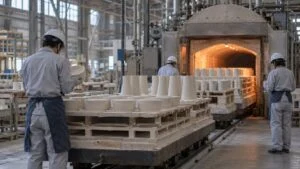
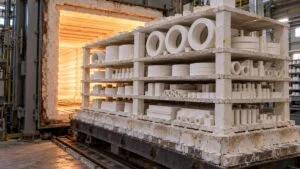
ガラスを溶かす炉やセメントを焼く窯の内側には、高温に耐える耐火物が張られています。この耐火物も窯業(原料を窯で焼いてつくる産業)の製品で、業界の中で素材が別の会社の設備にもなる、入り組んだつながりがあります。
窯業・セラミックス業界では、原料を掘る会社、窯や炉をつくる会社、素材メーカー、加工や流通を担う会社がつながっています。これらの会社が、建設・鉄鋼・自動車・半導体などの産業へ製品を届けています。
多くの階層がつながって成り立つ業界で、どの階層にいるかによって、仕事の中身も利益の出方も変わります。
この記事では、窯業・セラミックス業界の構造を整理します。サプライチェーンの全体像、階層ごとの企業の特徴、お金とモノの流れ、利益構造、業界構造の変化、キャリアの選び方という順で見ていきます。
この記事の内容は、動画でも解説しています。
窯業・セラミックス業界の全体像
窯業・セラミックス業界のサプライチェーンは、原料・資源から始まり、素材メーカーが製品をつくり、二次加工や流通を経て、最終的な需要産業へと届く流れになっています。
特徴的なのは、窯業の製品が別の窯業の設備にもなる点です。耐火物はガラスの溶解炉やセメントのキルンの内張りに使われ、業界の中で素材が循環する構造を持っています。
もう一つの特徴が、他の産業との資源のやり取りです。セメント業界では、石炭灰や高炉スラグ、汚泥などを原料・燃料として受け入れており、2025年度の使用量はセメント1tあたり480kgでした。
他産業の廃棄物の受け皿という役割も、サプライチェーンの一部になっています。
原料から最終ユーザーまで、いくつもの階層がつながっています。
※ファインセラミックスのように、メーカーが最終ユーザーに近い装置メーカーへ直接納めるケースもあります。
「業界とは」の記事で紹介した企業分類は、この図の中央にあたる素材メーカーの分け方です。本記事では、その前後の階層も含めて業界の仕組みを見ていきます。
なお、窯業・セラミックスがほかの製造業とどうつながっているかは、製造業サプライチェーンマップでも確認できます。調達元から供給先まで、13業種の関係を1枚の図にまとめています。
階層ごとの企業の特徴
経済産業省の経済構造実態調査によると、窯業・土石製品製造業の事業所数は2024年に1万497、従業者数は約23.6万人です。1事業所あたりの従業者は平均20人強で(同調査の数値から算出)、少数の大手と多数の中小企業で構成されています。
原料・資源
石灰石やケイ砂、粘土などの鉱物原料を採掘・精製する階層です。セメント会社のように自社で鉱山を持つ企業もあれば、原料の採掘や販売を専門にする企業もあります。
ファインセラミックス向けでは、アルミナなどの高純度原料粉末をつくる化学メーカーがこの位置にあたり、原料の品質が最終製品の性能を左右します。
大手素材メーカー
ガラスやセメントなどを大規模な設備で量産する階層です。セメント協会によると、国内のセメント会社は14社、工場は26工場(2026年4月1日現在)で、少数の企業に生産が集約されています。
大型の窯や炉への投資が必要なため、新規参入が難しく、少数の大手が市場を担う寡占的な構造になりやすいのが特徴です。働き方は、24時間操業の工場と、本社・研究所に分かれます。
ガラスやセメントの大手は、国内だけでなく海外にも工場を持つことが多く、技術者が海外拠点の立ち上げや技術指導に携わる機会もあります。
二次加工・流通
セメントを使って生コンクリートやコンクリート製品をつくる企業、板ガラスを切断・加工して窓やサッシに組み込む企業などが含まれます。地域ごとに多くの中小企業があり、地元の建設需要と密接に結びついています。
商社や特約店も、この階層で重要な役割を担います。素材メーカーと需要家の間に立ち、受発注や物流、与信管理を引き受けています。
この階層の企業は、素材メーカーより需要家に近い位置で仕事をします。納期や現場の要望に細かく応える力が求められ、地域の建設会社などとの信頼関係が事業の土台になります。
ファインセラミックス・部材メーカー
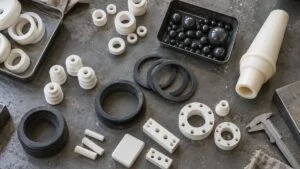
電子部品や半導体製造装置、自動車向けに高機能な部材をつくる階層です。大手の総合セラミックスメーカーから、特定の部材に特化した中堅・中小企業まで幅があります。
顧客ごとに仕様が異なる製品が多く、顧客と一緒に開発を進める関係になりやすいのが特徴です。量産品でも品質要求が厳しく、技術職の比重が高い職場が多くなります。
窯炉・設備関連
窯や炉の設計・築炉、耐火物の施工、製造装置の供給を担う企業です。窯の改修は数年から十数年に一度の大規模な工事になり、メーカーとの長い付き合いが前提になります。
窯の性能はエネルギー効率や製品の品質を直接左右するため、脱炭素に向けた設備更新の担い手としても重要性が増しています。燃料転換や電化など、新しい技術を現場に導入する役割を担う階層です。
同じ業界でも、企業の規模によって働き方が異なります。
※企業ごとの差も大きいため、あくまで全体の傾向として捉えてください。
お金とモノの流れ(商流)
窯業・セラミックス業界の商流は、汎用素材と高機能部材で大きく異なります。汎用素材の代表であるセメントは、商社・特約店と生コン工場を経由して建設現場に届く多段階の流れが基本です。
メーカーから建設現場まで、複数の企業を経由します。
※取引形態は地域や案件によって異なり、メーカーと生コン工場が資本関係を持つ場合もあります。
セメントの価格は、メーカーと需要家の交渉で決まります。燃料や物流のコストが上がると、メーカーは価格の改定を打ち出し、特約店を通じて需要家と交渉します。
太平洋セメントは2026年3月期の上期に、トンあたり約2,000円の値上げが多くの地域で浸透したと説明しています。
一方、ファインセラミックスでは、メーカーが装置メーカーや電子部品メーカーに直接納めるのが一般的です。開発段階から仕様を詰め、採用が決まると長期にわたって供給する関係になります。
この場合、価格は製品の性能や品質、供給の安定性を含めて決まります。いったん採用されると他社への切り替えには評価の手間がかかるため、技術力が価格交渉力につながりやすいのが特徴です。
モノの流れでは、物流の比重の大きさも見逃せません。セメントは専用船やタンク車で各地のサービスステーションに運ばれ、そこから生コン工場へ届けられます。重い製品を安定して運ぶ物流網そのものが、大手の競争力の一部になっています。
耐火物では、鉄鋼会社などの炉の状態に合わせて材料を選び、施工や補修までまとめて請け負うことが多くあります。製品を売るだけでなく、炉の寿命を延ばすサービスとして取引が成り立っている点が特徴です。
利益構造:どこが儲かるのか
窯業・土石製品製造業は、出荷額に対する付加価値額の割合が約40%と、製造業全体(約30%)より高い業種です(経済構造実態調査2024年の数値から算出)。ただし、どこで利益が出やすいかは、分野によって大きく違います。
各社の決算を見ると、汎用素材よりも、技術で差がつく高機能部材の利益率が高い傾向がはっきり表れます。
同じ会社の中でも、事業によって利益率は大きく異なります。
※TOTOは2026年3月期、太平洋セメントは2025年度(2026年3月期)の事業別売上高・営業利益から算出。
TOTOの2026年3月期は、セラミック事業の売上高674億円に対し営業利益が289億円でした。
住設事業は売上高6,697億円に対し営業利益279億円でした。つまり、売上の約1割の事業が全社営業利益(538億円)の半分以上を稼ぐ構造になっています(同社の事業別業績から算出)。
太平洋セメントでは、2025年度(2026年3月期)の環境事業が売上高817億円、営業利益92億円でした。
他の産業から出る廃棄物や副産物をセメントの原料・燃料として受け入れる仕組みは、処理を引き受ける対価を得られる点で、窯業ならではの収益源と言えます。
また、耐火物のように消耗品として繰り返し使われる製品や、施工・補修を伴う事業は、景気の波を受けにくい安定した収益源になります。一方、汎用素材は数量とエネルギー価格の影響を受けやすく、価格交渉の成否が利益を大きく左右します。
製造業でよく使われるスマイルカーブの考え方に当てはめると、窯業では上流の材料開発と、下流の施工・補修や資源循環のサービスに付加価値が集まりやすいと言えます。
焼いて売るだけの事業から、前後の工程に広げることが、各社の収益力を高める鍵になっています。
業界構造の変化
国内需要の減少と成長分野の拡大を背景に、窯業・セラミックス業界の構造は少しずつ変わりつつあります。
国内生産の集約と再編
セメントでは、2022年に宇部興産と三菱マテリアルのセメント事業が統合され、UBE三菱セメントが発足しました。国内で稼働するセメントキルンは49基(2024年9月現在)で、需要の減少に合わせて生産設備の集約が進んでいます。
再編は、単なる縮小ではなく、物流網や工場の役割分担を見直して効率を高める動きでもあります。残った設備をいかに高い稼働率で動かすかが、各社の課題になっています。
海外生産の拡大
国内市場が縮む中、大手は海外での事業を広げています。特にセメントでは、米国での生産・販売体制を強化する動きが目立ちます。
太平洋セメントの2025年度(2026年3月期)は、海外子会社の売上高が3,312億円と、国内セメントの売上高3,367億円に迫る規模になりました。
米国では、セメントから生コンクリートまでを一体で手がける体制づくりを進めています。重い製品を運ぶより、需要地の近くで生産するという業界の特性が、海外展開の形にも見て取れます。
成長分野へのシフト
衛生陶器のTOTOが半導体製造装置向けのセラミックスで利益を伸ばしているように、既存の技術を成長分野に生かす動きが広がっています。日本ガイシは2026年4月に社名をNGKに変更し、事業の転換を加速する方針を示しました。
成長分野では、既存事業で培った原料や焼成の技術がそのまま強みになります。成熟事業で稼いだ資金を成長分野に振り向けるという事業ポートフォリオの組み替えが、業界全体の流れになりつつあります。
業界構造から考えるキャリアの選び方
業界のどの階層で働くかによって、身につく経験は大きく異なります。自分が伸ばしたい力と、階層ごとの特徴を照らし合わせて考えることが大切です。
同じ業界でも、階層によって仕事の軸が異なります。
※実際の仕事内容は、会社や職種によって異なります。
安定した大規模設備の運営を経験したいなら汎用素材メーカー、先端分野の開発に関わりたいなら高機能部材メーカーが候補になります。どちらの経験も業界内で生かしやすいため、入口で迷いすぎる必要はありません。
また、同じ会社の中に成熟事業と成長事業が並んでいることも多くあります。企業を選ぶ際は、事業ごとの売上や利益の構成を確認し、自分が関わる事業の将来性を見ておくと安心です。
中小・地場企業では、1人が製造から品質対応、顧客とのやり取りまで幅広く担うことが多く、早い段階で工場全体を見渡す経験を積めます。大手で専門性を深めるか、中小で守備範囲を広げるかは、将来どんな役割を担いたいかから逆算して考えるとよいでしょう。
まとめ
- 原料・窯炉設備から素材メーカー、二次加工・流通、需要産業へと多くの階層がつながっている
- 事業所は1万を超えるが、セメントやガラスは少数の大手が担う寡占的な構造
- セメントは商社・特約店と生コン工場を経由し、部材は顧客へ直接納める商流が中心
- 汎用素材より、技術で差がつく高機能部材や環境事業の利益率が高い傾向がある
- 再編・海外生産・成長分野へのシフトによって、業界構造は変わりつつある
業界の基本は窯業・セラミックス業界とは、市場の推移は窯業・セラミックス業界の市場規模と動向、主要企業は窯業・セラミックス業界の主要企業と勢力図で解説しています。職種では設備保全や生産技術もあわせてご覧ください。
窯業・セラミックス業界の関連記事は、窯業・セラミックスの業種ページからまとめてご覧いただけます。
出典
出典・参考資料(6件)を開く出典・参考資料を閉じる
- 事業所数・従業者数・付加価値額:経済産業省「2025年経済構造実態調査 製造業事業所調査 結果の概要」
- セメント会社数・工場数:一般社団法人セメント協会「セメントハンドブック 2026年度版」
- キルン稼働数:セメント協会「セメント産業の現状と排出量取引の影響」(GX実現に向けたカーボンプライシング専門WG資料、2024年9月)
- TOTOの事業別業績:NetIB-News「TOTO、26年3月期決算 増収増益、半導体向けセラミック好調」
- 太平洋セメントの事業別業績:太平洋セメント「2025年度決算説明資料」(2026年5月12日)
- セメント価格改定:ログミーファイナンス「太平洋セメント、価格改定が奏功し国内セメント売上高利益ともに前年比増」
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›

コメント