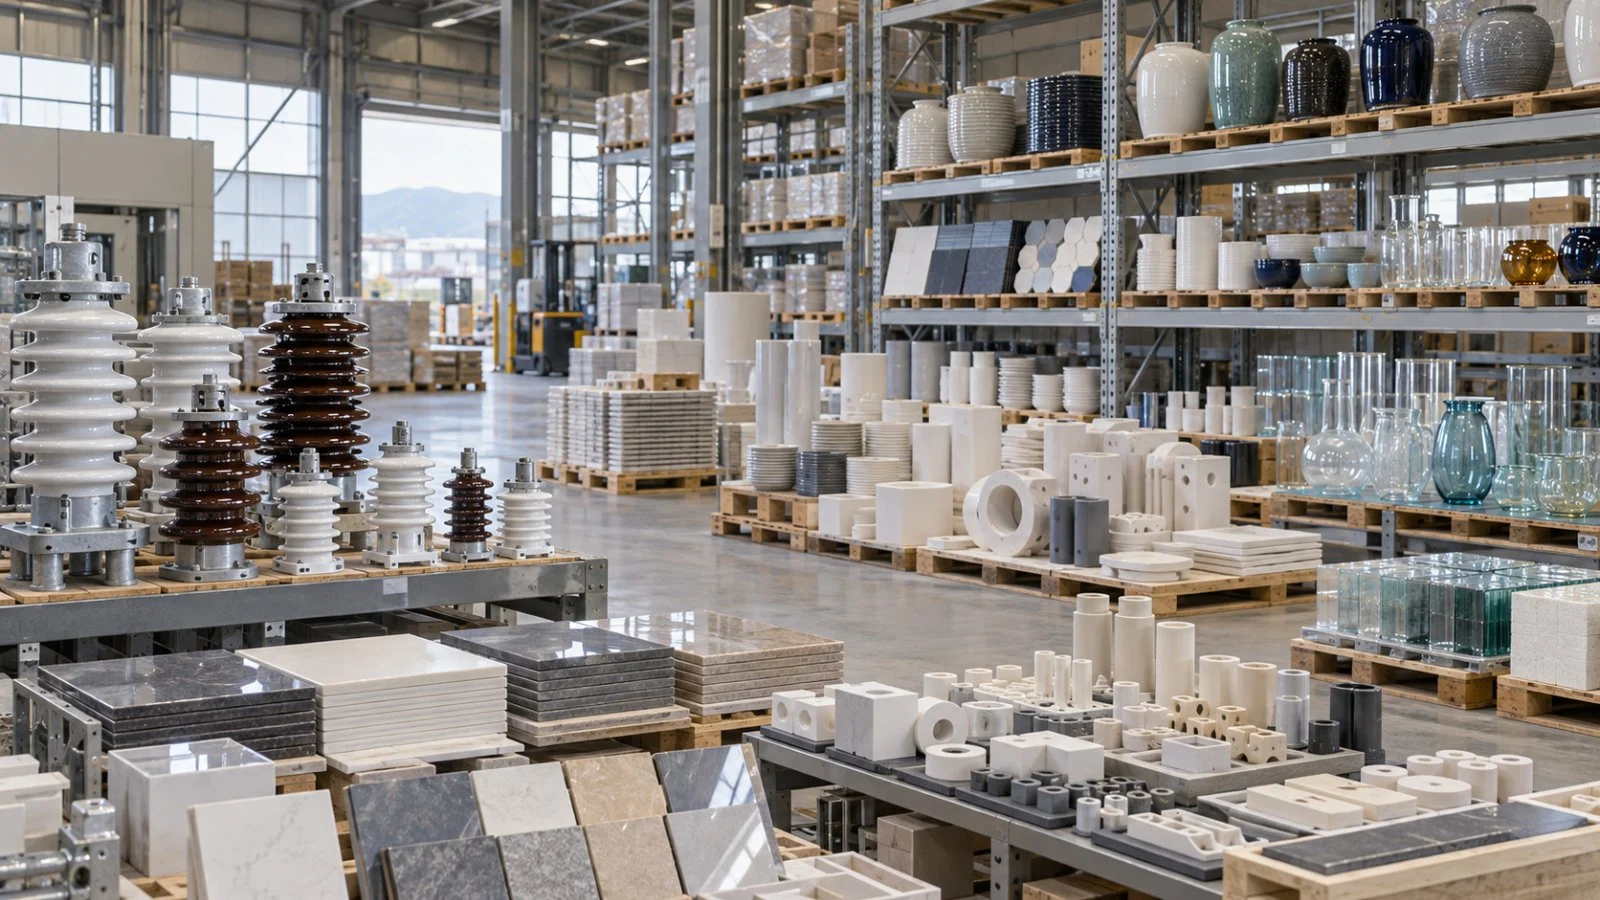
窯業(セメントやガラス、陶磁器など、原料を窯で焼いてつくる産業)は、縮んでいる業界なのか、伸びている業界なのか。国内の工場からの出荷額は2024年に8兆7,434億円で、前年から2.5%増えました。
建設向けのセメントのように需要が減り続けている分野があります。
一方で、半導体製造装置向けのファインセラミックス(電子部品や装置に使う高機能なセラミックス)のように成長が続く分野も同じ業界の中にあります。
業界全体の数字と、製品・用途ごとの数字のどちらを見るかで、業界の姿は大きく変わります。
この記事では、窯業・セラミックス業界の市場規模を整理します。最新の規模と数え方の違い、市場の推移、需要先・製品別の内訳、海外市場と輸出、市場を動かすトレンド、今後の見通しとキャリアへの影響という順で見ていきます。
この記事の内容は、動画でも解説しています。
窯業・セラミックス業界の市場規模
業界全体の規模を示す代表的な統計が、経済産業省の経済構造実態調査です。窯業・土石製品製造業の製造品出荷額等は2024年に8兆7,434億円で、前年から2.5%増えました。製造業全体に占める割合は2.3%です。
同じ年の事業所数は1万497、従業者数は約23.6万人でした。1事業所あたりの従業者は平均で20人強と、中小規模の工場が多い業界であることも数字から読み取れます(同調査の数値から算出)。
同じ調査で、原材料費などを差し引いた付加価値額は3兆6,031億円でした。出荷額に対する付加価値額の割合はおよそ40%で、製造業全体(約30%)より高い水準です(いずれも同調査の数値から算出)。
ただし、窯業・セラミックスの市場規模は、統計によって数え方が異なります。
経済構造実態調査が示すのは、国内の工場から出荷された金額です。業界団体の統計は海外生産を含む企業の生産額や、製品の数量で示すことが多く、単純に足し合わせたり比べたりはできない点に注意が必要です。
統計ごとに、対象と数え方が異なります。
※ファインセラミックスの一部は電子部品など窯業・土石以外の産業に分類されるため、上の数値は重なり合う部分と重ならない部分があります。
市場規模の推移
窯業・セラミックス業界の推移を長期で追いやすいのが、数量で集計されるセメントです。セメント協会によると、国内需要は1990年度の8,629万tがピークで、その後は長く減少傾向が続いています。
2019年度以降、7年連続で前年度を下回っています。
※出典:セメント協会「最近の国内需要動向について」(2025年10月)、「セメントハンドブック 2026年度版」。2025年度は30,532千tを万t単位に丸めた値。
2025年度の国内需要は3,053万tで、2019年度以降、7年連続の減少となりました。一方、ファインセラミックスの総生産額は2024年度に3.8兆円(前年度比10%増の見込み)で、6年連続で3兆円を上回っています。
建設需要の減少と工期の長期化
セメントの需要は、公共工事や住宅、商業施設などの建設投資に左右されます。長期的には公共投資の縮小と人口減少により、需要の土台そのものが小さくなってきました。
近年は、それに加えて工事の進み方が遅くなっています。セメント協会は、減少の要因として次の点を挙げています。
- 建設業の働き方改革による土曜日の出荷減や長期休暇の拡大
- 猛暑や大雨による作業中断
- 建設コスト高による計画の中止・先送り
コロナ禍とエネルギー価格の上昇
2020年度には、新型コロナウイルスの感染拡大で工事の中断や計画の延期が広がり、セメント需要は前年度から約230万t減りました。建材や自動車向けのガラスなども、この時期に生産が落ち込みました。
その後は、石炭や重油、電力の価格が上昇し、窯を動かすコストが大きく増えました。各社は販売価格の改定を進めており、数量の減少を価格の見直しで補う動きが近年の特徴です。
半導体・電子部品向けの拡大
数量が減る建設分野とは対照的に、半導体や電子部品向けは増加が続いてきました。日本ファインセラミックス協会は、ファインセラミックスの総生産額が6年連続で3兆円を上回ったとしています。
半導体の需要は景気の波が大きく、年によって増減はあります。それでも、データセンターやAI向けの投資を背景に、中長期では拡大が見込まれている分野です。
このように、業界全体の数字は、縮む分野と伸びる分野の合計として表れます。個々の会社の状況を知るには、業界平均ではなく、その会社がどの分野に軸足を置いているかを確かめることが欠かせません。
需要先・製品別の内訳
窯業・セラミックス業界の需要先は、大きく建設・住宅、鉄鋼や化学などの素材産業、自動車、電子部品・半導体に分かれます。どの需要先に製品を納めているかで、市場の動きはまったく異なります。
建設向けの代表であるセメントでは、需要の中身も変わってきました。1975年度には官需が58.5%を占めていましたが、2024年度には41.6%まで下がり、民間の建設投資の比重が高まっています。
地域別では、関東・近畿・東海の3地域で国内販売の約半分を占めます(2025年度上期の地域別構成比から算出)。
素材産業向けでは、耐火物やガラス繊維、工業用ガラスなどが中心です。特に耐火物は最大の需要先が鉄鋼業のため、国内の粗鋼生産の動きに市場が連動しやすいという特徴があります。
自動車向けには、窓ガラスのほか、スパークプラグや排ガスセンサー、排ガス浄化用のハニカム構造体などのセラミックス製品が使われています。
電動車の比率が高まるにつれ、エンジン関連の製品から電池や電子部品向けへと、需要の中身が入れ替わりつつある分野です。
ガラスは、建築用と自動車用の板ガラスが大きな柱です。
住宅着工や自動車生産の動きに左右される点は、セメントと似ています。ただし、スマートフォンやディスプレイ向けの特殊ガラスなど、電子分野の比重が高い会社もあるため、会社ごとに需要先の構成は大きく異なります。
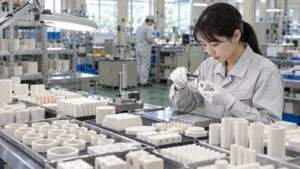
伸びている需要先として目立つのが、半導体製造装置です。矢野経済研究所の調査では、半導体製造装置向けファインセラミックス部材の世界市場は2024年に9,514億円でした。2030年には1.6兆円を超えると予測されています。
静電チャックやヒーターなどの部材で、拡大が予測されています。
※出典:矢野経済研究所の調査(2025年11月発表、事業者販売額ベース)をEE Times Japanの記事から引用。
半導体の製造では、加工の精度や耐熱性への要求が年々高まり、それに応えられる材料としてセラミックス部材の採用が広がっています。アルミナや窒化アルミニウム、炭化ケイ素など、日本企業が得意とする材料が中心であることも追い風です。
海外市場と輸出
国内需要が減るセメントでは、輸出が生産を支える役割を強めています。セメント協会によると、2025年度の輸出は879万tで前年度比7.1%増、生産量4,441万tのおよそ2割にあたります(輸出量と生産量から算出)。
輸出先は、アジア地域では競合により減った一方で、オーストラリアなどオセアニア向けが堅調に推移しました。ただし、輸出は国内向けより採算が低くなりやすく、国内の生産設備を維持するための受け皿という性格も持っています。
ファインセラミックスでは、日本企業の総生産額が世界市場の約40%を占めるとされます(日本ファインセラミックス協会、2024年度)。大手メーカーは海外にも生産拠点を持ち、海外売上の比率が高い会社が少なくありません。
ガラスやセメントでも、大手は海外の工場を買収・運営し、現地で生産・販売する形で海外市場に参入しています。重くかさばる製品は長距離の輸送に向かないため、輸出よりも現地生産が海外展開の中心になりやすいのがこの業界の特徴です。
同じ業界でも、海外との関わり方は分野によって異なります。
※主要企業ごとの海外売上比率は、主要プレイヤーの勢力図の記事で紹介しています。
市場を動かす主なトレンド
窯業・セラミックス業界の市場は、次の4つのトレンドによって大きく動いています。いずれも、分野によって追い風にも向かい風にもなる点が特徴です。
需要と事業のあり方を変えつつある動きです。
脱炭素
窯業は高温で原料を焼くため、エネルギーを多く使う産業です。ガラスの溶解炉やセメントのキルンは24時間動き続けるため、燃料の選び方が排出量を大きく左右します。
セメントでは、原料の石灰石が分解する際にもCO2が出るため、燃料の転換だけでは排出を減らしきれません。
そのため、CO2を回収して利用する技術や、セメントの使用量を抑えたコンクリートの開発などが進んでいます。脱炭素・カーボンニュートラルへの対応は、今後の設備投資の中心テーマになると言えます。
半導体・AI投資
生成AIの普及によってデータセンター向けの半導体投資が増え、製造装置に使われるセラミックス部材の需要が伸びています。装置メーカーからは、より高い精度と耐久性が求められています。
一方で、半導体市場は数年ごとに好不況を繰り返すため、需要の波にどう備えるかも課題になります。
この分野は半導体製造の技術動向と連動しており、装置の世代交代に合わせた材料開発が各社の競争力を左右します。
人手不足・働き方改革
建設業の時間外労働の上限規制により、土曜日の工事や出荷が減り、セメント需要の減少につながっています。窯業の工場側でも、24時間操業を支える交替勤務の担い手確保が課題です。
工場では、窯の運転監視や検査の自動化など、人手不足・省人化に向けた取り組みが広がっています。
エネルギー価格と価格転嫁
石炭や電力の価格上昇を受け、セメントやガラスでは販売価格の改定が続いてきました。数量ではなく価格で収益を守るという考え方が、成熟分野では定着しつつあります。
一方で、価格の引き上げは需要家の建設コスト高にもつながるため、数量の減少を招く一因にもなっています。売上高だけでなく、販売数量と価格の両方を見て市場を判断することが大切です。
今後の見通しとキャリアへの影響
セメント協会は、2026年度の国内需要を3,000万tと見込んでいます。
防衛関連や能登半島地震の復興需要が下支えする一方、労務費の上昇や金利の引き上げが下振れ要因になるとしており、緩やかな減少が続く見通しです。輸出は930万tとさらに増えると予測しています。
一方、半導体製造装置向けファインセラミックスは、2030年に1.6兆円を超えると予測されています。業界全体としては、成熟分野の効率化と、成長分野への投資が同時に進む時期にあると言えます。
建設向けの分野では、生産設備の集約や、資源リサイクルなど周辺事業の強化が進むと考えられます。半導体向けの分野では、需要の波に合わせて設備投資を判断する難しさがあり、各社の経営判断が業績の差として表れやすくなります。
伸びる職種
成長分野では、材料開発を担う研究開発や、量産立ち上げを担う生産技術の需要が高まっています。半導体向け部材は品質要求が厳しく、品質保証の役割も大きくなります。
成熟分野でも、窯や炉を長く安定して動かす設備保全の重要性は変わりません。脱炭素に向けた設備更新が進むことで、設備や工程を設計し直せる技術者の活躍の場は広がると考えられます。
求められるスキル
材料や化学の知識に加えて、焼成条件や品質のデータを分析する力が求められる場面が増えています。原因が複数の工程にまたがる窯業では、データから仮説を立てる力が強みになります。
また、エネルギーやCO2の管理、顧客の製品開発に合わせた提案など、技術と事業の両方を理解する人材の価値が高まっていくと言えます。
成熟分野で窯や設備の運転を経験した人が、その知見を生かして成長分野の量産立ち上げに携わるケースもあります。同じ業界の中で分野をまたいでキャリアを広げやすい点も、この業界の特徴の一つです。
まとめ
- 窯業・土石製品製造業の製造品出荷額等は2024年に8兆7,434億円
- セメント国内需要は2025年度に3,053万tで、7年連続の減少
- ファインセラミックスの総生産額は2024年度3.8兆円の見込みで、世界シェアは約40%
- 半導体製造装置向けセラミックス部材は2030年に1.6兆円超の世界市場が予測される
- 脱炭素・半導体投資・人手不足・価格転嫁が市場を動かす主なトレンド
業界の基本的な分類は窯業・セラミックス業界とは、企業どうしのつながりや利益の出方は窯業・セラミックス業界の構造で解説しています。主要企業の売上や強みは窯業・セラミックス業界の主要企業と勢力図で紹介しています。
関連する職種として研究開発や生産技術もあわせてご覧ください。
窯業・セラミックス業界の関連記事は、窯業・セラミックスの業種ページからまとめてご覧いただけます。
出典
出典・参考資料(6件)を開く出典・参考資料を閉じる
- 製造品出荷額等・付加価値額:経済産業省「2025年経済構造実態調査 製造業事業所調査 結果の概要」
- セメント国内需要・生産・輸出(2025年度):一般社団法人セメント協会「セメントハンドブック 2026年度版」
- セメント国内需要の推移・官需比率・地域別:一般社団法人セメント協会「最近の国内需要動向について」(2025年10月23日)
- 2026年度需要見通し:一般社団法人セメント協会「2026年度セメント需要見通し」
- ファインセラミックス総生産額・世界シェア:一般社団法人日本ファインセラミックス協会「2025年頭所感」
- 半導体製造装置向けファインセラミックス市場:EE Times Japan「半導体製造装置向けファインセラミックス、2030年に1.6兆円規模へ」(矢野経済研究所の調査結果)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント