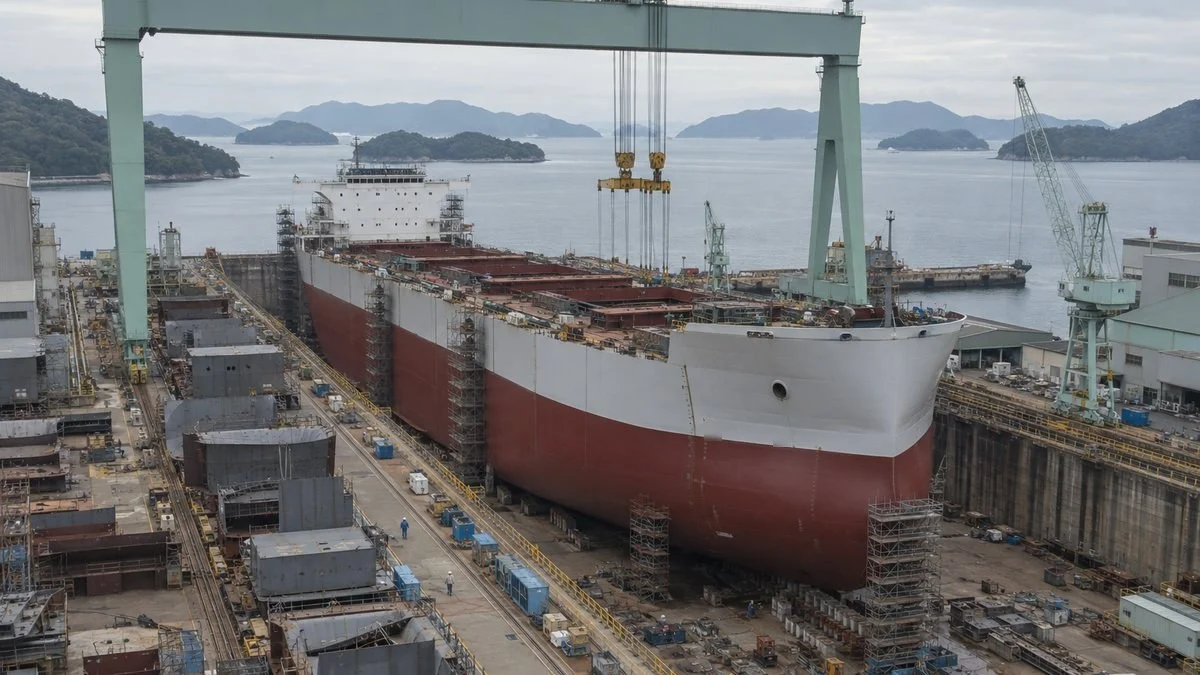
日本の造船所の建造量は、2019年の1,600万総トンから2024年には900万総トンまで減りました。この落ち込みを受けて、政府と業界はいま、船をつくる能力を倍増させる計画を進めています。
総トンは、船の大きさを容積で表す単位です。2025年の秋から、造船は経済安全保障(国の安全を経済面から守ること)の柱に位置づけられました。行程表(ロードマップ)や基金、業界再編、日米協力が、1年足らずで次々と具体化しています。
この記事では、造船業の再生が国策になった理由、2025年秋からの主な動き、造船業再生ロードマップの中身を説明します。続いて、官民1兆円の投資フレーム、造船業再生基金の初認定、再編と人材の動き、残る課題の順で整理します。
造船業の再生が国策になった理由
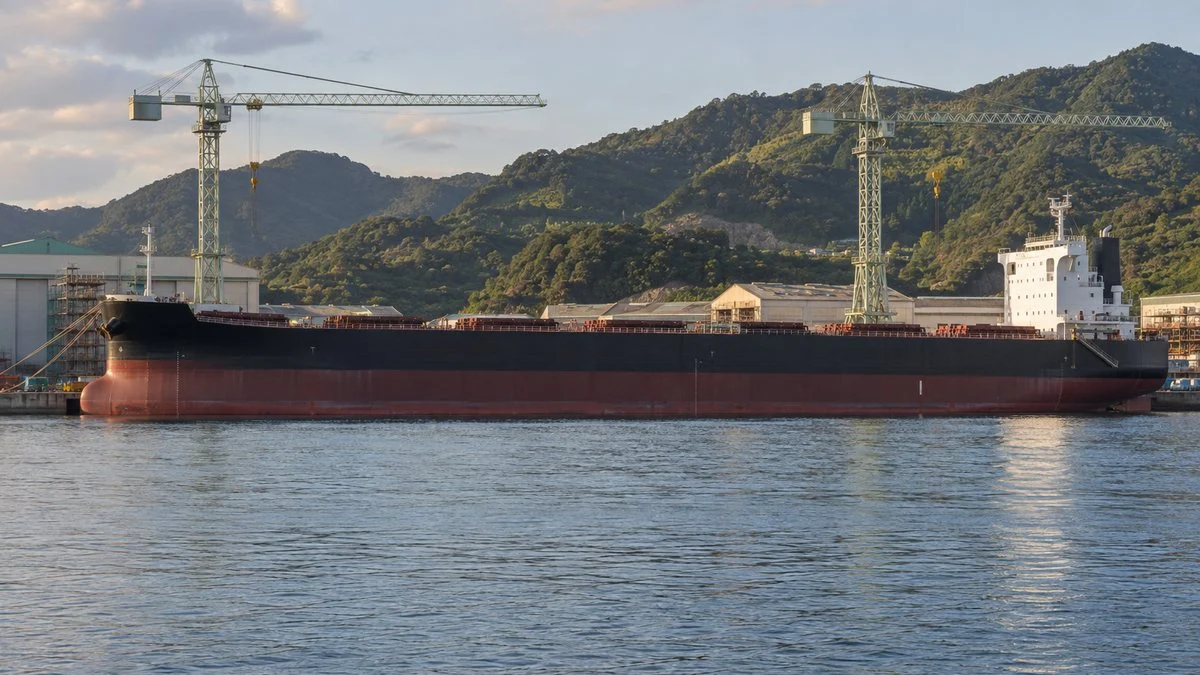
出発点は、建造量の落ち込みです。国土交通省によると、日本の造船所の建造量は2019年の1,600万総トンから2024年には900万総トンまで減りました。
5年で4割以上の建造量が失われた計算です。総トンは船の容積を表す単位で、造船の世界では金額より建造量で規模を比べるのが一般的です。
受注の面でも差は広がっています。日本の世界受注シェアは15〜16%程度で推移していましたが、2024年には8%に下がりました。
一方の中国は、2024年に世界の7割超を受注しています。業界全体の市場規模や統計の見方は、航空宇宙・造船業界の市場規模と動向で詳しく整理しています。
建造量・受注・発注先・コストのいずれも、日本に不利な方向へ動いてきました。
※国土交通省海事局「造船業の現況と造船業再生ロードマップについて」(2026年1月)をもとに作成。
見逃せないのが、日本の海運会社(船主)の発注先の変化です。日本船主はおおむね年1,200万総トン前後の船を発注していますが、国内造船所の建造は1,000万総トン前後にとどまっています。
2022年以降は、日本船主の発注の3〜4割が中国の造船所に流れているのが現状です。
日本は貿易量の99%以上を海上輸送に頼っており、防衛省や海上保安庁の船はすべて国内の造船所が建造・修繕を担います。
国交省は、この傾向が続けば国内のサプライチェーン(部品や資材の供給網)を維持できず、タンカーやばら積み船を他国に極度に依存するおそれがあると指摘しています。
「日本の船は日本で造る」体制が崩れかけていることが、再生が国策になった最大の理由です。
造船所に鋼材や舶用機器を納める企業が多いのも、この産業の特徴です。国内生産比率は約8割、地域生産比率は9割以上で、ほぼすべての部品を国内で調達しています。
造船所から舶用メーカー、鉄鋼までのつながりは、航空宇宙・造船業界のサプライチェーンと商流で解説しています。
2025年秋からの主な動き
造船業の再生策は、2025年10月から1年足らずの間に一気に具体化しました。まず時系列で全体をつかんでおくと、それぞれの施策の位置づけが分かりやすくなります。
方針の決定から、実際にお金が動く段階まで進んできました。
- 2025年10月28日日米造船協力の覚書に署名国交大臣と米国商務長官が署名。建造能力の拡大や人材育成、AI・ロボット技術で協力
- 2025年12月「船体」を経済安保推進法の特定重要物資に追加造船所の設備投資が、同法に基づく支援の対象になった
- 2025年12月26日造船業再生ロードマップを公表国交省と内閣府が策定。2035年に建造量1,800万総トンを目標に設定
- 2025年度補正予算造船業再生基金に1,200億円10年間で合計3,500億円規模を目指す基金の第1弾
- 2026年1月5日今治造船がJMUを子会社化国内1位と2位の造船会社が資本でつながり、国内建造量の過半を持つグループに
- 2026年2月第1回日米造船作業部会/基金の取組方針を改定作業部会は米国時間2月17日に開催。2月25日には支援要件を定めた取組方針を改定
- 2026年7月21日日本成長戦略を閣議決定官民投資ロードマップに建造量倍増を位置づけ
- 2026年9月4日造船業再生基金の供給確保計画を初認定今治造船、JMU、名村造船所の3グループに最大約2,131億円
- 2026年9月11日第2弾として5件を追加認定大島造船所、川崎重工業、新来島グループ、内海造船、三菱造船に最大約980億円。8件で最大約3,110億円
※国土交通省の報道発表資料などをもとに作成。
この流れの背景には、米国の動きもあります。米国は2025年4月、中国が造船・海運分野で不合理な支配を図っているとして、通商法301条に基づき中国建造船への入港料などの措置を打ち出しました。
同盟国の造船能力を重視する米国の姿勢が、日本の政策を後押しした形です。
2025年10月の覚書では、次の分野で協力することが盛り込まれました。
- 日米両国の建造能力の拡大
- 米国の海事産業への投資機会の特定
- 経済安全保障上重要な船舶の需要の明確化
- 人材育成
- AIやロボットなど先進的な建造技術の開発
後で触れるとおり、この日米協力への参加は、国内の基金の支援要件にも組み込まれています。
造船業再生ロードマップの中身
2025年12月26日に公表された「造船業再生ロードマップ」は、再生策全体の設計図にあたります。目標、倍増の積み上げ方、5つの柱、時間軸、船種ごとの戦略の順に見ていきます。
2035年に建造量1,800万総トン
ロードマップが掲げる目標は、2035年に国内の年間建造量を1,800万総トンにすることです。2024年時点の建造能力907万総トンのおよそ2倍にあたります。
あわせて、ゼロエミッション船などの次世代船舶の建造技術で世界を主導することも目標にしています。
1,800万総トンという数字は、2035年に日本船主が必要とする建造需要の予測値です。
国交省の試算では、船齢15年で置き換える既存船の代替分が約1,000万総トンです。これに海上輸送量の増加に伴って必要になる船腹の増加分約840万総トンを加え、合計がおよそ1,800万総トンになります。
世界全体でも、2030年代の建造需要は8,000万〜1億総トン規模に増えると各機関が予測しています。
倍増をどう積み上げるか
建造量を倍にするといっても、造船所を倍に増やすわけではありません。ロードマップは、設備の増強、生産性の向上、コストの削減という3つの要素を組み合わせて倍増を目指す考え方を示しています。
設備を増やすだけでなく、1人あたりの生産性とコストの両方を改善する前提です。
※造船業再生ロードマップ(国土交通省・内閣府、2025年12月)のイメージ図をもとに作成。
5つの柱
具体的な取り組みは、次の5つの柱にまとめられています。
- 船舶建造体制の強靭化(設備投資、業界の連携・再編、DX)
- 造船人材の確保・育成(大学・高校・地域の連携、外国人材の受け入れ)
- 脱炭素化等を通じたゲームチェンジ(ゼロエミッション船の開発・建造)
- 安定的な需要の確保(海運税制、海運と造船の連携、船舶仕様の標準化)
- 同志国・グローバルサウスとの連携(日米協力、海外の修繕拠点)
このうち、造船業再生基金や融資といった大型の資金支援が集中するのが1本目の建造体制の強靭化です。一方で、設備を増やしても人が集まらなければ船は造れないため、2本目の人材が同じ重みで並んでいる点がこのロードマップの特徴です。
3つのフェーズで進める
造船所の設備は、一部だけ新しくしても全体の能力は上がりません。そのためロードマップは、効果が早く出るものから着手し、段階ごとに成果を確認しながら投資を進める方針をとっています。
自動化から始め、大型設備の新設、稼働へと順に進めます。
※造船業再生ロードマップの工程表をもとに作成。環境の変化に応じて見直すとされています。
船種ごとの勝ち筋
ロードマップは、すべての船で中国・韓国と正面から戦うのではなく、船種ごとに戦い方を分けています。量で勝負する船、技術で差をつける船、これから市場ができる船を区別している点がポイントです。
量で戦う船と、技術で戦う船とで、狙い方を分けています。
※造船業再生ロードマップ「船種・技術開発の切り口から見た戦略」、国土交通省 報道発表資料(2026年8月21日)をもとに作成。
全船種に共通する技術戦略として、日本が強みを持つ省エネ技術を磨き、船価と燃料費を合わせた生涯コストで優位を保つ方針も示されています。船の値段そのものでは中国に届かなくても、燃費の良さで選ばれる状態を目指す考え方です。
官民1兆円の投資フレーム
ロードマップと同時に示されたのが、2035年までに官民で1兆円規模の投資を実現するという枠組みです。中身は、民間企業の資金調達を支える融資、国の基金による設備・研究開発の支援、脱炭素船向けのグリーン投資の3本立てになっています。
3つの枠を合わせて1兆円規模になるよう設計されています。
※造船業再生ロードマップ「官民投資1兆円のフレーム」をもとに作成。棒の長さは金額の比率を示します。
中心になるのは国の支援で、最大の柱が「造船業再生基金」です。
2025年度補正予算で1,200億円を措置し、3年ごとに成果目標の達成状況を見ながら、10年間で合計3,500億円規模を目指すとされています。
このほか、AIを活用した次世代型の造船ロボットの研究開発に150億円、経済安全保障上の重要技術の研究開発支援なども、この枠に含まれます。
グリーン投資の枠では、GX経済移行債を使って艤装設備(船に機器を取り付ける設備)の整備を支援します。対象は、ゼロエミッション船の建造に必要なエンジンや燃料供給システムを搭載するための設備です。
生産設備の整備支援は2025〜2029年度で約960億円、官民では約2,510億円規模と見込まれています。
民間の資金調達の枠は、国が財政融資の資金を金融機関に貸し出し、それを造船会社に融資する仕組みです。造船は受注から竣工まで3〜4年かかり、船価の約7割を鋼材や舶用機器などの材料費が占めます。
大型投資の回収に時間がかかる業種だからこそ、長期資金の手当てが要になります。
造船業再生基金の仕組みと初認定
造船業再生基金は、経済安全保障推進法の仕組みを使った支援です。同法は、国民生活に欠かせない物資を「特定重要物資」に指定し、その安定供給に取り組む企業の計画を国が認定して助成します。
船舶の部品は2022年に特定重要物資に指定され、大型船用エンジンやクランクシャフト、ソナー、プロペラが支援の対象になっていました。2024年の取組方針の改定では、中小型船用エンジンも対象に加わっていました。
2025年12月に、ここへ「船体」が加わりました。部品メーカーだけでなく、造船所そのものの設備投資が支援の対象になったことが大きな転換点です。
2026年2月25日に改定された取組方針では、この制度での目標を定めています。船体の年間供給能力を、2035年までに2024年比で750万総トン相当以上増やすことです。
支援を受けるための主な要件
取組方針では、設備投資で支援を受ける造船会社に対し、主に次のような条件を求めています。
- 船体の年間供給能力を2024年比で5割以上増やす計画があること、または他社との経営統合や営業・設計・建造の協業で供給能力を増やす計画があること
- 日米造船協力に関する取り組み(建造能力拡大、人材育成、AI・ロボットの共同開発など)を実施しているか、実施する意向と体制があること
- 対象は、自動化・省人化に役立つ設備・施設と、供給能力の向上に役立つ設備・施設に限ること
- 取り組みの期間は、生産開始から10年以上とすること
5割以上の増強か、他社との統合・協業か、という二択の要件は、基金が業界再編を促す仕掛けにもなっていることを意味します。外航船を建造する会社には、ロードマップの船種戦略・技術戦略に沿った行動計画の提出も求められます。
2026年9月の初認定
2026年9月4日、国交省は造船業再生基金として初めて、3グループの供給確保計画を認定しました。助成期間は2026〜2034年度で、最大助成額の合計は約2,131億円です。
造船所に加え、鋼材加工や関連会社も含めたグループ単位で認定されました。
※国土交通省 報道発表資料(2026年9月4日)をもとに作成。9月11日には第2弾として5件が追加で認定されています。
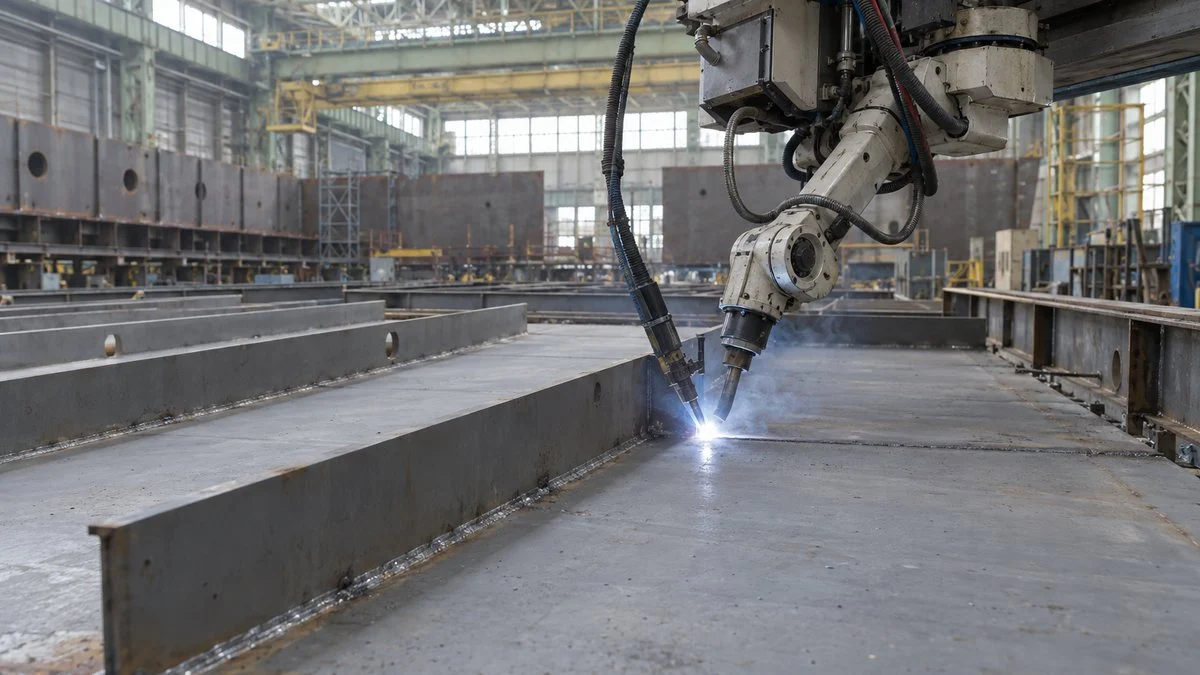
報道によれば、支援の対象には大規模な建屋やクレーン、溶接ロボットの導入、ドックの拡張などが含まれ、3グループの建造能力は現在の1.5倍になる見込みです。認定計画に伴う官民の投資額は、総額6,000億円規模になる見通しと報じられています。
国交省は、造船会社から設備投資の相談が多数寄せられているとしていました。その言葉どおり、1週間後の2026年9月11日には第2弾として5件の計画が追加で認定されています。
- 大島造船所:最大約61億円
- 川崎重工業:最大約156億円
- 新来島どっく、新来島豊橋造船、新来島高知重工、新来島サノヤス造船:最大約320億円
- 内海造船:最大約43億円
- 三菱造船:最大約400億円
2026年9月29日時点で、認定は8件、最大助成額の合計は約3,110億円となり、計画に伴う官民の投資は総額9,000億円規模になりました。
国交省は今後も順次認定するとしており、どの造船所がどこまで増強するかは、さらに具体的になっていきます。
再編と人材で建造能力をどう戻すか
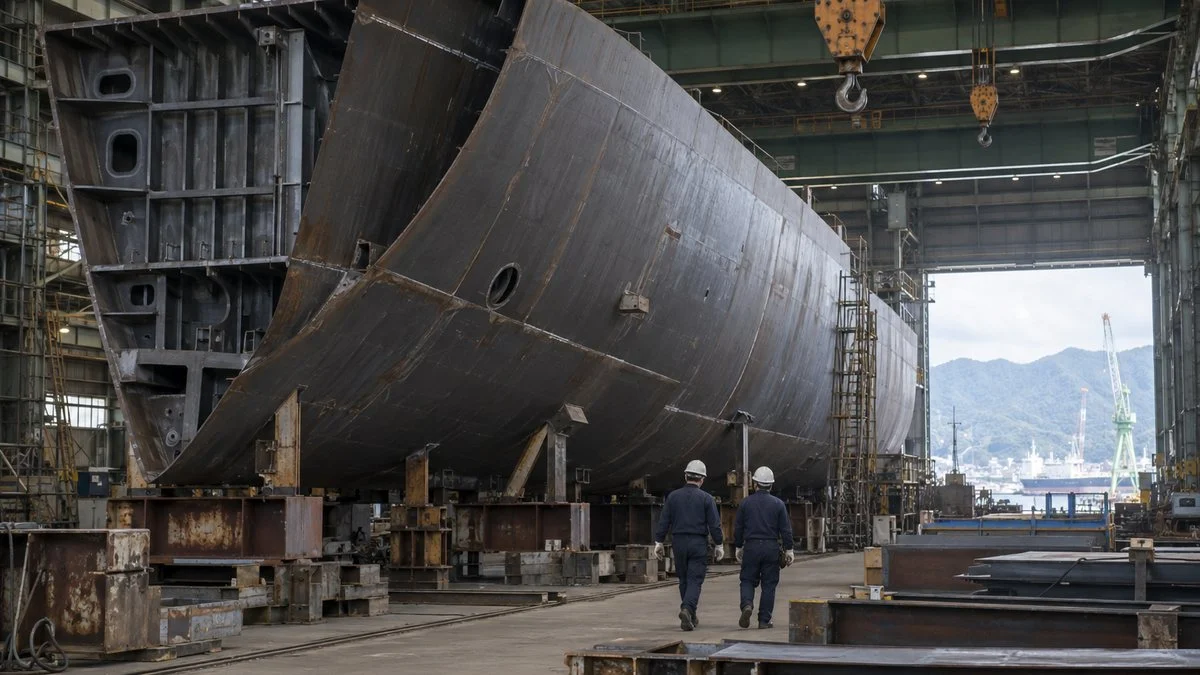
お金の手当てが整っても、建造能力はすぐには戻りません。国交省は、日本の造船所が中国・韓国と比べて人数・敷地面積・生産量のいずれも小さいことを、建造量が伸び悩む主な要因に挙げています。
規模の小ささと人手不足をどう補うかが、再生の実務面での論点です。
設備を増やす道と、同じ設備でより多く造る道の両方が組み合わされます。
※造船業再生ロードマップ「我が国造船業の再生のための対応(イメージ)」をもとに作成。
今治造船のJMU子会社化と1〜3グループ体制
再編で最も大きな動きは、国内最大手の今治造船による、2位のジャパン マリンユナイテッド(JMU)の子会社化です。
今治造船はJFEホールディングスとIHIからそれぞれ15%の株式を取得し、出資比率を30%から60%に高めました。子会社化は2026年1月5日付で完了し、両社を合わせた建造量は国内の過半に達します。
ロードマップは、国内の主要な造船会社を1〜3のグループ体制に集約する方針を示しています。
集約の形は経営統合に限らず、共同営業・共同設計・共同調達・共同建造、設計会社の共同化など、さまざまな形が想定されます。
企業間の連携が独占禁止法上どう扱われるかについても、事例集で考え方を整理するとしています。
自動化・DXと次世代造船ロボット
造船は、溶接や塗装、ブロックの組み立てなど手作業が多い産業です。国交省の資料では、中国・韓国と比べて手作業や人海戦術に頼る工程の自動化が進んでいない部分が多いとされています。基金の補助対象の例として挙げられているのは、次の設備です。
- 無人式の切断機
- 自動面取り機
- メガブロック(大きく組み上げた船体ブロック)に対応したクレーン
- 全天候型ドック
- 自動溶接ロボット
さらに先を見据え、AIを活用した次世代型造船ロボットの研究開発も国の支援で進められています。
狭い船内での作業に人型ロボットを使うイメージも示されています。ただ、工場でのヒューマノイドロボットの実証の現状を見ると、実用化にはまだ時間がかかるとみておくのが現実的です。
当面の生産性向上は、溶接ロボットや自動切断機といった実績のある設備が中心になります。
造船人材の確保
日本造船工業会によると、造船業の就労者数は2016年に9万人を超えていましたが、2025年には約7.6万人まで減っています。
日本人の就労者は中期的に減り続ける一方、コロナ禍で落ち込んだ外国人材は再び増えており、国交省によれば、全体の減少には歯止めの兆しが見えます。
ロードマップでは、地域の技能研修センターの強化や、造船系の大学・高校の連携による技術者の育成を掲げています。あわせて、特定技能と育成就労による外国人材の受け入れを進めるとしています。
技能実習に代わる育成就労は2027年4月に運用が始まります。制度の違いと準備は、製造業の外国人材(特定技能と育成就労の違い)で整理しています。
業界側も、設備だけでなく寮や社宅、オフィスへの投資、福利厚生の改善を進める必要があるとしています。自動化で作業環境を良くし、「選ばれる職場」にすることも、ロードマップが人材確保策として掲げる方向性です。
残る課題と今後の注目点
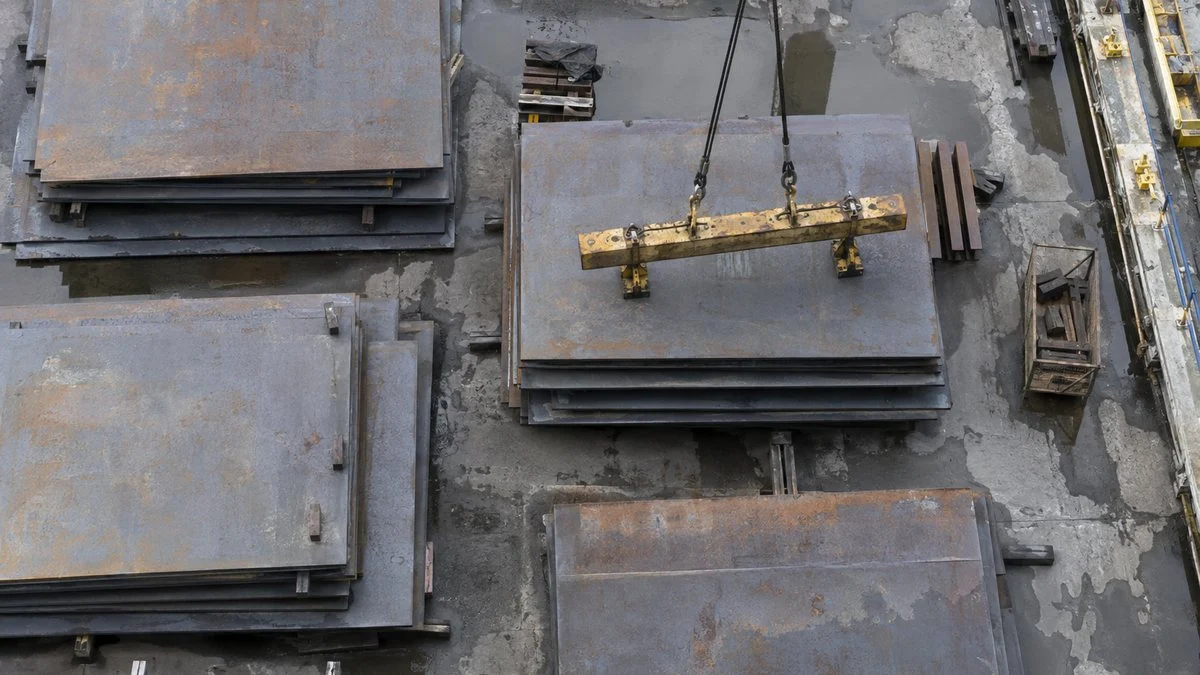
再生策は出そろいましたが、建造量の倍増までには越えるべき壁がいくつも残っています。最大の課題はコストです。国交省の調査では、4万重量トン級のばら積み船で日本と中国の建造コストには約2割の差があります。
国交省の比較では、日本を100とすると中国は約81で、差のほとんどは材料費から生じています。
内訳を見ると、鋼材で約14ポイント、その他の材料費で約8ポイントの差があり、工費はむしろ中国のほうがやや高い水準です。
対策として、設備の大型化・自動化、共同調達による鋼材コストの削減、調達先の多角化などが挙げられています。
鋼材は国内の鉄鋼業界の需給や価格の影響を受けるため、鉄鋼業界の市場動向もあわせて見ておくと全体像がつかみやすくなります。
もう一つは、海運市況の変動です。造船市場は長期的には拡大してきた一方、短期的には市況で大きく揺れるため、大規模投資のリスクが大きい産業です。国の支援があっても、建造能力を増やした後に安定して受注を確保できるかが、各社の投資判断を左右します。
今後、特に注目したいのは次の点です。
- 造船業再生基金の第3弾以降の認定と、認定済み8件の設備投資が計画どおり進むか
- 1〜3グループ体制への集約が、今治・JMU以外でどう進むか
- 基金の目標(750万総トン相当以上の増強)と、ロードマップの1,800万総トンとの差をどう埋めるか
- 舶用メーカーの増産体制(エンジンや機器の供給が追いつくか)
- LNG運搬船の国内建造の再開に向けた具体化(発注隻数、設備投資、支援の仕組み)と、ゼロエミッション船の受注の広がり
舶用メーカーの動きは見落とされがちですが、造船所だけが能力を倍にしても、エンジンや機器が足りなければ船は完成しません。日本造船工業会も、建造能力の倍増には舶用メーカーの増産体制が必要だとしています。
造船所・舶用メーカー・鉄鋼・海運がそろって動けるかが、再生の成否を分けることになりそうです。
まとめ
- 国内建造量は2019年の1,600万総トンから2024年に900万総トンへ減り、造船の再生が経済安全保障の課題になった
- 造船業再生ロードマップは、2035年に建造量1,800万総トンと、官民1兆円規模の投資を掲げる
- 「船体」の特定重要物資への追加で、造船所の設備投資が造船業再生基金の支援対象になった
- 2026年9月4日に今治造船・JMU・名村造船所の3グループへ最大約2,131億円の支援が初認定され、9月11日の第2弾と合わせて8件・最大約3,110億円になった
- 再編、自動化、人材確保、中国との約2割のコスト差の縮小が、倍増に向けた今後の焦点になる
造船業の再生は、造船所だけでなく、鋼材を納める鉄鋼業界、エンジンや機器をつくる舶用メーカー、溶接や自動化を担う設備メーカーにまで波及するテーマです。
関連する技術テーマとしては産業用ロボット、職種としては設備の導入を担う生産技術がこの動きと深く関わります。
造船会社の顔ぶれや業界の仕事の流れについては、航空宇宙・造船の業種ページから関連記事もあわせてご覧ください。
出典
出典・参考資料(11件)を開く出典・参考資料を閉じる
- 造船業再生ロードマップの策定:国土交通省 報道発表資料「2035年に必要な我が国の船舶建造能力確保を目指します」(2025年12月26日)
- ロードマップ本文・官民投資1兆円のフレーム:国土交通省・内閣府「造船業再生ロードマップ」
- 建造量・受注シェア・コスト差・日米覚書:国土交通省海事局「造船業の現況と造船業再生ロードマップについて」(2026年1月)
- 船体に係る取組方針の改定:国土交通省 報道発表資料(2026年2月25日)、船舶の部品に係る安定供給確保を図るための取組方針
- 造船業再生基金の初認定:国土交通省 報道発表資料「造船業再生基金に係る供給確保計画を初認定」(2026年9月4日)
- 造船業再生基金の第2弾認定:国土交通省 報道発表資料「造船業再生基金に係る供給確保計画の認定」(2026年9月11日)
- LNG運搬船の懇談会:国土交通省 報道発表資料「LNG運搬船の安定的な供給体制の構築に向けた懇談会を開催しました」(2026年8月21日)
- 初認定の投資内容・建造能力の見通し:NOVAIST「国交省、造船3グループの設備投資計画を初認定」、海事プレス「今治・JMU・名村に2131億円造船基金の支援で初認定」
- 日米造船協力の覚書:国土交通省 報道発表資料(2025年10月)、第1回日米造船作業部会:国土交通省 報道発表資料
- 今治造船によるJMU子会社化:時事ドットコム「今治造船、JMUの子会社化完了」(2026年1月6日)、海事プレス「1月5日付でJMUをグループ化 今治造船、国内外の承認手続完了」(2025年12月25日)
- 就労者数・業界の取り組み:日本造船工業会「造船業再生強化 ~建造能力倍増に向けて~」(2026年3月10日 第37回海事立国フォーラム)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント