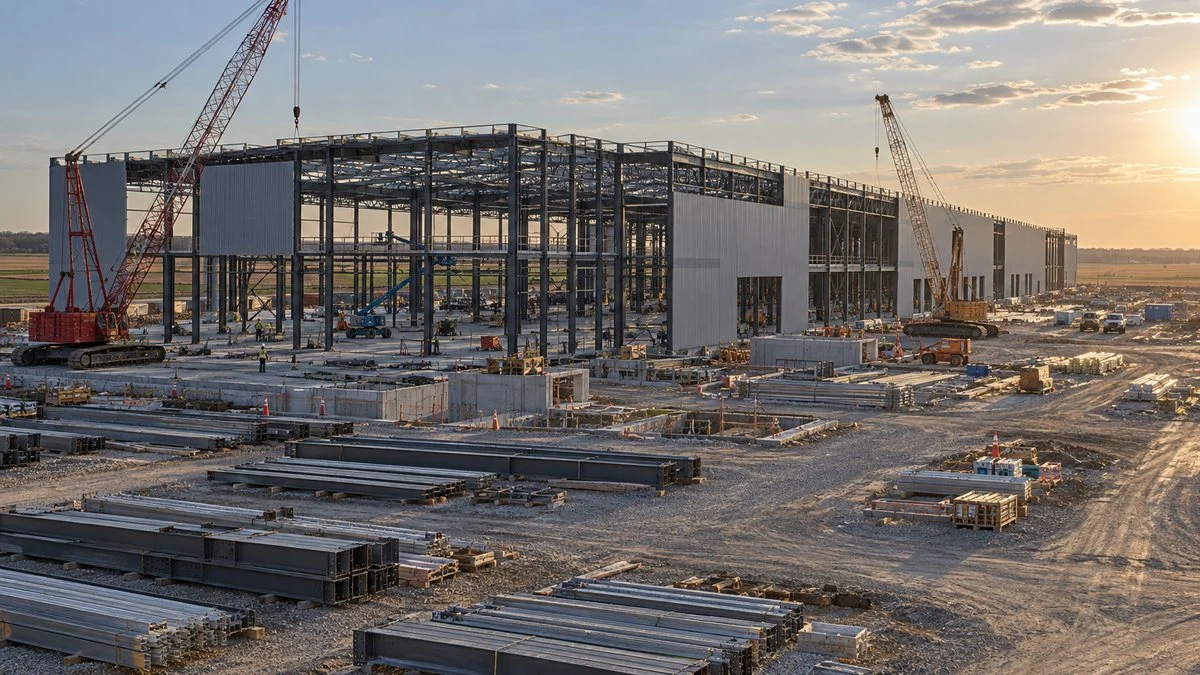
2024年、米国で工場の建設に投じられたお金は、月ごとの年率換算値の平均で約2,440億ドルでした。2021年の約3倍にあたり、統計で見る限り過去にない規模の工場建設ブームです。
一方で、製造業で働く人の数と生産量は2019年とほぼ同じ水準にとどまり、工場は建ったものの、ものづくりそのものが米国に戻ったとはまだ言い切れないのが2026年10月時点の姿です。
この記事では、回帰の理由、補助金と関税、数字で見た成果、日本企業の動きと回帰の壁を順に整理します。
製造業回帰(リショアリング)とは
製造業回帰とは、海外に移した生産を自国に戻すことで、英語ではリショアリング(reshoring)と呼ばれ、「海外で安くつくる」から「近くで止まらずにつくる」への転換を指します。
ただし、生産をどこへ戻すかには幅があり、自国に戻すだけでなく、隣の国や価値観の近い国へ移す動きも同じ流れの中で語られます。
どこへ戻すかで呼び方が変わります。米国では3つが同時に進んでいます。
この記事で「回帰」と書くときは、米国内での工場建設・生産を中心に扱います。輸入先が中国から他国へ移る動きは、成果の章で分けて見ていきます。
米国はなぜ工場を呼び戻そうとしているのか
米国が工場を呼び戻そうとするのは、数十年かけて国内の生産が細ってきたからです。
製造業の雇用は1979年がピーク
米労働統計局(BLS)によると、製造業の雇用者数は1979年6月の1,955万人が過去最多で、2000年代に急減し、2010年2月には1,144万人まで落ち込みました。
その後は少しずつ戻り、2026年9月は1,265万人ですが、ピークから約3分の1の雇用が失われたままで、この差が「工場を取り戻せ」という政治の声の土台になっています。
2010年に底を打ったあとも、1979年の水準には遠く及びません。
※米労働統計局(BLS)の雇用統計(季節調整値)。1979年6月が過去最多、2010年2月が直近の底
経済に占める比重も下がっています。米経済分析局(BEA)の統計で製造業の付加価値(生み出した価値)がGDPに占める割合を見ると、2010年1〜3月期の11.8%から、2026年4〜6月期には9.7%に下がりました。
転機になった3つの出来事
生産が細っただけなら、ここまで大きな政策にはなりませんでした。呼び戻しを後押ししたのは、次の3つの出来事です。
- 中国の台頭:2017年には米国の財輸入の22%を中国が占めるまでになった
- コロナ禍の部品不足:半導体などが届かず、自動車の生産が止まる事態が起きた
- 経済安全保障:先端半導体の製造を台湾や韓国に頼る構造が、安全保障上のリスクとみなされた
日本でも1985年のプラザ合意後の円高で、工場の海外移転が進みました。日本の製造業の歴史と重ねると、「安い場所でつくる」流れを国の政策で逆回しにしようとしているのが米国の現在地だとわかります。
政策は工場投資をどう動かしたか
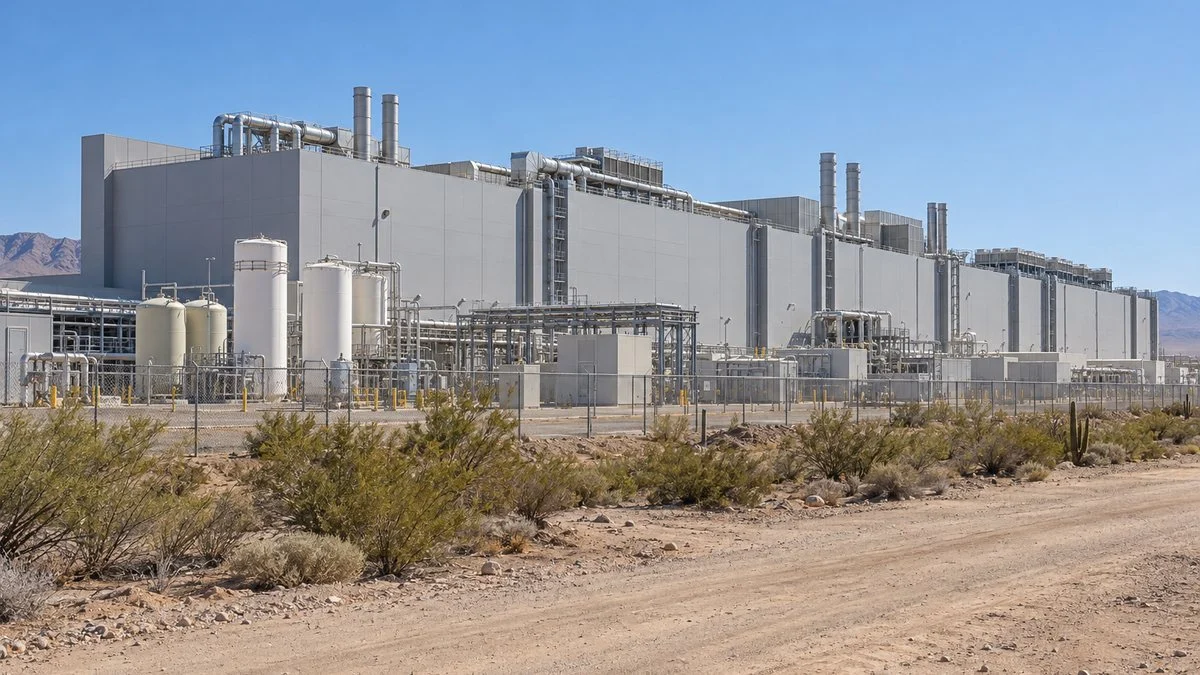
米国の呼び戻し策は、大きく2種類に分けられます。工場を建てる企業にお金を出す「補助金・税制」と、輸入品に税金をかけて国内生産を有利にする「関税」です。
補助金と税制:CHIPS法とIRA
2022年に成立したCHIPS・科学法は、半導体の研究開発と製造に約500億ドルを充て、うち390億ドルが工場建設の補助、110億ドルが研究開発向けです。
工場の設備投資額の一部を法人税から差し引ける税額控除(48D)も設けられ、控除率は当初25%でしたが、2025年7月成立の法律で35%に引き上げられています。2026年末までに着工した工場が対象で、駆け込みの着工が起きやすい仕組みです。
同じ2022年のインフレ抑制法(IRA)は、EVや電池、再生可能エネルギーの国内生産を税制で後押しし、米財務省は2023年6月の分析で、製造業向け建設支出の伸びをこれらの法律と結びつけています。
2025年に政権が代わると使い方も変わり、同年8月にはインテルに支払う予定だった補助金などを元手に、米政府が同社株の9.9%を取得することで合意しました。
個人がEVを買うときの税額控除は、2025年9月30日より後に取得した車には使えなくなり、電池・EV工場の前提になっていた需要の支えが、途中で外れたことになります。
関税:2025年からの動きと2026年の転換
2025年に入ると関税が政策の中心になり、国ごとに税率を決める相互関税と、鉄鋼・自動車など品目別の関税(通商拡大法232条)が相次いで発動されました。
2026年2月20日、米連邦最高裁は相互関税の根拠とした法律(IEEPA)では関税を課せないと判断しました。政権は別の法律で一時的な10%の関税をかけ、7月24日からは通商法301条に基づく関税に切り替えています。
日本からの輸入品にかかる関税は、2026年10月時点で一般の品目が原則12.5%で、通常の関税率がこれより高い品目は通常税率がかかります。自動車・部品は合計15%、鉄鋼・アルミは原則50%です。品目ごとの細かな扱いは、米国関税とサプライチェーン再編の記事で整理しています。
根拠となる法律が変わるたびに、税率と対象が入れ替わってきました。
※2026年10月時点。232条の品目別関税は最高裁判決の対象外で、続いています
どちらも国内生産を増やす道具ですが、効き方と弱点が異なります。
※関税は法律の根拠が争われやすく、税率の見通しが立てにくい点も企業の投資判断を難しくしています
工場はどこまで戻ったか:数字で見る成果
「回帰した」と言えるかどうかは、どの数字を見るかで答えが変わります。
投資は大きく増えましたが、生産と雇用にはまだ表れていません。
※建設支出は米国勢調査局、生産指数(2017年=100)は米連邦準備制度理事会、雇用はBLS、輸入はPIIEによる勢調査局データの集計
工場建設は約3倍、ピークは2024年
米国勢調査局(Census)の建設支出統計では、製造業向けの建設は2021年まで年700億〜800億ドル台でした。2022年から急増し、2024年9月には年率換算で2,502億ドルの過去最高を記録しています。
2022年から急増し、2024年をピークに減少へ転じました。
1〜8月
※単位は億ドル。米国勢調査局の月次値(季節調整済み年率換算・名目、2026年10月時点の公表値)を年ごとに平均した値
2025年からは減少に転じ、2026年8月は年率1,707億ドルですが、それでも2019年の2倍を超える水準を保っています。
伸びの中心はコンピュータ・電子・電気機器の工場で、米財務省の2023年の分析では、この分野の建設支出は2022年初めから約4倍になりました。
半導体の前工程を担う工場は1棟の投資額が大きく、全体の数字を少数の巨大工場が押し上げている点に注意が必要です。
台湾のTSMCは2025年3月、米国への投資を1,000億ドル積み増し、総額1,650億ドルにすると発表しました。こうした案件が、建設支出の山をつくっています。
建設支出は「工事にいくら使われたか」を示す名目の金額であり、資材や人件費が上がっても増えるため、工場の数や生産量がその分だけ増えたわけではありません。
雇用と生産はほぼ横ばい
米連邦準備制度理事会(FRB)の製造業生産指数(2017年=100)は、2019年1月の100.9に対し、2026年8月は99.1です。製造業の雇用者数も、同じ期間に1,279万人から1,265万人とほぼ変わっていません。
半導体工場は建設から量産までに数年かかるため、投資の成果が生産や雇用に表れるのはこれからで、まだ評価が定まらない段階です。
輸入先は「中国から近隣・友好国へ」
はっきり変わったのは輸入の相手で、米ピーターソン国際経済研究所(PIIE)の集計では、米国の財輸入に占める中国の割合は2017年の22%から2025年には9%に下がりました。
代わりに割合を伸ばしたのは台湾、ベトナム、メキシコで、2025年の米国の実質輸入は全体で9%増えています。米国内でつくる量が増えたというより、つくる国が入れ替わったというのが実態に近い姿です。
日本企業はどう動いているか
米国の工場投資で、日本企業は最大級のプレーヤーです。BEAによると、2025年末の対米直接投資の残高は日本が7,763億ドルで、国別の首位でした。
2025年に新たに行われた対米投資も、日本が505億ドルで首位です。対米投資全体の残高のうち42.8%は製造業向けで、工場や製造業の会社への投資が大きな割合を占めます。
日本企業の関わり方は、買収・新工場・設備や部材の供給の3つに分けられます。
- 買収:日本製鉄は2025年6月にU.S.スチールの買収を完了し、2028年までに約110億ドルを投じると約束した
- 新工場:トヨタはノースカロライナ州の電池工場に約139億ドルを投じ、2030年までに年30GWh超の生産を計画する
- 供給:日米の戦略的投資の第一陣3件では、日本の機器・素材メーカーが設備の供給に関心を示している
トヨタは2026年10月には米国に電池の研究拠点も開いており、トヨタの米国電池研究拠点の記事で詳しく扱っています。
日米の戦略的投資は、2025年の関税合意で日本が約束した5,500億ドルの投資の枠組みです。経済産業省によると、2026年2月18日に第一陣として3件の案件が決まりました。
- 工業用の人工ダイヤモンドの製造(約6億ドル):旭ダイヤモンド工業、ノリタケなどが購入に関心
- 米国産原油の輸出インフラ(約21億ドル):商船三井、日本製鉄、JFEスチール、三井海洋開発などが機器供給に関心
- AIデータセンター向けのガス火力発電(約333億ドル):東芝、日立、三菱電機、ソフトバンクグループなどが関心
同省の発表では、部品の加工や機器の供給に関心を示す中小企業の名前も挙がっています。米国の工場ブームは、現地に進出しない日本の会社にも仕事の入り口になり得ます。
関わり方によって、日本側で忙しくなる部署が変わります。
※企業例は公表資料にもとづく。関係する仕事は一般的な対応関係を示したもの
回帰を阻む壁
工場を建てる資金があっても、動かす人と安定したルールがなければ生産は増えません。
1つめは人手で、デロイトと米製造業研究所の2024年の調査は、2033年までに最大380万人の製造業人材が必要になり、うち190万人が埋まらない恐れがあると推計しています。
2つめは工場を立ち上げる技術者の派遣で、2025年9月には、ジョージア州で建設中の現代自動車とLGエナジーソリューションの電池工場で、移民当局が475人を拘束しました。報道によれば、うち300人超が韓国人でした。
海外から専門の技術者を短期で送り込む方法は、ビザの扱いしだいで止まる恐れがあり、現地で人を育てるまでのつなぎをどうするかは、日本企業にとっても他人事ではありません。
3つめはルールの揺れで、EV購入の税額控除は途中で終わり、関税は根拠の法律ごと入れ替わりました。10年単位で回収する工場投資にとって、数年で条件が変わる環境は大きな負担です。
日本企業の米国工場でもつまずく例は出ており、わらべや日洋のオハイオ工場の稼働中止は、取引先の事情で計画が崩れた例として参考になります。
日本の製造業で働く人にとっての意味
米国の工場回帰は、日本の工場にとって「仕事が米国へ流れる」話だけではなく、立場によって影響の出方が変わります。
完成品や部品を米国に輸出している会社では、関税の負担と米国での現地生産の比較が続いており、自動車部品で起きている判断は、自動車関税15%の部品メーカーへの影響で具体的に整理しています。
設備や素材を扱う会社には、米国の新工場が新しい売り先になります。半導体の製造装置や材料、発電機器のように、日本が強い分野ほど米国の工場ブームの恩恵を受けやすい構図です。
働く人の目線では、米国駐在や立ち上げ支援の出張、英語での技術のやりとりが増えます。関税は原産地によって税率が変わるため、調達や生産管理の担当者が部材の原産地を確かめる場面もあります。
まとめ
- 製造業回帰(リショアリング)は、海外に移した生産を自国に戻す動き。米国の製造業雇用は1979年がピーク
- CHIPS法・IRAの補助金と税制、2025年からの関税が、米国の工場投資を後押しした
- 工場建設支出は2021年から2024年で約3倍に増え、2025年からは減少に転じた
- 生産と雇用は2019年とほぼ同じ水準で、輸入先が中国から台湾・ベトナム・メキシコへ移った
- 日本は対米投資の首位。買収・新工場・設備や部材の供給の3つの形で関わっている
米国の製造業回帰は、日本の取引や働き方に直接つながるテーマです。米国向けの部材を扱う人は購買・調達や生産管理の記事も、海外工場の立ち上げに関わる人は工場長・マネジメントの記事もあわせてご覧ください。
この記事は連載「製造業を知る」第4章「海外勢の動き」の1本です。前の記事では、中国の製造業の現状を数字で整理しています。
出典
出典・参考資料(21件)を開く出典・参考資料を閉じる
- 製造業向け建設支出:U.S. Census Bureau「Construction Spending」(系列データはFRED「Total Construction Spending: Manufacturing」)
- 製造業建設の内訳:U.S. Department of the Treasury「Unpacking the Boom in U.S. Construction of Manufacturing Facilities」(2023年6月27日)
- 製造業雇用者数:U.S. Bureau of Labor Statistics「All Employees, Manufacturing」(FRED)
- 製造業生産指数:Board of Governors of the Federal Reserve System「Industrial Production: Manufacturing」(FRED)
- 製造業付加価値のGDP比:U.S. Bureau of Economic Analysis「Value Added by Industry: Manufacturing as a Percentage of GDP」(FRED)
- CHIPS・科学法の予算:NIST「CHIPS for America」
- 48D税額控除の引き上げ:26 U.S.C. §48D(Cornell LII)、IRS「Correction to the 2025 Instructions for Form 3468(Section 48D)」
- 米政府のインテル株取得:Intel「Intel and Trump Administration Reach Historic Agreement」(2025年8月22日)
- EV購入税額控除の終了:IRS「FAQs for modification of sections 25C, 25D, 25E, 30C, 30D, 45L, 45W, and 179D」
- 最高裁判決:Supreme Court of the United States「Learning Resources, Inc. v. Trump」(2026年2月20日)
- 301条関税:USTR「USTR Takes Action in Forced Labor Section 301 Investigations」(2026年7月23日)、EY Tax News「USTR takes final action imposing tariffs on 60 trading partners as Section 122 tariffs expire」(2026年7月24日)
- 日米合意の大統領令:The White House「Implementing the United States–Japan Agreement」(2025年9月4日)
- 輸入先の変化:PIIE, Chad P. Bown(2026年3月16日)
- 対米直接投資残高:BEA「Direct Investment by Country and Industry, 2025」(2026年7月21日)
- 新規の対米直接投資:BEA「New Foreign Direct Investment in the United States, 2025」
- 日本製鉄とU.S.スチール:日本製鉄・U.S.スチール 共同リリース(2025年6月18日)
- トヨタの電池工場:Toyota Newsroom(2023年10月31日)
- 日米の戦略的投資の第一陣:経済産業省「日米政府の戦略的投資イニシアティブの第一陣プロジェクトについて」(2026年2月18日)
- TSMCの対米投資:TSMC プレスリリース(2025年3月4日)
- 製造業の人材需給:The Manufacturing Institute(2024年4月3日)
- ジョージア州の電池工場での拘束:NPR(2025年9月6日)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント