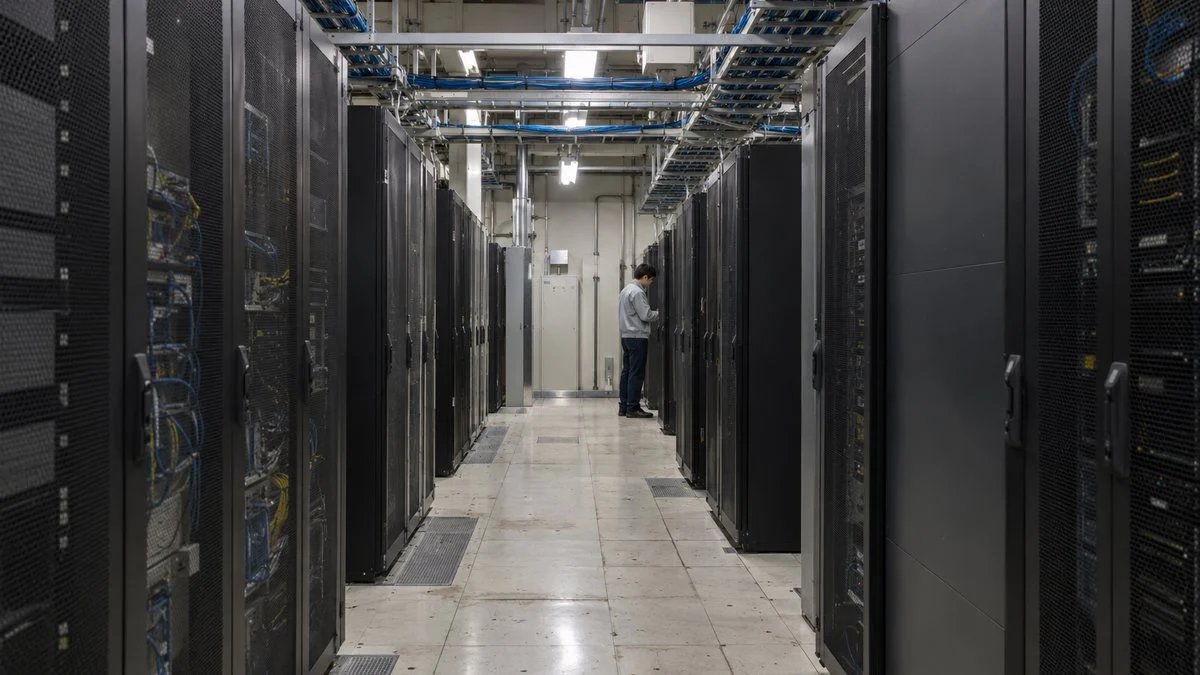
AIブームの主役はGPU(AIの計算に使う半導体)ですが、その周りの部品でも受注が大きく伸びています。1枚のAI向けの電子基板に載るコンデンサ(電気を一時的にためる部品)の数は、万単位に達します。
GPUを載せる基板、データをためるメモリ、電力を届ける電源部品まで、日本メーカーが強い分野で増産投資の発表が続いています。日系メーカーの2025年度の電子部品出荷額は4兆6198億円で、なかでもコンデンサは12%増と大きく伸びました。
この記事では、AIサーバー需要で恩恵を受けている電子部品を整理します。出荷統計、部品が増える理由、MLCC、パッケージ基板、メモリ、電源とHDD、今後のリスク、取引先として見ておきたい点の順に見ていきます。
数字で見る:AI需要で電子部品の出荷はどう変わったか
最初に業界全体の数字を確認します。電子情報技術産業協会(JEITA)の電子部品グローバル出荷統計によると、日系メーカーの2025年度の電子部品出荷額は前年度比4%増の4兆6198億円でした。
全体の伸びは緩やかに見えますが、中身には差があります。コンデンサは12%増の1兆7277億円と大きく伸びた一方、コネクタなどの接続部品は1%減、その他の電子部品は9%減でした。
AIサーバーやデータセンターの需要が急拡大したことに加え、パソコンの買い替えやスマートフォンの新機種も出荷を支えたと報じられています。
伸びたのはコンデンサを中心とする受動部品で、接続部品などは横ばいから減少でした。
※JEITA「電子部品グローバル出荷統計」をもとにした日刊工業新聞の報道(2026年6月)より作成。全体は4兆6198億円(前年度比4%増)。バーの長さは受動部品を100とした出荷額の比。
この数字から読み取れるのは、AI需要の恩恵は電子部品全体に均等に広がっているわけではないという点です。自動車やスマートフォン向けが中心の品目は伸び悩み、サーバーに大量に使われる品目に需要が集中しています。
業界団体の見通しも強気です。JEITAは2026年度について、AIサーバーやデータセンター、産業機械の市場がさらに活況になると見ています。
電子部品・半導体業界全体の統計の読み方や需要先の内訳は、電子部品・半導体業界の市場規模と動向で詳しく整理しています。
AIサーバーで電子部品が増える理由
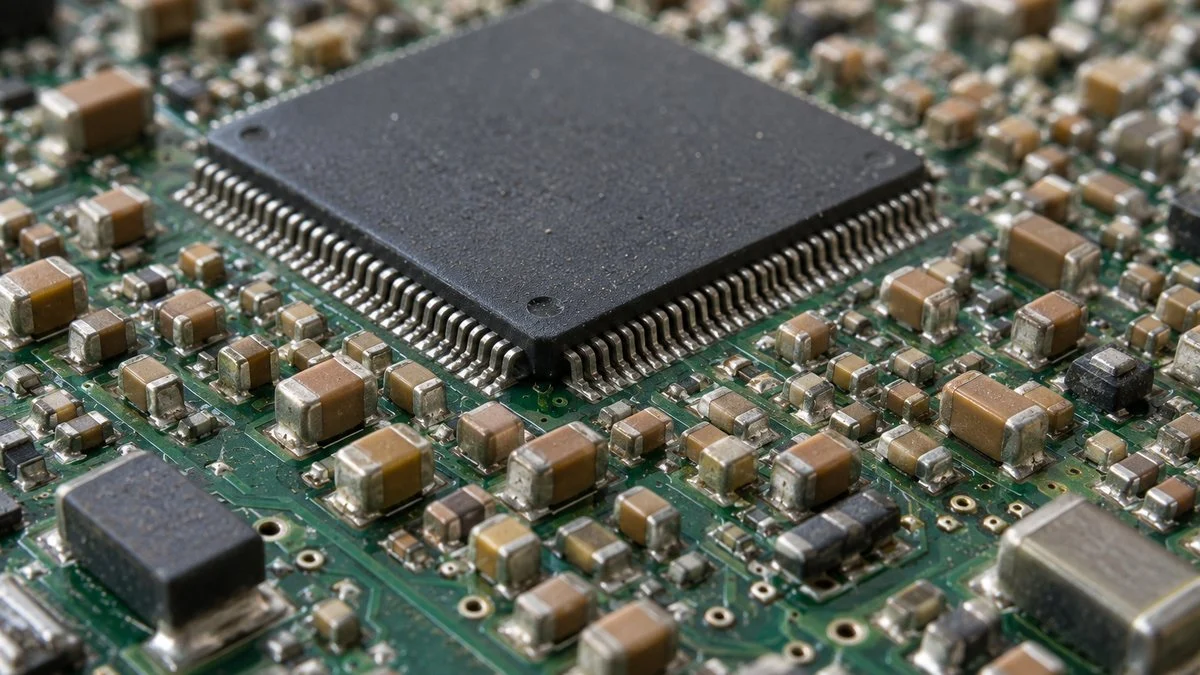
AIサーバーが一般的なサーバーより多くの部品を使う理由は、GPUなどの演算チップが大量の電力を、しかも急激に変動させながら使うことにあります。演算の負荷が一瞬で跳ね上がると電圧が揺れ、そのままでは誤動作につながります。
この揺れを吸収するのが、チップの周囲にびっしり並ぶ積層セラミックコンデンサ(MLCC)です。
村田製作所は2025年12月の説明会で、AIのアクセラレーターボード1枚に1万5000〜2万5000個のMLCCが載るのが通例になっていると説明しました。以前の説明の1万〜2万個から引き上げた数字です。
しかもこれはボード1枚あたりの数です。サーバーラックには同じボードが8枚入るような構成もあるため、ラック単位では掛け算で効いてきます。
一方で、ボードの面積やラックの幅は規格で決まっています。そのため村田製作所は、今後はMLCCの個数が際限なく増えるのではなく、1個あたりの容量が上がっていくという見方です。個数ベースの成長率は年平均30%程度を想定しているとしています。
電力を受け取るところからデータをためるところまで、層ごとに恩恵を受ける部品があります。
※各社の決算説明資料をもとに編集部で整理。部品の構成はサーバーの機種や世代によって異なります。
図のように、恩恵は1種類の部品にとどまりません。電源まわり、ボード、パッケージ、記憶装置と、データセンターの電力とデータの通り道すべてで部品の需要が増えているのが今回の特徴です。以下、分野ごとに直近の動きを見ていきます。
MLCC:受注がもっとも強く出ている部品
AI需要の恩恵がもっともはっきり数字に出ているのがMLCCです。MLCCは世界シェアの上位を日本メーカーが占める分野で、各社の決算にもAIサーバー向けの伸びが表れています。
3社とも過去最高水準の業績を見込み、AIサーバー向けを成長の柱に据えています。
※BBレシオは受注額を売上額で割った値。1を上回ると受注が出荷を上回り、受注残が積み上がっている状態を示します。各社の決算資料・説明会、および報道より作成。
村田製作所
村田製作所の2025年度(2026年3月期)の売上収益は1兆8309億円で、過去最高を更新しました。
決算短信では、AIサーバーと周辺機器で部品の搭載数が増えたことでデータセンター関連の需要が拡大し、MLCCがサーバー向けを中心に増加したと説明しています。
コンデンサの売上収益は12.6%増の9364億円でした。
4月の決算説明会では、AIデータセンター向けの売上が年率で85〜90%程度伸びる見通しを示しました。「倍々ゲーム」のような状況がこの2〜3年は続くのではないか、ただしその先は読み切れていない、という慎重な言い方も添えています。
その後、7月31日には2026年度の業績予想を上方修正しました。売上収益は1兆9600億円から2兆1100億円へ、営業利益は3800億円から4300億円への引き上げです。理由にはデータセンター関連需要の増加と円安が挙げられています。
太陽誘電
太陽誘電は、2026年4〜6月期のコンデンサ受注が前四半期比41%増、受注残高が78%増と急増しました。コンデンサのBBレシオは1.72で、受注が出荷を大きく上回る状態が続いています。
同社は8月5日に2026年度の予想を上方修正し、売上高を3840億円から4240億円、営業利益を300億円から450億円としました。
背景として、AIサーバー向けではMLCCの大容量化と搭載数の増加が期初の想定を上回るペースで進んでいると説明しています。
TDK
TDKは、MLCCに加えてアルミ電解コンデンサやフィルムコンデンサ、インダクタも手がけます。2025年度はアルミ電解・フィルムコンデンサがAIサーバー向けなど産業機器向けで伸びました。
今後は、AIデータセンター関連向けの受動部品の売上を約10倍に増やす計画を掲げています。あわせて、低電圧・大容量MLCCの開発や薄膜インダクタの能力増強を前倒しで進めるとしています。
各社の事業構成や規模感を横並びで比べたい場合は、電子部品・半導体業界の主要企業と勢力図もあわせて参照してください。
値上げと供給のひっ迫
需要の急増に対して、供給側は能力の拡大を急いでいます。村田製作所はコンデンサ工場の稼働率を90〜95%と想定しており、2025年度第4四半期は95%に近い水準で操業したと説明しました。ほぼフル稼働に近い状態です。
これまで年10%程度だった増強幅を、AIサーバー向けの需要に合わせて上乗せします。
※村田製作所 2025年度決算説明会(2026年4月30日)の説明より作成。能力の数字は負荷ベース。
価格にも変化が出ています。太陽誘電は、需給のひっ迫で値下げ圧力が弱まり、同じ製品の値下がりのペースが期初の想定より緩やかになると説明しました。代理店向けを中心に、一部の商品では価格改定も実施しています。
村田製作所は、第4四半期の受注増の一因として、値上げが取り沙汰されるなかで早めに調達しておきたいという市場心理が働いた可能性も挙げています。受注の数字には実需と先回りの発注が混ざっている点は、読み解くうえで押さえておきたいところです。
パッケージ基板と材料:GPUを載せる土台
MLCCと並んで、日本企業の存在感が大きいのがICパッケージ基板です。GPUのような大型チップは、そのままではサーバーのボードにつなげません。チップの細かい端子を、ボード側の粗い配線に広げて中継する基板が必要になります。
AI向けのチップは面積が大きく、配線の数も多いため、パッケージ基板も大型化・多層化が進んでいます。1枚の基板に使う材料も工程も増えるため、需要の伸び以上に生産能力が必要になりやすい分野です。
チップとボードの間を中継する基板と、その材料に日本企業の強みがあります。
※構造は簡略化しています。先端品では複数のチップを1つのパッケージにまとめる方式も広がっています。
イビデンは2026年2月、2026〜2028年度の3年間で総額5000億円規模を電子事業に投じる計画を示しました。
AIサーバーなどに載る半導体パッケージ基板の能力を高めるものです。第1段階として河間事業場(岐阜県大垣市)の既存棟を中心に約2200億円を投じ、2027年度から順次稼働させる予定です。
さらに2月26日には、第2段階として大野事業場(岐阜県大野町)を中心に2800億円の追加投資を発表しました。こちらも2027年度以降の量産開始を見込んでいます。
材料側でも動きがあります。味の素のABFは、パッケージ基板の銅配線の層と層を絶縁する材料です。
同社の2026年度第1四半期の説明資料によると、電子材料などのファンクショナルマテリアルズ事業は売上高が前年同期比154%となりました。AI、サーバー、ネットワークなどの高性能基板向けABFの販売が好調だとしています。
パッケージ基板は、半導体の後工程(チップを切り分けて基板に載せ、封止する工程)とセットで理解すると位置づけがつかみやすくなります。
メモリ:HBMとNANDで国内の新棟が続く
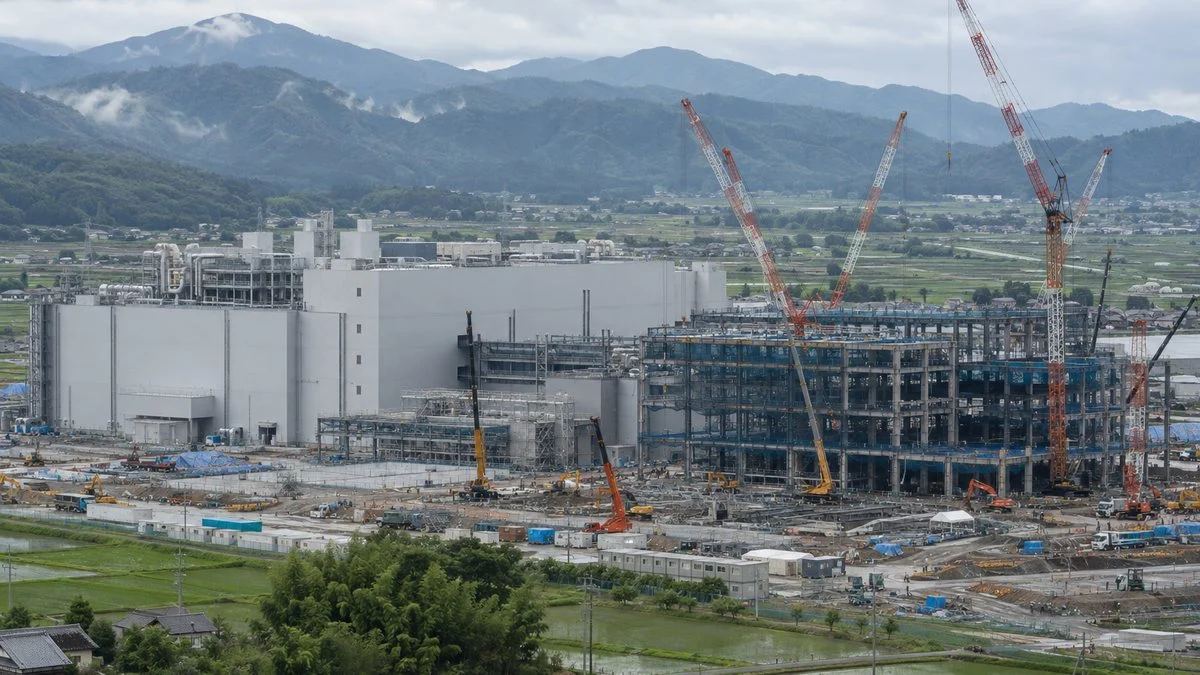
AIの学習や推論では、演算チップの性能と同じくらい、データを出し入れするメモリの速さと容量が重要になります。
GPUのすぐ横に積み重ねて置く広帯域メモリ(HBM)や、学習データを保存するNAND型フラッシュメモリの需要が伸び、国内でも大型の新棟計画が相次いでいます。
発表から量産までは数年かかり、その間に建設・設備・材料の仕事が生まれます。
※経済産業省の発表に関する報道、TrendForce、キオクシアのニュースリリース(2026年8月27日)より作成。
マイクロンは広島工場で、AIサーバー向けのDRAMとそれを積み重ねたHBMの量産能力を増やすため、約1.5兆円を投じる計画です。
経済産業省は2025年9月12日、この計画に最大5360億円を助成すると発表しました。2026年7月4日には新棟の起工式が行われ、製造装置の搬入は2028年下期に予定されていると報じられています。
キオクシアは2026年8月27日、北上工場(岩手県北上市)に第3製造棟となるK3棟を建設すると発表しました。2029年度中の稼働開始を目指し、投資の詳細は市場動向を見て決めるとしています。
投資額の報道や地域への波及は、キオクシア北上K3棟の投資と東北への波及で整理しています。
メモリの新棟は、メモリメーカーだけの話ではありません。工場の建設や製造装置、薬液やガスなどの材料、クリーンルームの保守まで、発表から量産までの数年間に周辺産業へ仕事が広がるのが大型工場の特徴です。
電源部品とHDD:800V化と大容量ストレージで裾野が広がる
AIデータセンターでは、1ラックあたりの消費電力が大きくなったことで、電力の送り方そのものが変わりつつあります。電圧を上げて電流を減らし、損失と発熱を抑えるために、±400Vや800Vといった高い電圧でラックへ給電する構成が増えています。
高い電圧で運び、段階的に下げていく途中で、それぞれ専用の電源部品が使われます。
村田製作所は、こうした電源回路向けにAC-DCコンバータやDC-DCコンバータを製品群に加えています。
なかでも期待しているのが、GPUやTPUの真下に置いて垂直に給電する電源モジュールです。2025年12月の時点で信頼性評価を終え、量産に入る段階だと説明していました。
2026年4月の説明会では、2025年度中の量産には結びつかなかったものの、2026年に立ち上げるとしました。第4四半期には、サーバー向け電源モジュールも受注に貢献したとしています。
TDKも、給電電圧の400Vから800Vへの移行に対応する部品の開発を進めています。電圧が上がると、スイッチングに使うパワー半導体にも高耐圧・高効率が求められます。
素材ごとの特性や用途の違いはパワー半導体SiCとGaNの違いを参照してください。
見落とされがちなのが、データを長く保管するためのHDDです。
TDKはHDDの読み書きに使うヘッドを手がけています。2025年度はデータセンターで使うニアライン用HDD向けのヘッド販売数量が約14%、サスペンションが約35%増えました。
2026年度はヘッドの数量が約50%増えると見込んでいます。
データセンターの電力需要の増加は、建物に電気を引き込む側の設備にも波及しています。受変電設備の中核である大型変圧器の納期が延びている背景は、変圧器不足とデータセンター需要で数字とともに解説しました。
恩恵はいつまで続くか:押さえておきたい3つのリスク
ここまで見てきたように、AIサーバー向けの部品需要は各社の想定を上回るペースで伸びています。ただし電子部品業界は、需要の急増と在庫調整を繰り返してきた歴史があります。好調な数字だけでなく、次のようなリスクもあわせて見ておく必要があります。
受注の数字が強いときほど、その中身と持続性を確かめる必要があります。
※各社の決算説明資料の記述をもとに編集部で整理。
1つめは、受注の中身です。先に触れたとおり、村田製作所は受注増の一因に早めの調達を挙げています。BBレシオが高いことは、必ずしも最終需要がその分だけあることを意味しない点に注意が必要です。
2つめは、需要の持続性です。AIサーバーの投資は、一部の大手クラウド事業者やAI企業の計画に大きく左右されます。村田製作所自身も、高い伸びがこの2〜3年は続くとみる一方で、その先は読み切れないと述べています。
3つめは、コストと供給能力のタイミングです。太陽誘電は、中東情勢の影響による資源価格の高騰や原材料費の上昇をコスト増の要因に挙げています。
また、ここで紹介した新棟や新ラインの多くは2027〜2029年度の立ち上げで、需要のピークと供給能力が増えるタイミングがずれる可能性もあります。
取引先・現場として何を見ておくか
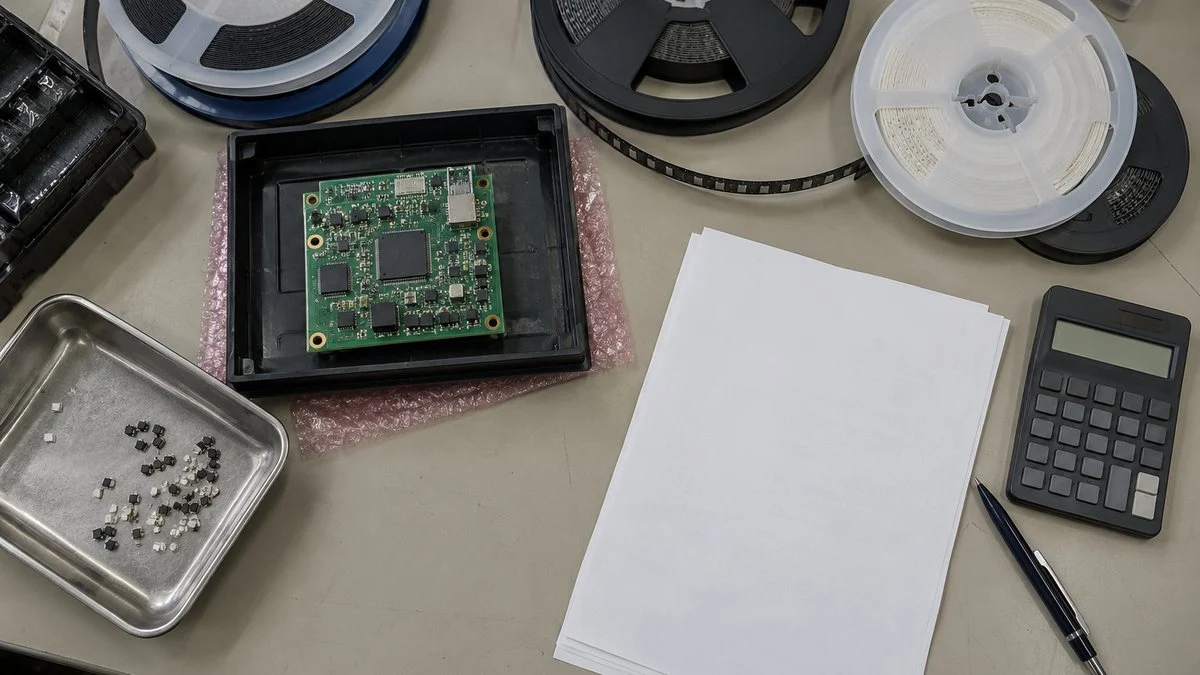
AI需要の追い風は、電子部品メーカーの外にいる人の仕事にも影響します。立場ごとに、見ておきたいポイントを整理します。
購買・調達担当
MLCCのような汎用部品でも、大容量品や高信頼品はAIサーバー向けに能力が振り向けられやすくなります。
村田製作所は、スマートフォンや自動車向けについて、これまで取引してきた顧客に約束した量は確保できているとしています。一方、AIサーバー向けの今後の増加速度はまだ読み切れていないとも説明しています。
コンデンサ工場がほぼフル稼働に近いなかで、新規の取引や急な増量にどこまで応じてもらえるかは読みにくい状況です。
自動車や産業機器向けの調達でも、納期と代替品の確認を早めに進めておくことが現実的な備えです。
価格面では、値下がりのペースが鈍る、または一部で改定が入るといった変化が出ています。年間の価格交渉の前提を、例年どおりの値下げで置かないほうが安全な局面といえます。
設計・技術営業
部品メーカー各社は、大容量品や高電圧対応品に開発資源を集中させています。自社製品の設計でも、同じ容量をより小さい部品で実現できる新製品が出てくる一方、旧来品の供給が細る可能性もあります。
技術営業の立場では、顧客の設計変更や評価のタイミングを早めにつかんでおくことが、受注の機会につながります。
就職・転職を考えている人
受動部品、パッケージ基板、メモリ、電源のいずれも、国内に大型の生産拠点があり、増産投資が続いている分野です。
ただし業績の波が大きい業界でもあるため、AI関連の売上比率と、それ以外の用途の構成を決算資料で確認しておくと、企業ごとの違いが見えてきます。
まとめ
- 日系電子部品の2025年度出荷額は4兆6198億円で、コンデンサが12%増と伸びをけん引した
- AIボード1枚に1万5000〜2万5000個のMLCCが載り、今後は1個あたりの容量が伸びる
- 村田製作所・太陽誘電は受注が出荷を大きく上回り、2026年度予想を上方修正した
- パッケージ基板(イビデン)、材料(ABF)、メモリ(マイクロン・キオクシア)、電源・HDD部品でも投資が続く
- 先回りの発注、需要の読みにくさ、コスト上昇、能力増強の時期のずれには注意が必要
AIサーバー需要の恩恵は、GPUだけでなく、その周りを支える部品と材料に広く及んでいます。部品の調達や価格の動きが気になる方は購買・調達、顧客の投資計画に向き合う方は技術営業・FAEの記事もあわせてご覧ください。
業界の構造や主要企業をさらに知りたい方は、電子部品・半導体の業種ページから関連記事をたどれます。
出典
出典・参考資料(10件)を開く出典・参考資料を閉じる
- 電子部品の世界出荷額:日刊工業新聞 ニュースイッチ「AI関連急拡大…昨年度の電子部品出荷、4%増加」(JEITA電子部品グローバル出荷統計)
- 村田製作所の決算:村田製作所 2026年3月期 決算短信、2025年度 決算説明会 質疑応答
- MLCC搭載数と電源モジュール:村田製作所 IR Day 2025(2025年12月1日)
- 村田製作所の上方修正:電波新聞デジタル「村田製作所、通期予想を上方修正」
- 太陽誘電の決算:太陽誘電 2027年3月期 第1四半期決算説明会資料(2026年8月5日)
- TDKの決算:ログミーファイナンス「TDK、過去最高益更新」(2026年3月期決算説明会)
- イビデンの投資計画:EE Times Japan「高機能ICパッケージ基板生産増強に5000億円」、LOGISTICS TODAY「イビデン、AIサーバー向け基板で2800億円追加投資」
- 味の素ABF:味の素 2027年3月期業績予想および企業価値向上に向けた取り組み(2026年8月6日、FY26第1四半期)
- マイクロン広島工場:中国新聞「東広島のマイクロン工場、経産省が5360億円助成」、TrendForce(2026年7月6日)
- キオクシアK3棟:キオクシア「北上工場 新製造棟(K3棟)の建設について」(2026年8月27日)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント