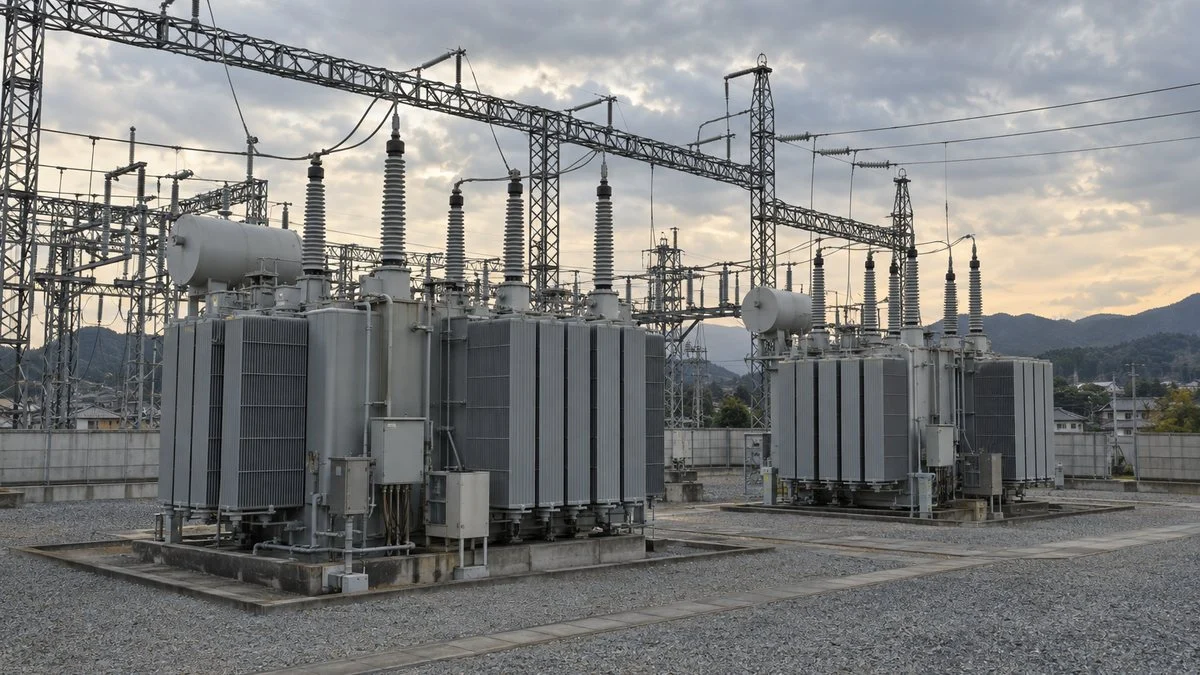
送電網で使う大型の変圧器は、いま注文しても納入が数年先になる状況が続いています。変圧器は、電気の電圧を上げ下げする機器です。
データセンターや半導体工場の建設による電力需要の増加に、古くなった設備の更新や、再エネ(再生可能エネルギー)に対応した送電網の増強が重なりました。メーカーの生産枠は、先の年度まで埋まっています。
この記事では、どの変圧器が足りないのかを整理したうえで、需要の数字、納期の推移、不足が起きた理由を確認します。そのあと、供給をすぐに増やせない構造、国内重電メーカーの増産計画、今後の見通しと工場側でできる備えという順で見ていきます。
変圧器不足とは|足りないのはどの変圧器か
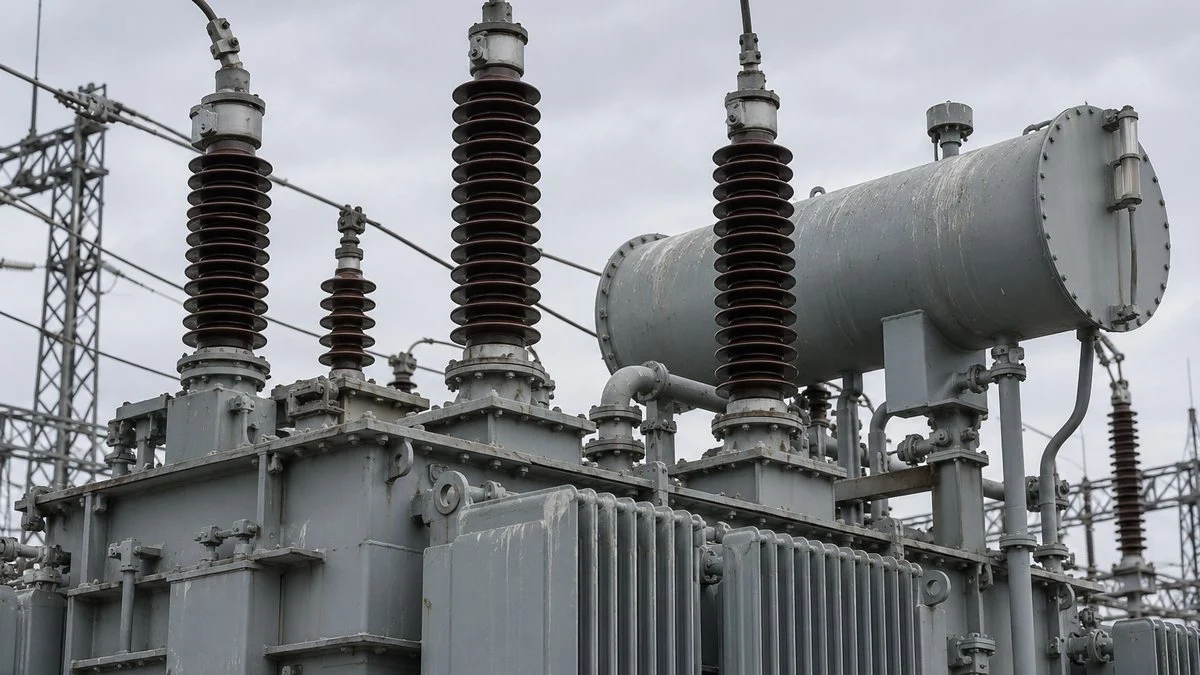
変圧器は、電気の電圧を上げ下げする機器です。発電所でつくった電気は、送電中の損失を減らすために数十万ボルトまで電圧を上げて送られ、変電所を通るたびに段階的に電圧を下げながら、工場や家庭に届きます。
電気が発電所から使われる場所に届くまでに、何台もの変圧器を通るという点が、この問題を理解する出発点です。
ひとくちに変圧器といっても、大きさも作り方もまったく異なります。送電網の中核に据える数百トン級の大型機から、工場の受変電設備(キュービクル)に入る中小型機、電柱の上の柱上変圧器までさまざまです。
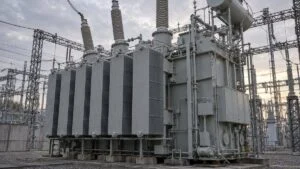
不足が最も深刻なのは、送電会社の変電所や発電所で使う大型の電力用変圧器です。
電気は変電所を通るたびに電圧を下げて届きます。不足が深刻なのは上流の大型機です。
※色付きの段が、国内外で特に納期が長くなっている大型の電力用変圧器です。
データセンターが変圧器不足の引き金とされるのは、1か所あたりの電力が大きいからです。
大規模なデータセンターは特別高圧で受電するため、施設内に自前の変電設備が要るだけでなく、電力会社側でも変電所の新設や増強が必要になります。
1件の建設計画が、送電網の上流から下流までの変圧器需要を同時に生む構造です。
一方、工場のキュービクルに入る中小型の変圧器は標準品が多く、大型機ほど極端な納期にはなっていません。ただし部材価格の高止まりや更新需要の集中で、以前より時間がかかるケースが増えていると指摘されています。
数字で見るデータセンター・半導体工場の電力需要
日本の電力需要は、人口減少と省エネで長く横ばいから減少が続いてきました。その流れを変えつつあるのがデータセンターと半導体工場です。
電力広域的運営推進機関(OCCTO、全国の電力需給を調整する公的機関)は、2026年1月に需要想定を公表しました。それによると、全国の需要電力量は2025年度の約8,034億kWhから2035年度には約8,461億kWhへ増える見通しです。
この想定では、送配電会社が把握しているデータセンター・半導体工場の新増設を、通常の経済指標による予測とは別に「個別計上」しています。系統への接続工事の費用負担契約まで進んだ案件は必ず計上するなど、実現の可能性が高い計画を積み上げた数字です。
2035年度には762万kWを個別に上乗せ。その9割近くがデータセンターです。
※単位は万kW。電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」別添1の個別計上値。需要電力量では2035年度に568億kWh(全国の約6.7%)。
個別計上の最大電力は2026年度の83万kWから、2030年度に420万kW、2035年度に762万kWへ膨らみます。
2035年度の762万kWのうち661万kWがデータセンターで、半導体工場は2031年度以降ほぼ100万kW前後で横ばいです。
個別計上が行われたのは、北海道、東北、東京、中部、関西、中国、九州の7エリアです。最大電力の伸びは、北海道と東京で特に大きいとされています。
家庭向けは減り続け、産業向けの伸びが全体を押し上げます。
※2025〜2035年度の年平均増減率。需要電力量(使用端)。出典は図2と同じ。
見逃せないのは、同じ想定の中に、需要の立ち上がりが前回想定より後ろ倒しになったという記述もある点です。主にデータセンターで、事業者の工事延期・遅延や設計変更が相次いだためです。
2033年度までは前回想定を下回り、2034年度以降は上回る見通しとされました。需要が減ったのではなく、時期がずれていると読むのが妥当です。
OCCTOも、今後のデータセンター・半導体工場の動向に注視が必要としています。
変圧器を含む重電機器の業界全体の規模や需要先の内訳は、電機・精密機器業界の市場規模と動向で整理しています。AI需要が製造業の景況感にどう表れているかは、9月日銀短観の製造業DIの読み方もあわせて参考になります。
納期はどこまで延びたか
国内の大型変圧器については、業界紙の電気新聞が2025年6月に「大型変圧器、全国で不足」と報じています。
記事によると、三菱電機の赤穂工場では「いま大型機器で受注しても、納入できるのは2030年以降だろう」とみています。従来は1〜2年先の案件を受け入れていたところ、いまは5〜7年先の案件まで生産枠確保の問い合わせが来ているといいます。
国内の状況を示す数字は、この報道によるものです。
国内では変圧器の納期をまとめた公的な統計が見当たらないため、傾向をつかむには海外の調査が参考になります。
米国の調査会社Wood Mackenzieは、変圧器のリードタイム(発注から納入までの期間)の推移を示しています。2021年の約50週から、2024年には平均120週まで延びました。
3年ほどで2倍以上に延び、大型機では2年半を超える水準が続いています。
※米国はWood Mackenzieの分析(2025年4〜6月の値はPOWER誌2026年1月の記事による引用)。国内は電気新聞2025年6月の報道。国内の中小型機やキュービクルは、これほど長くはありません。
2025年4〜6月時点では、電力用変圧器で128週(約2.5年)、発電所の昇圧用変圧器で144週(約2.8年)と、依然として高止まりしています。
Wood Mackenzieは米国の2025年の供給不足を、電力用変圧器で30%、配電用変圧器で10%と見積もりました。対策が進まなければ不足は2030年代まで続くとしています。
価格も上がっています。同社によると、変圧器の価格は2020年1月から平均で60〜80%上昇しました。
鉄心に使う方向性電磁鋼板(磁気を通しやすい方向をそろえた特殊な鋼板)はほぼ2倍、巻線に使う銅は約50%値上がりしたとされます。材料費の上昇がそのまま機器価格に乗っていることが分かります。
一方、工場のキュービクルや小容量の変圧器は、大型機ほど極端ではありません。とはいえ設計や部材の手配に時間がかかり、「以前の感覚で発注すると工期に間に合わない」という声は現場でも聞かれます。
更新の計画は、メーカーや電気工事会社に早めに納期を確認してから立てるのが安全です。
変圧器不足が起きた5つの理由
変圧器不足は、データセンター需要という一つの要因だけで起きているわけではありません。需要側の増加と、制度による更新時期の集中、供給側の制約が同じ時期に重なった結果です。
5つの理由に、世界的な取り合いという背景が重なっています。
※「世界的な取り合い」は国内の供給制約を強める背景として加えています。
データセンター・半導体工場の新増設
前の章で見たとおり、データセンターと半導体工場は新しい大口需要です。これらの施設は1か所で大きな電力を使うため、電力会社の変電所から施設内の受変電設備まで、まとめて新しい変圧器が必要になります。
生成AIの学習・推論用のサーバーは消費電力が大きく、施設あたりの規模も年々大きくなっています。
再エネ対応の系統増強
太陽光や風力の発電所は、需要地から離れた場所に建つことが多く、送電線や変電所の新設を伴います。地域をまたいで電気を融通する連系線の増強も進められており、送変電機器の需要を底上げしています。
レベニューキャップ制度による高経年設備の更新
2023年度から、送配電会社の託送料金は「レベニューキャップ制度」で決まるようになりました。国が5年ごとに事業計画を審査し、必要な投資を料金に織り込める仕組みです。
第1規制期間(2023〜2027年度)には、高度経済成長期に建てた設備の計画的な更新が盛り込まれ、変圧器の発注が一時期に集中する一因になりました。
明電舎も増産投資の背景として、この制度の導入を挙げています。
トップランナー新基準と低濃度PCBの処分期限
工場や商業施設の受変電設備でも、更新が重なる事情があります。
一つは、配電用の油入・モールド変圧器に適用される省エネ法のトップランナー基準で、2026年度を目標年度とする第三次判断基準に切り替わりました。
日本電機工業会(JEMA)によると、新基準の変圧器は1981年のJIS規格値と比べて約46%の省エネになります。
もう一つは、微量のPCB(ポリ塩化ビフェニル、かつて絶縁油に使われた有害物質)を含む可能性がある古い変圧器の処分期限です。
低濃度PCB廃棄物の処分期間は2027年3月31日で終わるため、該当する機器を持つ工場では、更新を急ぐ動きが出ています。
部材価格の上昇と生産体制の変化
供給側では、方向性電磁鋼板や銅といった主要材料の値上がりに加え、巻線や組立を担う熟練工の不足が指摘されています。電磁鋼板や銅の需給は鉄鋼・非鉄金属業界の市場動向とも連動しており、変圧器メーカーだけでは解決できない制約です。
国内では生産体制の組み替えも重なりました。
電気新聞は、複数の関係者が指摘する不足の一因として、日立製作所の生産体制の変更を挙げています。変更の中身は、高圧受変電機器の生産を日立エナジーの海外工場へ移管し、大型変圧器の生産を原則2025年度から中国などの海外工場に切り替えたことです。
また、三菱電機は名古屋製作所で製造する配電用変圧器の事業を日立産機システムに譲渡すると2024年4月に発表しました。2024年10月から段階的に移管し、2026年4月1日をめどに完了させる予定としていました(赤穂工場の変圧器は対象外)。
こうした再編の移行期は、一時的に供給の目詰まりが起きやすい時期でもあります。
変圧器の供給をすぐに増やせない理由
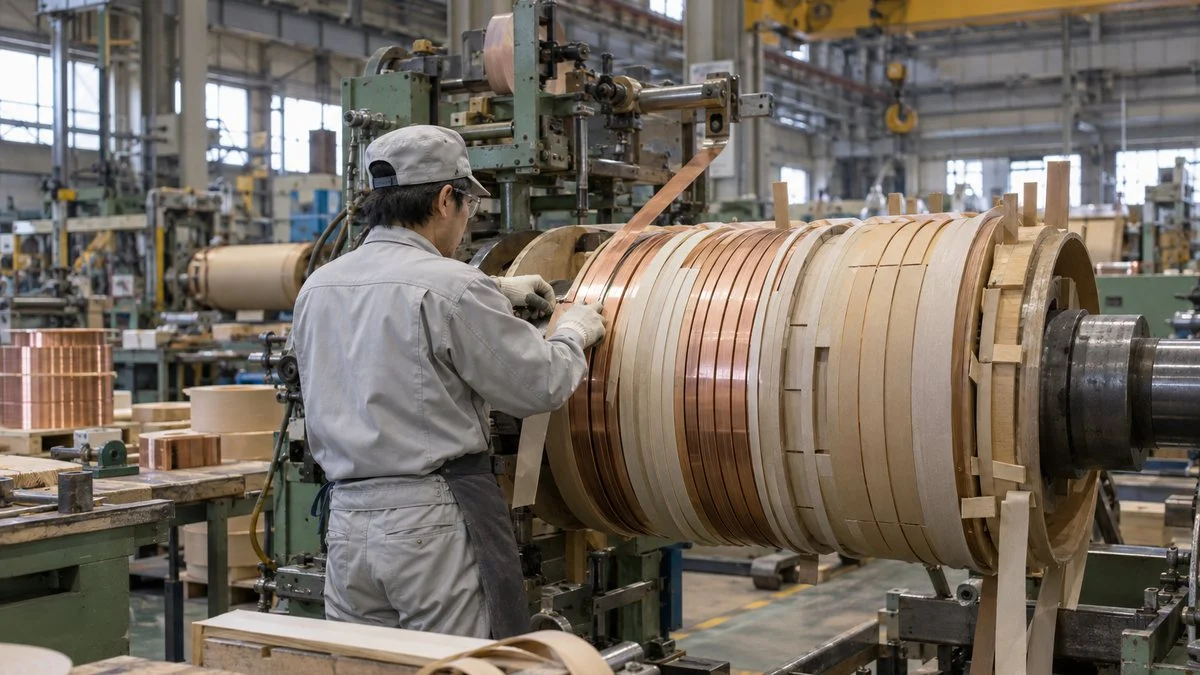
需要が増えているなら、メーカーがすぐに増産すればよいと思うかもしれません。しかし大型変圧器は、量産品というより1台ごとに設計して作り込む受注生産品です。
電圧、容量、設置場所の条件、輸送経路の制約まで案件ごとに異なり、同じ型を大量に流す作り方ができません。
設計から据付まで、機械化しにくい工程と大型設備を使う工程が続きます。
※工程の分け方は一般的な油入変圧器の例です。容量や構造によって異なります。
なかでも巻線は、絶縁を確保しながら正確に銅線を巻く必要があり、熟練した作業者の手に頼る部分が大きい工程です。人を採用しても一人前になるまでに時間がかかるため、建屋や設備を増やしても、すぐには生産量が伸びないという事情があります。
工場試験や大型機の組立には、高電圧の試験設備や大きな天井クレーンが必要で、これらは工場ごとに台数が限られます。Wood Mackenzieも、供給が硬直的な理由として次の点を挙げています。
- 個別仕様が多く標準化しにくいこと
- 投資の回収に長い年月がかかり、メーカーが増産に慎重になりやすいこと
- 材料・設備・熟練工の制約
過去の経緯も影響しています。国内の電力需要が横ばいだった時期が長く続き、重電メーカーは変圧器の生産能力を大きく増やしてきませんでした。
実際、JEMAの集計(経済産業省の生産動態統計)では、2025年度上期の変圧器の国内生産額は1,305億円でした。前年同期比104.0%と、需要の急増に比べて伸びは緩やかです。
受注が先の年度まで積み上がる一方で、生産は設備と人の制約の範囲でしか増やせないことが、この数字にも表れています。
変圧器と同じく電力インフラを支える部品として、電力変換に使うパワー半導体でも増産投資が続いている状況です。材料や用途の違いはパワー半導体SiCとGaNの違いで詳しく扱っています。
国内重電メーカーの増産投資
こうした状況を受けて、国内の重電メーカーは2024年から2025年にかけて、変圧器の増産投資を相次いで発表しました。共通しているのは、2026年度から2030年度にかけて段階的に能力を1.5〜2倍に引き上げる計画である点です。
能力増強が本格的に効いてくるのは、2027〜2030年度ごろです。
※各社のニュースリリース(2024年7月〜2025年12月発表)による。日立エナジーの投資は主に海外拠点向け。
東芝エネルギーシステムズ
東芝エネルギーシステムズは2024年7月、浜川崎工場(川崎市)とインドの拠点に約200億円を投じ、送変電機器の生産能力を約1.5倍にすると発表しました。
さらに2025年10月には約350億円の追加投資を決め、総額は約550億円になります。2030年度には2024年度比で2倍以上にする計画で、この記事で取り上げる国内各社の中では最も大きな投資額です。
明電舎
明電舎は2025年10月、沼津事業所(静岡県)の変圧器工場に160億円を投じて新建屋を増築し、生産能力を約1.5倍にすると発表しました。2028年度の稼働開始を目標としています。
建屋を増やすだけでなく、変圧器の仕様の標準化・共通化でリードタイムを短くすることを掲げている点が特徴です。
ダイヘン
ダイヘンは2025年12月、三重事業所(三重県多気町)に新工場を建てると発表しました。
総投資額は100億円規模で、大形変圧器の生産能力を2026年度に現状の1.2倍、2027年度に1.5倍、2029年度に2倍まで段階的に引き上げます。
背景として、電力会社の設備更新に加え、データセンターや半導体工場の建設増加を挙げています。
富士電機
富士電機は2025年5月、受変電機器の生産体制の再編を発表しました。これまで千葉工場で作っていた開閉装置を、製缶溶接や機械加工の技術を持つ川崎工場へ移し、空いた千葉工場の能力を変圧器の増産に充てます。
工場を新設するのではなく、既存拠点の役割分担を組み替えて能力を捻出する方法です。
日立エナジー
日立製作所傘下の日立エナジーは、海外拠点を中心に大規模な投資を進めています。
2025年9月には日立として米国への10億ドル超の投資を発表し、うち約4億5,700万ドルでバージニア州に大型変圧器の工場を建設します。
2025年3月には、ブッシングや絶縁材料といった変圧器部品の増産に2億5千万ドル超を投じると発表しており、これらの部品は他の変圧器メーカーにも供給されます。
完成品だけでなく部品の供給網まで手当てしないと、業界全体の生産量は増えないことを示す動きといえます。各社の事業規模や得意分野の違いは、次の記事で比較できます。
今後の見通しと、工場側でできる備え
各社の増産計画を並べると、能力増強が本格的に効いてくるのは2027〜2030年度ごろです。一方で、OCCTOの想定ではデータセンターの電力需要は2035年度まで増え続けます。
少なくとも2020年代の後半までは、大型変圧器の納期が大きく短くなることは期待しにくいと見ておくのが現実的です。
ただし、データセンター計画の後ろ倒しが示すように、需要の立ち上がり方には不確実さもあります。
米国の業界誌POWERの記事では、業界関係者の見方も紹介されています。不足の一部は調達側の認定ルールや手続きの複雑さによるもので、工場の能力だけの問題ではないという内容です。
仕様の標準化が進めば、同じ生産能力でもリードタイムを縮められる余地があります。
一般の工場にとって気になるのは、自社のキュービクルや構内の変圧器の更新です。大型機ほどではないにせよ、発注してから届くまでの期間は以前より読みにくくなっています。
故障してから慌てて手配すると、仮設の電源でしのぐ期間が長引き、生産に影響するおそれがあります。
故障してから手配するのではなく、更新時期から逆算して動きます。
※具体的な点検方法や判断基準は、電気主任技術者や保安法人と相談して決めてください。
特に効果が大きいのは、設備の状態を数値で把握しておくことです。絶縁油の分析や定期点検の記録があれば、まだ使える機器を無理に前倒しで更新せずに済み、逆に危ない機器は早めに手配できます。
時間基準の保全と状態基準の保全の使い分けは、設備保全のTBMとCBMの違いで整理しています。
購買・調達の立場では、変圧器を「いつでも買える汎用品」として扱わず、長納期品として管理し、仕様確定と発注のタイミングを前倒しすることが求められます。見積もりの取り方や納期管理の基本は、購買・調達の仕事の流れが参考になります。
まとめ
- 不足が最も深刻なのは、送電網の変電所や発電所で使う大型の電力用変圧器
- OCCTOはデータセンター・半導体工場の新増設で、2035年度に最大電力762万kW分の需要増を見込む
- 大型変圧器の納期は米国で2年半前後、国内では5〜7年先の生産枠確保の問い合わせがあると報じられている
- 需要増に加え、レベニューキャップ制度による更新集中、部材高、熟練工不足が重なった
- 国内メーカーの増産は2027〜2030年度に本格化するため、工場側は早めの更新計画が欠かせない
変圧器不足は、電力インフラと製造業の設備投資が同じ時期に動いたことで表面化した問題です。受変電設備の管理に関わる職種としては設備保全や購買・調達、変圧器を作る側の設計職としては電気・電子設計がこのテーマと深く関わります。
重電メーカーを含む業界全体の構造や主要企業については、電機・精密機器の業種ページから関連記事もあわせてご覧ください。
出典
出典・参考資料(15件)を開く出典・参考資料を閉じる
- データセンター・半導体工場の個別計上、需要見通し:電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」(2026年1月21日)
- 国内の大型変圧器不足、日立の生産移管(報道):電気新聞「大型変圧器、全国で不足」(2025年6月)
- 変圧器の国内生産額:日本電機工業会「2025年度 上期の電気機器の状況」(2025年11月20日)
- 米国の供給不足と需要:Wood Mackenzie(2025年8月14日)
- リードタイムと価格、供給が硬直的な理由:Wood Mackenzie(2024年4月2日)
- 2025年4〜6月のリードタイム、調達面の見方:POWER「Transformers in 2026: Shortage, Scramble, or Self-Inflicted Crisis?」(2026年1月2日)
- 東芝エネルギーシステムズの増産投資:2024年7月18日発表、2025年10月17日発表
- 明電舎の増産投資:明電舎 ニュースリリース(2025年10月30日)
- ダイヘンの増産投資:ダイヘン ニュースリリース(2025年12月16日)
- 富士電機の生産体制再編:富士電機 ニュースリリース(2025年5月26日)
- 日立エナジーの投資:部品増産(2025年3月11日)、米国投資(2025年9月4日)
- 三菱電機の配電用変圧器事業の譲渡:日立産機システム・三菱電機 ニュースリリース(2024年4月5日)
- トップランナー変圧器の第三次判断基準:日本電機工業会
- 低濃度PCB廃棄物の処分期間:環境省 低濃度PCB廃棄物早期処理情報サイト
- 方向性電磁鋼帯の用途:日本製鉄
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
![tâ̔zǂƃz[XªȂªéf[^Z^[̃T[o[bNñ](https://monoscope-media.com/wp-content/uploads/2026/10/data-center-liquid-cooling-equipment-eyecatch-300x169.webp)
コメント