2026年10月1日に公表された日銀短観(日本銀行が企業に景気や計画を聞く調査)で、大企業製造業の2026年度の設備投資計画は前年度比11.6%増でした。6月調査の10.1%増から、上方修正されています。
ほかの主要な調査でも、製造業の設備投資計画はそろって二桁前後の増加です。ただし伸びはAI・半導体関連に偏り、業種や企業規模、地域、投資の種類によって伸び方に差が出ています。
この記事では、政府系金融機関や日銀、内閣府・財務省などの4つの調査を使い、製造業の2026年度計画を全体、業種別、中小企業、地域別の順に数字で整理します。
そのうえで、計画どおりに進みそうかを示す先行指標と、営業・購買・生産技術の実務で数字をどう使うかまでまとめます。
- 大企業製造業の2026年度計画は二桁前後の増加:DBJ 13.2%増、法人企業景気予測調査(製造業全体)12.7%増、日銀短観は9月調査で11.6%増(6月調査の10.1%増から上方修正)
- 規模による温度差が大きい:9月短観で中堅製造業は1.9%増(6月は3.6%増)、中小製造業は4.0%増(同2.6%増)。日本公庫調査の中小製造業は1.7%増
- 伸びを引っぱるのは電気機械・情報通信機械・化学・非鉄金属など、AI・半導体関連の業種
- 機械への投資意欲は高い一方、建屋の投資や金額・時期は慎重で、人手や資材の制約による後ずれに注意
2026年度の製造業の設備投資計画は「二桁増」
まず全体像です。日本政策投資銀行(DBJ)は2026年8月4日に「2026年度設備投資計画調査」を公表しました。資本金10億円以上の大企業の国内設備投資は、前年度比19.7%増の計画です。
前年度計画の伸び(14.3%増)を上回り、DBJは中東情勢など不確実性が高まるなかでも投資意欲は旺盛と総括しています。
このうち製造業は13.2%増、非製造業は22.9%増です。全体を押し上げたのは送配電網や原子力関連の投資が膨らむ電力(53.5%増)で、製造業はAI・データセンター関連の投資拡大によって二桁増を確保した形です。
ほかの調査も同じ方向を示しています。
日銀短観では、大企業製造業の2026年度計画が6月調査で10.1%増、10月1日公表の9月調査では11.6%増に上方修正されました。
内閣府・財務省の法人企業景気予測調査(7〜9月期、9月11日公表)では、製造業全体で12.7%増の見込みです。
日銀短観の業況判断DIの読み方を知っている方なら、設備投資計画の欄も同じ資料の中にあると覚えておくと便利です。
大企業ほど伸び率が高く、中小製造業は小幅増にとどまります。
全規模7.5%増
※伸び率はいずれも前年度比。調査ごとに対象企業や集計方法が異なるため、数字を横に並べて単純に比べることはできません。
調査によって数字が違う理由
同じ「製造業の2026年度計画」でも、13.2%増から1.7%増まで開きがあります。いちばん大きな理由は、どの規模の企業を対象にしているかです。
半導体や電子部品の大型投資は大企業に集中するため、大企業だけを集計するDBJ調査は伸びが大きく出ます。
もう一つは調査の時期です。年度初めの計画は控えめに出て、夏にかけて上方修正されるのが通例で、逆にDBJの夏の計画値は実績を上回る傾向があります。
実際、DBJ調査の2025年度実績(大企業・全産業)は7.3%増で、前年夏の計画(14.3%増)の半分ほどでした。計画値は「上限の目安」として読むのが安全です。
大企業ほど伸び率が高く、中堅・中小は一桁にとどまります(いずれも製造業)。9月短観では中堅企業が下方修正され、中小企業を下回りました。
業種別に見る伸び|AI・半導体関連が引っぱる
業種別に分けると、今年の設備投資の性格がよく見えます。DBJ調査の大企業では、電気機械が18.2%増、化学が11.6%増、非鉄金属が11.3%増でした。
法人企業景気予測調査でも、製造業の増加に最も寄与したのは情報通信機械器具製造業(32.0%増)です。
一方で、同じ法人企業景気予測調査では窯業・土石製品(13.8%減)やはん用機械(15.0%減)が減少の寄与上位に並びます。製造業全体の二桁増は、一部の業種の大型投資が平均を押し上げた結果と見るのが実態に近いでしょう。
AI・半導体に関わる業種が伸び、汎用的な機械や窯業は減少に回ります。
※橙色は減少。法人企業景気予測調査は、製造業の増加・減少に寄与した上位2業種のみ公表されています。
電気機械・情報通信機械:先端半導体と電子部品の増産
最も勢いがあるのが電気機械です。DBJ調査では、先端半導体や電子部品の増産投資が伸びを支えています。
メモリでは、キオクシアが2026年8月27日に北上工場の第3製造棟(K3棟)の建設に向けた整備を始めると発表し、2029年度中の稼働開始を目指す計画です。
個別の計画は、キオクシア北上工場K3棟の投資計画やマイクロン広島の新工場の記事で詳しく整理しています。こうした数千億〜兆円規模の案件は数が少なくても、業種全体の伸び率を大きく動かします。
化学・非鉄金属:半導体・データセンター向け部材
化学と非鉄金属は、前年度からの改善が目立った業種です。DBJ調査では、半導体やデータセンターに関わる部材を供給する企業の投資が伸びており、AI需要の「川上」にあたる製品の能力増強が背景にあるとみられます。
ただし素材業種は、原油高などの調達コスト上昇を価格に転嫁しにくい立場にあります。DBJ調査で素材業種のうち「転嫁できている」と答えた企業は12%にとどまり、2024年度の21%から年々下がっています。
伸びているのは成長分野向けの投資で、汎用品の設備は慎重という二面性があります。
自動車:電動化関連の投資が続き、東海が牽引
DBJ調査によると、2025年度の輸送用機械はEV需要の減退で当初計画から大幅に下方修正されました。
2026年度の自動車は、大型案件が一巡するものの、電動化関連を中心とした能力増強や生産設備の更新で13.2%増の計画です。
自動車は業界全体の投資額が大きいため、伸び率の変化が製造業全体の姿に影響します。
一方で、自動車産業が集まる東海地域では、DBJ東海支店の調査で製造業が18.2%増の計画です。
電動化関連の生産基盤整備や設備更新、新製品に対応した生産ラインの整備が投資を支えています。新工場だけでなく、既存ラインの更新や作り替えにも投資が向かっていることがうかがえます。
食品:全規模の調査では増加寄与の上位
意外に見えるのが食品です。全規模の法人企業景気予測調査では食料品製造業が15.5%増と、製造業の増加寄与で2番目に入りました。
一方、DBJ調査の大企業の食品は、2025年度の大幅増(42.7%増)の反動で3.5%増にとどまります。規模によって見え方が異なる業種の典型です。
食品業界の具体的な新工場計画や投資の狙いは、食品業界の設備投資2026で一次データとともにまとめています。
中小製造業は「更新中心」から少しずつ前向きに
大企業の数字だけを見ていると、中小製造業の実態を見誤ります。
日本政策金融公庫が従業員20〜299人の中小製造業を対象に行った調査では、2026年度の当初計画は2兆8,727億円で、2025年度実績比1.7%増でした。
2025年度実績は3.5%減でしたが、当初計画が前年度実績を上回るのは4年ぶりです。
この調査は年度初めの4月時点の計画のため、例年は年度の途中で上方修正されていきます。前年同時期の2025年度当初計画と比べると6.8%増で、出だしとしては前年より強い水準です。業種別では17業種中10業種で増加しました。
大企業とは顔ぶれが異なり、窯業・紙・樹脂など素材系の増加が目立ちます。
※日本政策金融公庫「中小製造業設備投資動向調査」(2026年4月調査)。食料品は投資額の構成比が20.3%と最大の業種です。
大企業調査と見比べると、違いがはっきりします。大企業では伸びている非鉄金属が、中小製造業では26.3%減です。
輸送用機器も20.6%減で、自動車部品を手がける中小企業は投資に慎重な様子が読み取れます。米国の関税や完成車メーカーのEV戦略の見直しで、先の受注が読みにくいことが影響していると考えられます。
投資の目的は「更新」が最多、ただし能力拡充も上昇
中小製造業の投資目的で最も多いのは、古くなった設備の「更新、維持・補修」です。2025年度実績で35.2%を占め、17年連続で最多となりました。
帝国データバンクの全業種の調査でも、予定している設備投資の内容は「設備の代替」が59.0%で突出しています。
一方で、2026年度当初計画では「能力拡充」や「省力化・合理化」、「新製品の生産・新規事業・研究開発」の割合が上がりました。人手不足への対応として、省力化投資補助金などを使った自動化投資を検討する企業も増えています。
投資する企業の割合は下がり、中身は更新が中心です。
※帝国データバンク「2026年度の設備投資に関する企業の意識調査」(2026年4月調査)、日本政策金融公庫「中小製造業設備投資動向調査」(同)。
帝国データバンクの調査によると、設備投資を予定していない企業の50.2%が挙げた理由は「先行きが見通せない」でした。
化学品製造の企業からは「10年前と同規模の設備でも費用が2倍になってしまっている」という声もあります。投資の意思はあっても、コスト高で規模を絞る動きが中小企業ほど強く出ています。
地域別に見る製造業の投資|北海道が突出、各地で二桁増
DBJの各支店が行う地域別の調査(原則として資本金1億円以上)では、2026年度は全地域で二桁増の計画となりました。全産業では東北、北海道、北関東甲信の伸びが大きく、全国を合計した製造業は13.0%増です。
製造業に絞ると、地域ごとの主役ははっきり分かれます。北海道は新規設備投資を見込む電気機械が牽引し、製造業が118.6%増と倍以上の計画です。
ほかに中国(20.6%増)、四国(22.3%増)、北陸(19.0%増)、東海(18.2%増)も2割前後の伸びです。
北陸は医薬品や半導体関連の新工場建設で化学が87.2%増となり、1つの大型工場が地域の数字を大きく動かす構図が各地で見られます。
伸びを支える業種は地域によって異なります(DBJ地域別調査、前年度比)。
※北陸は北陸支店・富山事務所、首都圏は1都3県の集計。東北・九州などの地域版も同日に公表されています。
地域の数字は、その地域に工場を持つ一握りの企業の計画に左右されます。地元の部品メーカーや工事会社にとっては、地域全体の伸び率よりも「どの業種の、どの規模の工場が来るのか」のほうが受注に直結する情報です。
計画どおりに進むのか|マインドは前向き、金額と時期は慎重
計画の数字は強いものの、そのまま実行されるとは限りません。先行きを読むのに役立つのが、建設物価調査会が資本金1億円以上の民間企業4,421社を対象に行う「設備投資トレンドレポート」です。
投資の意欲、金額の修正、時期の前倒し・後倒しをそれぞれDI(「前向き」の割合から「後ろ向き」の割合を引いた指数)で示しています。
機械への投資意欲は高いまま、建屋は慎重で、金額は当初計画から減額方向です。
※単位は%ポイント。投資額判断DIは年度当初の計画からの増額・減額の意向を示し、マイナスは減額意向。建設物価調査会「設備投資トレンドレポート 2026年6月調査」。
機械は前向き、建屋は慎重
製造業の機械設備投資マインドは、現況で+11.4ポイント、年末にかけても+11%台と高い水準を保っています。非製造業(+6.4ポイント)より積極的で、とくに加工組立型の業種は先行きにかけて上向く見込みです。
一方で、工場の建屋などの建設投資マインドはマイナス圏で、製造業は非製造業に比べて投資時期を後ろにずらす意向も強く出ています。新しい建屋を建てるより、既存の工場の中で機械を入れ替えるという選び方が、数字の違いに表れています。
足を引っぱる3つの要因
1つ目はコスト高です。DBJ調査では、製造業が事業上のリスクとして最も多く挙げたのが物価上昇(59.1%)でした。資材や人件費の上昇で、同じ予算で買える設備の量が減っています。
2つ目は調達です。DBJ調査の大企業製造業では、中東情勢を挙げた企業が44.5%、調達リスク(地政学要因など)を挙げた企業が40.2%に上ります。
建設物価調査会の調査でも、資材・設備の調達環境が「悪化している」と答えた割合は全産業で8.9%から19.7%に増えました。
受変電設備では、データセンター需要による変圧器不足のように納期が年単位に延びる機器もあります。
3つ目は人手不足です。日銀短観6月調査の雇用人員判断DIは全規模・全産業で-37と大幅な不足超で、工事を担う人も、新しい設備を動かす人も足りない状態です。計画はあっても、据え付ける人と動かす人がいなければ投資は後ろにずれます。
海外より国内を優先する流れ
もう一つの特徴が、国内回帰の流れです。DBJ調査では大企業の2026年度の海外設備投資計画が1.9%減となり、新型コロナの影響を受けた2020年度以来のマイナスでした。欧州、中国、北米など幅広い地域で減少する見通しです。
サプライチェーン(供給網)を見直すきっかけとして「部品・原材料の供給不足」を挙げた大企業製造業は30.9%でした。前年度調査の近い選択肢「半導体の供給不足」(10.0%)から大きく増えています。
DBJは、多くの企業がコスト重視の効率的な供給網から、途切れにくい供給網へ考え方を移していると分析しています。
調査の数字を実務でどう使うか
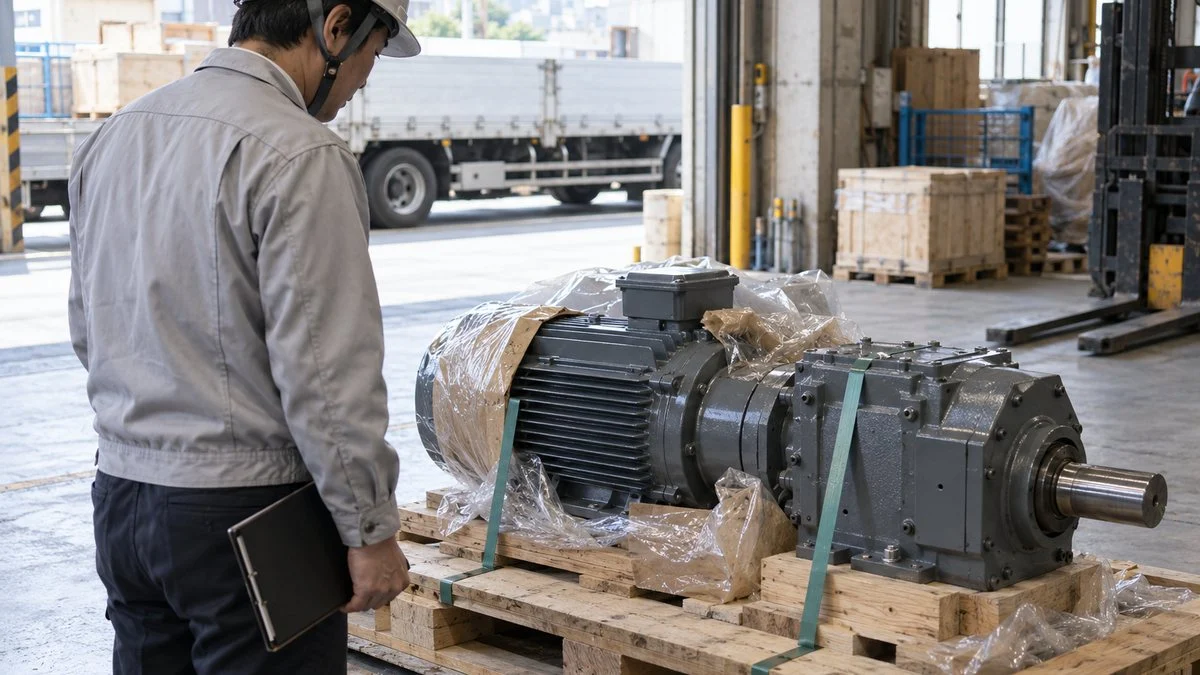
設備投資の調査は、エコノミストだけのものではありません。装置メーカーや商社の営業、購買・調達、工場の生産技術にとっても、顧客や仕入先の動きを先読みする材料になります。使い方の手順は次のとおりです。
全体の伸び率より、自社に関係する業種・規模・地域の数字を拾うのがコツです。
営業の立場なら、伸びている業種の顧客に早めに提案を持ち込む判断材料になります。購買の立場なら、半導体や電力向けに需要が集中する機器ほど、納期と価格が上がりやすいと見て早めに手配するのが基本です。
計画が実際の発注に変わっているかは、工作機械受注の推移のような月次の統計で確かめられます。
10月1日公表の日銀短観9月調査では、大企業製造業の計画が11.6%増(修正率+1.3%)へ上方修正されました。一方、中堅製造業は1.9%増(同▲1.6%)と下方修正され、規模による温度差が広がりました。
見るべきポイントは9月日銀短観の製造業DIの読み方で整理しています。
まとめ
- 2026年度の製造業の設備投資計画は、DBJ(大企業)13.2%増、法人企業景気予測調査12.7%増と二桁前後の伸び
- 伸びを引っぱるのは電気機械・情報通信機械・化学・非鉄金属など、AI・半導体関連の業種
- 中小製造業は1.7%増と小幅で、更新・維持補修が中心。ただし能力拡充や省力化の割合は上昇
- 地域別では北海道の製造業が118.6%増と突出し、中国・四国・北陸・東海も2割前後の伸び。大型工場1件が地域の数字を動かす
- 機械への投資意欲は高い一方、建屋投資や金額・時期は慎重で、コスト高・調達・人手不足が下振れ要因
設備投資の数字は、どの規模・業種・地域を切り出すかで見え方が大きく変わります。投資を提案する側の職種としては技術営業・FAE、投資を計画・実行する側としては生産技術の仕事と深く関わるテーマです。
設備を供給するメーカーの動きは、産業機械・工作機械の業種ページの関連記事もあわせてご覧ください。
出典
出典・参考資料(9件)を開く出典・参考資料を閉じる
- 大企業の設備投資計画:日本政策投資銀行「2026年度 設備投資計画調査」について(2026年8月4日)
- DBJ調査の業種別の伸び率・価格転嫁・海外投資:日本政策投資銀行「全国設備投資計画調査(2026年6月)」概要資料/リスク・サプライチェーン見直しの回答割合:同「特別アンケート 企業行動に関する意識調査結果(大企業)」
- 地域別の設備投資計画:日本政策投資銀行 北海道、北関東甲信、首都圏、北陸、東海、関西の各地域設備投資計画調査(2026年8月4日)
- 日銀短観の設備投資計画・雇用人員判断:日本銀行「短観(要旨)(2026年6月)」、同「短観(要旨)(2026年9月)」
- 法人企業景気予測調査:内閣府・財務省「法人企業景気予測調査(令和8年7~9月期調査)結果の概要」(2026年9月11日)
- 中小製造業の設備投資:日本政策金融公庫「中小製造業設備投資動向調査」要約版、全文(2026年6月25日)
- 設備投資マインドDI:建設物価調査会「設備投資トレンドレポート 2026年6月調査」(2026年8月6日)
- 設備投資計画がある企業の割合:帝国データバンク「2026年度の設備投資に関する企業の意識調査」(2026年5月22日)
- キオクシア北上工場K3棟:キオクシア「北上工場 新製造棟(K3棟)の建設について」(2026年8月27日)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント