「産業用ロボットの受注額が過去最高」というニュースを見ると、国内の工場でロボットの導入が一気に進んでいるように感じるかもしれません。
ところが日本ロボット工業会の統計を分解すると、伸びの中心は電子部品を基板に載せる実装機と、アジア向けの輸出です。国内向けの出荷は、自動車向けを中心にむしろ弱い状態が続いています。
同じ「過去最高」でも、どの数字を見るかで読み取れる景色はまったく変わります。
この記事では、日本ロボット工業会の統計の種類、受注額の長期推移、2026年4〜6月期の数字の分解を見ていきます。続いて、用途別・業種別の内訳、統計を読む手順、仕事での使い方という順で整理します。
日本ロボット工業会の統計で分かること
日本で産業用ロボットの需要を数字で追うとき、基本になるのが日本ロボット工業会(JARA)の「マニピュレータ、ロボット統計」です。受注・生産・出荷の3つの数字を、四半期ごとに公表しているのが特徴です。
受注はメーカーが顧客から注文を受けた金額、生産はメーカーの工場で作った金額、出荷は顧客へ送り出した金額です。出荷はさらに国内出荷と輸出に分かれます。注文が入ってから作り、納めるまでには時間差があるため、3つの数字は少しずつずれて動きます。
統計には、四半期ごとに出る「会員ベース」と、年1回まとめて出る「会員+非会員」の2種類があります。
四半期統計は1・4・7・10月の下旬に公表され、直近では2026年7月23日に4〜6月期の実績が出ました。年間統計は翌年の5〜6月に公表され、非会員企業の実績も含みます。
2025年の受注額は、会員ベースで9,258億円、会員+非会員で1兆456億円でした。
同じ年でも統計の範囲によって約1,200億円の差があるため、ニュースの数字を比べるときはどちらの統計かを必ず確認します。世界全体の動きは、国際ロボット連盟(IFR)の設置台数統計で補うのが一般的です。
速さを取るか、網羅性を取るかで使う統計が変わります。
※出典:日本ロボット工業会 統計プレスリリース(2026年1月23日、2026年6月1日)、IFR「World Robotics 2025」
四半期統計の詳しいデータは、日本ロボット工業会のサイトからPDFとExcelで誰でも取得できます。構造形式別の受注額や地域別の輸出額まで並んでいるので、ニュースの見出しだけで終わらせず、元の表を開いてみることをおすすめします。
受注額の長期推移|1兆円を超えた年と落ち込んだ年
まずは会員+非会員の年間受注額で、2010年以降の流れを見ます。ロボット受注は設備投資の一部なので、景気や特定業界の投資サイクルに合わせて大きく上下するのが特徴です。
1兆円を超えたのは2021年、2022年、2025年。2026年はさらに上を見込んでいます。
※単位は億円、横軸は西暦の下2桁。2026年は日本ロボット工業会が2026年6月1日に示した見通し。出典:日本ロボット工業会「マニピュレータ,ロボット統計推移表【会員+非会員】」
2010年に5,752億円だった受注額は、2017年に9,447億円まで伸びました。アジアを中心に、電子機器や自動車の工場で自動化投資が広がった時期です。2019年は米中の貿易摩擦が強まった年で、受注額は8,117億円へ落ち込みました。
コロナ禍からの回復局面にあたる2021年に1兆786億円と初めて1兆円を超え、2022年には1兆1,118億円と年間の過去最高を記録しました。
その後、2023年は8,434億円、2024年は8,321億円と2年続けて減少しています。中国の景気減速や、半導体・電子部品の在庫調整が重なった時期にあたります。
2025年は前年比25.7%増の1兆456億円と、3年ぶりに増加へ転じました。日本ロボット工業会は2026年の受注額を前年比16.7%増の1兆2,200億円と見込んでいます。
1月時点では1兆300億円としていた見通しを、6月には輸出を中心としたAIへの大規模投資などを理由に1兆2,200億円へ引き上げた形です。
見通しどおりなら2022年を上回り、年間でも過去最高になります。
こうした山と谷は、工作機械や半導体製造装置など他の設備の受注とおおむね同じ時期に現れます。
ロボットそのものの基本は産業用ロボットの仕組みと種類で整理しています。構造形式の違いが分からない場合は、先に目を通しておくと、このあとの内訳が読みやすくなります。
2026年4〜6月期の数字|受注・生産は3四半期連続で過去最高
2026年7月23日に公表された4〜6月期の会員ベース統計では、受注額が前年同期比40.0%増の3,127億円となりました。生産額は24.3%増の2,520億円です。受注額と生産額は、四半期として3期続けて過去最高を更新しています。
受注と輸出は大きく伸び、国内出荷は小幅な増加にとどまりました。
※会員ベース、前年同期比。受注台数は57,695台(+19.3%)、総出荷額は2,577億円(+24.1%)。出典:日本ロボット工業会 統計プレスリリース(2026年7月23日)
受注台数は57,695台で19.3%増でした。金額の伸び(40.0%)が台数の伸びを大きく上回っているのは、1台あたりの単価が高い機種、具体的には後述する電子部品実装機の比重が高まったためと読めます。
出荷では、総出荷額が2,577億円、輸出額が2,194億円で、いずれも四半期として過去最高でした。一方の国内出荷額は383億円で、5四半期ぶりに増えたものの伸びは3.7%にとどまります。
工業会自身も、国内向けは前年同期の反動増であり勢いに乏しいと説明しています。
ちなみに受注額は1〜3月期が2,948億円、4〜6月期が3,127億円で、上期の合計は6,075億円です。
2025年の会員ベース年間受注額9,258億円の6割を半年で超えた計算になり、今年の需要がいかに強いかが分かります。7〜9月期の数字は、例年どおりなら10月下旬に公表されます。
過去最高の中身を分解する
合計の数字だけでは、どこで需要が生まれているのかは分かりません。ここでは「何が売れたか」「どこへ売れたか」の2つの切り口で、4〜6月期の過去最高を分解します。
ロボット本体と電子部品実装機を分けて見る
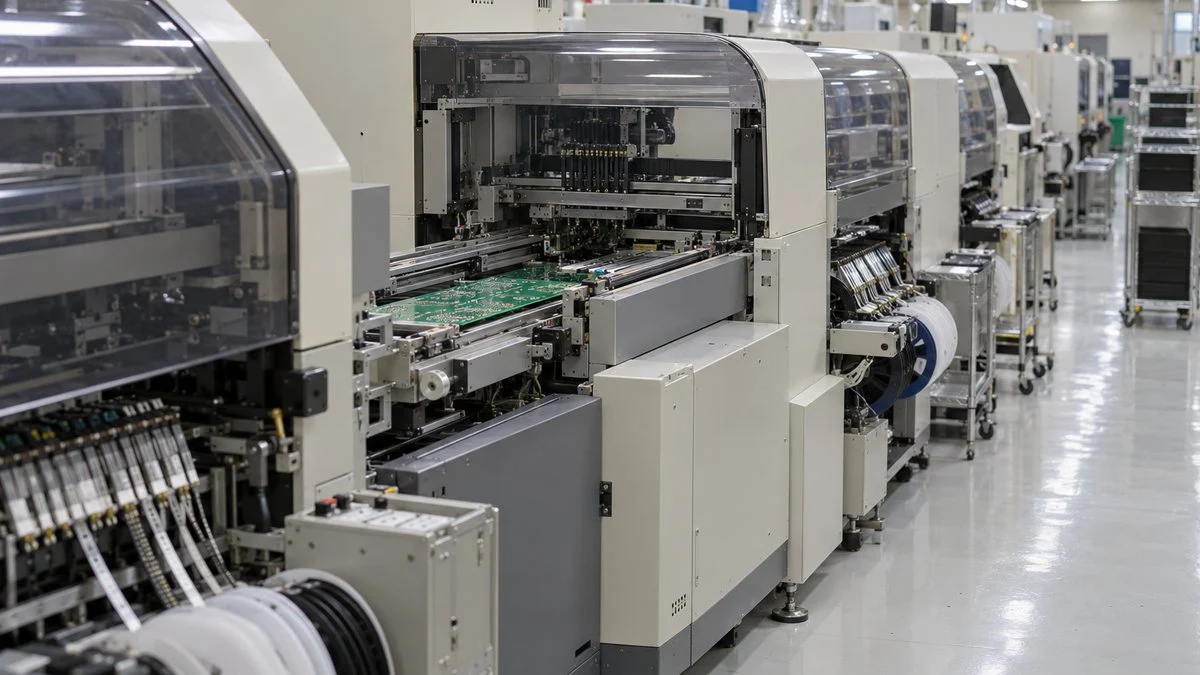
日本ロボット工業会の統計でいう「ロボット」には、工場で見かけるアーム型のロボットだけでなく、電子部品実装機も含まれます。
代表的なのはマウンタと呼ばれる装置で、スマートフォンやサーバーの基板にチップ部品を高速で載せます。統計上は挿入機(インサータ)や検査装置も実装機に含まれます。
統計ではこれを「マニピュレーティングロボット(MR)」と「電子部品実装機」と「その他」に分けて公表しています。MRは垂直多関節や水平多関節(スカラ)、直角座標ロボットなど、一般にイメージされるロボット本体です。
2026年4〜6月期は、実装機の受注額がロボット本体を上回りました。
※単位は億円、会員ベース。棒の上の数字はMRと実装機の合計で、軸ユニットなど「その他」(四半期あたり約90〜110億円)は含まない。1Q=1〜3月期。出典:日本ロボット工業会 四半期統計(2026年4〜6月期 Excel)
4〜6月期の受注額3,127億円のうち、MRは1,468億円で前年同期比18.4%増、実装機は1,551億円で71.2%増でした。四半期の受注額で実装機がロボット本体を上回ったことになります。
2024年までは、MRが実装機のおよそ1.4〜2.8倍の規模でした。
実装機の需要を押し上げているのは、AIサーバーや通信機器、電子部品の生産拡大です。
つまり「ロボット受注が過去最高」というニュースの半分は、エレクトロニクスの設備投資の強さを映していると読むのが実態に近いといえます。
MRも18.4%増と十分に強いのですが、1〜3月期の1,548億円からは少し減っています。
出荷の85%は輸出、国内は低調
次に出荷先です。4〜6月期の総出荷額2,577億円のうち、輸出は2,194億円で85.1%を占めました。2023年の年間では76.2%だったので、輸出への依存はこの2〜3年でさらに強まっています。
国内出荷を業種別に見ると、電気機械製造業向けは139億円で16.3%増えた一方、自動車製造業向けは82億円で16.6%減り、5四半期連続の減少でした。
自動車業界では米国の関税などで先行きが読みにくく、投資判断が慎重になっているとみられます。関税が取引先に及ぶ経路は自動車関税15%の部品メーカーへの影響でも整理しています。
国内の製造業全体では、日本政策投資銀行の調査で大企業製造業の2026年度設備投資計画が二桁増と、強めの数字が出ています。
それでもロボットの国内出荷が伸び悩んでいるのは、投資の中身がAI・データセンターや半導体関連の大型設備などに向かっていることが一因と考えられます。
業種別の計画は2026年度の設備投資計画の記事で比べられます。
輸出先はアジア・中国が中心
輸出の行き先は、地域別の輸出額で確認できます。4〜6月期は中国向けが895億円で輸出額の約41%を占め、中国を除くアジアを合わせると約71%がアジア向けでした。
金額は中国が最大、伸び率は欧州が最も高くなりました。
※会員ベース、前年同期比。地域の合計は輸出額2,194億円と一致しない(その他地域を含まないため)。出典:日本ロボット工業会 四半期統計(2026年4〜6月期 Excel)
中国を除くアジアは657億円で29.7%増と、中国向けより高い伸びでした。
工業会は、電子部品実装用の輸出が中国やタイ、ベトナムを中心としたアジア向けでけん引したと説明しています。電子機器の生産拠点が中国の外にも広がっていることが、数字に表れています。
欧州は63.0%増と伸び率こそ最大ですが、前年同期の144億円が低かった反動も含みます。伸び率だけを見て「欧州が急回復」と判断せず、金額の水準とあわせて読むのがポイントです。
世界の設置台数で見ても、IFRによれば2024年に設置された54.2万台のうち、54%にあたる29.5万台が中国でした。日本は4.45万台で世界2位の市場です。
用途別・業種別の内訳で需要の出どころを読む
さらに細かく見ると、用途別の出荷台数から「どんな作業の自動化が進んでいるか」が分かります。注意したいのは、用途別の内訳は小計を除いて台数しか公表されていない点です。金額の大きい実装機と、比較的安価な小型ロボットが同じ1台として数えられます。
搬送とワーク着脱が伸び、溶接は減少しています。
※会員ベース、前年同期比。ロード・アンロードは工作機械へのワークの出し入れ。出典:日本ロボット工業会 四半期統計(2026年4〜6月期 Excel)
輸出で最も多いのはマテリアルハンドリング(搬送・仕分け・パレタイズなど)で、9,537台と19.3%増えました。工作機械にワークを出し入れするロード・アンロードは49.2%増と伸びが目立ちます。
人手不足を背景に、加工機の周りや物流工程の自動化が海外でも広がっていると読めます。
一方、自動車の車体組立で使われるスポット溶接は18.4%減、アーク溶接は12.4%減でした。溶接用は自動車向け投資の温度感を映しやすい用途で、国内の自動車向け出荷の減少と同じ方向を向いています。
用途ごとの導入の考え方は産業用ロボットの主な用途と導入事例で詳しく扱っています。
国内は半導体用と電子部品向けが中心
国内出荷7,722台を用途別に見ると、最も多いのは半導体用(クリーンルーム内でウエハを運ぶロボットなど)の2,469台で、国内出荷台数の32%を占めました。
業種別では「電子部品・デバイス・電子回路」向けが2,211台で37.3%増え、国内の出荷先として最大です。
逆に、食料品向けは173台で26.4%減、自動車部品向けは1,360台で12.4%減でした。国内では半導体・電子部品の投資がロボット需要を支え、自動車・食品は様子見という構図です。
人と並んで働く協働ロボットの動きは、別途協働ロボットの国内出荷台数の推移で数字を追っています。
受注・生産・出荷の関係と、統計を読む5つの手順
受注・生産・出荷の3つの数字は、並べて見ることで先行きのヒントになります。代表的なのが、受注額を生産額で割った比率です。1を上回ると、作るよりも速く注文が積み上がっている状態で、のちの生産や出荷の増加につながりやすくなります。
2024年4〜6月期から1を上回り続け、2026年4〜6月期は1.24まで上がりました。
※会員ベースの四半期受注額と生産額から算出。受注残の正確な量は公表されていないため、目安として使う。出典:日本ロボット工業会 四半期統計(2026年4〜6月期 Excel)
2023年7〜9月期には0.86まで下がり、注文より生産が多い、つまり受注残を食いつぶす局面でした。
その後2024年4〜6月期に1を回復し、2025年10〜12月期以降は1.2前後の高い水準が続いています。
生産額がこの先も伸びる余地が大きいことを示す一方、部品や人手が追いつかなければ納期が延びる可能性もあります。
こうした点も含めて、ロボット統計を読むときは次の5つの手順を踏むと、見出しに振り回されずに済みます。
範囲を確かめ、比べ方をそろえ、内訳で裏を取ります。
※用途別は台数のみの公表なので、金額の大小とは一致しない点にも注意。
2つめの季節性は見落としやすい点です。国内出荷額は2023年から2026年まで、毎年1〜3月期が約520億〜550億円と最も多く、4〜6月期は370億〜420億円程度に下がります。
年度末に設備の据付が集中するためで、前の四半期より減ったことだけで「失速」と判断しないようにします。
5つめの裏取りでは、他の統計と並べるのも有効です。景気全体の方向は日銀短観の業況判断DIで、機械の受注動向は工作機械受注で確認できます。ロボットだけが伸びているのか、設備投資全体が伸びているのかで、読み方が変わります。
仕事でどう使うか|職種ごとの見どころ
ロボット統計は、ロボットメーカーの人だけが見るものではありません。立場によって注目する数字が変わるので、代表的な職種ごとに見どころを整理します。
技術営業・FA商社の営業
減速機やサーボモーター、センサーなど、ロボットに組み込まれる部品を売る立場なら、受注額と受注÷生産の比率が先行指標になります。受注が伸びた数か月後に、メーカーの生産、つまり部品の発注が増えるためです。
MRと実装機のどちらが伸びているかで、声をかける顧客が変わります。
購買・調達
ロボットや実装機を買う側にとって、受注が生産を大きく上回る局面は納期が延びやすい時期です。2026年のように比率が1.2を超えて推移しているときは、導入計画を前倒しで相談し、主要部品の納期も早めに確認しておくのが安全です。
生産技術・設備企画
自社の設備投資を考える立場では、同業種向けの国内出荷と、用途別の伸びを見ます。たとえば海外でロード・アンロード用が伸びているなら、加工機まわりの自動化が他国の工場で先に進んでいる可能性があります。
競合する海外工場の自動化の進み具合を測る材料になります。
就職・転職でロボット業界を調べる人
業界の成長性を見るなら年間統計の長期推移を、景気の波への強さを見るなら2019年や2023〜24年の落ち込み方を確認します。
輸出が85%を占める業界なので、為替や中国経済の影響を受けやすいことも押さえておきたい点です。志望先が実装機に強いのか、ロボット本体に強いのかで、最近の業績の伸び方も変わります。
まとめ
- ロボット需要は日本ロボット工業会の四半期統計(会員ベース)と年間統計(会員+非会員)で追える
- 年間受注額は2022年の1兆1,118億円が最高で、2026年は1兆2,200億円の見通し
- 2026年4〜6月期の受注額は3,127億円で、3四半期連続の過去最高
- 伸びの中心は電子部品実装機とアジア向け輸出で、国内の自動車向けは減少が続く
- 範囲・前年同期比・本体と実装機・国内と輸出・用途と業種の順に読むと実態がつかめる
ロボット統計の数字は、関わる職種によって使いどころが変わります。部品を売る立場なら技術営業・FAE、導入する立場なら生産技術の記事もあわせて参考にしてください。
ロボットやFA機器の技術動向は産業用ロボットの技術テーマページに、業界の構造や主要企業はFA・自動化システムの業種ページにまとめています。
出典
出典・参考資料(10件)を開く出典・参考資料を閉じる
- 2026年4〜6月期の実績:日本ロボット工業会「マニピュレータ、ロボット統計 受注・生産・出荷実績 2026年4~6月期【会員ベース】」(2026年7月23日)
- 構造形式別・用途別・業種別・地域別の内訳:日本ロボット工業会 四半期統計データ(2026年4~6月期 Excel)/四半期統計ページ
- 2026年1〜3月期の実績:日本ロボット工業会 統計プレスリリース(2026年4月24日)
- 2025年10〜12月期及び年間(会員ベース):日本ロボット工業会 統計プレスリリース(2026年1月23日)
- 2025年7〜9月期の公表時期:日本ロボット工業会 統計プレスリリース(2025年10月24日)
- 2025年暦年(会員+非会員)と2026年見通し:日本ロボット工業会 統計プレスリリース(2026年6月1日)
- 年間受注額の長期推移:日本ロボット工業会「マニピュレータ,ロボット統計推移表【会員+非会員】」
- 2026年度の設備投資計画:日本政策投資銀行「2026年度 設備投資計画調査」(2026年8月4日)
- 2026年1月時点の見通し:日本経済新聞「産業ロボットの26年受注予測、4年ぶり1兆円超 AI投資が追い風」
- 世界の設置台数:International Federation of Robotics「Global Robot Demand in Factories Doubles Over 10 Years」
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント