
西日本のエチレン集約で変わるのは、プラスチックの基礎原料であるエチレンをつくる設備の数です。旭化成、三井化学、三菱ケミカルの3社が西日本に持つ2基の製造設備を、2030年度をめどに大阪の1基にまとめます。
止まるのは岡山県倉敷市の水島の設備で、需要の縮小に合わせて設備を減らし、残る1基の稼働を高める狙いです。樹脂を使う企業への影響は一律ではなく、品目や地域、立場によって大きく変わります。
この記事では、旭化成・三井化学・三菱ケミカルの3社が決めた西日本のエチレン集約について、決定の中身と背景を見ていきます。
続いて、全国で進む再編との関係、樹脂ユーザーへの影響、コンビナートと雇用への影響、今後のスケジュールという順で整理します。
西日本のエチレン集約で決まったこと
2026年1月27日、旭化成、三井化学、三菱ケミカルの3社は、西日本に各社が持つ全2基のエチレン製造設備を1基に集約することで合意しました。あわせて、基本契約を結んだと発表しました。
2030年度をめどに岡山県倉敷市の水島の設備を止め、大阪府高石市の設備に生産を集めるという内容です。
止まるのは、旭化成と三菱ケミカルの合弁会社である三菱ケミカル旭化成エチレン(AMEC)の水島工場の設備です。残るのは、三井化学の子会社である大阪石油化学(OPC)の泉北工業所の設備で、こちらを3社で新たにつくる共同事業体が運営します。
水島の設備を止め、大阪の設備を3社の共同事業体で動かします。
旭化成・三菱ケミカルの合弁
三井化学の子会社
※生産能力は定期修繕を実施する年の値。統合前の合計は年95.1万トン(3社発表、石油化学工業協会の2024年末メーカー別能力)。
2基を1基に、能力は95.1万トンから45.5万トンへ
3社の発表では、西日本のエチレン生産能力は統合前の年95.1万トンから、統合後は年45.5万トンになります。西日本の能力はほぼ半分になる計算です。
石油化学工業協会がまとめた2024年末時点のメーカー別能力では、国内のエチレン能力の合計は年616.2万トンです。止まる水島の49.6万トンは、その約8%にあたります。
共同事業体と出資比率
大阪の設備を運営する共同事業体の出資比率は、2026年5月12日に、三井化学45%、三菱ケミカル45%、旭化成10%を前提に検討を進めると発表されました。比率は、各社がエチレンなどの基礎化学品をどれだけ引き取るかに基づいて決めています。
設備を持つ会社だけでなく、使う側の3社がコストと利益を分け合う形にしたことで、1基を共同で高い稼働率で回す狙いがはっきりします。ただし、出資比率を含む詳細は今後結ぶ共同事業契約で最終確定する予定で、共同事業体の設立時期は未定です。
国の支援事業と212億円の投資
この再編は、経済産業省の「排出削減が困難な産業におけるエネルギー・製造プロセス転換支援事業(HtA支援事業)」に採択されています。投資規模は212億円で、そのうち交付申請の上限額は104億円です。
投資の中身は、エチレン設備の集約に伴う入出荷・用役(電気や蒸気などのユーティリティ)の整備と、Revolefinの初期生産設備です。
設備の集約によるCO2削減効果は、自社の燃料使用や購入電力による排出(Scope1・2)で年50.6万トンと見込まれています。完工は2029年度末までの予定です。
検討開始から設備停止まで約6年、グリーン化の商用生産までは約10年の計画です。
※2024年5月と2025年9月の動きはニュースイッチの報道、それ以外は3社・旭化成の発表による。
エチレンとは:1基止まると何に響くのか

エチレンは、ナフサ(粗製ガソリン)を高温で分解してつくる基礎化学品です。ポリエチレンや塩化ビニル、スチレンなどの原料になり、包装フィルム、自動車部品、家電、建材など身の回りのプラスチックの多くにつながっています。
押さえておきたいのは、エチレン設備はエチレンだけをつくる装置ではないという点です。ナフサを分解すると、プロピレンやC4留分(ブタジエンなど)、ベンゼンなどの原料となる留分も同時に出てきます。
1基を止めると、こうした連産品の供給も一緒に組み替える必要があります。
上流の1基が止まると、その下にぶら下がる誘導品の工場すべてが供給元を見直します。
※コンビナートでは、エチレン設備と誘導品の工場が配管でつながっていることが多い。
コンビナートでは、エチレン設備と誘導品の工場が配管で直結し、隣の工場へ原料を送り合っています。
上流の設備を止めると、下流の工場は別の場所から原料を運び込むか、生産そのものをやめるかを選ぶことになります。
ナフサから最終製品までの流れと各段階の企業の役割は、化学業界の構造の記事で詳しく整理しています。
なぜ今、エチレン設備を集約するのか
背景にあるのは、国内需要の縮小と海外との競争です。旭化成は2026年5月の資料で、日本の石油化学産業の構造的な課題を挙げています。人口減少に伴う内需の長期的な縮小と、主要な輸出先だった東アジアでの競争力の低下による長期的な稼働低迷です。
千葉で同じく設備を集約する出光興産と三井化学も、中国を中心とした大型の石油化学装置の新増設が進み、国内のエチレン需要が減っていることを理由に挙げています。
海外で安い製品が増え、輸出で稼働を埋めることも難しくなったというのが業界の共通認識です。
稼働率は「好不況の目安」を長く下回る
エチレン設備の稼働率は、90%が好不況の目安とされています。報道によると、2025年10月の稼働率は76.2%で、90%を下回るのは39カ月連続でした。
石油化学工業協会の会長(旭化成社長)は、2025年を「80%を切るレベルの厳しい環境だった」と振り返っています。
設備は止めずに動かし続けるほど効率がよく、稼働率が下がると1トンあたりの固定費がかさみます。2基を中途半端に動かすより、1基をフルに近い状態で動かすほうが、コストもCO2も抑えられるというのが集約の理屈です。
誘導品も国内能力が需要を上回る
供給が余っているのは、エチレンだけではありません。旭化成は水島で生産を終える製品について、国内の生産能力が需要を十分に上回っていると説明しています。
経済産業省の能力調査と石油化学工業協会の統計をもとにした数字を並べると、その差がよくわかります。
3品目とも、国内の生産能力が国内需要を大きく上回っています。
※単位は万トン。生産能力は経済産業省「我が国の主要石油化学製品生産能力調査」(2024年12月末時点)、その他は石油化学工業協会の2024年統計をもとにした旭化成の資料(2026年5月12日)より。LDPEは輸入38万トン、HDPEは輸入21万トンもある。
LDPEの場合、国内能力206万トンに対して国内需要は129万トン、実際の生産量は116万トンでした。輸入も38万トンあり、国内の設備は能力の6割弱しか使われていない計算です。
こうした状況で各社が少しずつ能力を残し続けると、全員の稼働率が下がり続けます。
全国で進むエチレン再編の全体像
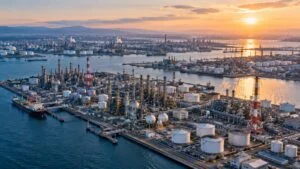
西日本の集約は単独の動きではありません。千葉や川崎でも、エチレン設備を減らす動きが同時に進んでいます。報道によると、現在12基ある国内のエチレン設備は、2030年ごろには8基まで減る見通しです。
2030年前後までに、東日本と西日本で同時に設備の数が減っていきます。
(旭化成・三菱ケミカル・三井化学)
(出光興産・三井化学)
(丸善石油化学・住友化学)
(ENEOS)
※西日本と千葉(出光・三井化学)は各社の発表、その他は日経クロステック・時事通信の報道による。能力は定期修理実施年の値。
注目したいのは、三井化学が千葉と西日本の両方で「残る側」になっている点です。各社の動きと勢力図を押さえておくと、どこに生産が集まっていくのかが見えてきます。
樹脂の側でも事業統合が進む
エチレンの下流にあたる汎用樹脂でも統合が進んでいます。
三井化学・出光興産の合弁であるプライムポリマーに、住友化学の国内ポリプロピレン(PP)と直鎖状低密度ポリエチレン(LLDPE)の事業を統合する計画です。
2026年7月1日には、製造機能を除く部分の統合が発効しました。製造機能の統合は2027年4月1日の予定です。
統合後の国内能力はPPが年159万トン、ポリエチレンが年72万トンになり、3社は年80億円以上の合理化を目標にしています。エチレン設備と樹脂事業の両方で、作り手の数が減っていくのが2020年代後半の流れです。
樹脂ユーザーへの影響:調達・価格・品番

樹脂を買う側にとって、一番気になるのは「必要な量が手に入るか」と「価格はどうなるか」でしょう。ここでは、発表済みの事実と、そこから考えられる実務上の注意点を分けて整理します。
旭化成水島のポリエチレン・スチレンモノマーは生産終了へ
旭化成は2026年5月12日、エチレン集約にあわせて水島製造所の一部の誘導品事業を見直すと発表しました。
スチレンモノマー、LDPE(サンテック-LD、サンテック-EVA)、HDPE(サンテック-HD、クレオレックス)は2030年度をめどに生産を終える計画です。
一方で、販売終了の時期は未定で当面は販売を続けるとしています。
アクリロニトリルは水島のラインを縮小して韓国の拠点で生産を続け、ポリカーボネートジオールは水島のラインを止めて中国などの拠点で生産を続けます。超高分子量ポリエチレンなどは継続です。
同社は、サプライチェーン全体で代替品に移るための期間として約4年を設け、それまでは安定供給を最優先にすると説明しています。つまり、今すぐ材料が止まるわけではないものの、2030年度までに切り替えを終える必要があります。
量よりも「品番の切り替え」が効いてくる
国内全体で見れば能力は需要を上回っているため、ポリエチレン全体の量が足りなくなるとは考えにくい状況です。実務で効いてくるのは、使っている特定のメーカー・グレードがなくなり、別のグレードへ切り替える手間のほうです。
樹脂のグレードが変わると、メルトフローレートや密度がわずかに違うだけでも、成形条件の見直しや製品の再評価が必要になります。
自動車部品や食品包装のように顧客の承認や規格への適合確認が必要な製品では、評価に長い期間がかかることがあります。
切り替えを決めてから評価を始めるのではなく、評価にかかる期間を先に見積もっておくと、社内の段取りが組みやすくなります。
価格は一方向には動かない
価格への影響は、上げ要因と下げ要因の両方があります。集約後は船舶でのエチレン輸送が想定されていると報じられており、配管で直結していた頃より輸送の手間は増えます。一方で、残る設備の稼働率が上がれば、1トンあたりの固定費は下がります。
実際の樹脂価格は、ナフサ価格や為替の影響をより強く受けます。集約そのものよりも、原料価格の動きを価格交渉の根拠として追っておくほうが実務的です。原料費を根拠にした価格交渉の進め方は、取適法のもとでの価格転嫁の記事で手順を整理しています。
2030年度の生産終了まで約4年。評価期間を逆算すると、早めの棚卸しが必要です。
※旭化成は代替品への移行期間として約4年を設定し、それまでの安定供給を最優先にするとしています。
コンビナートと雇用・地域への影響

エチレン設備はコンビナートの中心にある設備です。止まる影響は化学メーカーだけでなく、設備の保全や工事、物流を担う地元の企業にも及びます。
従業員は配置転換、設備は撤去して跡地を活用
報道によると、旭化成は水島で生産を終える事業に携わる251人について、社内で再配置する予定です。3社は、止めるエチレン設備と関連設備を生産終了後に速やかに撤去し、跡地は3社でグリーン化に役立つ用途での活用を検討するとしています。
水島にはRevolefinの初期生産設備が置かれるため、基礎化学品の生産拠点としての役割が完全になくなるわけではありません。ただし、エチレン設備の運転や定期修理に関わってきた仕事は形を変えることになります。
同じ集約でも、立場によって変わる点が異なります。
※影響の見通しは発表・報道をもとにした整理で、各社の今後の判断で変わる可能性があります。
1基に集まることのリスク
設備が1基に集まると、その設備が定期修理やトラブルで止まったときの影響範囲が広がります。
千葉の出光・三井化学が集約の時期を定期修理の終了後に設定しているように、止める順番と在庫の積み方は集約の成否を分けるポイントです。
樹脂ユーザーとしても、定期修理の時期を把握し、在庫の持ち方を見直しておくと安心です。
2030年までのスケジュールとこれから見るべき点
西日本の集約は、2029年度末までに設備対応を終え、2030年度をめどに水島の設備を止めるスケジュールです。その先には、2034年度にバイオエタノール由来の基礎化学品を商用生産するという目標があります。
旭化成の資料によると、Revolefinは分解炉だけを専用設備に置き換え、既存のプラントを活用できる技術です。統合後の大阪のエチレン設備での商業化も検討するとしています。
化石資源に頼らない原料への転換は、廃プラスチックを原料に戻すケミカルリサイクルと並び、石油化学の脱炭素の柱になりつつあります。
原料ナフサの調達環境にも注意
2026年は、中東情勢の緊迫化でナフサが不足し、エチレン設備の稼働率が3月以降60%台に落ち込んだと報じられています。中東以外からの代替調達が進み、8月の稼働率は73.5%と、半年ぶりに70%台へ戻りました。
設備の数が減るほど、原料の調達が乱れたときの余力は小さくなります。集約の進み具合と原料の調達環境はセットで見ておく必要があります。原油やナフサの価格が樹脂や物流のコストにどう波及するかは、原油高の製造業への影響で数字をもとに整理しています。
今後の発表で確認したいこと
今後の焦点は、共同事業体の設立時期と最終的な契約内容、水島の誘導品工場への原料の供給方法、そして三菱ケミカルなど他社の誘導品事業の見直しです。
樹脂を買う側は、材料メーカーや商社からの生産終了・品番集約の案内を見逃さないようにしておきましょう。
まとめ
- 旭化成・三井化学・三菱ケミカルは2030年度めどに水島のエチレン設備を止め、大阪の1基に集約する
- 西日本の能力は年95.1万トンから45.5万トンへ。出資比率は45%・45%・10%が前提
- 背景は内需の縮小、中国などの大型設備の新増設、長引く低稼働と脱炭素
- 千葉や川崎でも集約が進み、国内のエチレン設備は12基から8基に減る見通し(報道)
- 樹脂ユーザーは量より品番の切り替えに備え、2030年度から逆算して評価を始める
エチレン集約は、化学メーカーだけの話ではなく、材料を買う側や地域の企業の仕事の進め方にも関わる再編です。材料の切り替えや価格交渉を担う購買・調達の仕事や、技術テーマとしての脱炭素・カーボンニュートラルとも深く関わります。
化学業界の関連記事は、化学・樹脂・ゴムの業種ページからあわせてご覧ください。
出典
出典・参考資料(13件)を開く出典・参考資料を閉じる
- 水島停止・大阪集約、HtA支援事業、能力:三井化学ほか3社 ニュースリリース(2026年1月27日)
- 共同事業体の出資比率:三井化学ほか3社 ニュースリリース(2026年5月12日)
- 水島製造所の誘導品再構築、国内能力・需要の数字:旭化成「2030年度を目途とする水島製造所の一部誘導品事業の再構築について」(2026年5月12日)
- エチレンのメーカー別生産能力:石油化学工業協会「主要石油化学製品のメーカー別生産能力」
- 千葉地区の集約:出光興産・三井化学「千葉地区エチレン装置集約による生産最適化」の最終合意について(2025年12月19日)
- ポリオレフィン事業の統合:住友化学 ニュースリリース(2025年9月10日)、三井化学 ニュースリリース(2025年12月24日)、MONOist「国内ポリオレフィン事業の統合を開始」
- 瀬戸内エチレンLLP・検討開始時期:ニュースイッチ「エチレン設備統合へ議論加速…旭化成・三井化学・三菱ケミカル、LLP設立」
- 2025年の稼働率:ニュースイッチ「エチレン稼働率、39カ月連続90%割れ」
- 2026年8月の稼働率とナフサ調達:京都新聞(共同通信)「エチレン稼働率7割に回復」
- 国内12基から8基へ、ENEOS川崎:時事ドットコム「動きだした石油化学再編」
- 丸善石油化学の設備停止:日経クロステック「住友化学と丸善石化がエチレン製造設備を集約、2026年度にも停止」
- 集約後の船舶輸送の想定:リム情報開発「旭化成、三井化学、三菱ケミ=エチレン設備再編、水島を停止し大阪に集約へ」
- 旭化成の従業員の再配置:OHK岡山放送(2026年5月12日)
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント