2026年11月3日に投開票された米国の中間選挙で、民主党が上院と下院の両方で多数派を奪還しました。改選前はどちらの院でも少数派だったため、2027年1月からは大統領と議会の多数派が異なる「ねじれ」の状態になります。
日本の製造業にとって大事なのは、自動車などへの追加関税が議会の承認を経ずに大統領の判断で発動されてきた点です。議会の勢力が変わっても、今の関税は当面続く前提で計画を立てる必要があります。変わる余地があるのは、立法が必要なEV支援や、AI・データセンターの規制、そして為替です。
- 関税(301条・232条): 議会の承認なしで発動したもので、当面は今の水準が続く見通し
- EV・電池の支援: 復活には法律が必要で、大統領の拒否権が大きな壁になる
- AI・データセンター規制と為替: 規制強化の観測で株安・円高が進み、法案の中身はこれから
この記事の内容は、動画でも解説しています。
米中間選挙2026で何が決まったのか
決まったのは、2027年1月3日に招集される新しい議会で、上下両院とも民主党が多数派になることです。下院は435議席すべて、上院は100議席のうち35議席が改選され、どちらも民主党が過半数を確実にしました。
最終的な議席数は報道によって差があり、開票作業も続いています。下の表は、JETROが伝えた米国時間11月4日午前1時時点の集計(選挙情報サイト270toWin)で、未確定の議席を含む速報値です。
| 議会 | 改選前 | 11月4日午前1時時点の集計(速報) | 過半数 |
|---|---|---|---|
| 下院(435議席・全議席改選) | 民主214・共和219・欠員2 | 民主222・共和129・未確定84 | 218 |
| 上院(100議席・35議席改選) | 民主47・共和53 | 民主52・共和42・未確定6 | 51 |
ねじれ議会で政策はどう動くか
ねじれ議会では、民主党が政権の方針と異なる法案を可決できるようになります。ただし法案が成立するには大統領の署名が必要で、トランプ大統領は11月4日、SNSに拒否権(VETO)を示す画像を投稿しました。
大統領が拒否した法案を成立させるには、上下両院でそれぞれ3分の2以上の賛成による再可決が要ります。現時点の集計では民主党の議席はどちらの院でも3分の2(下院290・上院67)に届いていないため、政権の方針と正面からぶつかる法律は通りにくいのが実情です。
議会が法案を可決しても、大統領が拒否すれば両院の3分の2がそろうまで成立しません。
※米国憲法第1条第7節。JETROは、民主党主導の議会が可決した法案に大統領が拒否権を使う姿勢を示したと伝えています。
そのため製造業への影響は、政策ごとに「変えるのに何が必要か」で見通しが分かれます。大統領の判断で動く関税と、法律が要る補助金・税制とでは、変わりやすさが違います。
選挙結果が政策の変更にすぐ結びつくわけではなく、手続きの違いで見通しが変わります。
※見立ては2026年11月9日時点の報道・解説をもとに整理。政策の中身は新議会の審議で変わります。
トランプ関税は下がるのか
トランプ政権の関税は、当面は下がらないと見ておくのが実務的です。JETROは、日本の産品にかかる301条の追加関税も、自動車や鉄鋼にかかる232条の分野別関税も、議会の承認を経ずに発動されてきたため、撤回の可能性は低いと分析しています。
米国憲法では関税を課す権限は議会にありますが、議会は通商法や通商拡大法で大統領に発動の権限を任せてきました。議会がその権限を取り戻す法律をつくっても、拒否権で止められるのが今の構図です。
| 関税の根拠 | 発動する人 | 議会の関わり | いまの状態 | 企業が確かめること |
|---|---|---|---|---|
| 232条(通商拡大法) | 大統領 | 承認は不要 | 自動車15%、鉄鋼など分野別の関税が続く | 自社製品・部品が対象品目に入るか |
| 301条(通商法) | USTR・大統領 | 承認は不要 | 2026年7月24日から適用。日本は一般関税と合わせて12.5%(12.5%以上の品目は上乗せなし) | 品目ごとの一般関税率と、232条の対象との重なり |
| 122条(通商法) | 大統領 | 150日を超えて続けるには議会の承認が必要 | 2026年7月24日に期限を迎え、301条に切り替え | ― |
| IEEPA(国際緊急経済権限法) | 大統領 | ― | 2026年2月に最高裁が関税への使用を違法と判断 | ― |
関税の根拠は、この1年半で何度も入れ替わりました。2026年2月に連邦最高裁がIEEPA(国際緊急経済権限法)に基づく関税を違法と判断し、政権は122条、続いて301条へと根拠を移して、追加関税を途切れさせずに続けています。
根拠となる法律は変わっても、追加関税そのものは切れ目なく続いています。
※出典:JETROビジネス短信(2026年7月24日、11月4日)、野村総合研究所 木内登英氏コラム(2025年9月5日)。
議会ができること、新議会までのリスク
野村総合研究所の木内登英氏は、民主党の議会は法律で大統領の政策を完全には抑えられないものの、調査を通じて関税の不当性を問うことはできると指摘しています。関税を一気に下げる力はなくても、政権が新しい関税を打ち出すときの歯止めにはなります。
一方で、新議会が招集される2027年1月3日までは、政権が「レガシー(政治的な実績)作り」のために関税を強めるリスクもあります。同氏は、関税率が15%を超えて引き上げられる可能性は限られるとみています。
関税を直接下げるのは難しく、調査や予算で政権の動きを縛るのが中心になります。
※野村総合研究所 木内登英氏コラム(2026年11月4日)、JETROビジネス短信(2026年11月4日)をもとに整理。
過剰生産をめぐる301条調査は別の火種
選挙とは別に、USTR(米通商代表部)は2026年3月11日、製造業の過剰生産能力をめぐる301条調査を始めました。対象の16カ国・地域には日本も含まれ、結果しだいで追加関税が上乗せされるおそれがあります。
この調査は議会の承認がなくても進められるため、ねじれ議会になっても止まりません。対米輸出の比率が高い企業は、強制労働をめぐる301条関税とあわせて、この調査の結論の時期を追っておく必要があります。関税の全体像は米国関税とサプライチェーン再編の影響で整理しています。
自動車・部品メーカーへの影響
自動車・部品メーカーにとって、232条に基づく自動車関税は選挙後も前提として残ります。変わりうるのはEV政策と為替で、影響の出方は日本から輸出しているのか、米国で生産しているのかで違います。
日本からの完成車や部品の輸出は、関税の負担が続くうえに、円高が進めば円に換算した売上も目減りします。米国で生産している会社は関税の影響を受けにくい一方、米国の工場で使う部品や材料をどこから調達するかで負担が変わります。
同じ自動車業界でも、どこでつくり、どこへ売るかで見るべき点が変わります。
※関税の負担を誰が持つかは、取引条件(インコタームズ)や価格改定の取り決めで変わります。
部品メーカーにとっての具体的な判断材料は、自動車関税15%の部品メーカーへの影響で、価格転嫁と生産移管の観点からまとめています。完成車メーカーの業績にどう効いているかは、トヨタの2026年中間決算の関税・為替の内訳が参考になります。
EV・電池への支援は戻るのか
EVの購入支援は、民主党が両院を制しても、すぐに戻る可能性は低いとみられます。新車EVの税額控除(30D)や中古EV(25E)、商用EV(45W)は、2025年7月に成立した歳出法で、2025年9月30日より後の取得分から打ち切られました。
打ち切りは法律で決まったため、元に戻すにも法律の改正が必要です。民主党の議会が復活の法案を可決しても、大統領が拒否すれば両院の3分の2による再可決が要り、現時点の集計ではそこまでの議席はありません。
充電設備の税額控除(30C)も、2026年6月末より後に設置したものは対象外になっています。
議会の多数派だけでは足りず、最後は大統領の署名か両院3分の2が必要です。
※税額控除の終了日はCRS(米議会調査局)の解説による。予算と一体の法案にするなど、手続きの組み方で見通しは変わります。
投資判断への効き方
日経新聞は選挙後、関税やEV支援の行方も焦点になると報じました。電池や電動部品の米国投資は、税制が戻るかどうかで採算の前提が大きく変わるため、計画の見直しや先送りが起きやすい局面です。
トヨタは2026年10月に米ミシガン州で電池研究拠点を開くなど、米国での電動車づくりを続けています。こうした米国での電池開発の現地化が進むと、日本の部品・材料メーカーには現地での供給や技術支援を求める声が強まります。
どちらに転んでも困らないよう、投資は段階に分けて判断するのが現実的です。
※どちらの場合も、復活の時期や条件(米国内生産の要件など)は法案の中身しだいです。
AI・データセンター規制で半導体・電子部品・電線・空調はどうなる
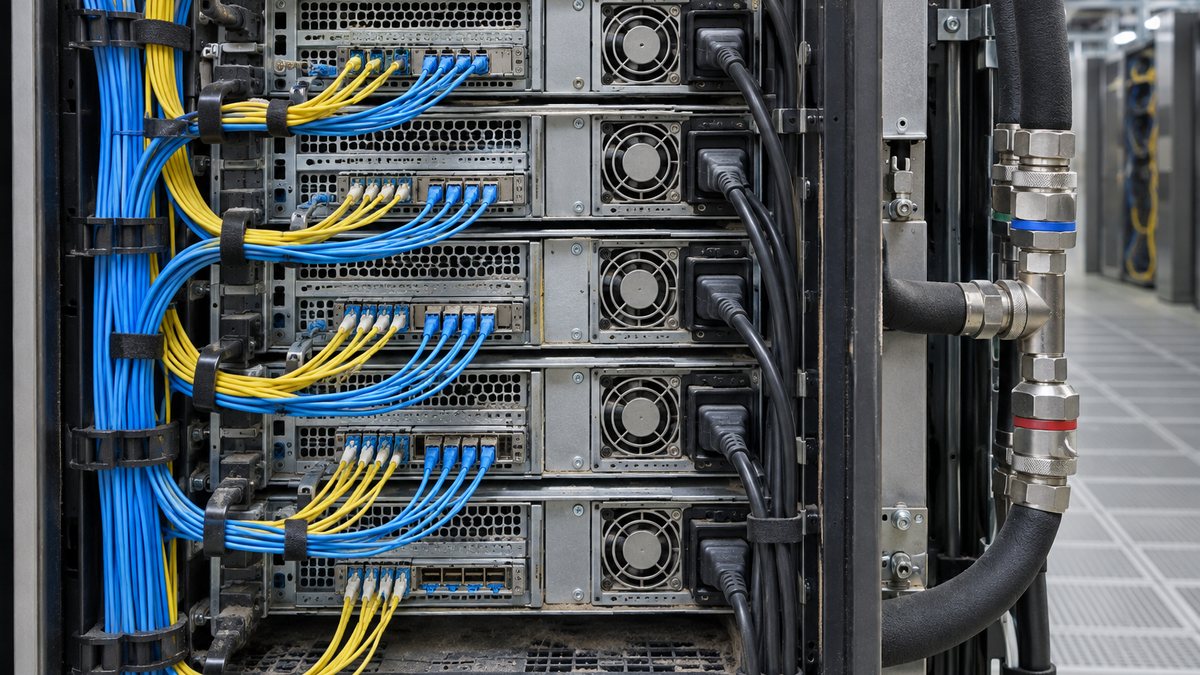
AI・データセンターの規制は、まだ法案の中身が見えず、規制強化の観測が市場を揺らした段階です。野村総合研究所の木内氏は、民主党の勝利でAI規制が強まるとの見方が広がり、それが株安と円高のきっかけになったと分析しています。
日経新聞も、データセンターへの規制が強まれば日本企業の投資に影響が出る可能性を指摘しました。米国のデータセンター建設が遅れたり計画が絞られたりすると、そこに部材を納める日本の電子部品・電線・重電・空調メーカーの受注に波及します。
規制で建設のペースが変わると、半導体から空調まで幅広い部材の需要に効いてきます。
※規制の対象や強さは今後の法案しだいで、需要への影響の大きさはまだ見積もれません。
それぞれの部材の需要がどこまで伸びてきたかは、AI需要で恩恵を受ける電子部品、データセンター需要による変圧器不足、データセンターの液冷で数字とともに整理しています。今回の規制観測は、こうした伸びの「先行き」に疑問符がついたという意味を持ちます。
円高・株安と5,500億ドルの対米投資
選挙の結果は、為替を通じてすでに日本の製造業の業績見通しに影響し始めています。中長期では、日本が関税の引き下げと引き換えに約束した5,500億ドルの対米投資が、案件選びの面で圧力を受ける可能性があります。
短期の動き: 円高と株安
11月4日の東京市場では、日経平均株価が一時3,000円を超えて下げ、ドル円は1ドル157円台前半まで円高が進みました。木内氏は、AI関連の巨額投資が回収できるかへの疑念が広がり、円高と株安が強く連動したとみています。
輸出の多いメーカーにとって円高は、同じドル建ての売上でも円に直した金額が減るため、利益の押し下げ要因になります。各社の下期の想定為替レートと実勢の差は、2027年1〜2月に出る10〜12月期の決算で確かめられます。
短期は円高・株安に振れましたが、中長期では逆のシナリオも示されています。
※野村総合研究所 木内登英氏コラム(2026年11月4日)。為替の先行きを示すものではありません。
中長期の論点: 5,500億ドルの対米投資
5,500億ドルの対米投資は、2025年9月4日の大統領令に盛り込まれた日米合意の柱です。米国側は、商務長官が議長を務める投資委員会が案件を推薦し、大統領が投資先を選ぶと説明しています。
日本側は、日本企業が自ら決めた対米投資を政府系金融機関が出資・融資・保証で支える枠と説明しており、両国の受け止めには差があります。木内氏は、選挙後に米国側に都合のよい案件を受け入れるよう圧力がかかる可能性を指摘しています。
期限は2029年1月19日で、案件をどちらが主導するかの説明が日米で異なります。
※野村総合研究所 木内登英氏コラム(2025年9月5日、2026年11月4日)。
すでに決まった案件の例が、対米投資の第3弾となるNY州の半導体工場です。案件が米国の産業政策に沿って選ばれるほど、日本の装置・材料メーカーには米国内での供給体制づくりが求められやすくなります。
2027年1月までに企業が見ておくこと
企業がまずすべきなのは、関税は今の水準が続く前提を崩さず、変わりうる政策の日程を追うことです。新議会の招集までの約2カ月は、政権が単独で動ける期間でもあります。
新議会が始まる2027年1月3日を境に、議会での審議と拒否権の攻防が本格化します。
※過剰生産をめぐる301条調査の結論の時期は、USTRの発表を確かめる必要があります。
社内では、担当ごとに確かめる情報と決めることを分けておくと、ニュースが出たときに動きやすくなります。下の表は、関税・EV・データセンター・為替の4つの論点を、主な担当に振り分けた例です。
| 担当 | 確かめる情報 | 社内で決めること |
|---|---|---|
| 経営企画 | 新議会でのEV税制・AI規制の法案、5,500億ドルの案件の動き | 米国投資を判断する時期と、段階の切り方 |
| 営業 | 米国の自動車・データセンターの顧客の投資計画の変更 | 受注見通しの幅と、価格改定の条件 |
| 購買・物流 | 301条・232条の対象品目、過剰生産をめぐる301条調査の結論 | 関税を負担する側(取引条件)と、調達先の分け方 |
| 経理・財務 | ドル円の水準と、社内の想定レートとの差 | 為替予約の比率と、業績見通しの前提 |
米国の工場建設や補助金の流れを長い目で見るなら、アメリカの製造業回帰の現状もあわせて押さえておくと、案件の出どころを読みやすくなります。
米中間選挙と製造業のよくある質問
米国の中間選挙とは何ですか?
大統領の4年の任期の折り返しに行われる連邦議会の選挙です。下院は435議席すべて、上院は100議席のうち約3分の1が改選され、2026年は35議席が対象でした。
自動車にかかる関税は誰が決めているのですか?
1962年通商拡大法232条に基づき、大統領・行政府が決めています。議会の承認を経ずに発動されてきたため、議会の多数派が変わっても税率がすぐに変わるわけではありません。
ねじれ議会になると、新しい関税は出にくくなりますか?
法律上は大統領の判断で発動できるため、出にくくなるとは言い切れません。議会は調査や公聴会で妥当性を問えますが、2027年1月の新議会招集までは今の議会のままです。
中間選挙の結果は日本の中小の部品メーカーにも関係しますか?
直接米国へ輸出していなくても、納入先の完成車メーカーや電子部品メーカーの米国向け生産や投資計画を通じて影響を受けます。為替の変動は、取引先の価格交渉や発注量にも表れやすい要素です。
まとめ
- 2026年11月3日の中間選挙で、民主党が上下両院の多数派を奪還し、ねじれ議会になる
- 301条・232条の追加関税は議会の承認なしで発動しており、当面は今の水準が続く前提で計画する
- EVの税額控除は2025年9月末で終わり、復活には法律と拒否権の壁を越える必要がある
- AI・データセンター規制の観測で株安・円高が進み、電子部品・電線・重電・空調の受注の先行きが焦点になった
- 5,500億ドルの対米投資と過剰生産の301条調査は、2027年1月3日の新議会の前後で注視が要る
米国の政策が日本の製造業に届く経路は、関税だけでなく税制・規制・為替にまたがります。業種ごとの景気の流れは製造業の景気動向と今後の見通しで、統計とあわせて追えます。
出典
出典・参考資料(8件)を開く出典・参考資料を閉じる
- 選挙結果・関税政策への影響:JETROビジネス短信「米国中間選挙、民主党が上下両院で多数派奪還、関税政策への影響は限定的か」(2026年11月4日)
- 新議会の招集日・市場の反応・対米投資への圧力:野村総合研究所 木内登英「米中間選挙」コラム(2026年11月4日)
- データセンター規制・EV支援の焦点:日本経済新聞「米中間選挙で民主大勝 米識者『企業は政治リスクの洗い出しを』」(2026年11月7日)
- 301条関税の対日12.5%特例・122条の失効:JETROビジネス短信「米USTR、強制労働産品の輸入禁止措置を巡り、日本含む60カ国・地域に301条関税賦課を最終決定」(2026年7月24日)
- 過剰生産能力の301条調査:JETROビジネス短信「米USTR、過剰生産能力巡り301条調査開始、日本など16カ国・地域対象」(2026年3月12日)
- 日米合意の大統領令・自動車関税15%・5,500億ドルの仕組み:野村総合研究所 木内登英コラム(2025年9月5日)
- EV税額控除の終了日:CRS Insight IN12625「IRA Tax Credit Repeal in the FY2025 Reconciliation Law: Part 2」
- 拒否権と再可決・関税を課す権限:米国憲法 第1条第7節、第1条第8節(Constitution Annotated)
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
技術営業・FAE・自動車・輸送機器の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
技術営業・FAEを選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›