フジクラが11月10日に発表した2026年4〜9月期(2027年3月期の中間期、日本基準)の営業利益は2,350億円で、前年同期の2.6倍になりました。売上高は8,674億円と55.2%増え、各段階の利益が上期として過去最高を更新しています。
伸びの中心はデータセンタ向けの光ファイバケーブルや光部品を扱う情報通信事業で、営業利益の9割超を1事業で稼ぎました。一方で通期予想は売上高を1兆7,680億円に上げたものの、下期の為替前提を見直したことなどで営業利益は4,290億円へ30億円下げています。
本記事では、フジクラ中間決算の数字と伸びた理由、事業別・地域別の中身、通期の営業利益予想を下げた理由と下期の見通しについて解説します。
- 2026年4〜9月期は売上高8,674億円(55.2%増)、営業利益2,350億円(160.6%増)、純利益1,803億円(168.5%増)で、8月時点の会社予想も上回りました。
- 情報通信事業の営業利益は2,177億円と前年の約3倍で、営業利益率は37.4%に上がりました。
- 営業利益の増加1,448億円のうち、短納期対応で受注した光コンポーネント製品の大型案件が632億円を占めます。
- 通期予想は売上高を130億円上げ、営業利益を30億円下げました。下期の想定為替を1ドル156円とし、米国向け比率の上昇と関税還付の不計上を織り込んだためです。
- 年間配当の予想は1株38円から80円に引き上げました。
フジクラ中間決算の主な数字(2026年4〜9月・日本基準)
上期は売上高・営業利益・経常利益・純利益のすべてが前年同期を大きく上回り、営業利益率は16.1%から27.1%へ11.0ポイント上がりました。売上の伸びより利益の伸びがはるかに大きく、値上げや品種構成の良化も利益を押し上げた半期です。
| 項目 | 2025年4〜9月 | 2026年4〜9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 5,590億円 | 8,674億円 | +55.2% |
| 営業利益 | 902億円 | 2,350億円 | +160.6% |
| 営業利益率 | 16.1% | 27.1% | +11.0ポイント |
| 経常利益 | 917億円 | 2,431億円 | +165.1% |
| 親会社株主に帰属する中間純利益 | 671億円 | 1,803億円 | +168.5% |
売上高は1.55倍、営業利益は2.61倍、純利益は2.69倍になりました。
※単位は億円(決算説明資料の四捨五入値)。売上と利益は桁が違うため、項目ごとに縮尺を変えています。中間純利益は親会社株主に帰属する額。出典:2026年度上期決算説明資料
会社が8月7日に出していた中間期の予想は、売上高8,210億円、営業利益1,980億円でした。実績はこれを営業利益で370億円上回り、会社は「短納期大型案件の出荷が増加し予想を大きく上回る進捗」と説明しています。
四半期ごとに見ると、営業利益は前期まで1四半期400億〜500億円台で推移していました。今期は4〜6月期に1,048億円へ跳ね上がり、7〜9月期は1,302億円とさらに伸びています。
2026年度に入って四半期の営業利益が1,000億円を超え、7〜9月期は1,302億円でした。
単位:億円
4-6月7-9月10-12月2026年
1-3月2026年
4-6月7-9月
※左4本が2025年度(2026年3月期)、右2本が2026年度上期。四半期の売上高は2,679→2,911→2,959→3,274→4,020→4,654億円。出典:2026年度上期決算説明資料(Appendix)
稼いだ利益は現金の増加にもつながっており、上期の営業キャッシュフローは1,023億円と上期として過去最高でした。総資産は3月末から2,021億円増えて1兆1,716億円になり、増加の大半は売上債権と棚卸資産、現預金です。
営業利益が1,448億円増えた要因
会社の要因分析では、増益1,448億円のうち為替や銅価などの市場環境要因は298億円で、残る1,150億円が実力要因です。最大の項目は、短納期対応で受注した光コンポーネント製品の大型案件による632億円でした。
円安などの市場環境で298億円、販売の増加や値上げなどの実力要因で1,150億円増えました。
単位:億円
上期為替銅価・
関税限界
利益固定費値上げ
等短納期
案件当期
上期
※為替・銅価・関税還付が「市場環境要因」(銅価+7億円とIEEPA関税還付+88億円を合算して表示)、限界利益から短納期案件までが「実力要因」。出典:2026年度上期決算説明資料
「売上増加に伴う限界利益の増加」の551億円と「短納期大型案件の受注」の632億円は、どちらも販売が増えた効果です。会社の資料はこの2つを別々の項目として示しており、合計が実力要因1,150億円になります。
市場環境要因のうち為替は203億円のプラスで、上期の平均レートは1ドル146.03円から159.49円へ円安に動きました。IEEPA関税還付の88億円は、米国の国際緊急経済権限法に基づいて課された関税が戻ってきた分です。
売上高の増加3,084億円を同じように分けると、為替が636億円、銅価が183億円、実力値が2,265億円でした。銅の価格は1トン146万1,000円から227万8,000円に上がっており、銅価は売上を押し上げても利益への効果は7億円にとどまっています。
事業別|情報通信が営業利益の9割超を稼いだ
情報通信事業の営業利益は2,177億円で、全社の営業利益の9割超を占めました。5つの事業のうち増益は情報通信・エネルギー・不動産の3つで、エレクトロニクスと自動車は減益です。
光ファイバとケーブルの情報通信が、ほかの4事業を大きく引き離しています。
※営業利益は2026年4〜9月。各事業の製品は決算短信・説明資料に出てくるもの。このほか「その他」が▲23億円。出典:決算短信(セグメント情報)・決算説明資料
事業の顔ぶれと稼ぎ方の全体像は、企業研究の記事で扱っています。
情報通信は738億円から2,177億円に伸び、ほかの事業は100億円前後かそれ以下です。
単位:億円
※全項目を同じ物差しで描いています。売上高は情報通信3,035→5,815、エレクトロニクス862→809、自動車862→1,063、エネルギー732→911、不動産56→56(億円)。出典:2026年度上期決算説明資料
情報通信|需要に加えて値上げと短納期案件が効いた
会社は情報通信の増収増益の理由に、データセンタ向け投資の拡大による旺盛な需要を挙げました。そこに短納期対応で受注した光コンポーネント製品と、値上げや品種構成の良化による利益の拡大が重なっています。
利益率の変化は四半期で見るとはっきりしており、情報通信の営業利益率は前期の20〜25%台から、今期は37%台に上がりました。全社の営業利益率も同じ形で動き、7〜9月期は28.0%です。
2026年4〜6月期から、情報通信の利益率は37%台、全社は26〜28%に上がりました。
※営業利益率は四半期の営業利益÷売上高で当サイトが計算(単位%)。出典:2026年度上期決算説明資料(Appendix)
供給面では、当初懸念していた水素などの供給制約に対し、使用量の削減や在庫の活用、圧縮水素の調達を増やして影響を抑えました。既存設備の生産性改善に加え、光ファイバと光ケーブルの外部調達を、調達先と調達方法を広げて増やしています。
地域別|全社のアジア向け売上が3倍に
全社の地域別売上を見ると、北米向けが3,949億円で最大ですが、構成比は50.3%から45.5%に下がりました。代わって日本を除くアジア向けが723億円から2,255億円へ3倍になり、構成比は26.0%に上がっています。
北米の比率が下がり、日本を除くアジアの比率が12.9%から26.0%に上がりました。
前年上期
当期上期
※全社の「顧客との契約から生じる収益」の地域別内訳から当サイトが構成比を計算。当期の金額は北米3,949億円、アジア2,255億円、日本1,453億円、欧州754億円、その他262億円。出典:決算短信(収益認識に関する注記)
アジア向けの増加はほぼ情報通信によるもので、情報通信のアジア向け売上は267億円から1,787億円に増えました。会社は上期について、米国以外かつ短納期対応による収益性の高い製品の比率が増えたと説明しており、利益率の上昇とつながっています。
ほかの4事業|銅価高のエネルギーは増益、自動車は減益
エネルギーは銅価高と高採算案件の獲得、売価の改善で、営業利益が75億円から106億円に増えました。電線の価格が銅の相場とどう連動するかは、銅価格の高騰と電線価格の関係で詳しく扱っています。
エレクトロニクスはスマートフォン向け製品で品種構成が悪化して減益でしたが、HDD 向け製品はデータセンタ需要で堅調でした。HDD の需要が戻った背景は東芝のHDD増産の記事でも触れています。
自動車は欧州での増産で売上高が23.3%増えた一方、営業利益は23億円から18億円に減りました。2026年度から一部の製品群をエレクトロニクスから自動車へ移しており、上期の移管分の売上は85億円です。
通期予想は売上を上げ、営業利益を30億円下げた
11月10日の修正で、2026年度(2027年3月期)の通期予想は売上高が1兆7,680億円、営業利益が4,290億円、純利益が3,260億円になりました。8月の予想と比べて売上高は130億円上げ、営業利益は30億円下げ、純利益は据え置いています。
今期の予想は5月の期初から3回目の修正で、6月と8月の2回で営業利益の予想は2,110億円から4,320億円へ2倍に引き上げられていました。
6月の修正理由は、当初計画になかったハイパースケーラー(大規模なクラウド事業者)からの光コンポーネント製品のプロジェクト受注と売価アップです。
6月と8月に大きく引き上げたあと、11月は4,320億円から4,290億円へ小幅に下げました。
単位:億円
期初6月18日8月7日11月10日
※通期の売上高予想は1兆2,430億→1兆4,620億→1兆7,550億→1兆7,680億円。前期(2025年度)の営業利益実績は1,887億円。出典:2026年3月期決算短信、業績予想の修正に関するお知らせ(6月18日・11月10日)、2027年3月期第1四半期決算短信
修正後の予想に対する上期の進捗率は、売上高が49.1%、営業利益が54.8%、純利益が55.3%です(当サイト計算)。利益はすでに半分を超えていますが、会社は下期の営業利益を上期より少ない1,940億円と見込んでいます。
下期は売上9,005億円・営業利益1,940億円の見込み
通期予想から上期実績を引くと、下期の見込みは売上高9,005億円、営業利益1,940億円になります。売上は上期の8,674億円を上回る一方、営業利益は上期より410億円少なくなる計算です。
売上は下期のほうが多い一方、営業利益は全社・情報通信とも下期のほうが少ない見込みです。
※単位は億円。灰色が上期実績、青が下期見込み(2026年11月10日時点の会社予想)。項目ごとに縮尺を変えています。出典:2026年度上期決算説明資料・2026年度第2四半期トピックス
会社は下期の利益を押し下げる要因として、次の4つを挙げています。いずれも上期の好調さをそのまま下期に延ばせない理由で、為替の見直しだけで約72億円の減益を見込みます。
売上は伸びても、地域構成・調達コスト・関税還付・為替の4点が利益率を下げます。
※出典:2026年度第2四半期トピックス「2026年度下期見通しについて」・2026年度上期決算説明資料
短納期大型案件については、説明資料に「下期も同案件は継続」と書かれています。関税還付を下期に織り込まない理由は、制度上の不確実性が高いためと説明しています。
配当は年80円の予想に
中間配当は1株40円に決まり、期末配当の予想も19円から40円に上げたため、年間の予想は38円から80円になりました。会社は2026〜2028年度の中期経営計画で、配当性向40%を目安にする方針を示しています。
決算資料に出た増産投資と事業の入れ替え
トピックスでは、データセンタ需要は中長期で拡大するとの見方が示されました。理由として挙げたのは、ソブリンAI(国や地域が自前で持つAI基盤)の進展や、データセンタ間接続の拡大、CPOの実用化です。
CPO(光電融合)は電気と光の変換をチップと同じパッケージに載せる技術で、光電融合(CPO)の仕組みと部品メーカーの動きにまとめました。同じ資料は、データセンタ需要に対する米中間選挙の結果の影響を「今後注視」としました。
ケーブルから接続部品、光部品、敷設の工事まで、一続きで納める形をとっています。
※SWR・WTCは同社の超多心光ファイバケーブル、HSDCはハイパースケールデータセンタ。CEOコミットメントでは光ファイバ融着接続機も含めた「End to End」と表現。出典:2026年度第2四半期トピックス
増産の取り組みとして、超多心光ファイバケーブルは既存設備の生産性を上げながら、日米で新工場の建設を進めています。自動車向け製品のモロッコ拠点では、2026年8月からWTCの生産を始めました。
光ファイバの供給不足と各社の増産計画は、光ファイバ増産が相次ぐ理由で比べています。コネクタは増産と、MTから高密度のMMCへの切り替えに向けた投資を進め、HDD 用アクチュエータでも能力を増やしています。
データセンタ以外では、核融合(フュージョンエネルギー)向けの高温超電導線材が動きました。2026年9月に米コモンウェルス・フュージョン・システムズと1万km超を供給する長期契約を結び、超電導事業の生産能力を2022年度比で6〜8倍に増やす予定です。
事業の入れ替えも進めており、光ファイバ用母材の中国合弁の持分60%、藤倉商事の全株式、西日本電線の株式60.8%を、それぞれ売却する方針を決めています。CEO は米国外への拡販と通信ネットワーク向けにも力を入れ、事業の集中リスクを下げるとしています。
製造業で働く人・取引先にとっての意味
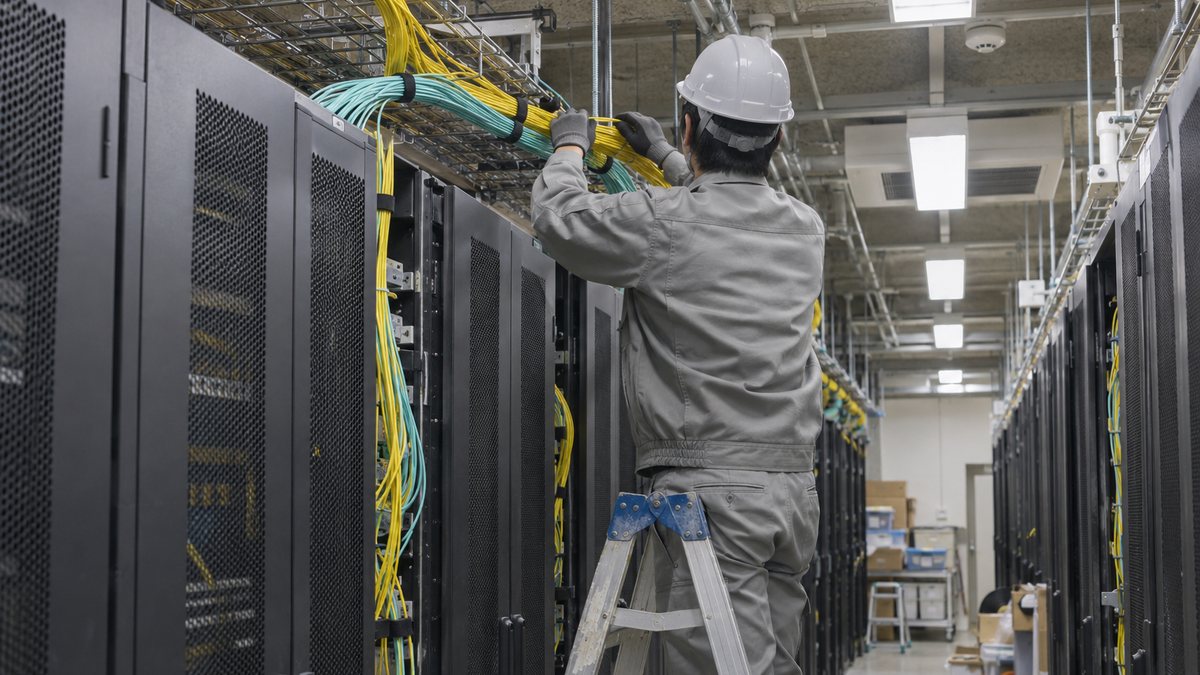
決算資料に出てくる事実のうち、取引先の仕事量に直結しやすいのは、光ファイバ・ケーブルの外部調達の拡大と、日米の新工場、コネクタの増産投資です。ここから先は資料からの読み取りで、会社が個別の発注計画を公表しているわけではありません。
資料に書かれた事実と、そこから確かめたいことを立場ごとに分けました。
※「事実」は決算短信・決算説明資料・トピックスの記載。「確かめたいこと」は当サイトの整理で、会社の計画ではありません。銅ベースの前年比は1,461→2,278千円/トンから当サイトが計算。
銅を使う電線や伸銅品の取引では、銅ベースが前年より大きく上がったことで、売上と見積の金額が膨らみやすい状況です。米国向けの比率が高まる下期は、米国関税とサプライチェーンの動きも、取引条件を考えるときの材料になります。
フジクラ決算のよくある質問
配当が前期の225円から80円に減ったのですか?
減配ではありません。フジクラは2026年4月1日に1株を6株に分けており、前期の225円は分割前の金額です。今期の年80円を分割前の株数で換算すると480円で、会社は前期の実績を分割後の基準で37.5円と示しています。
経常利益が営業利益より多いのはなぜですか?
営業外の収益のうち、持分法による投資利益が105億円あったためです。為替差損や支払利息などの営業外の費用を差し引いても、経常利益は2,431億円と営業利益を80億円ほど上回りました。
稼いだ利益は現金として残っていますか?
上期の営業キャッシュフローは1,023億円、フリーキャッシュフローは812億円でした。売上債権と棚卸資産の増加で運転資本が膨らんだものの、9月末の現預金から有利子負債を引いたネットキャッシュは1,373億円と3月末から411億円増えています。
子会社の売却はいつ決算に表れますか?
光ファイバ用母材の中国合弁は9月下旬の譲渡予定が延び、第3四半期中に実行する予定です。藤倉商事は2027年3月1日、西日本電線は2027年5月6日の譲渡を予定しており、実行された期の決算に表れます。
まとめ
- 2026年4〜9月期(日本基準)は営業利益2,350億円と前年の2.6倍で、各段階利益が上期として過去最高
- 情報通信の営業利益は2,177億円、利益率37.4%で、全社の営業利益の9割超を稼いだ
- 増益1,448億円の内訳は、実力要因1,150億円(うち短納期大型案件632億円)、為替などの市場環境要因298億円
- 全社の地域別売上はアジア(日本除く)が3倍になり、北米の比率は45.5%に下がった
- 通期予想は売上高1兆7,680億円に上げ、営業利益は4,290億円に下げた。下期は米国向け比率の上昇、外部調達、為替156円を織り込む
光通信と電線を手がける同業の事業構成は住友電気工業の強みと事業で、データセンタ向けの部品を作る業界の全体像は電子部品・半導体業界の解説で扱っています。
出典
出典・参考資料(8件)を開く出典・参考資料を閉じる
- 決算短信:フジクラ「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」2026年11月10日
- 決算説明資料:フジクラ「2026年度 上期決算」説明資料 2026年11月10日
- トピックス:フジクラ「2026年度第2四半期 トピックス」2026年11月10日
- 業績予想・配当予想の修正:フジクラ「2027年3月期通期連結業績予想の修正及び剰余金の配当(中間配当)並びに期末配当予想の修正に関するお知らせ」2026年11月10日
- 6月の予想修正:フジクラ「2027年3月期第2四半期(中間期)及び通期連結業績予想の修正に関するお知らせ」2026年6月18日
- 第1四半期決算短信:フジクラ「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」2026年8月7日
- 期初予想:フジクラ「2026年3月期 決算短信〔日本基準〕(連結)」2026年5月14日
- IR資料一覧:フジクラ「決算公表資料」
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
技術営業・FAE・鉄鋼・非鉄金属の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
技術営業・FAEを選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
![C[WZT[̃`bvªÀԃVREGn[̐ڎÊ](https://monoscope-media.com/wp-content/uploads/2026/11/sony-earnings-2026-interim-eyecatch-300x169.jpg)
![g§ìƑäɕÀÔACT[{[^Ƃ˂¶ð÷߂é茳](https://monoscope-media.com/wp-content/uploads/2026/10/yaskawa-forecast-revision-2026-october-s2-300x169.webp)