食品の値上げは、なぜ続いているのか。2026年10月の値上げを品目数と理由で分けてみると、原料以外のコストが重なっている様子が見えてきます。
帝国データバンクの調査では、2026年10月の飲食料品の値上げは3,153品目、平均値上げ率は10%でした。最も多いのは酒類・飲料です。
理由を見ると、原材料高に加えて、中東情勢を起点にした包装に使う資材やエネルギーの値上がりと、人件費・物流費という国内のコストが重なっています。
原材料だけでは説明できない値上げになっている点が、数年前との大きな違いです。
この記事では、10月の値上げの規模と分野別の内訳、要因データの読み方、包材・物流費・人件費が食品メーカーに届く経路を見ていきます。続いて、値上げしても利益が残りにくいコスト構造と今後の見方を、一次データをもとに整理します。
10月の食品値上げは3,153品目|規模と分野別の内訳
帝国データバンクは9月30日に「食品主要195社」価格改定動向調査を公表しました。それによると、10月の値上げは3,153品目、値上げ1回あたりの平均値上げ率は10%でした。
単月で2カ月連続して3千品目を超えたのは、2023年6〜7月以来、3年3カ月ぶりです。2026年の中では、9月の4,965品目に次ぐ水準になりました。
数字を見るときは、集計の前提を押さえておく必要があります。対象は全国展開する主要な食品メーカー195社で、家庭用の商品が中心です。
同じ品目を年内に2回値上げすれば2品目と数え、価格を据え置いて内容量を減らす「実質値上げ」も含みます。業務用の取引や中小メーカーの動きは、この数字には直接は表れません。
分野別に見ると、10月は酒類・飲料が1,399品目で最も多く、調味料820品目、加工食品668品目が続きます。この3分野で全体の9割超を占めました。
酒類・飲料、調味料、加工食品の3分野で全体の9割超を占めます。
※単位は品目。主要食品メーカー195社の家庭用中心の集計で、再値上げは別品目として数え、内容量減の実質値上げを含む。出典:帝国データバンク「食品主要195社」価格改定動向調査(2026年9月30日発表)
酒類・飲料|酒税の一本化が重なった
酒類・飲料が全分野で最多になったのは、2025年10月以来1年ぶりです。対象は発泡酒や第三のビール類、焼酎などのアルコール類から清涼飲料水まで、幅広く及びました。
背景の一つが酒税の改正です。
ビール・発泡酒・新ジャンルの税率は2020年10月から3段階で見直されてきました。2026年10月1日には、1キロリットルあたり155,000円(350ml換算54.25円)へ一本化されました。
350ml換算でビールは9.10円下がり、麦芽比率25%未満の発泡酒と新ジャンルは7.26円上がります。
ただし、税額の変化とメーカーの原価上昇は別の話です。各社の値上げには、容器や物流などのコスト増も含まれます。10月に品目数が膨らんだのは、税率の変更とコスト増が同じ月に重なった結果と読むのが自然です。
調味料|マヨネーズ・醤油・たれ類
調味料の820品目は、マヨネーズや醤油、たれ類が中心です。調味料は2026年の年間でも6,250品目と2番目に多い分野で、4月(1,514品目)と9月(1,959品目)に値上げが集中しました。
マヨネーズでは、味の素が12月1日納品分から約6〜10%の値上げを発表しています。理由には、主原料の油脂をはじめとした原料価格に加え、包材費と物流費の上昇を挙げました。
中身の原料と、容器・輸送のコストが同時に上がっていることが分かる書き方です。
加工食品|年間では最も多い分野
加工食品の10月分は668品目で、缶詰、冷凍・チルド食品、乳幼児向け食品などで多く見られました。年間で見ると、冷凍食品やパック米飯などの加工食品は6,961品目と全分野で最も多く、前年の4,791品目を4割超上回っています。
加工食品は使う原料の種類が多く、容器や包装、冷凍・冷蔵での保管と輸送も必要です。原材料以外のコストが積み重なりやすい分野といえます。
値上げ要因をデータで見る|「理由に挙げた割合」の読み方
帝国データバンクの調査では、値上げの理由を要因別に集計しています。注意したいのは、数字が「その要因を理由に挙げた品目の割合」だという点です。1つの品目に複数の理由が付くため、合計は100%を超えます。
たとえば物流費の66.0%は、「物流費が66%上がった」という意味でも、「原価の66%が物流費」という意味でもありません。値上げした品目のうち、約3分の2が物流費を理由に挙げたと読みます。
原材料高は依然9割ですが、人件費は2年で約2倍、2026年は中東情勢が新たに加わりました。
9月末
※品目数ベース。1品目に複数の要因が付くため合計は100%を超える。費目ごとの上昇率や原価に占める比率ではない。2024年・2025年は年間累計、2026年は9月末時点。出典:帝国データバンク「食品主要195社」価格改定動向調査(2026年10月)
原材料高は9割でも低下傾向
原材料高は91.3%と、依然として最も多い要因です。ただ2026年は、全量を占めた4月以降は低下傾向で推移しています。米価格の下落など、一部では物価上昇の鈍化もみられます。
人件費は2年で約2倍に
目立つのは人件費です。2024年は26.5%でしたが、2025年に50.3%、2026年は51.1%と、値上げした品目の半分以上が人件費を理由に挙げるようになりました。
物流費(66.0%)、包装・資材(63.7%)、エネルギー(63.8%)も6割台で推移しています。
原材料以外の要因がそろって高い水準にあることは、コスト高の中身が「輸入原料の値上がり」から、「つくって、包んで、運ぶ」工程全体に広がっていることを示しています。
中東情勢と円安
2026年に新たに加わったのが「中東情勢」で、27.8%を占めました。原油やナフサの価格上昇を通じて、包材やエネルギーのコストを押し上げています。
円安は8.1%で、2024年の28.1%からは比率が下がりました。とはいえ年内では上昇傾向にあり、帝国データバンクは、1ドル150円を超える円安水準が続くことによる輸入コストの高止まりを、先行きの押し上げ要因に挙げています。
中東発のナフサ高はどう食品の包材に届くか
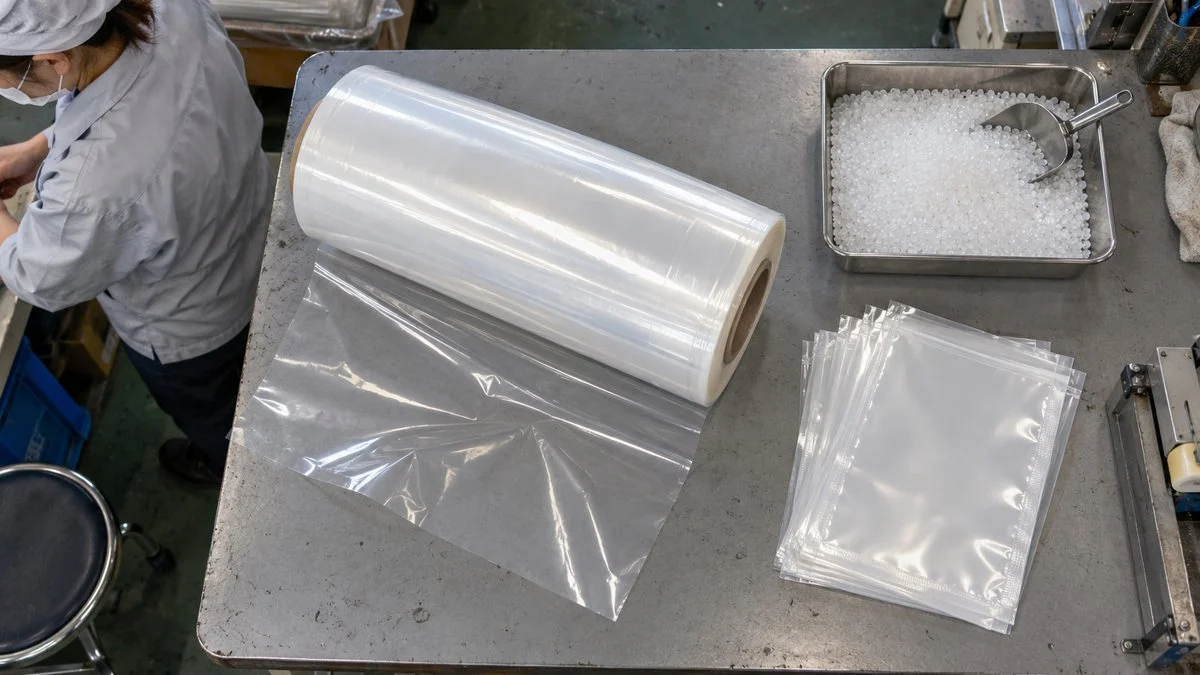
食品の袋やフィルム、トレー、容器には、ポリエチレン(PE)やポリプロピレン(PP)などの樹脂が使われています。これらの樹脂の原料が、原油を精製してつくるナフサです。
2026年は中東情勢の悪化で原油価格が上がり、国産ナフサ価格は4〜6月期に1キロリットル10万円を超えました。1〜3月期の約2倍で、4年ぶりに最高値を更新しています。
原油高が樹脂や物流、電力に与える影響は、原油高による製造業のコスト増でも整理しています。
上流の値上げは、加工の段階を経て時間差で食品メーカーに届きます。
※値上げ幅・時期は各社の発表による。紙容器は樹脂ではないが、中東情勢に伴う原材料の大幅な上昇を理由にしている。
樹脂メーカーは3月中旬から下旬にかけて、4月1日納入分からの値上げを相次いで発表しました。
東ソーはポリエチレン全製品を1kgあたり90円以上、日本ポリプロはポリプロピレン全製品を80円以上引き上げるとしています。いずれも理由に、中東情勢による原油高と国産ナフサ価格の上昇を挙げました。
樹脂はそのまま食品メーカーに届くわけではありません。フィルムの製膜、印刷、貼り合わせ、製袋と加工の段階を経るため、上流の値上げは時間差で包材価格に表れます。紙製の液体容器でも、日本製紙が7月1日納入分から10%以上の値上げを打ち出しました。
影響の大きさは製品によって違います。袋・トレー・ボトルなど樹脂の包材を多く使う製品ほど、樹脂価格の変化を受けやすくなります。
国内ではエチレン設備の集約も進んでおり、樹脂の調達環境は変わりつつあります。詳しくは西日本のエチレン集約と樹脂ユーザーへの影響で解説しています。
物流費と人件費|国内コストの上昇が常態化した理由
帝国データバンクは、物流費や人件費など国内コストの上昇が常態化していると指摘しています。中東情勢のような外からのショックと違い、制度の見直しや人手不足に根ざしたコストのため、原油価格が落ち着いても元に戻りにくいのが特徴です。
いずれも一時的な要因ではなく、制度や労働市場の変化に根ざしています。
※出典:国土交通省、日本ロジスティクスシステム協会、国土交通省 改正物流効率化法ポータル、厚生労働省
物流費|運賃の基準そのものが上がった
トラック運送では、国土交通省が2024年3月に新しい「標準的な運賃」を告示し、運賃水準を平均約8%引き上げました。積み込み・取り卸しなどの荷役や、長い荷待ちに対しても対価を受け取る考え方が示されています。
日本ロジスティクスシステム協会(JILS)の2025年度物流コスト調査では、物流事業者から値上げ要請を受けた企業は92.8%で、4年連続で上昇しました。荷主の側から見ると、運賃の値上げ要請はほぼすべての企業に届いている状況です。
2026年4月からは改正物流効率化法が全面施行されました。取扱貨物が年9万トン以上の特定荷主には、物流統括管理者(CLO)の選任、中長期計画の作成、定期報告が義務付けられています。
荷待ち・荷役時間の短縮も努力義務です。食品は出荷の頻度が高く、冷凍・冷蔵の温度管理も必要なため、物流の効率化は値上げ対策と表裏の関係にあります。
人件費|最低賃金は過去2番目の引き上げ幅
2026年度の地域別最低賃金は、全国加重平均で1,177円となり、前年度から56円上がりました。引き上げ額は目安制度が始まって以降で2番目の大きさで、10月1日から12月2日にかけて順次発効します。
地域ごとの金額や製造業への影響は、最低賃金2026年度の製造業への影響で詳しく整理しています。
食料品製造業は、製造業の中で従業者数が最も多い業種です。2025年の経済構造実態調査では111万7,773人で、製造業全体の14.7%を占めました。
盛り付けや仕分け、箱詰めなど人手に頼る工程が多く、賃上げが原価に響きやすい業種です。各社が省人化を狙って新工場や自動化に投資する動きは、食品業界の設備投資2026で紹介しています。
値上げしても利益が残りにくい食品メーカーのコスト構造
ここまで見てきたコスト増に対して、食品メーカーの値上げは追いついているのでしょうか。企業間で取引されるモノの価格を示す日本銀行の企業物価指数で、食品メーカーが「買う側」と「売る側」の上がり方を比べてみます。
包材やエネルギーに比べ、飲食料品の価格の上がり方は小さくとどまっています。
※2026年8月速報の前年同月比。類別ごとに品目構成が異なるため、差をそのまま利益の増減とはみなせない。出典:日本銀行「企業物価指数(2026年8月速報)」
2026年8月の国内企業物価指数は、前年比7.6%の上昇でした。食品メーカーが買う側では、プラスチック製品が11.2%、パルプ・紙製品が6.4%、電力・都市ガス・水道が8.0%上がっています。
一方、売る側の飲食料品は4.3%の上昇にとどまりました。
品目の構成が違うため単純な引き算はできませんが、売値の上がり方が、包材やエネルギーの上がり方に追いついていないことがうかがえます。
帝国データバンクも、値上げによってもコスト増を十分に吸収できないケースがあり、食品メーカーの収益環境は厳しい状況が続いていると指摘しています。
出荷額の約3分の2は外から買うもの
経済産業省と総務省の経済構造実態調査によると、2024年の食料品製造業の製造品出荷額等は35兆107億円、付加価値額は11兆3,758億円でした。付加価値額は出荷額の約3割(32.5%)にあたります。
残りの約3分の2には、原材料、容器・包装材料、燃料、電力の使用額や外注費、減価償却費などが含まれます。売上の大部分が外部から買うものの代金で、仕入れ値の変化がそのまま原価を動かす構造です。
なお、これは事業所を合計した業界全体の統計です。個々の企業の原価構成は、製品や工場によって大きく異なります。
売上の約3分の2は外から買うもので、手元に残る営業利益は製造業平均より薄くなっています。
製造品出荷額等 35兆107億円(2024年)の内訳
売上高営業利益率(2024年度)
※内訳は付加価値額を出荷額で割った計算値。付加価値額には人件費や利益が含まれ、従業者29人以下の事業所は粗付加価値額(減価償却費を差し引かない)。出荷額の内訳の食料品製造業には飲料・たばこ・飼料製造業を含まない。出典:経済産業省・総務省「2025年経済構造実態調査(製造業事業所調査)」、財務省「年次別法人企業統計調査(令和6年度)」
営業利益率は製造業平均より低い
財務省の法人企業統計で2024年度の売上高営業利益率を見ると、食料品は3.6%でした。製造業全体の5.4%、化学の8.5%を下回ります。2020年度の2.3%からは改善してきたものの、100円の売上で残る営業利益は4円に満たない水準です。
利益率が薄いと、原価が数%上がるだけで利益が大きく削られます。食品メーカーが小刻みにでも値上げを重ねる背景には、この利益の薄さがあります。
原料から小売までの商流と、どこで利益が生まれるかは、食品・医薬・日用品業界の構造と利益構造でも解説しています。
コスト上昇が店頭価格に届くまでには時間差がある
上流の価格が上がってから、食品メーカーの出荷価格、さらに店頭価格に反映されるまでには、いくつもの段階があります。
仕入れ先からの改定通知を受け、在庫や契約の切り替えを経て新しい仕入れ価格を原価に反映し、改定幅と時期を決めて取引先に案内する流れです。
各段階で確認や交渉が入るため、上流の値上げは遅れて店頭に表れます。
※一般的な流れを示したもの。かかる期間や交渉の方法は、企業・製品・取引先によって異なる。
帝国データバンクによると、2026年は7月以降に判明した値上げ品目が年間全体の約7割を占めました。春に始まった樹脂や包材の値上げが、こうした段階を経て、秋の値上げとして表れたとみられます。
製品によって効くコストが違う
同じ食品メーカーでも、何をつくるかで効いてくるコストは変わります。輸入原料の比率が高い製品は為替の影響を受けやすく、樹脂の袋やトレーを多く使う製品は樹脂価格、冷凍・冷蔵で運ぶ製品は物流費やエネルギーの影響が大きくなります。
業界全体の要因データは、傾向をつかむ材料としては役立ちます。ただ、自社や取引先に当てはめるには、原価を費目ごとに分解し、それぞれがどの価格指標に連動しているかを確かめることが出発点になります。
値上げラッシュはピーク越え?品目数の見通しとコストの見方
2026年の値上げ品目数は、9月30日時点の判明分で20,187品目となり、2年連続で2万品目を超えました。9〜10月の2カ月だけで8千品目を超え、年内全体の約4割を占めています。
9〜10月に集中した後、11月以降の判明分は大きく減っています。
※単位は品目。2026年9月30日時点で判明している分で、11月以降は今後増える可能性がある。年間合計は20,187品目。出典:帝国データバンク「食品主要195社」価格改定動向調査
品目数は10月がピーク、それでも値上げは断続的に続く
11月の判明分は1,469品目で、前年同月の約10倍ですが、9〜10月と比べると大幅に減ります。12月は132品目です。帝国データバンクは、2026年の値上げラッシュは10月をピークにいったん収束するとみています。
一方で、コストの環境が落ち着いたわけではありません。中東情勢の緊張緩和は見通せず、円安による輸入コストの高止まりや、豪雨・干ばつによる農水産・畜産品の供給不安も残ります。
同社は2027年にかけても断続的な値上げが続くと予想しています。「品目数のピーク越え」と「コスト高の収束」は別の話として見ておく必要があります。
年間の推移を振り返ると、2022年は25,768品目、2023年は32,396品目でした。2024年は12,520品目まで減ったものの、2025年は20,609品目、2026年は20,187品目と再び2万品目台に戻っています。
職種別に見ておきたい数字
同じデータでも、立場によって使い道は変わります。食品メーカーやその取引先で、それぞれ次の数字を追っておくと判断の材料になります。
- 購買・調達:国産ナフサの四半期価格、企業物価指数のプラスチック製品・紙製品、為替。仕入れ先から届く改定通知の根拠を確かめる材料になる
- 営業:帝国データバンクの月次調査と要因の割合。顧客に値上げを説明するとき、業界全体の動きとして示せる
- 経営企画:自社の営業利益率と業界平均(食料品3.6%)の差、物流費・人件費の見通し。改定の幅と時期を決める判断材料になる
食品メーカーに包材や部品を納める側にとっても、コスト増をどう価格に反映するかは共通の課題です。取引先との価格交渉の進め方は、次の記事で手順に分けて解説しています。
まとめ
- 2026年10月の飲食料品値上げは3,153品目、平均値上げ率は10%。最多は酒類・飲料で、酒税の一本化も重なった
- 値上げ理由は原材料高が91.3%で最多だが、物流費・包材・エネルギーは6割台、人件費は2年で約2倍の51.1%
- 中東情勢によるナフサ高が樹脂・フィルム・容器を経て、時間差で食品メーカーの包材費に届いた
- 食料品製造業の営業利益率は3.6%と製造業平均より低く、値上げしてもコスト増を吸収しきれないケースがある
- 品目数は10月がピークの見方だが、コスト高は続き、2027年も断続的な値上げが予想されている
食品メーカーのコストを読み解く視点は、仕入れ先との交渉を担う購買・調達の仕事と深く関わります。業界そのものについては、食品・医薬・日用品業界の企業の種類と仕事の流れもあわせてご覧ください。
市場の規模や需要の見通しは、食品・医薬・日用品業界の市場規模と動向でデータとともに整理しています。
出典
出典・参考資料(12件)を開く出典・参考資料を閉じる
- 値上げ品目数・分野別・要因・見通し:帝国データバンク「『食品主要195社』価格改定動向調査 ― 2026年10月」(2026年9月30日)
- 酒税率:国税庁「酒税率一覧表(令和8年10月1日〜)」、財務省「酒税に関する資料」
- マヨネーズの価格改定:味の素「家庭用・業務用マヨネーズおよびマヨネーズタイプ製品出荷価格改定のお知らせ」
- 国産ナフサ価格:日本経済新聞「国産ナフサが最高値更新、4〜6月の価格確定 中東危機で2倍に」(2026年7月30日)
- 樹脂・紙容器の価格改定:東ソー「ポリエチレン樹脂の価格改定について」、日本ポリプロ「ポリプロピレン価格改定のお知らせ」、日本製紙「液体用紙容器の価格修正について」
- 企業物価指数:日本銀行「企業物価指数(2026年8月速報)」
- 標準的な運賃:国土交通省「『標準的運賃』等の見直しについて」
- 物流コスト:日本ロジスティクスシステム協会「2025年度物流コスト調査報告書(概要版)の公表」
- 改正物流効率化法:国土交通省「5分でわかる物流効率化法の改正のポイント」
- 最低賃金:厚生労働省「全ての都道府県で地域別最低賃金の改定額が答申されました」
- 食料品製造業の出荷額・付加価値額・従業者数:経済産業省・総務省「2025年経済構造実態調査 製造業事業所調査 結果の概要」
- 売上高営業利益率:財務省「年次別法人企業統計調査(令和6年度)」
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント