「航空宇宙・造船業界」と聞くと、多くの方は三菱重工業や川崎重工業のような大手重工メーカーを思い浮かべるのではないでしょうか。
実際には、素材メーカーや部品加工の中小企業、船のエンジンをつくる舶用機器メーカー、完成後の整備を担う企業まで、多くの企業が層をなして1機・1隻を支えています。どの層にいるかで、仕事の中身も利益の出方も大きく変わります。
この記事では、航空宇宙・造船業界の構造を、全体像、階層ごとの企業の特徴、お金とモノの流れ、利益構造、業界構造の変化、キャリアの選び方という順で整理します。
航空宇宙・造船業界の全体像
航空宇宙・造船業界のサプライチェーンは、素材 → 部品・機器 → 構造・モジュール → 完成品 → 運用・整備という流れでつながっています。
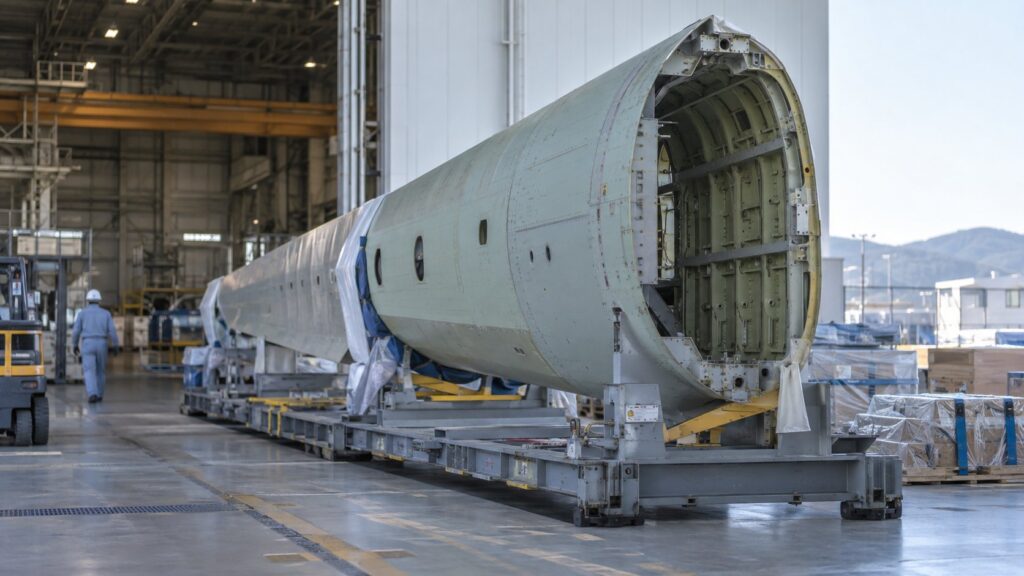
航空機では、海外の完成機メーカーや大手エンジンメーカーが頂点に立ち、日本の重工メーカーは胴体・主翼やエンジンモジュールを分担してつくる立場が中心です。一方、造船や宇宙では、日本の造船所や重工メーカーが完成品をまとめる立場にあります。
素材から整備まで、役割の異なる企業が層をなしてつながっています。
※航空機は海外メーカーが完成機をまとめ、造船・宇宙は国内企業が完成品をまとめる形が中心です。
このように、分野によって日本企業が立つ位置が異なるのが、この業界の構造を理解するうえでの大きなポイントです。
また、完成品を引き渡した後も、航空機の整備や船の修繕、交換部品の供給が数十年にわたって続きます。サプライチェーンが引渡しで終わらず、運用期間まで伸びていることも、この業界ならではの構造です。
階層ごとの企業の特徴
同じ業界でも、階層によって企業の数や規模、働き方は大きく異なります。ここでは主な5つの階層を見ていきます。
素材メーカー
航空機にはチタンやニッケル合金、炭素繊維複合材料、船には厚板の鋼材が使われます。素材メーカーは鉄鋼や化学の大手が中心で、航空宇宙・造船は数ある納入先の一つという位置づけです。
航空機向けの素材は、認証を取得した材料でなければ使えません。一度採用されると長く使われ続けるため、開発段階から完成機メーカーと関係をつくることが重要になります。
造船向けの鋼材は、船の建造コストの中で大きな割合を占めます。鋼材価格の動きは、造船所の採算に直接影響する要素です。
部品加工・装備品メーカー
機体やエンジンの部品を削る、曲げる、熱処理するといった加工を担う企業と、降着装置や内装品などをつくる装備品メーカーです。部品加工は中小企業が多く、特定の工程の認証を持つことで取引を続けています。
少量多品種の生産が中心で、一つひとつの部品に時間をかけて品質を確かめます。技術者が加工から検査まで幅広く関わる働き方になりやすいのが特徴です。
重工メーカー(機体・エンジン・宇宙)
三菱重工業、川崎重工業、IHI、SUBARUなどが、機体やエンジンの分担生産、ロケットの製造、防衛向けの機体などを手がけます。いずれも航空宇宙以外の事業も持つ大企業です。
たとえば三菱重工業では、2026年3月期の売上収益4兆9,742億円のうち、航空・防衛・宇宙セグメントが1兆3,929億円と約3割を占めます(決算短信から算出)。大企業の中の一事業部門として、大規模なプロジェクトを分業で進める働き方が中心です。
同じ2026年3月期で、川崎重工業は売上収益2兆3,112億円のうち航空宇宙システムが6,136億円(約27%)、IHIは1兆6,434億円のうち航空・宇宙・防衛が6,517億円(約40%)でした(各社の決算資料から算出)。会社によって航空宇宙の比重が大きく異なる点は押さえておきたいところです。
造船所
国土交通省の資料によると、造船業は約900事業者、従業員は約7.0万人(2023年度)です。大手の造船所から、地域の小型船や修繕を担う造船所まで規模の幅が大きいのが特徴です。
造船所は船主から直接受注し、設計から建造、引渡しまでをまとめます。自社で完成品をまとめる立場にあるため、船ごとの採算を自社で管理できる一方、鋼材価格や為替の影響も直接受けます。
同じ設計の船を続けて建造するシリーズ船で効率を高めるのが一般的で、得意な船種によって造船所の顔ぶれが分かれます。瀬戸内や九州などの沿岸部に集まり、地域の雇用を支えています。
舶用機器メーカー
船のエンジンや発電機、プロペラ、航海計器などをつくる企業で、国土交通省の資料では約1,000事業者、従業員は約4.6万人(2021年)とされています。
造船所の近くに立地する中堅・中小企業が多く、造船所と一体となって船をつくります。製品を納めた後も、部品の供給や点検で船主との関係が続きます。
同じ航空機・船の仕事でも、担う範囲と働き方が異なります。
※企業ごとに体制は異なります。目安として捉えてください。
お金とモノの流れ(商流)
航空機と船では、発注の起点と契約の仕組みが異なります。航空機の分担生産では完成機メーカーが、造船では船主が起点になります。
発注の起点、生産と納入、引渡し後の3つの段階で整理できます。
※船の商談には商社が仲介に入ることもあります。
航空機の分担生産では、完成機メーカーが決めた仕様に沿って、同じ部位を長期間つくり続けるのが一般的です。完成機の販売数が自社の売上に直結するため、機種の売れ行きが業績を大きく左右します。
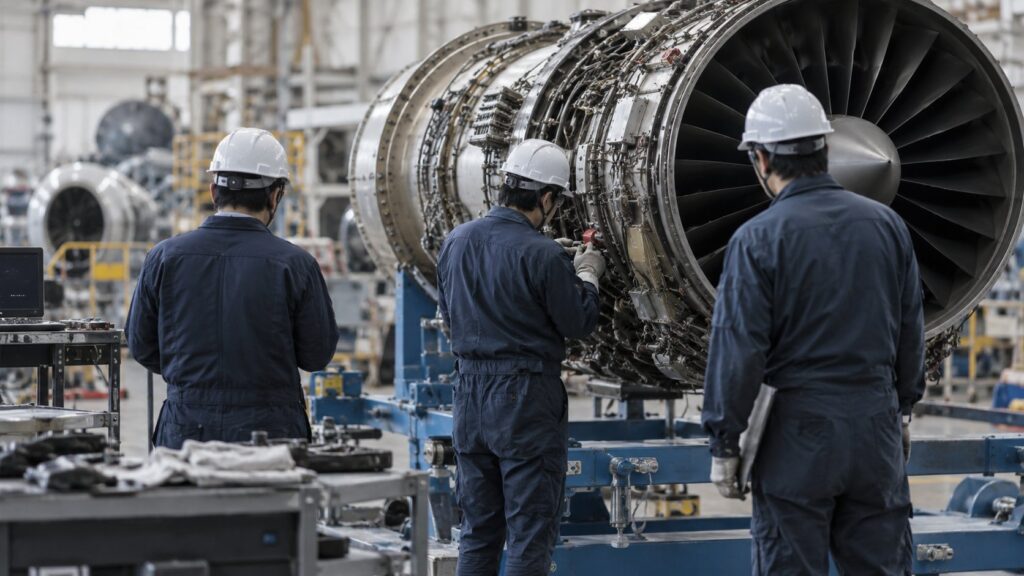
エンジンでは、開発費を分担する代わりに、販売や交換部品の売上に応じて収入を得る形で国際共同開発に参加するのが一般的です。IHIが参画するPW1100G-JMエンジンでは、出荷済みエンジンの追加検査の費用も参加企業の業績に影響しました。
造船では、船主と造船所が直接契約し、船の価格は契約時点で決まるのが基本です。建造は数年後になるため、契約後の鋼材価格や為替の変動が利益を左右することになります。
舶用機器は造船所が調達しますが、船主がメーカーを指定することもあります。国内の造船所と舶用機器メーカーが近い距離で連携していることは、日本の造船業の強みの一つとされています。
防衛向けの航空機や艦艇、宇宙機関向けのロケット・衛星では、国や公的機関が発注者になります。予算と契約制度に沿って発注されるため、民間向けとは受注の時期や採算の考え方が異なります。
利益構造:どこが儲かるのか
航空宇宙・造船業界では、同じ売上でも工程や事業によって利益の出方が大きく異なります。各社の決算から、その違いを見てみます。
量産型の業界と同じく、つくる前と売った後に利益の源泉があります。
2026年3月期のセグメント利益率を決算から算出すると、三菱重工業の航空・防衛・宇宙が約10.9%、川崎重工業の航空宇宙システムが約10.2%、IHIの航空・宇宙・防衛が約17.2%でした。エンジンの比重が大きいIHIの利益率が高いことがわかります。
一方、SUBARUの航空宇宙セグメントは2026年3月期の利益率が約2.5%で、前期は赤字でした。民間機の中央翼の納入が増えて黒字に転じており、生産量が採算を大きく左右することがわかります。
造船では、名村造船所の2026年3月期の新造船事業の利益率が約22.8%、修繕船事業が約7.6%でした(決算短信から算出)。船価が上がった時期に受注した船の引渡しが進むと、新造船の利益が大きく伸びます。
同じ業界でも、事業によって利益率に大きな差があります。
※各社の決算短信・決算資料のセグメント売上と利益(事業利益・営業利益・セグメント利益)から算出。利益の定義は会社ごとに異なります。
利益率の差は、事業の中身だけでなく、開発や生産の立ち上げの時期、為替、一時的な費用などにも左右されます。1年分の数字だけで判断せず、数年の推移で見ることが大切です。
このように、航空機では開発に参加した後の長期の生産と部品供給、造船では受注時の船価と建造効率が、利益を決める主な要素と言えます。
量産型の業界で言われる「スマイルカーブ」のように、開発と引渡し後のサービスに利益が集まりやすい構造です。ただし造船の修繕のように、引渡し後の事業の利益率が必ず高いとは限らない点には注意が必要です。
業界構造の変化
航空宇宙・造船業界の構造は、ここ数年で大きく動いています。主な変化を3つ取り上げます。
造船所の集約
国内最大手の今治造船は、2026年1月にジャパン マリンユナイテッド(JMU)への出資比率を60%に引き上げ、子会社化しました。両社で国内の建造量の過半を占める規模になっています。
中国・韓国との競争が激しくなる中で、設計や調達をまとめて規模の効率を高める動きです。国も造船業の再生に向けて、官民で1兆円規模の投資を目指すロードマップを示しています。
集約が進むと、設計の共通化や資材の共同調達が進む一方、造船所ごとの役割分担も見直されます。働く人にとっては、グループ内での異動や技術交流の機会が広がる変化とも言えます。
完成機の開発から分担生産の強化へ
三菱重工業は2023年2月、国産旅客機スペースジェットの開発中止を発表しました。これにより、日本の民間航空機事業は、海外メーカーの機体やエンジンを分担してつくる形が引き続き中心になっています。
一方で、旅客需要の回復や防衛向けの増加で、分担生産の仕事量そのものは増えています。重工メーカーと中小サプライヤーの双方で、増産体制づくりが進んでいます。
完成機をまとめる経験を持つ人材は国内では限られるため、分担生産の中で設計や認証のノウハウを蓄えることが、将来の開発力につながると考えられています。
宇宙分野への新規参入
宇宙分野では、小型衛星や小型ロケットを手がけるベンチャー企業が増えています。これまで重工・電機の大手が中心だった構造に、新しいプレイヤーが加わりつつある段階です。
ベンチャー企業は、部品や試験設備を大手や中小のものづくり企業から調達することも多く、既存のサプライヤーに新しい取引先が生まれるきっかけにもなっています。
日本航空宇宙工業会の調査では、2022年度の宇宙機器産業の従業員は8,891人と、航空機や造船に比べて小さな規模です。その分、一人ひとりが幅広い役割を担う場面も多くあります。
業界構造から考えるキャリアの選び方
どの階層で働くかによって、積める経験が変わります。自分がどんな専門性を身につけたいかから逆算して選ぶのがおすすめです。
同じ業界でも、階層によって身につく力が異なります。
※企業の規模や職種によって、担う範囲は異なります。
重工メーカーでは、機械設計や生産技術として、一つの部位や工程を深く担当することが多くなります。海外の完成機メーカーとのやり取りも経験できます。
造船所や部品メーカーでは、生産管理や品質保証・品質管理として、工程全体を見渡す経験を積みやすいと言えます。業界の中で立ち位置を変えるキャリアも珍しくありません。
キャリアの初期に大手で分業の進め方や品質の考え方を学び、その後に中堅・中小企業で担当範囲を広げる人もいます。逆に、部品加工の現場経験を持って重工メーカーに移る道もあります。
企業を選ぶときは、その会社がサプライチェーンのどこに立ち、誰から仕事を受けているのかを確かめると、入社後の働き方を具体的にイメージしやすくなります。
まとめ
- サプライチェーンは素材から部品・機器、完成品、整備までの多層構造
- 航空機は海外メーカーの分担生産、造船・宇宙は国内企業が完成品をまとめる
- 航空機は完成機の販売数、造船は契約時の船価と為替が業績を左右する
- 利益は開発参加後の長期生産と部品供給、新造船の船価と建造効率から生まれる
- 造船の集約や宇宙への新規参入など、業界構造は変化の時期にある
業界の基本は航空宇宙・造船業界とは、市場の大きさと推移は航空宇宙・造船業界の市場規模と動向、主要企業の比較は航空宇宙・造船業界の主要企業と勢力図で解説しています。
関連する記事は、航空宇宙・造船の業種ページからあわせてご覧ください。
出典
- 造船業・舶用工業の事業者数・従業員数:国土交通省「船舶産業を取り巻く現状」
- 国内生産比率・再生ロードマップ:国土交通省 海事局「造船業の現況と造船業再生ロードマップについて」(2026年1月)
- 三菱重工業のセグメント業績:三菱重工業「2026年3月期 決算短信」
- 川崎重工業・IHI・SUBARUのセグメント業績:川崎重工業「2025年度決算説明資料」、IHI 2025年度決算資料、SUBARU「事業別セグメント情報」
- 名村造船所の事業別業績:名村造船所「2026年3月期 決算短信」
- 宇宙機器産業の従業員数:一般社団法人日本航空宇宙工業会「令和5年度 宇宙機器産業実態調査報告書」概要

コメント