ダイキン工業が2026年11月5日に発表した2026年4〜9月期(2027年3月期の中間期、日本基準)の連結決算は、売上高が2兆9,108億円、営業利益が2,708億円でした。前年同期比では売上高が17.4%、営業利益が9.8%増え、どちらも上期として過去最高を更新しています。
伸びたのは米州・欧州のデータセンター向け空調と、半導体向けのフッ素化学製品です。ただ銅や樹脂部品の値上がりと米国の関税が重く、営業利益率は9.9%から9.3%に下がりました。通期予想は売上高5兆4,400億円、営業利益4,550億円に上方修正されています。
ダイキン中間決算の主な数字(2026年4〜9月・日本基準)
4〜9月期は、下の段階の利益ほど伸びが小さい半期でした。営業利益の伸びは売上高の伸びの6割弱にとどまり、経常利益は2.2%増、純利益は7.5%増です。
| 項目 | 2025年4〜9月 | 2026年4〜9月 | 前年同期比 | 通期予想(修正後) | 進捗率 |
|---|---|---|---|---|---|
| 売上高 | 2兆4,788億円 | 2兆9,108億円 | +17.4% | 5兆4,400億円 | 53.5% |
| 営業利益 | 2,466億円 | 2,708億円 | +9.8% | 4,550億円 | 59.5% |
| 経常利益 | 2,419億円 | 2,472億円 | +2.2% | 4,170億円 | 59.3% |
| 親会社株主に帰属する中間純利益 | 1,609億円 | 1,730億円 | +7.5% | 2,800億円 | 61.8% |
| 営業利益率 | 9.9% | 9.3% | −0.6ポイント | 8.4% | - |
売上高は17.4%増えた一方、経常利益は2.2%増にとどまりました。
※中間純利益は親会社株主に帰属する額。出典:ダイキン工業 2027年3月期 第2四半期決算短信
売上高の伸びには円安が効いています。上期の平均為替レートは1ドル146円から159円、1ユーロ168円から184円に動き、為替だけで売上高を2,005億円押し上げました。それでも為替の影響を除いた前年比は売上高109%、営業利益107%で、円安を除いても増収増益です。
経常利益の伸びが小さいのは、営業外の損益が前年の47億円の損失から236億円の損失に悪化したためです。会社資料では、為替差損益で69億円、トルコのインフレ会計に伴う調整額で85億円、支払利息で28億円、前年より悪化したと説明しています。
純利益の伸びは小さいものの、2026年5月に3,500億円の自己株式を取得して株数が減ったため、1株当たり中間純利益は549.61円から612.34円に11%増えました。
事業別|空調は17%増収・5%増益、化学は77%増益
売上高の9割超を占める空調・冷凍機事業は増収でも利益率が1.0ポイント下がり、化学事業は利益率を4.4ポイント上げました。全社の利益率の低下は空調・冷凍機事業のコスト増によるもので、化学の大幅増益がその一部を埋めた形です。
空調・冷凍機が売上の9割超を占め、化学は利益率を大きく上げました。
※売上高は外部顧客への売上(億円未満四捨五入)。フィルタは説明資料の上期売上高の前年比。出典:決算短信・決算説明資料
空調・冷凍機は5.2%増益、化学は77.3%増益、その他は6億円から22億円に増えました。
単位:億円
※桁が大きく違うため、事業ごとに縮尺を変えています(各事業の当期を同じ長さに)。出典:決算説明資料 p.5
空調・冷凍機事業|米州とアジアでコスト増が利益率を下げた
空調・冷凍機事業の売上高は17.0%増の2兆6,997億円、営業利益は5.2%増の2,444億円でした。会社は、日本と欧州では高付加価値商品の拡販で収益性が上がり、中国では住宅用マルチエアコンに資源を集中して高い利益率を保ったと説明しています。
利益率を押し下げたのは米州とアジアです。米州は米国の関税や中東問題、資材市況の高騰によるコスト増を受け、アジアはコスト増に加えてASEAN各国での競争が激しくなり、どちらも営業利益率が下がりました。
化学事業|半導体とデータセンター向けのフッ素材料が伸びた
化学事業の売上高は25.2%増の1,588億円、営業利益は77.3%増の242億円で、利益率は10.8%から15.2%に上がりました。会社は、用途開発を強めて半導体やデータセンター向けの高収益商品が伸びたことを理由に挙げています。
品目では、半導体製造装置向けの高機能フッ素樹脂と、データセンターのLAN電線向けに用途を広げたFEP(電線の被覆に使うフッ素樹脂)が大きく伸びました。半導体製造プロセス向けのエッチング剤や、リチウム電池向けパッキンなどのフッ素ゴムも販売を増やしています。
データセンター向けが伸びた仕組み|チラーと空調機、フッ素材料
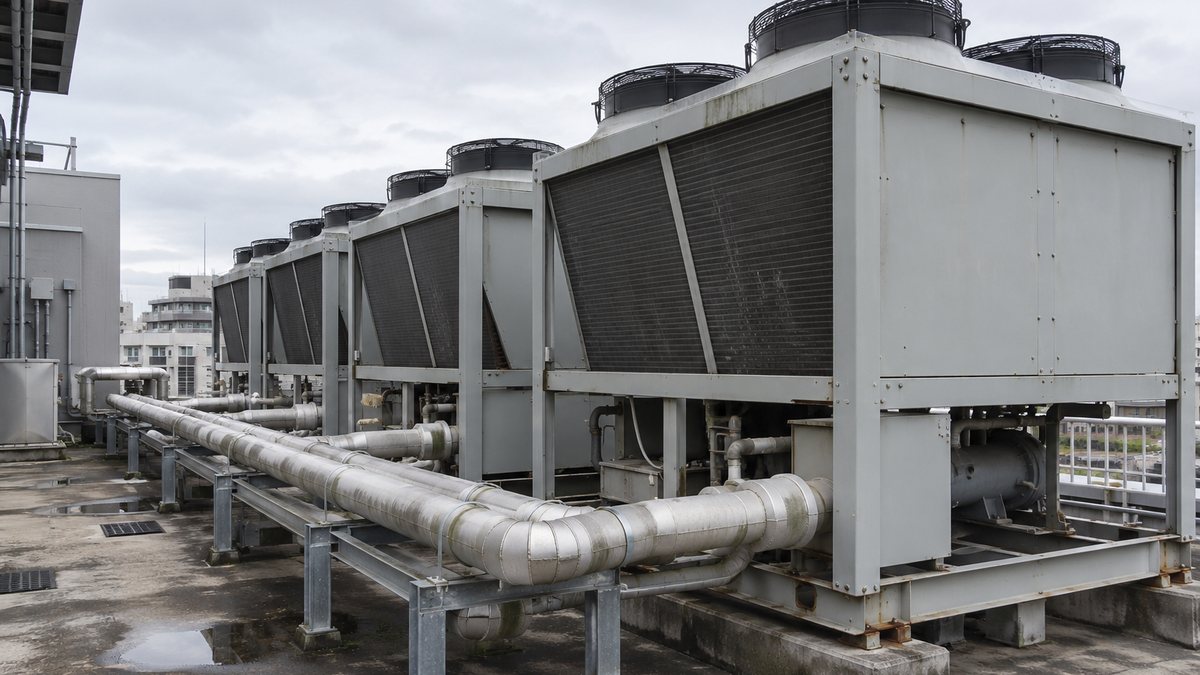
決算説明会で竹中直文社長は、上期のデータセンター向け販売が前年の1.5倍程度に伸び、主力はチラーだったと説明しました。チラーは冷水をつくる熱源機で、サーバーが出した熱を冷水で受け取り、屋外へ捨てる役割を担います。
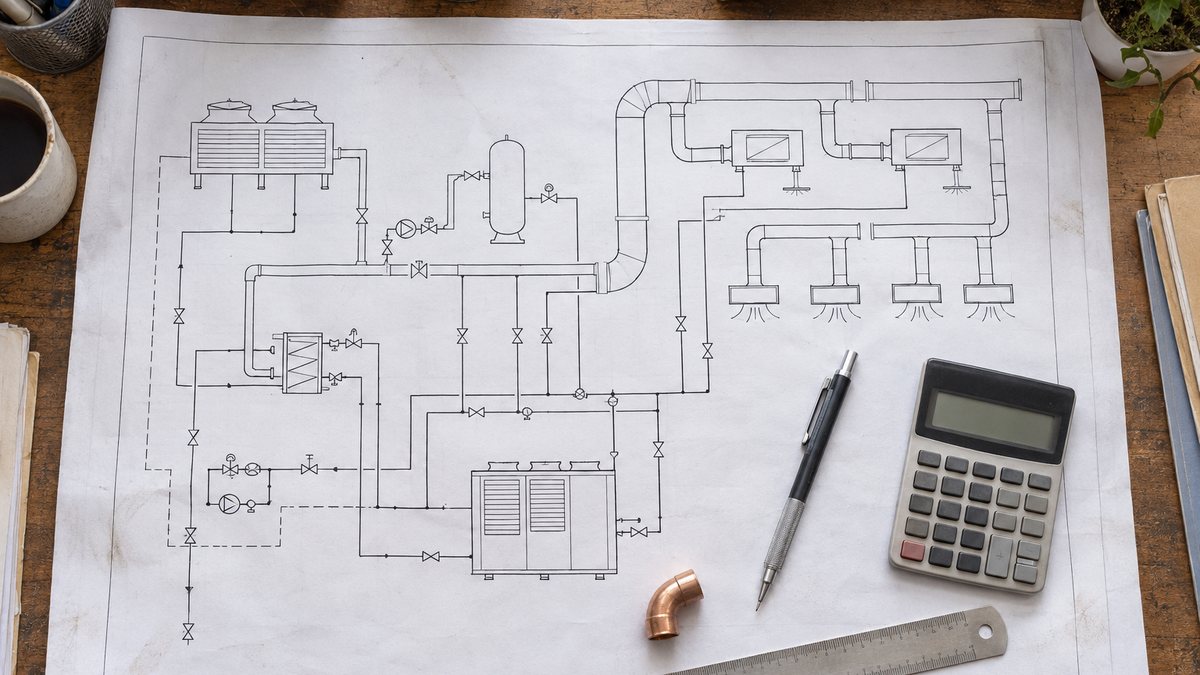
データセンターでは、サーバー室の空気を冷やす空調機(エアハンドリングユニット)と、その空調機に冷水を送るチラーを組み合わせる方式が広く使われます。チラーの中では冷凍サイクルが回り、圧縮機・凝縮器・膨張弁・蒸発器を通る冷媒が熱を運び出します。
サーバーの熱を空調機とチラーで屋外へ運ぶ流れの中に、空調と化学の両方の製品が入っています。
※AHU=エアハンドリングユニット。冷却方式は施設によって異なり、液冷などを組み合わせる例もあります。製品と事業区分は決算説明資料・決算説明会による
ダイキンはこの流れの複数の機器を売っています。米州でビルや工場向けの大型空調(アプライド)を担う子会社の売上高は前年比123%で、社長によると買収したAlliance Air(カスタムエアハンドリングユニットのメーカー)も約40%伸びました。
米国ではデータセンター向けのエアフィルタも伸び、化学事業でもデータセンターの通信ケーブル向けにFEPの販売が大きく増えています。空調機とフッ素材料という別々の事業が、同じデータセンター投資の追い風を受けたのが今回の上期の特徴です。
先行きについて社長は、2027年度に出荷する受注残のうち4分の3のデータセンター案件はすでに建設中で、データセンター以外の受注残もほぼ同じ量あると述べました。中間選挙後の政策の変化はあり得るものの、2027年度の業績への影響は限られるとの見方です。
一方で、データセンターの急伸はいずれ限界が来るとも話しています。そのためメキシコ工場の増設ラインは一般空調にも転用できる形にし、新しい工場もリース物件で構えて、2028〜2029年度の需要を見ながら段階的に投資を決める方針です。
地域別|空調の売上は米州が4割、欧州とアジアが2割増
空調・冷凍機事業の地域別売上高(円ベース)では、最大の米州が17%増の1兆1,459億円で、事業全体の42%を占めます。欧州は21%増、アジアは23%増、日本は16%増と主要地域は2桁増で、中国は5%増、中近東は9%増でした。
米州が1兆円を超えて最大。欧州・アジア・日本も2桁伸びました。
単位:億円
※フィルタ事業を含む。最後の行は中近東・オセアニア・アフリカの合計。出典:決算説明資料 p.34「地域別売上高の推移」
米州が4割強を占める形は変わらず、欧州とアジアの比率が少し上がりました。
前年上期
当期上期
※その他=中近東・オセアニア・アフリカ。構成比は説明資料の地域別売上高から算出(円ベース)
ただし円安の分を除いた現地通貨ベースの前年比は、欧州111%、米州107%、アジア115%で、中国は91%と減収でした。円ベースの伸びのかなりの部分は為替によるもので、地域の需要の強さは現地通貨の数字で見たほうが実態に近くなります。
米州|住宅用は需要が鈍く、アプライドがデータセンターで伸びた
米州の住宅用は、関税に起因するインフレや住宅ローン金利の高止まりで需要の回復が限られました。そのなかで住宅用ユニタリー(ダクトで各部屋に送風する据え置き型の空調)は販売店の支援と新規開拓でシェアを上げ、環境配慮型の上位機種「Fit」の販売体制も強めています。
壁掛けなどのダクトレスは、冷媒の温暖化係数(GWP)規制の変更前に起きた駆け込み需要の反動を受けました。米州全体の伸びを支えたのは、前述のデータセンター向けを中心とするアプライドです。
欧州|熱波とヒートポンプ暖房で21%増
欧州では5月後半と6月後半の熱波で、フランス・英国・ドイツ・ベルギーの住宅用エアコンの需要が膨らみました。ガス価格の上昇とEUの電化行動計画を背景に、ランニングコストで有利なヒートポンプ式の温水暖房機の需要も拡大しています。
決算説明会では、欧州のヒートポンプ暖房の需要が上期に10%ほど伸び、ようやく底を打ったという見方が示されました。下期は冷媒にプロパン(R290)を使うヒートポンプ暖房機の販売拡大をめざし、環境規制の強化を見据えてR290の小型チラーも拡販する計画です。
日本|猛暑と省エネ基準の引き上げを前にした買い替え
国内の住宅用エアコンは、猛暑に加え、2027年度の省エネ基準の引き上げで価格が上がる見込みとの報道を受けて買い替え需要が増えました。説明資料によると、上期の台数は業界全体が前年比125%、ダイキンが124%です。業務用も暑さ対策の投資が続き、業界105%、ダイキン104%でした。
中国・アジア|中国は高収益を維持、インドが大きく伸びた
中国は不動産不況で需要が大きく減りましたが、販売店支援やライブコマースなどの直接販売に資源を集め、営業利益率は高い水準を保ちました。業務用では、政府物件や工場、環境性能の高いビル向けに省エネを切り口とした提案を強めています。
アジアは前年の天候不順からの回復とインドの拡販で伸び、インドの売上高は現地通貨で前年比139%でした。一方ASEANでは、個人消費の減退と建設資材の高騰・不足で大型物件の遅れが出ています。
売上ほど利益が伸びなかった理由|原材料高を値上げと拡販で埋めた
営業利益の増減を会社資料で分解すると、減益要因は原材料などの770億円と固定費などの350億円で、合わせて1,120億円でした。これを拡販492億円、価格施策460億円、コストダウン350億円、為替60億円で埋め、差し引き242億円の増益になっています。
原材料と固定費で1,120億円減った分を、拡販・価格施策・コストダウンで上回りました。
単位:億円
※原材料には米国関税の直接影響(−103億円)、米国関税の還付(+126億円)、物流費を含む。出典:決算説明資料 p.8「営業利益増減分析」
原材料の770億円の中には、米国関税の直接の影響103億円と物流費が含まれ、反対に米国関税の還付126億円がプラスとして入っています。還付の126億円は、全社の増益額の半分強にあたる大きさです。
事業別では、空調・冷凍機事業が原材料で745億円、固定費などで337億円の減益要因を抱えました。化学事業は原材料の影響が20億円にとどまり、拡販75億円と価格施策29億円で増益額105億円のほぼすべてを生みました。
決算説明会の説明では、当初1トン1万2,000ドルと見ていた銅の価格が足元は1万3,500ドル程度に上がり、銅だけで100億円超のマイナスを年間の計画に織り込みました。樹脂を中心とする部品の値上がりは金額で銅より大きく、当初の想定から200億円超のコスト増を見込んでいます。
エアコンの熱交換器や冷媒配管には銅管が多く使われるため、銅価格の高騰は空調メーカーの原価に直接響きます。会社は今期使う銅とアルミの70%程度をヘッジ済みとしつつ、来年度も原材料高が続く前提で予算を組み、銅からアルミやステンレスへの材料の置き換えを進める考えを示しました。
四半期で見ると7〜9月は利益率が持ち直した
3か月ごとに区切ると、7〜9月期の売上高は前年同期比17.3%増の1兆4,840億円、営業利益は11.9%増の1,402億円でした。営業利益率は4〜6月期の9.2%から9.4%に上がり、会社も第1四半期から第2四半期にかけて改善したと説明しています。
2025年10〜12月期に5.2%まで下がった利益率は、2026年4月以降は9%台に戻りました。
※各四半期は決算短信の累計値から差し引きで算出。2025年4-6月〜2026年1-3月が2026年3月期、2026年4-6月以降が2027年3月期。出典:各期の決算短信
会社の下期計画は売上高2兆5,292億円、営業利益1,842億円で、営業利益率は7.3%と上期の9.3%を下回ります。それでも前年下期の6.6%からは0.7ポイントの改善をめざす計画で、年間では8.4%と前年度の8.3%並みを確保するとしています。
通期予想を上方修正|売上5兆4,400億円・営業利益4,550億円
会社は2026年5月12日に公表した通期予想を引き上げ、売上高を5兆1,500億円から5兆4,400億円、営業利益を4,360億円から4,550億円に修正しました。純利益は2,780億円から2,800億円への小幅な修正で、前期比では売上高8.5%増、営業利益9.6%増の計画です。
売上高は2,900億円、営業利益は190億円上積みされ、純利益は20億円の修正にとどまりました。
単位:億円
※修正前は2026年5月12日公表。純利益は親会社株主に帰属する当期純利益。項目ごとに縮尺が違います。出典:決算短信 p.5
修正の理由について、決算短信は上期の業績と事業環境の変化を踏まえたと書いています。説明資料では、中東情勢の長期化や米国の関税、原材料高によるコスト増が期初の想定を大きく上回る見込みとしたうえで、高付加価値商品の拡販と価格施策、コストダウンで吸収する方針を示しました。
事業別の上方修正の理由として、空調・冷凍機事業は北米の住宅用ユニタリーの拡販とデータセンターを中心とするアプライドの伸び、化学事業は半導体・データセンター向けの販売拡大を挙げました。
営業利益は上期だけで通期予想の6割近くに達しています。
売上高(予想5兆4,400億円)
53.5%
営業利益(予想4,550億円)
59.5%
純利益(予想2,800億円)
61.8%
※点線は期間の経過分(中間期=50%)。進捗率は上期実績÷修正後の通期予想。下期計画は売上高2兆5,292億円、営業利益1,842億円
進捗率が5割を超えていても、下期は前年も利益率が低い時期で、会社の計画もそれを前提にしています。下期の為替は1ドル150円、1ユーロ175円と上期の実績より円高を置いており、ドルが1円動くと年間の営業利益が21億円変わる感応度も示されています。
為替・原材料・関税・需要の4つが、通期予想の上下を左右します。
※原材料と米国関税は年間計画の営業利益増減分析(説明資料 p.12)の値。原材料には関税の影響と物流費を含む。出典:決算短信 p.5、決算説明資料 p.10〜12・p.36、決算説明会
取引先・働く人が決算から読み取れること
決算資料から読み取れるのは、ダイキンがどの製品と地域に資源を振り向けているかです。会社はデータセンター向けの設備投資を増やし、それ以外の投資は再精査して圧縮すると説明しており、上期の設備投資は1,607億円と前年の1,299億円を上回りました。
会社資料に書かれた事実と、個別の商談や面接で確かめる点を分けて読みます。
※出典:決算説明資料 p.27・p.29・p.37、決算説明会
ダイキン中間決算のよくある質問
ダイキンの「アプライド」とはどんな事業ですか?
ビルや工場、データセンターなど大きな建物向けの空調で、冷水をつくるチラーやエアハンドリングユニットなどを組み合わせて納める事業です。ダイキンは機器の販売に加え、設計・据え付け・保守まで含めたソリューション事業として広げようとしています。
化学事業のFEPとは何ですか?
FEPはフッ素樹脂の一種で、熱や薬品に強く電気を通しにくいため、電線の被覆材などに使われます。ダイキンはLAN電線向けのFEPをデータセンター向けに用途開発し、上期に販売が大きく伸びたと説明しています。
FUSION30とは何ですか?
ダイキンが2026年5月に公表した、2030年度を最終年度とする戦略経営計画です。「稼ぐ力の再強化」を最優先課題に掲げ、北米空調事業では2028年度に営業利益率13%をめざすと決算説明会で説明しています。
配当はどうなりますか?
中間配当は1株185円で、前年の165円から20円増えました。年間配当は前回予想から10円増額して370円を予定しており、前期の340円を上回ります。
まとめ
- 2026年4〜9月期は売上高2兆9,108億円(17.4%増)、営業利益2,708億円(9.8%増)で、いずれも上期の過去最高
- 営業利益率は9.9%から9.3%に低下。原材料と固定費で1,120億円の減益要因を、拡販・価格施策・コストダウンで上回った
- 化学事業は半導体・データセンター向けのフッ素材料で77.3%増益、空調はデータセンター向けチラーが伸びた
- 円ベースでは米州17%増・欧州21%増・アジア23%増だが、現地通貨では中国が9%減
- 通期予想は売上高5兆4,400億円、営業利益4,550億円に上方修正。下期は為替1ドル150円を前提にする
ほかの大手製造業の上期決算は、トヨタの中間決算やソニーの中間決算の解説で、事業別の増減と通期予想の修正内容を同じ形で整理しています。
出典
出典・参考資料(5件)を開く出典・参考資料を閉じる
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
技術営業・FAE・電機・精密機器の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
技術営業・FAEを選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
![C[WZT[̃`bvªÀԃVREGn[̐ڎÊ](https://monoscope-media.com/wp-content/uploads/2026/11/sony-earnings-2026-interim-eyecatch-300x169.jpg)
![g§ìƑäɕÀÔACT[{[^Ƃ˂¶ð÷߂é茳](https://monoscope-media.com/wp-content/uploads/2026/10/yaskawa-forecast-revision-2026-october-s2-300x169.webp)