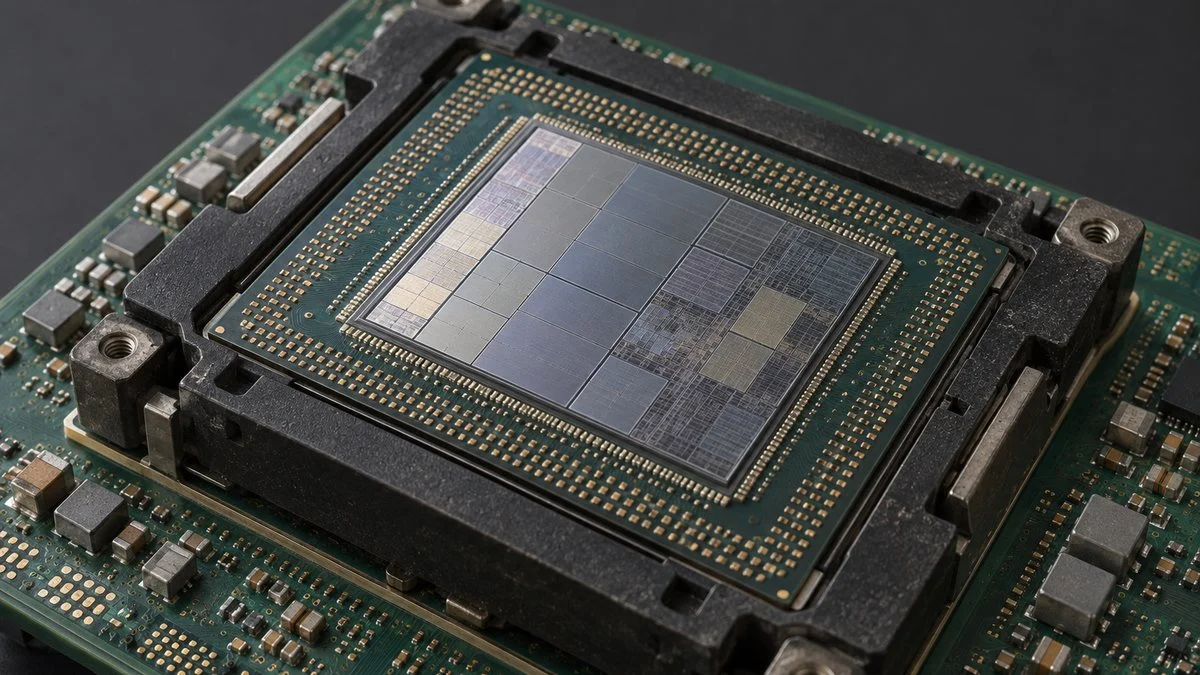
2026年10月28日、半導体テスタ大手のアドバンテストは上期決算の発表にあわせて、2027年3月期の通期予想を引き上げました。当期利益の予想は7月時点の6,600億円から7,415億円へ12%上方修正され、上期の中間利益は3,681億円と前年同期の約2.2倍に達しています。
伸びの中心は、AI向け半導体が正しく動くかを電気信号で確かめる「テスタ」と呼ばれる検査装置です。この記事を読むと、上方修正の数字の中身と、テスタの需要がここまで膨らんでいる理由、そして装置・部品メーカーなど取引先への影響がひと通りつかめます。
この記事の内容は、動画でも解説しています。
アドバンテストの上方修正の中身(2026年10月28日)
今回の修正で、通期の売上高予想は1兆7,140億円から1兆8,630億円へ、営業利益は8,460億円から9,670億円へ引き上げられました。2026年7月に続く今期2度目の上方修正で、4月の期初予想と比べると当期利益は6割近く上積みされた計算になります。
期初から2回の修正で、売上高は4,430億円、当期利益は2,760億円引き上げられました。
(2026年4月)
(2026年3月期)
※前期実績は確定値、それ以外は会社予想。期初の営業利益率は売上高と営業利益から算出した概算。出典:同社決算短信(2026年7月29日・10月28日)、決算説明会資料(2026年10月28日)
上期は売上6割増、最終利益は2.2倍
2026年4〜9月の上期は、売上高が8,452億円(前年同期比60.5%増)、営業利益が4,568億円(同96.5%増)でした。売上高、営業利益、中間利益のいずれも中間期として過去最高を更新しています。
一方、中間利益3,681億円(同116.8%増)には、投資有価証券の評価益を中心とする金融収益約570億円が含まれます。本業の勢いを見るなら、最終利益の2.2倍よりも営業利益の約2倍という数字のほうが実態に近いと言えます。
通期予想は利益率も引き上げ
通期の営業利益率の予想は49.4%から51.9%へ上がり、下期だけを見ると7月時点の47.3%から約3ポイント高い50%超を見込みます。メモリ半導体を中心とする部材コストの上昇を織り込んだうえで、利幅の大きいSoCテスタの販売増と製品構成の改善が利益率を押し上げる想定です。
株主還元では、中間配当を前年同期の29円から49円へ増やし、最大2,800億円の自己株式取得も決めました。中期経営計画の3年間で総還元性向50%以上を目安とする方針に沿った対応です。
上方修正を支えた本業の伸び
四半期ごとの売上高を並べると、2026年に入ってから伸びが一段と速くなったことが分かります。2026年7〜9月期(第2四半期)の売上高は4,777億円で、前四半期比30.0%増、前年同期比では81.7%増でした。
直近2四半期で売上高は約1.5倍に増え、営業利益率は55.9%まで上がりました。
※棒は売上高、右の%は営業利益率。2026年7〜9月期の7月時点の会社予想は売上高4,345億円。出典:同社決算説明会資料(2026年10月28日)
第2四半期が7月の会社予想(売上高4,345億円)を上回ったのは、顧客の設備投資が続くなかで、想定以上の台数の製品を納入できたためです。ここでの伸びは受注ではなく、製品を納めて売上に計上した段階の数字です。
利益の伸びが売上を上回ったのは、利幅の大きいハイエンドSoC向けテスタの比率が高まり、売上総利益率が71.1%まで上がったためです。上期の平均為替レートは1ドル160円と前年同期より14円の円安で、海外売上比率が99.4%に達する同社にとって追い風になりました。
下期の想定レートは1ドル150円と上期より円高寄りに置いており、同社は通期で対米ドル1円の円安につき営業利益が58億円増えると試算しています。円高に振れれば逆向きに効くため、予想の上振れ・下振れを見るときは為替の前提もあわせて確かめておきたいところです。
半導体テスタとは何をする装置か
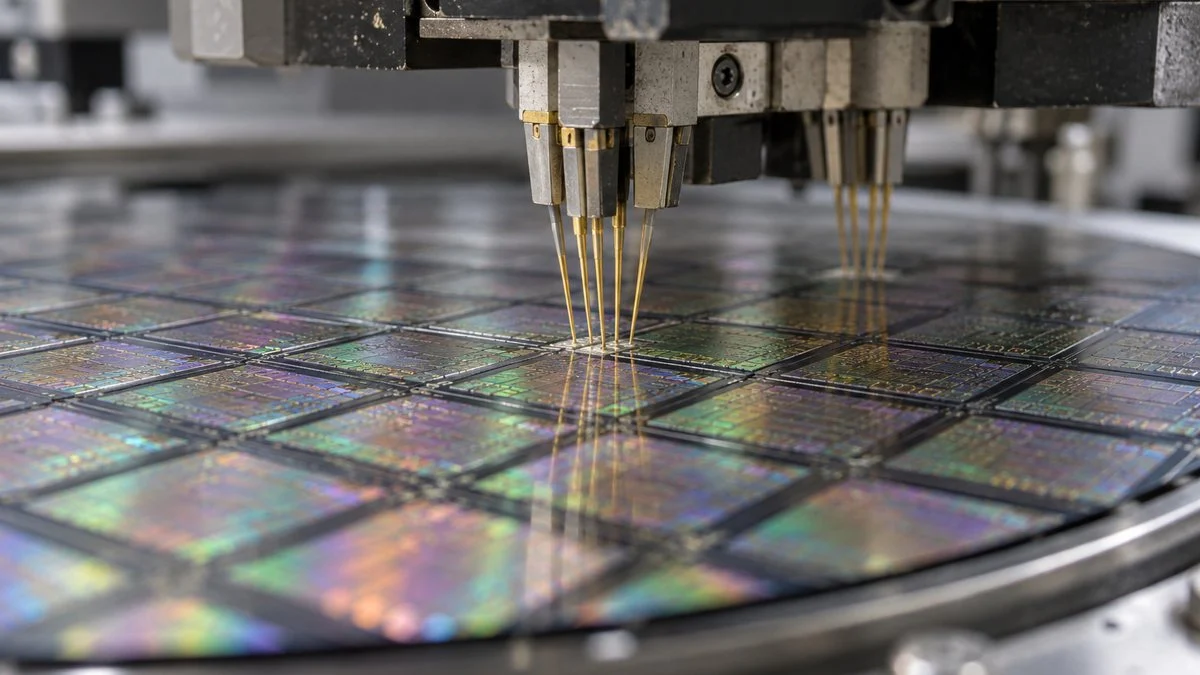
半導体テスタは、完成した半導体に電気信号を入れ、返ってくる信号を期待値と比べて良品か不良品かを判定する装置です。同社によると、半導体製造は1,000を超える工程からなるとも言われ、そのなかで電気信号を使って試験する唯一の工程がテストです。
量産でのテストは、前工程の最後にウェーハの状態で行う「ウェーハテスト」と、チップを切り出して包んだ後に行う「パッケージテスト(ファイナルテスト)」に分かれます。パッケージテストは半導体の後工程の最後の関門で、最近は最終製品に近い状態で動かす「システムレベルテスト」も増えました。
テストは1回では終わらず、製造の節目ごとに繰り返されます。
※アドバンテストのテスタは、量産のほか設計・評価段階でも使われます。出典:同社「事業分野」、インベスターズガイド(2026年4月)
テスタ本体のまわりには、次のような周辺機器と消耗品が組み合わさります。
- テストハンドラ(デバイスをテストヘッドへ運ぶ搬送装置)
- デバイスインタフェース(デバイスとテスタを電気的につなぐ器具)
- テストソケットやテスト用インタフェースボード(消耗品)
同社はこれらを一通りそろえて提供しており、ハンドラやインタフェースの売上はテスタ本体の販売と連動しやすいのが特徴です。テスタが売れるほど周辺の売上も増えるため、増産の効果が事業全体に広がります。
事業は大きく、SoC(演算や制御を1チップにまとめた半導体)向けとメモリ向けの2種類のテスタに分かれます。2026年3月期の売上はSoCテスタが7,674億円、メモリテスタが1,715億円で、SoCテスタが事業の柱です。
AI半導体向けテスタ需要が伸びている背景
同社は、テスタ需要を押し上げる力を「半導体の生産数量の増加」と「世代ごとのテスト量・テスト工程の増加」の2つで説明しています。今回の決算資料の内容を、読者が追いやすいように次の3点に整理しました。
数が増え、1個あたりの検査が重くなり、メモリも伸びるという3つが重なっています。
出典:同社決算短信・決算説明会資料(2026年10月28日)、インベスターズガイド(2026年4月)をもとに編集部で整理
用途の広がり:GPUからASIC・CPUへ
第2四半期のSoCテストシステムの売上高は3,533億円で、GPU向けが高い水準を保ったうえに、ASIC(特定用途向けに設計した半導体)やCPU向けが伸びました。同社は推論AIの広がりを背景に挙げており、AI半導体の需要が1種類のチップに偏らなくなってきたことが読み取れます。
同社はAI関連半導体の現状を、スーパーサイクルを超える「メガサイクル」とも呼べる局面と表現しています。暦年2026年の半導体市場は1兆ドルを超える規模になる見込みで、テスタ市場も過去最大を更新するとみています。
1個あたりの検査が重くなる
AI向けの高性能半導体は、微細化や複数チップを1つのパッケージにまとめる先端パッケージ化で、トランジスタ数と集積度が上がります。その分だけ確かめる項目が増え、テスト時間が延びたり、テストの工程そのものが追加されたりするため、同じ生産数量でも必要なテスタの台数が増える構造です。
同社はこうした性能進化に伴う需要を「テクノロジー・バイ」と呼び、生産能力の増強に伴う「キャパシティ・バイ」と分けて説明しています。基板の大型化が進むガラスコア基板の開発も、パッケージが大きく複雑になる流れの一つです。
メモリもDRAMと不揮発性で伸びる
メモリテスタの需要は、記憶容量の伸びとデータを送る速さの向上で決まります。容量が増えればテスト時間が延び、速さが上がればより高速なテスタが要るため、AI向けメモリの高性能化はそのままテスタの需要になります。
第2四半期のメモリテストシステムの売上高は534億円で、DRAM向けと不揮発性メモリ向けがそろって堅調でした。通期では、DRAMの後工程向けテスタの販売増を見込んでいます。
世界のテスタ市場は、2年で2倍以上に広がる見通しです。
※暦年、10億ドル単位の概算をもとに億ドルで表記。2026年のメモリテスタは25〜30億ドル。2026年の薄い部分は予想レンジの幅。同社の売上ではなく、市場全体の推定値。出典:同社決算説明会資料(2026年10月28日)
2026年のSoCテスタ市場は予想レンジの上限に近い115億ドル程度、メモリテスタ市場はレンジの中央付近と見込まれています。同社の事業別の見通しでは、SoCテストシステムの通期売上高を1兆3,750億円とし、前期の7,674億円から8割近く伸びる計画です。
売上の9割を、データセンターやスマートフォンなどのコンピューティング・通信向けが占めます。
10個中9個がコンピューティング・通信向け(90%)、残り1個が車載・産業機器・民生・ディスプレイドライバIC向け(10%)
※同社が5%単位で丸めて開示した比率。2026年3月期はコンピューティング・通信が95%。出典:同社決算説明会資料(2026年10月28日)
裏を返すと、同社のSoCテスタはAIやデータセンター向けの投資動向に大きく左右されます。車載や産業機器向けの比率は前期の5%から10%に戻る見通しで、成熟した製造プロセスを使う半導体の需要がどこまで回復するかも、今後の確認点の一つです。
生産能力5,000台超、10,000台目標を前倒し
10月の売上予想の引き上げ幅1,490億円について、同社は主因をSoCテストシステムの生産能力増強の加速としています。増産の前倒しが、そのまま売上の上積みにつながる構図です。
SoCテスタはすでに年間5,000台以上の生産能力を達成しており、年間10,000台という目標も当初の計画から大幅に前倒しして達成を目指します。達成時期は示されていませんが、メモリテスタも同じように増産のペースを上げています。
部材の調達から納入後のサポートまで、増産の効果は供給網の各段階に広がります。
出典:同社決算短信・決算説明会資料(2026年10月28日)
増産を支えるのは、サプライヤーとの緊密な連携と、電子機器の受託製造を担うEMSと自社生産を組み合わせたハイブリッド生産です。外部の生産力を使えば需要の急な変化に合わせやすく、供給が1か所に偏るリスクも分散できます。
その一方で、同社は決算短信で、メモリ半導体などの主要部品の需要が引き続き供給を上回っていると説明しています。通期の設備投資計画も7月の500億円から600億円へ増やしており、部材の確保とコスト上昇への対応が増産の前提になっています。
装置・部品メーカーと取引先にとっての意味
アドバンテストの増産は、テスタに部品を納める会社や、テスタを使って半導体を検査する会社の仕事量にも波及します。どの立場で関わるかによって、期待できることと確かめておきたい制約は異なります。
増産の恩恵は広く及びますが、部材の取り合いや需要の波も同時に受けます。
※「期待」「制約」は同社の開示内容をもとに編集部が整理したもので、個別企業の業績を示すものではありません。
テスタの取引が長く続きやすいのは、選定の仕組みにも理由があります。同社のインベスターズガイドによると、設計と製造を分ける水平分業では、ファブレス(工場を持たない設計会社)が選んだテスタが製造の各段階でも使われることが多いとされます。
具体的には、設計時に検証用として選ばれたテスタが、ファウンドリでの試作評価とウェーハテスト、OSATでの組み立て後のパッケージテストまで引き継がれる流れです。
そのためテスタを変えることは、開発・評価・量産のすべての環境を作り直すことに等しく、顧客には大きな追加コストがかかります。部品や消耗品を納める側から見ると、一度採用されたテスタの世代が続く限り、関連部品の需要も比較的読みやすくなります。
AI需要の恩恵は、テスタに限らずAI需要で恩恵を受ける電子部品の受注にも表れています。半導体の製造装置や材料では日本企業が強い分野が多く、世界シェアトップの日本の製造業の一覧と見比べると、取引先の立ち位置がつかみやすくなります。
半導体装置のメーカーへの転職も考えたい方へ、求人の探し方と相談先を転職・キャリアガイドにまとめています。
今後の数字を読むときの注意点
業績の数字を読むときの注意
上期の最終利益には投資有価証券の評価益が含まれており、評価益は株価などの動きで毎期変わります。本業の比較には営業利益や営業利益率を使い、金融収益の大きさは別に確かめておくと、数字の見誤りを防げます。
為替の前提は下期1ドル150円なので、実際のレートが円安なら上振れ、円高なら下振れに働きます。予想が上がった理由は、販売の増加と為替の効果を分けて見るのが基本です。
需要と供給網のリスク
テスタ市場は、顧客の設備投資額によって規模が上下する性格を持っています。同社の資料でも、2023年はコロナ禍の特需の反動でテスタ市場が縮小しており、好調な局面がいつまで続くかは顧客の投資計画しだいです。
同社は、地政学リスクやマクロ経済の要因を除けば、2027年も半導体や先端パッケージの供給制約が続き、最終需要が供給を上回るとみています。中東情勢については物流費などのコスト増を見込みつつ、直接の影響は限定的としており、部材の確保と合わせて次の決算でも確かめたい点です。
同じ10月には、FA(工場の自動化)分野でもファナックの通期予想の上方修正が発表されました。AI関連の設備投資がどの業種まで広がっているかを、複数社の決算を並べて見ると全体像がつかめます。
この記事の内容を、会社が示した数字と、需要の背景の説明、この発表だけではまだ分からないことに分けると次のようになります。
| 区分 | この記事で扱った内容 |
|---|---|
| 会社が示した数字 | 通期の当期利益の予想を6,600億円から7,415億円へ引き上げ、下期の為替の前提は1ドル150円、SoCテスタの生産能力は年間5,000台以上 |
| 需要の背景の説明 | AI半導体の用途の広がり、1個あたりのテストの負荷の増加、メモリの伸び |
| まだ分からないこと | 顧客の設備投資がいつまで続くか、評価益と為替が来期の利益をどれだけ動かすか、10,000台の生産能力がいつ売上に表れるか |
アドバンテストの上方修正のよくある質問
アドバンテストの上方修正は今期何回目ですか?
2027年3月期では、2026年7月29日の第1四半期決算に続く2回目です。当期利益の予想は、期初の4,655億円から7月に6,600億円、10月に7,415億円へと引き上げられました。
アドバンテストの主な競合はどこですか?
半導体テスタでは、米国のテラダインが代表的な競合です。マネックス証券のメディアに掲載されたアナリスト(戸松信博氏)の2026年2月の分析では、両社で市場全体の約8割を占める二強構造との見方が示されています。公式の統計ではなく、アナリスト個人の見方です。
売上の大半が海外なのはなぜですか?
テスタの出荷先が、台湾や中国などアジアを中心とする海外の半導体メーカーや後工程の受託企業だからです。上期の海外売上比率は99.4%で、前年同期の98.3%からさらに上がりました。
テスタとテストハンドラは何が違いますか?
テスタは電気信号を入れて結果を判定する装置本体で、テストハンドラは検査する半導体をテスタのテストヘッドまで自動で運ぶ搬送装置です。ウェーハの状態で検査するときは、プローバと呼ばれる搬送装置が同じ役割を担います。
まとめ
- 2026年10月28日、通期予想を上方修正し、当期利益は6,600億円から7,415億円へ12%引き上げ
- 上期は売上8,452億円・営業利益4,568億円で中間期の過去最高、中間利益は約2.2倍
- 需要の背景は、AI半導体の用途拡大、1個あたりのテスト負荷の増加、メモリの伸びの3つ
- SoCテスタは年間5,000台以上の生産能力を達成し、10,000台目標を前倒しで目指す
- 評価益・為替・市況の波・部材不足を分けて、次の決算を確かめる
テスタの好調は、半導体の検査工程を担う後工程や、部品・消耗品を納める会社の動きと一体で読むと理解が深まります。製造の上流から知りたい人は半導体の前工程の流れから、業界全体の企業は電子部品・半導体の業種ページからたどれます。
半導体メーカーと装置メーカーの間に立つ職種としては、技術営業(FAE)や品質保証の仕事がテストと深く関わります。ほかの企業の動きは企業を知るページにまとめています。
出典
出典・参考資料(7件)を開く出典・参考資料を閉じる
- 上期実績・通期予想・今後の見通し:アドバンテスト「2027年3月期 第2四半期(中間期)決算短信」(2026年10月28日)
- 四半期推移・事業別見通し・テスタ市場規模:アドバンテスト「2026年度 第2四半期決算説明会資料」(2026年10月28日)
- 生産能力・株主還元・下期の見通し:アドバンテスト「決算説明会資料(ノート付)」(2026年10月28日)
- 期初予想と7月修正:アドバンテスト「2027年3月期 第1四半期決算短信」(2026年7月29日)
- テスタの役割・需要構造・顧客基盤:アドバンテスト「インベスターズガイド」(2026年4月27日)
- テスタ市場の二強構造:マネックス証券 マネクリ「テラダイン[TER]:構造転換が進み、利益率改善が鮮明になった半導体テスタ大手」(2026年2月10日)
- テスト工程と周辺装置:アドバンテスト「事業分野」
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
技術営業・FAE・電子部品・半導体の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
技術営業・FAEを選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
![N[[őå^̃KXplðìƎ҂̌ãëp](https://monoscope-media.com/wp-content/uploads/2026/10/glass-core-substrate-semiconductor-eyecatch-300x169.webp)
![g§ìƑäɕÀÔACT[{[^Ƃ˂¶ð÷߂é茳](https://monoscope-media.com/wp-content/uploads/2026/10/yaskawa-forecast-revision-2026-october-s2-300x169.webp)