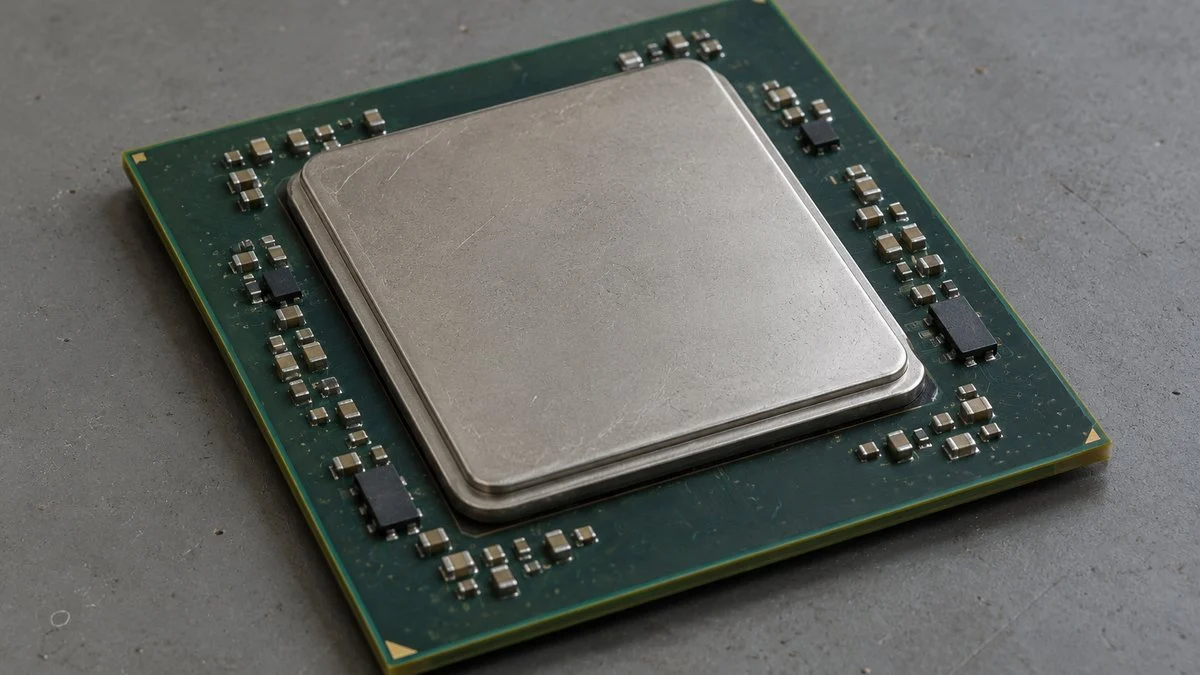
半導体パッケージ基板は、極小の半導体チップとマザーボードの間に入り、信号と電力を受け渡す中継の部品です。チップの端子は細かすぎてマザーボードへ直接つなげないため、その間隔を広げる変換役として、サーバーのCPUからスマートフォンの半導体まで幅広く使われています。
2026年10月にイビデンが上方修正した背景にも、この部品の需要があります。AI半導体は基板1枚の面積と層数が増えるため、同社はAI向けの需要面積が2030年に2026年の5.4倍になると見ており、日本企業は基板と材料の両方で強い位置を占めています。
この記事では、役割と種類を押さえたうえで、AIで需要が伸びる計算、基板の構造と材料、企業の地図、供給の課題、取引先や就職先として確かめたい点の順に整理します。
半導体パッケージ基板とは|チップと基板をつなぐ中継役
パッケージ基板は、半導体チップとマザーボードの間で電気信号を伝え、チップを外部の衝撃から守る基板です。ICパッケージ基板やICサブストレートとも呼ばれ、一般のプリント基板よりはるかに細かい回路を持っています。
中継が要る理由は、チップとマザーボードの端子の間隔が大きく違うためです。京セラのFC-BGA基板の資料では、チップをつなぐ小さな突起(バンプ)の間隔は110〜130μmとされ、マザーボード側のはんだボールはそれよりはるかに広い間隔で並びます。
チップ側の狭い端子間隔を、基板の中の配線で広げてマザーボードへ渡します。
※大きさの比率は説明用で、実物の寸法とは異なります。
役割を分けると、パッケージ基板が担う仕事は次の3つです。半導体の工程全体の中では「後工程」で組み立てるパッケージの土台にあたり、工程の流れは半導体の後工程で詳しく整理しています。
- 端子の間隔を変換する:チップ側の狭い間隔を、基板内の配線で広げてマザーボード側へ渡す
- 信号と電力を届ける:高速の信号を乱さず通し、チップが必要とする大きな電力を供給する
- チップを保護する:衝撃や熱による変形から、高価なチップと接続部を守る
パッケージ基板の種類|AIの主役はFC-BGA
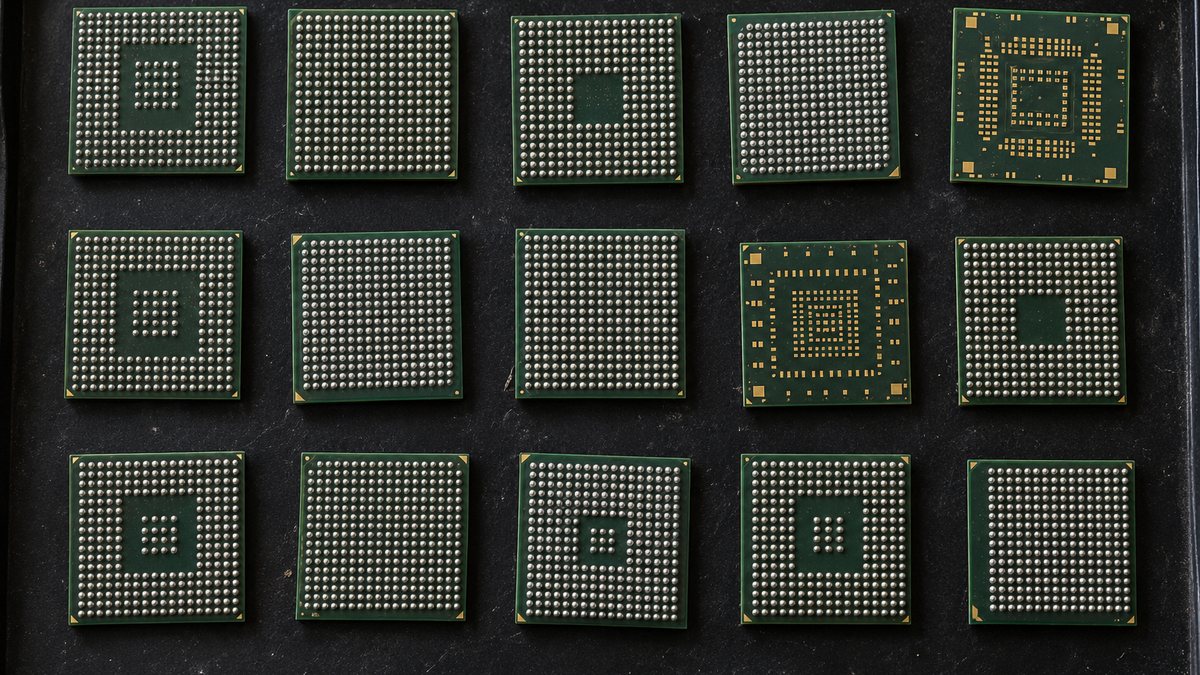
パッケージ基板は、チップのつなぎ方と製品の大きさで呼び名が分かれます。FC-BGAは「Flip Chip Ball Grid Array」の略で、チップを裏返してバンプで接続し、基板の裏にはんだボールを格子状に並べる方式です。
端子数が多く電力も大きいCPUやGPUにはFC-BGAが使われ、スマートフォンのプロセッサーなど小型品にはFC-CSPが使われます。サムスン電機の製品説明は、FC-BGAの用途としてサーバーCPUやAI用ASIC(特定用途向けの半導体)、ルーター、車載SoCを挙げています。
接続の方式と製品の大きさで分かれ、AI半導体にはFC-BGAが使われます。
※このほか、複数の半導体や部品を1つに収めるSiP向けの基板もあります。材料の傾向は一般的な整理で、製品ごとに異なります。
AI需要の話題で出てくるパッケージ基板は、ほぼこのFC-BGAです。調査会社QYResearchの推計では、FC-BGA基板の世界市場は2024年の約53.6億ドルから2031年に約100億ドルへ伸びる見通しで、2024年時点の用途別ではPC向けが約40%と最大です。
AIで需要が伸びる理由は「個数×1個あたりの負荷」
AI向けの需要が強いのは、売れる個数の伸びに、1個の基板をつくる負荷の増加が掛け算で効くためです。この構図を最も具体的に示しているのが、イビデンが2026年10月30日の決算説明会で示した需要見通しです。
同社はセミアディティブ法(SAP:銅めっきで微細な配線を積み上げる製法)でつくる基板の総需要を面積で見積もり、2026年を100として2030年に350になると推定しています。数字は顧客情報などに基づく同社の見通しで、業界統計の確定値とは性質が異なります。
2026年を100とした指数で、4年で3.5倍の見通しです(イビデン推定)。
※出典:イビデン 2026年度第2四半期決算説明会資料。顧客情報などに基づく同社の推定で、いずれも見通し。対象はセミアディティブ法でつくる基板で、AIサーバー・ASIC・汎用サーバー・PC向けの合計。
内訳を見ると、伸びの大半をAI向けが占めます。同社はAI GPU・ASIC向けについて、2026年から2030年に市場が1.8倍、生産負荷が3.0倍になり、掛け合わせたSAP需要が5.4倍になると見積もっています。
AI GPU・ASIC向け、2026年から2030年への変化です(イビデン推定)。
※出典:イビデン 2026年度第2四半期決算説明会資料。業界全体の確定値ではなく同社の見通し。
生産負荷が3倍になる中身
生産負荷の定義は資料に書かれていませんが、同じ資料のロードマップから中身を読み取れます。最先端の基板は2026年の90mm角から2030年以降は130mm角超へ広がり、ビルドアップ層(配線と絶縁を重ねた層)は上下10層ずつから14層ずつへ増える見通しです。
基板は広く、配線の層は多くなり、1枚をつくる手間が増えていきます。
※出典:イビデン 2026年度第2四半期決算説明会資料。2.5D構造の最先端品の見通しで、全製品の平均ではありません。面積の倍率は基板サイズから当サイトが計算(2030年は130mm角で計算)。
面積は約2.1倍、層数は20層から28層で1.4倍になるので、掛けると約2.9倍です。生産負荷の定義が公表されていないため当サイトの試算にとどまりますが、同社の示す生産負荷3.0倍に近い規模になり、数量が同じでも1枚あたりの工場の負担が数倍に増える目安として読めます。
基板が大きくなる背景には、複数のチップとメモリを1つのパッケージに載せる設計があります。イビデンの資料では、チップの総面積が露光1回分(レチクル)の3.5枚相当から9枚超へ広がる想定で、土台の基板もそれに合わせて大きくなります。
NVIDIAも2026年10月21日に、基板の調達能力を3年で2.5倍にする計画を公表しました。電子部品全体の受注の動きはAI需要で恩恵を受ける電子部品にまとめており、基板はその中でも面積と層数の増加が直接効く部品です。
FC-BGA基板の構造と材料
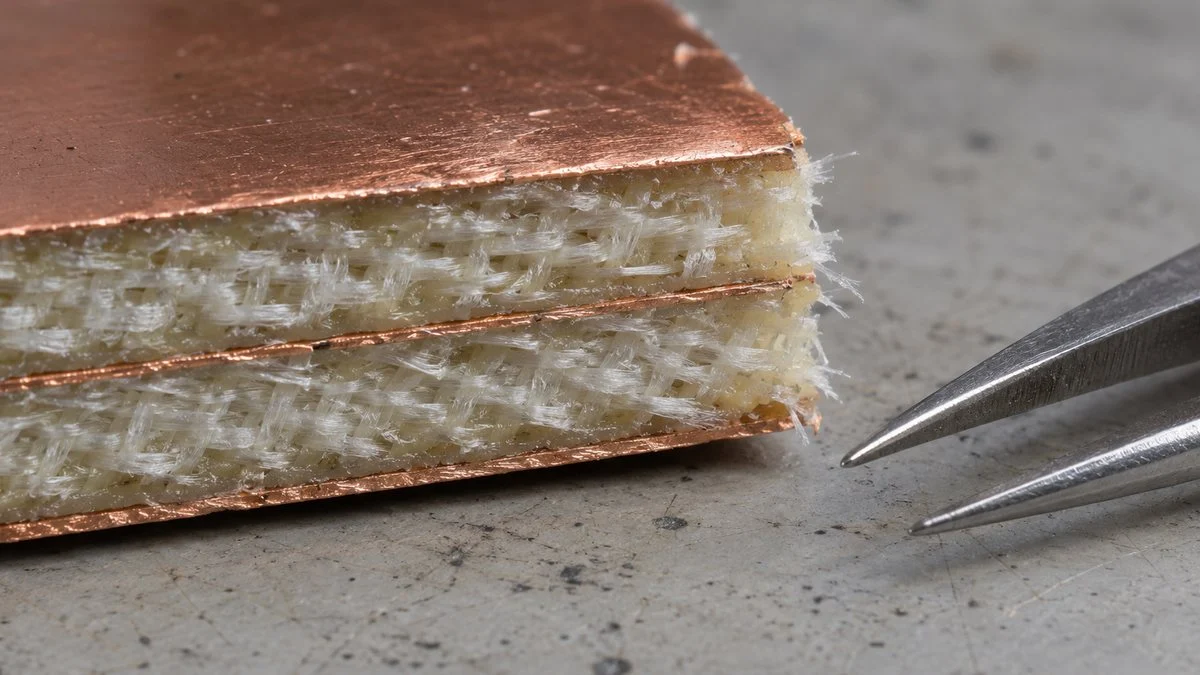
FC-BGA基板は、硬い芯(コア)の上下に、銅配線と絶縁層を交互に重ねたビルドアップ層を積んだ構造です。チップ側で細かい配線を受け、下の層へ進むほど間隔を広げていき、最後に裏面のはんだボールへつなぎます。
チップ側から順に、保護膜、配線層、芯、配線層、保護膜と重なります。
※説明用の模式図で、層の数と厚さは実物と異なります。コアを除いたコアレス基板もあります。
層の数は「9-X-9」のように書き、これはコア(X)の上下にビルドアップ層が9層ずつあるという意味です。配線の幅と間隔は京セラの2024年の資料で量産品が約9μm/12μmと、髪の毛の太さと比べても格段に細い水準です。
ABF:配線の間を絶縁するフィルム
ABF(味の素ビルドアップフィルム)は、ビルドアップ層で配線どうしを絶縁する樹脂フィルムです。薄いものは1層約10μmで、味の素によるとFC-BGA向けの世界シェアは約95%に達し、1999年の販売開始から主流の材料に育ちました。
以前の液体インク型の絶縁材は塗りムラや気泡が出やすく、乾燥にも時間がかかりましたが、フィルムなら基板に貼るだけで済みます。ガラス布を含まないのでレーザーで細かい穴を開けやすく、微細な配線を重ねるビルドアップ工法と相性がよい材料です。
コア材:反りを抑える骨格
コアにはガラス布に樹脂を含ませた積層板を使い、基板全体の硬さと寸法の安定を受け持ちます。基板が大きくなるほど、熱で伸びる量の違いによる反りやひび割れが問題になるため、熱膨張の小さいコア材の重要度が高まっています。
日東紡のT-glass(寸法安定性と剛性に優れたガラス繊維)、三菱ガス化学のBT材、レゾナックの低熱膨張の銅張積層板がこの領域の代表例です。コアの厚さも、京セラの資料では通常400〜1,600μmに対し、薄型品は150〜250μmと、電気特性を優先して薄くする動きがあります。
ソルダーレジスト:表面を守る保護膜
ソルダーレジストは基板の最表面を覆い、回路を熱や汚れから守りつつ、はんだが不要な場所へ広がるのを防ぐ膜です。EE Times Japanの記事によると、富士キメラ総研の予測で太陽ホールディングスの世界シェアは60%を超える見込みです。
パッケージ基板で日本企業は何を担っているか
日本企業の強みは、最先端基板の量産と、代わりの効きにくい材料の両方を押さえている点にあります。ただし基板メーカーとしては台湾・韓国・欧州の企業も大きく、QYResearchの推計では上位5社で世界の約74%を占める寡占市場です。
材料から基板、半導体メーカーまで、日本企業は上流の2段に集まっています。
海外:Unimicron、Nan Ya PCB、Kinsus(台湾)、サムスン電機(韓国)、AT&S(オーストリア)
※各社の公開資料とQYResearchの企業一覧をもとに作成。主な企業の例で、網羅したものではありません。
基板メーカー
イビデンは決算資料で「ハイエンド市場でのトップシェアの維持」を掲げ、2026年度の電子事業は上期実績と下期見通しの合計で売上3,850億円、営業利益1,140億円です。河間・大野の両事業場で生産能力を増やしていて、国内の能力は2026年を100として2030年に200の計画です。
新光電気工業はセミアディティブ法の微細配線に加え、コアを取り除いたコアレス基板も持つ長野のメーカーです。液晶工場だったJDI茂原工場の取得を2026年9月に発表し、譲渡は2027年3月の予定、2028年度の稼働を計画しています。
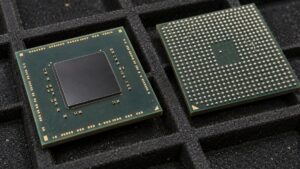
TOPPANホールディングスはBroadcomの支援も受け、初の海外FC-BGA拠点をシンガポールに開所しました。京セラも綾部・仙台の工場で大型のFC-BGA基板を手がけており、各社の投資額や拠点戦略の違いは下の比較記事で詳しく扱います。
材料メーカー
材料は基板メーカー以上に特定の企業へ集中しています。代替品の認定には時間がかかるため、一度採用された材料の地位は揺らぎにくい傾向があり、味の素の電子材料は2026年3月期に売上1,007億円(31%増)、営業利益率50%超と、高い収益を上げました。
| 材料 | 基板での役割 | 主な日本企業 | 公開されている動き |
|---|---|---|---|
| ABF | ビルドアップ層の絶縁 | 味の素(味の素ファインテクノ) | 世界シェア約95%。岐阜県可児市に新工場用地、2032年稼働予定 |
| 高剛性ガラス布(T-glass) | コア材の補強 | 日東紡 | 2029年3月期末の能力を2026年3月期の3倍へ |
| BT材 | コア材・小型基板の積層板 | 三菱ガス化学 | タイ子会社の能力を約2倍へ、2025年12月に商業運転 |
| 銅張積層板 | 大型基板のコア材 | レゾナック | 100mm角超に対応する低熱膨張品を2026年に量産予定 |
| ソルダーレジスト | 最表面の保護 | 太陽ホールディングス | 世界シェア60%超の見込み(富士キメラ総研の予測) |
パッケージ基板の課題|足りないのは工場だけではない
イビデンは2026年10月の資料で、SAP基板の総需要が業界の供給能力を大きく上回る見通しだと説明しています。
同社の推定する業界の総需要が2030年に3.5倍なのに対し、同社の国内能力は2倍の計画で、両者は対象が違うため単純には比べられないものの、増産が簡単に追いつく状況ではありません。
課題ごとに、何が起き、誰に効くのかを整理しました。
材料の逼迫も同時に起きています。日東紡の社長はT-glassの能力を3倍にしても足りないという趣旨の発言をしたと報じられ、味の素のABF新工場も稼働は2032年の予定です。基板の工場を建てても、材料が届かなければ出荷は増やせません。
技術面では、基板が大きくなるほど反りを抑えるのが難しく、層が増えるほど1層の不良で全体が無駄になる損失も大きくなります。さらに大型化が進む先の候補として、ガラスコア基板の開発が進んでいます。
顧客の集中も見ておきたい点です。NVIDIAはイビデン大野事業場への数十億ドル規模の能力予約の前払いを発表し、イビデンも将来の追加投資は顧客と条件を詰めると説明しています。投資のリスクを分け合える反面、特定の顧客の設計や調達方針に業績が左右されやすい構造です。
取引先・就職先として確かめたい点
増産のニュースだけで企業を評価すると、自社との関係を見誤ります。同じ「パッケージ基板関連」でも、AI向けの最先端品とPC向けの汎用品では需給も必要な技術も異なるためです。営業・購買の担当者は次の点を確かめると、実際の商機やリスクをつかめます。
- 相手の製品はAI GPU・ASIC向けか、汎用サーバーやPC向けか
- 増産計画は発表済みの投資か検討段階か、稼働はいつからか
- 材料の調達先は複数あるか、T-glassやABFの割当に制約はないか
- 基板サイズや層数の仕様変更で、自社の設備や材料の要件が変わらないか
就職や転職で見る場合は、職場の仕事が量産の立ち上げか材料開発か、拠点がどこかで働き方が大きく変わります。増産が続く局面では生産技術や設備保全、品質保証の人材の需要が伸びやすく、求人票と決算資料で配属先の工場や製品を確かめておくと、入社後のずれを減らせます。
半導体部材のメーカーへの転職も考えたい方へ、求人の探し方と相談先を転職・キャリアガイドにまとめています。
パッケージ基板のよくある質問
パッケージ基板とプリント基板の違いは何ですか?
パッケージ基板は半導体チップのすぐ下に付き、チップとともに1つの部品として扱われます。プリント基板はそのパッケージ部品を載せる機器側の板で、配線はパッケージ基板のほうがはるかに細かくなります。
インターポーザーとパッケージ基板はどう違いますか?
インターポーザーはチップとパッケージ基板の間に入る中間層で、基板では描けない細かい配線を担います。AI半導体のGPUとメモリの接続に使われ、パッケージ基板はその下で配線を広げ、はんだボールを通じてマザーボードへつなぎます。
ABF基板とFC-BGA基板は同じものですか?
ほぼ同じ製品を指して使われますが、視点が違います。ABF基板は絶縁材料に注目した呼び方、FC-BGA基板はチップと基板のつなぎ方に注目した呼び方です。市場統計でも両方の名前が使われるので、対象範囲を確かめて読むと誤解を防げます。
パッケージ基板はガラス基板に置き換わりますか?
当面は樹脂系のコアが主流とみられます。ガラスコアは大型化の次の候補として各社が開発を進めていますが、割れやめっきの密着など量産の課題が残っており、切り替えの時期はまだ読めません。
まとめ
- パッケージ基板はチップとマザーボードの間で端子の間隔を変換し、信号と電力を届ける部品
- AIの主役はFC-BGAで、コアの上下にABFと銅配線を重ねたビルドアップ構造を持つ
- イビデンの見通しではAI向けは市場1.8倍×生産負荷3.0倍で需要5.4倍(2026→2030年)
- 日本勢は基板のイビデン・新光電気・TOPPANと、ABF・T-glassなどの材料で強い
- 課題は基板と材料の両方の供給不足、大型化による反り、特定顧客への依存
パッケージ基板は、半導体の性能競争がチップの外へ広がったことで存在感を増した部品です。業界全体の中での位置づけは電子部品・半導体業界の構造や主要企業の勢力図、関連する記事は電子部品・半導体の業種ページからあわせてご覧ください。
出典
出典・参考資料(17件)を開く出典・参考資料を閉じる
- 需要見通し・ロードマップ・投資・電子事業の業績:イビデン「2026年度第2四半期 決算説明会」資料(2026年10月30日)
- 基板の調達能力の計画:NVIDIA “NVIDIA and Supply Chain Partners Expand Capacity”(2026年10月21日)
- パッケージ基板の定義と種類:サムスン電機「パッケージ基板」
- FC-BGA基板の仕様:KYOCERA Europe “Package Substrate Solutions FCBGA Technology”(2024年)
- ビルドアップ構造:Polymer Innovation Blog(HDI基板とABFの解説)
- FC-CSPと材料の整理:UniversityWafer “IC Substrate Technology FC BGA CSP”
- 新光電気工業の基板:新光電気工業「フリップチップパッケージ用基板」
- JDI茂原工場の譲渡:EE Times Japan「JDI茂原工場、新光電気が取得」(2026年9月30日)
- TOPPANのシンガポール拠点:TOPPANホールディングス ニュースリリース(2026年9月30日)
- 市場規模・上位企業:QYResearch「FC BGA 世界市場シェアとランキング」(GII掲載)
- ABFの役割・シェア:味の素「ABF」解説ページ
- 味の素の電子材料の業績:TrendForce(2026年5月8日)
- 味の素の可児市新工場:LOGISTICS TODAY
- 日東紡のT-glass:TrendForce(2026年8月6日)
- 三菱ガス化学のBT材:EE Times Japan(2025年11月12日)
- レゾナックの銅張積層板:EE Times Japan(2025年2月13日)
- ソルダーレジストと太陽ホールディングスのシェア:EE Times Japan(2026年3月31日)
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
技術営業・FAE・電子部品・半導体の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
技術営業・FAEを選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
![N[[őå^̃KXplðìƎ҂̌ãëp](https://monoscope-media.com/wp-content/uploads/2026/10/glass-core-substrate-semiconductor-eyecatch-300x169.webp)