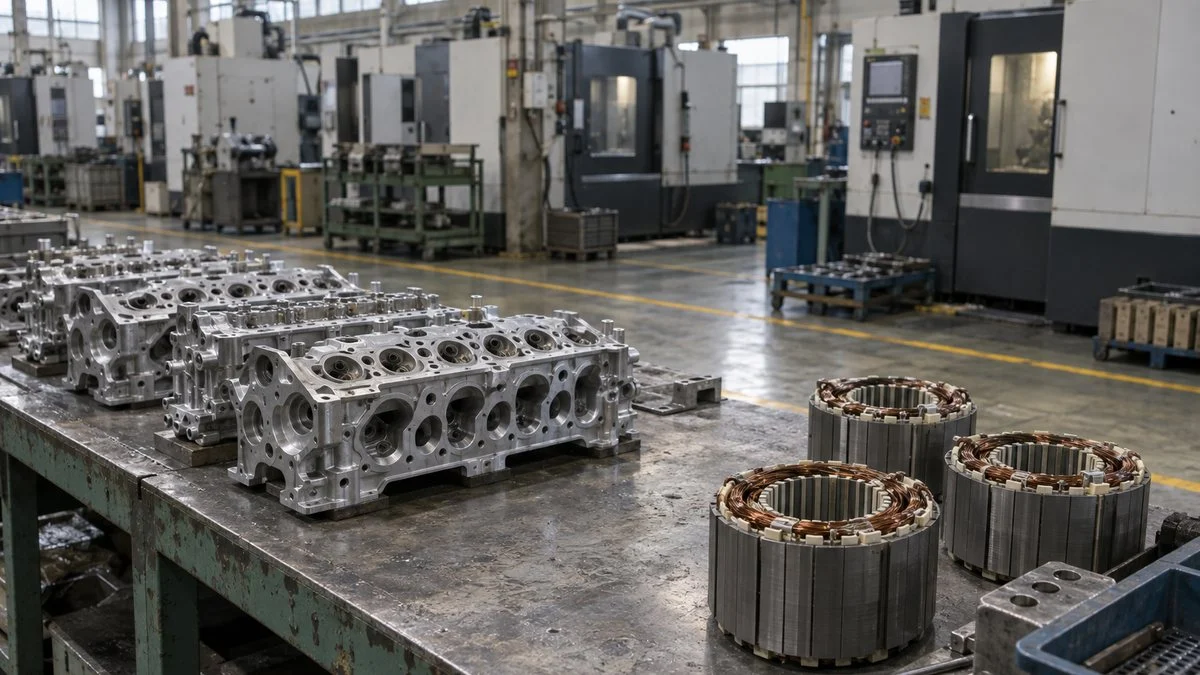
EV(電気自動車)が広がると、自動車の部品はどれだけ入れ替わるのか。経済産業省の委託調査では、約3万点といわれる部品点数が、電動化で2万点程度まで減るという見方が紹介されています。
ただし、部品メーカーへの影響が出る早さは、国や地域で大きく違います。世界では新車の4台に1台が電気自動車になった一方、日本の新車はハイブリッド車(エンジンとモーターの両方を積む車)が約6割を占めます。
影響の大きさは部品の種類や納入先によってまったく違うのが実態です。
この記事では、EVシフトが部品メーカーに与える影響を、公的統計と業界団体のデータで整理します。取り上げるのは、電動化の現在地、部品出荷額の構成、なくなる部品・増える部品・残る部品、部品メーカーが取れる戦略、転換の手順と支援策の順です。
EVシフトで部品構成はどう変わるのか
EVシフトの影響を考える出発点は、クルマの中身がどう入れ替わるかです。経済産業省の委託調査では、約3万点といわれる自動車の部品点数が、電動化によって2万点程度まで減るという見方が紹介されています。
減る部品の中心は、部品点数の多いエンジンと、それに付随する変速機・燃料系・吸排気系です。代わりに、モーター、インバーター(電池の直流を交流に変えて回転を制御する装置)、駆動用の電池が新しく載ります。
ただし、車体の骨格、サスペンション、シート、ライトのように、エンジンの有無にかかわらず必要な部品も数多く残ります。
「部品が一斉になくなる」のではなく、「パワートレイン(動力をつくり伝える部分)が丸ごと入れ替わる」と捉えると、影響の範囲が見えやすくなります。
入れ替わるのは主に「動力をつくり、伝える」部分です。
※経済産業省 関東経済産業局委託調査(2023年3月)の記述をもとに作成。HVはエンジンとモーターの両方を搭載します。
なお、ハイブリッド車(HV)やプラグインハイブリッド車(PHV)はエンジンとモーターの両方を積みます。電動化が進んでも、HVが主流のうちはエンジン部品と電動部品の需要が並行して続く点は押さえておきたいところです。
数字で見るEVシフトの現在地
部品メーカーへの影響の時間軸は、新車に占める電気自動車の比率で大きく変わります。
IEA(国際エネルギー機関)の「Global EV Outlook 2026」によると、2025年の世界の電気自動車販売は2,000万台を超えました。対象はバッテリー式とプラグインハイブリッドの合計で、新車の約25%に達しました。
地域差は大きく、中国は約55%、欧州は28%、米国は10%弱です。IEAは2026年に2,300万台、新車の28%まで伸びると見込んでいます。
世界では4台に1台。日本の登録乗用車では3%程度にとどまります。
※電気自動車はバッテリー式(BEV)とプラグインハイブリッド(PHEV)の合計。海外はIEA「Global EV Outlook 2026」、日本は日本自動車販売協会連合会の燃料別登録台数(2025年、軽自動車を含まない)から算出。
日本はHVが主流、影響は「売り先」で変わる
日本自動車販売協会連合会の集計では、2025年の登録乗用車253万台の内訳は次のとおりです。
- HV:153万台(60.4%)
- ガソリン車:31.9%
- ディーゼル車:4.5%
- EV:3万9,885台(1.6%)
- PHV:1.6%
EVは前年比17%増と伸びてはいるものの、国内だけを見ればエンジンを積む車が9割以上を占める状況が続いています。そのため影響は、国内向け部品よりも、中国や欧州で生産・販売される車種向けの部品から先に表れやすいと考えられます。
政策は「電動車100%」、ただしHVを含む
政府のグリーン成長戦略は、乗用車について2035年までに新車販売で電動車100%を掲げています。ここでいう電動車にはEVのほか、燃料電池車(FCV)、PHV、HVも含まれます。
経済産業省は内燃機関、HV、EV、FCV、バイオ燃料対応車など多様な選択肢を追求する「マルチパスウェイ戦略」を掲げています。
日本では、エンジンが一気に消えるより、エンジンと電動部品が長く併存するシナリオを前提に計画を立てる部品メーカーが多いのはこのためです。
部品出荷額で見る影響の大きさ
では、EVシフトで影響を受ける部品は、売上規模でどのくらいあるのでしょうか。日本自動車部品工業会の「自動車部品出荷動向調査」(2024年度)では、回答した会員293社の自動車部品出荷額は20兆7,070億円でした。
品目別の構成を見ると、エンジン部品が13.2%、変速機を含む駆動・伝導及び操縦装置部品が17.9%を占めます。一方、HV・FCV・EV向けの電動車両用部品は6.6%で、前年度比115.3%と品目の中で最も高い伸びでした。
オレンジはEVシフトで縮小の影響を受けやすい品目、青は電動化で伸びる品目です。
※日本自動車部品工業会「自動車部品出荷動向調査結果 2024年度」。部品分類ごとの回答がある分(19兆7,303億円)に占める割合。用品(1.0%)は省略。棒の長さは構成比を拡大して表示しています。
注意したいのは、「電装品・電子部品(エンジン関係)」という分類に、EVでも使う部品が多く含まれている点です。たとえばエアコンの冷房装置(8,223億円)やブレーキ関係の電子装置などです。
分類名だけで影響を判断せず、自社の品目が車のどの機能に使われているかまで分解して見る必要があります。
また、この調査は年度ごとに回答企業が入れ替わるため、前年度比はあくまで目安です。2年続けて回答した240社だけで見ても、電動車両用部品は前年度比117.3%と伸びており、方向感は変わりません。
業界全体の規模や完成車の生産動向は、自動車業界の市場規模と動向で詳しく整理しています。
なくなる部品・減る部品
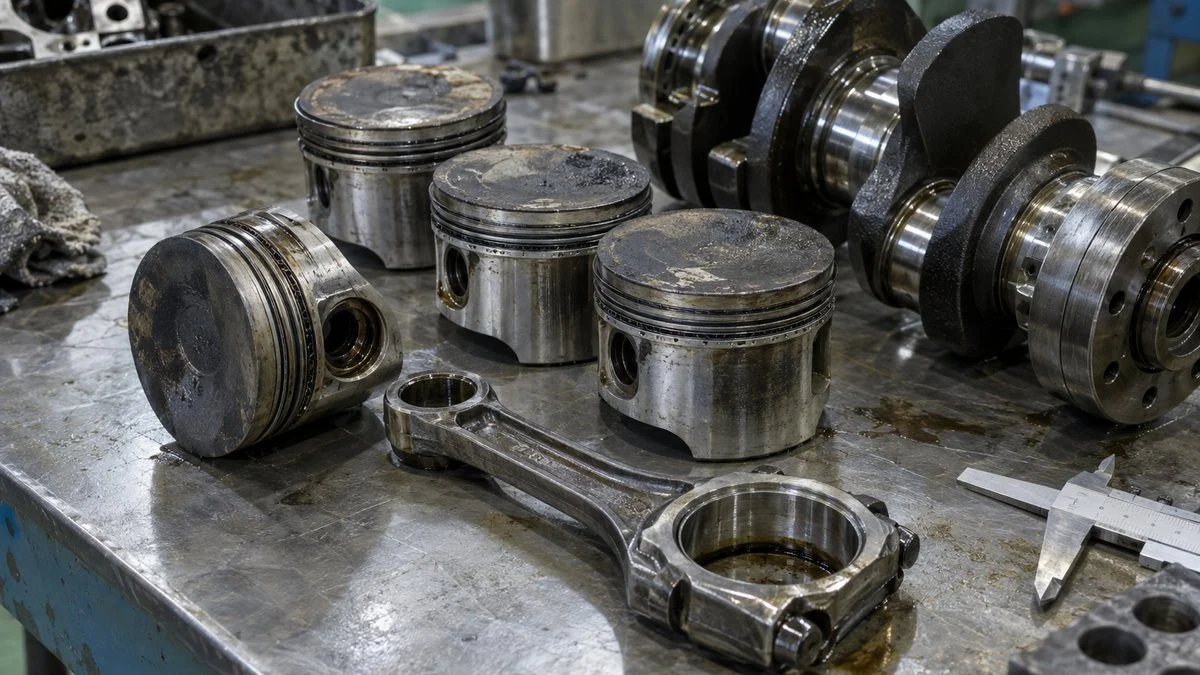
EVシフトで需要がなくなる、あるいは大きく減るのは、エンジンと変速機を中心とするパワートレイン系の部品です。経済産業省の委託調査の整理に沿って、系統ごとに見ていきます。
エンジン本体・燃料系
ピストン、ピストンリング、クランクシャフト、カムシャフト、エンジンバルブといったエンジン本体の部品は、BEVでは搭載されません。燃料を使わないため、燃料タンク、燃料ポンプ、インジェクター(燃料噴射装置)なども不要になります。
これらは鋳造・鍛造・精密切削といった加工技術に支えられてきた部品です。部品そのものは消えても、加工技術や品質管理のノウハウは別の製品に転用できる余地があります。加工法ごとの特徴は切削・溶接・熱処理・鋳造・成形の基礎で解説しています。
吸排気系
燃焼がなくなるため、空気を取り込むインテークマニホールドやエアクリーナー、排気を通すマフラー、排ガスを浄化する触媒、ターボチャージャーも不要になります。
部品工業会の調査では、2024年度のエキゾーストパイプ・マニホールド及びマフラの出荷額は2,801億円、触媒装置は1,315億円でした。こうした品目を主力とし、自動車部品の比率が高いメーカーほど影響が直撃しやすい領域です。
トランスミッション
モーターは低速から大きなトルクを出せ、幅広い回転数で効率よく動くため、エンジンのように多段のギアで回転数を切り替える必要がありません。電流の向きを変えれば逆回転もできるので、バックギアも不要です。
このため、BEVではトランスミッションを搭載しない構成が主流になるとみられています。
2024年度の自動トランスミッションの出荷額は1兆3,173億円と、単一品目としては最大級です。ギアやシャフトなどのトランスミッション用部品も4,268億円あります。
エンジン電装品
エンジンを始動させるスターターモーター、点火のためのスパークプラグやイグニッションコイル、発電用のオルタネーターも、BEVでは役目を終えます。
スパークプラグだけで2024年度の出荷額は2,351億円、スターターモーターは1,143億円、オルタネーターは1,546億円ありました。
同じ自動車部品でも、需要の行方は4つに分かれます。
※経済産業省 関東経済産業局委託調査(2023年3月)の整理をもとに作成。HV・PHVでは「なくなる部品」の多くも引き続き使われます。
増える部品・新しく必要になる部品
なくなる部品がある一方で、電動化によって新しく必要になる部品もあります。部品工業会の調査では、電動車両用部品の出荷額は2023年度の1兆1,250億円から2024年度は1兆2,971億円に増えました。
金額ではPCUが最大。伸び率ではe-axleと車載充電器が目立ちます。
※日本自動車部品工業会「自動車部品出荷動向調査結果 2024年度」から百万円単位の値を億円に換算。回答企業は年度で異なるため、増減は目安です。
PCU・インバーター
PCU(パワーコントロールユニット)は、電池とモーターの間で電力を変換・制御する装置です。2024年度の出荷額は4,229億円で、電動車両用部品の中で最も大きな品目です。
性能を左右するのは、電力を細かく切り替えるパワー半導体です。SiC(炭化ケイ素)などの新しい材料で損失を減らし、小型化する開発が進んでおり、半導体メーカーや電子部品メーカーにとっても自動車向けの需要が広がる領域です。
モーターとe-axle
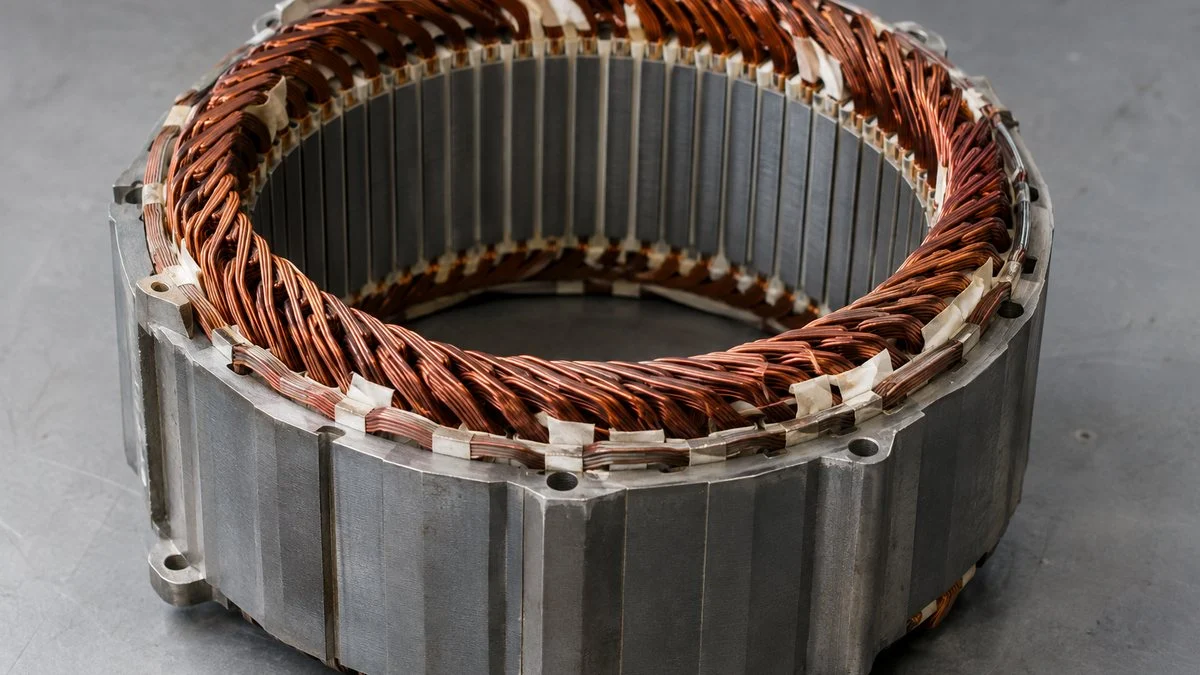
駆動用モーターは、電磁鋼板を積み重ねたコア、銅線の巻線、磁石などで構成されます。
経済産業省の委託調査では、巻線技術の向上や低鉄損の電磁鋼板といった技術課題が挙げられています。そのため、プレス・巻線・樹脂成形などの加工技術を持つ企業に参入の余地があります。
最近は、モーター、インバーター、減速機を一体にしたe-axle(電動アクスル)の採用が広がっています。部品工業会の調査でもeアクセルの出荷額は375億円から568億円へ増えました。
経済産業省の委託調査では、アイシンがe-axle供給のために2,000億円を投じる例も紹介されています。
駆動用バッテリー
電池は、モーターに電力を供給するEVの中核部品です。
電池セルは電池メーカーが生産しますが、周辺部品には金属加工や樹脂成形のメーカーが関われる部分が多くあります。たとえば、セルを束ねるモジュールやパック、電池ケース、冷却プレート、バスバー(電流を流す金属板)などです。
IEAによれば、2025年の電池セル生産の80%超を中国が占めました。
経済産業省は2026年6月に「蓄電池・電源産業戦略」を取りまとめ、2030年から2030年代半ばに国内で年150GWhの製造基盤を確立する目標を掲げています。
国内の電池工場の立ち上がりは、周辺部品メーカーにとっての商機になります。
熱マネジメント・高電圧部品
EVにはエンジンという熱源がありませんが、熱の管理が不要になるわけではありません。電池は高温にも低温にも弱く、インバーターは高温で誤作動するリスクがあるため、冷却・加温を細かく制御する熱マネジメントの重要性はむしろ高まります。
また、駆動系で高い電圧を扱うため、高電圧ハーネスやコネクター、絶縁部品、電磁ノイズ対策部品も必要になります。エンジン音がなくなることで、これまで目立たなかったロードノイズを抑える吸音・防振部品の需要も変わってきます。
残る部品にも起きる変化
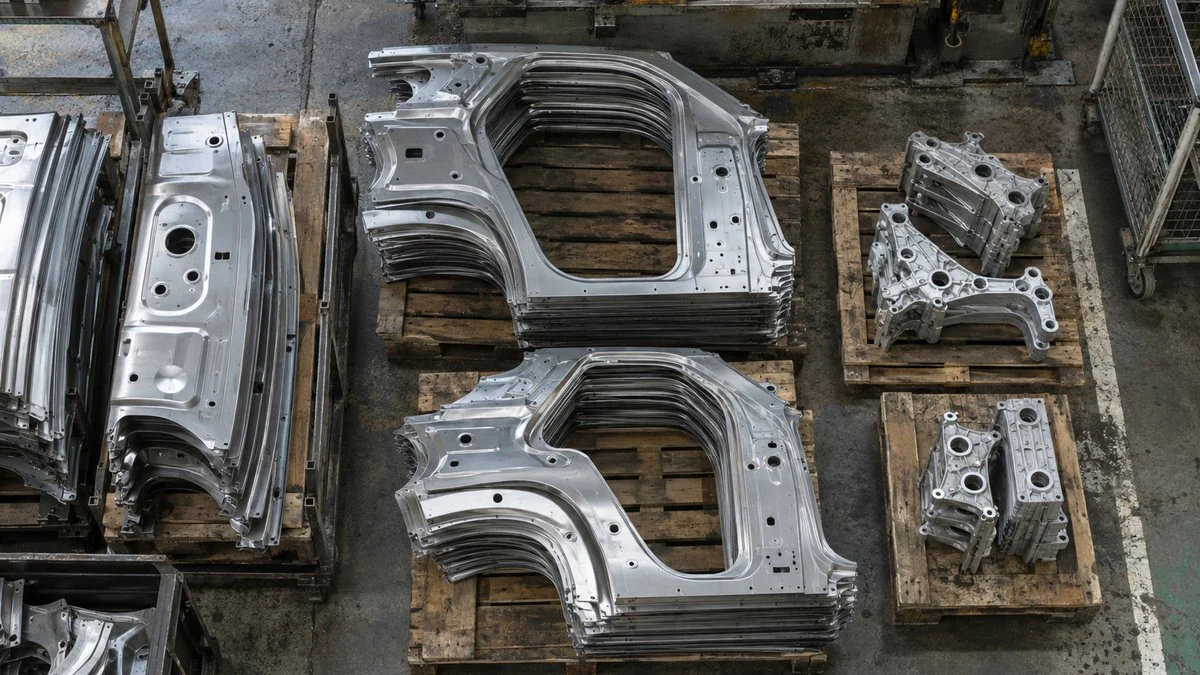
車体骨格、サスペンション、シート、ドア部品などは、EVになっても基本的な役割は変わりません。部品工業会の調査でも、構成比が最も大きいのは車体部品(22.1%)で、この層に属する部品メーカーは多くあります。
ただし、「残るから安泰」とは言えません。EVは重い電池を積むうえ、航続距離を延ばすために車体の軽量化が一層強く求められます。
材料も加工法も変わっていきます。高張力鋼板(ハイテン)の薄肉化や1.5GPa級を超えるホットスタンプ、アルミ・マグネシウム・CFRP(炭素繊維強化樹脂)への置き換えなどです。
高張力鋼板ほどプレス成形は難しくなるため、金型や加工条件のノウハウが差になります。金型メーカーやプレス加工会社の位置づけは金型・加工業界の構造で整理しています。
経済産業省の委託調査では、ジーテクトとアーレスティがアルミを使った車体部品の共同開発で合意した例も紹介されました。
電装品では、電動化と並行して運転支援・自動運転に向けたセンサーが増えています。2024年度の車載カメラの出荷額は2,971億円(前年度2,581億円)、ミリ波レーダーは1,065億円でした。
EVシフトと同時に「クルマの電子化」も進んでいるため、電装・電子系のメーカーにとっては需要が入れ替わりながら広がる局面といえます。
部品メーカーが取れる4つの戦略
影響を受ける部品メーカーの選択肢は、経済産業省の委託調査で「アンゾフのマトリクス」を使って整理されています。製品を既存のままにするか新しくするか、市場を自動車に残すか外に出るかで、4つの方向に分かれます。
縦軸は市場、横軸は製品。自動車にとどまるかどうかで打ち手が変わります。
(自動車)
(自動車以外)
※経済産業省 関東経済産業局委託調査(2023年3月)の整理をもとに作成。実際には複数の戦略を組み合わせる企業が多くあります。
市場浸透:縮む市場で残存者になる
エンジン部品の市場は縮小しても、すぐにゼロになるわけではありません。HVを含めればエンジン車は当面つくられ続け、保有車向けの補修部品の需要も長く続きます。競合が撤退していく中で最後まで供給できる「残存者」になる戦略です。
代表的な例が、ピストンリング大手のリケンと日本ピストンリングの経営統合です。両社は2023年10月に共同持株会社リケンNPRを設立しました。需要が減る製品の開発・生産を集約して効率を高めつつ、次の事業の原資をつくる動きといえます。
新製品開発:自動車の中で電動部品へ
取引先との関係や品質保証の体制を活かしやすいのが、自動車の中で電動部品に乗り換える道です。
経済産業省の委託調査のヒアリングでは、排気系・駆動系の部品メーカーが品質管理のノウハウを活かして車載モーター部品に挑む例が紹介されています。金属加工の車体部品メーカーがバッテリーケースの製造に挑む例もあります。
ただし、電動部品は新規参入も多く、価格競争が激しくなりやすい分野です。完成車メーカーや一次サプライヤー(Tier1)がどの部品を内製し、どこを外注するかの見極めも欠かせません。
市場開拓・多角化:自動車の外へ出る
エンジンが残る二輪、建機、船舶、航空機などへ既存製品を持ち込む道や、精密加工・熱処理・表面処理といったコア技術を医療機器や産業機械の部品に展開する道もあります。自動車向けで鍛えた量産品質とコスト管理は、他産業でも評価されやすい強みです。
一方で、自動車以外の市場は量が少ない傾向があり、品質基準や商習慣も異なります。
米国の関税措置のように、電動化とは別の要因で自動車向けの需要が揺らぐこともあり、取引先の分散はリスク管理の面でも意味を持ちます。関税の影響は米国関税とサプライチェーン再編で解説しています。
事業転換を進める手順と支援策
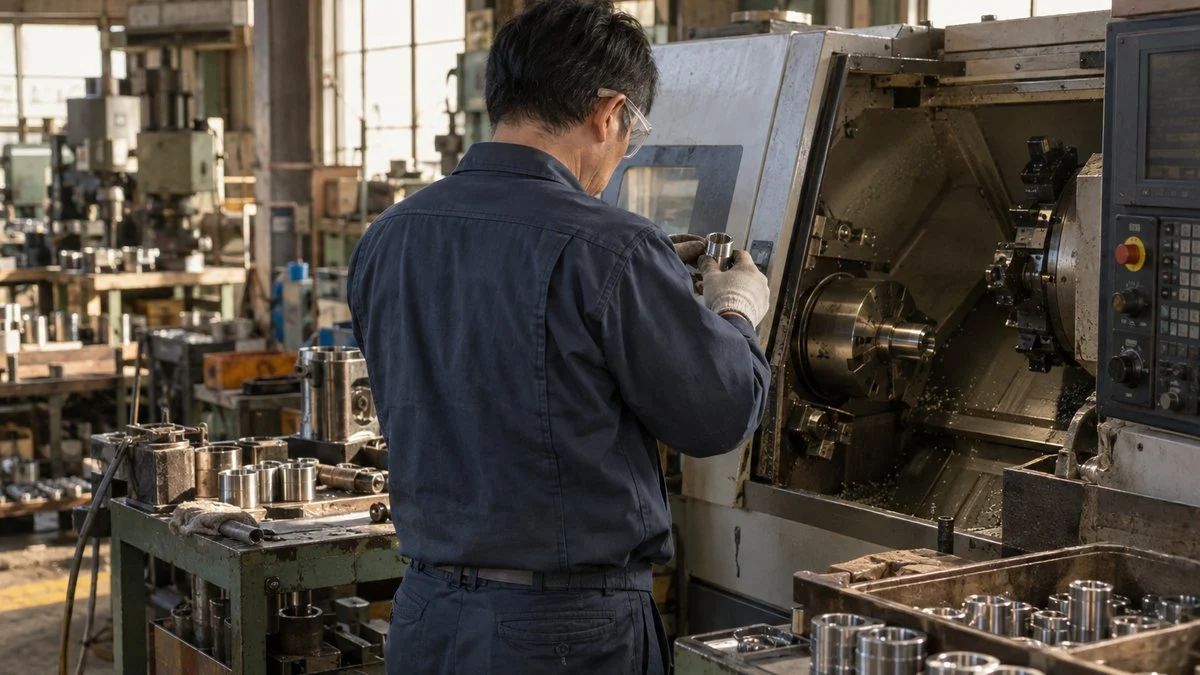
戦略の方向が決まっても、中堅・中小の部品メーカーが単独で転換を進めるのは簡単ではありません。経済産業省の委託調査は、二次・三次サプライヤー(Tier2/3)の電動化対応を4つのステップで整理しています。
情報収集、経営企画、研究開発、営業の機能をつないで進めます。
※経済産業省 関東経済産業局委託調査(2023年3月)の整理をもとに作成。「並行」の2項目は同調査で課題として挙げられた点を補足したものです。
最初の「環境を認識する」で見落とされやすいのが、自社の部品がどの車種・どの仕向け地向けかという点です。同じエンジン部品でも、国内のHV向けと中国・欧州向けでは需要の減り方が大きく違います。
納入先の生産計画を車種単位で確認し、影響の時期を見積もることが出発点になります。
国の支援策「ミカタプロジェクト」
経済産業省は、中堅・中小の自動車部品サプライヤーを支援する「ミカタプロジェクト」を実施しています。2022年8月に、電動化で影響を受けるサプライヤーの業態転換・事業再構築を全国で支援する事業として発表されたものです。
主な支援内容は次の4つです。
- セミナー・実地研修
- 専門家による個別相談
- 事業戦略や技術開発・販路開拓の専門家派遣
- 補助金を活用した設備投資の支援
47都道府県に相談窓口があり、鋳造・鍛造など素形材のメーカーも対象に含まれます。自動車の仕組みや軽量化、熱マネジメントなどを学べる無料のeラーニングも公開されています。
現在は電動化への対応だけでなく、航空機・防衛・造船など新分野への進出も支援の対象です。米国の追加関税措置や、日産自動車追浜工場の生産終了などの影響を受ける企業への助言も対象になっています。
自社だけで判断材料をそろえにくい場合は、まず地域の窓口に相談してみるのが現実的です。
まとめ
- 電動化で自動車の部品点数は約3万点から2万点程度に減るとされ、入れ替わるのは主にパワートレイン系
- 2025年の電気自動車比率は世界で約25%、日本の登録乗用車ではEVとPHVを合わせて3.2%で、HVが6割を占める
- 2024年度の部品出荷額20.7兆円のうち、エンジン部品は13.2%、電動車両用部品は6.6%で前年度比115.3%
- エンジン本体・燃料系・吸排気系・変速機は減り、PCU・モーター・e-axle・電池・熱マネジメント部品は増える
- 取れる戦略は市場浸透・新製品開発・市場開拓・多角化の4つで、国のミカタプロジェクトなど支援策も使える
EVシフトの影響は、同じ部品メーカーでも品目と納入先によって大きく異なります。自動車産業の全体像は自動車業界の企業の種類と仕事の流れ、電動化で需要が広がる電子部品側の動きは電子部品・半導体業界の市場規模と動向もあわせてご覧ください。
出典
出典・参考資料(8件)を開く出典・参考資料を閉じる
- 部品の変化・戦略・転換ステップ:経済産業省 関東経済産業局委託「令和4年度 電動化シフトを踏まえた地域自動車部品サプライヤーの技術力・開発力向上に向けた動向調査 報告書(公表版)」(2023年3月)
- 部品出荷額:日本自動車部品工業会「自動車部品出荷動向調査結果 2024年度」(2026年3月)
- 国内の燃料別販売台数:日本自動車販売協会連合会「燃料別登録台数」(2025年1月〜12月)
- 世界の電気自動車販売:IEA「Global EV Outlook 2026 – Executive summary」
- 電動車100%目標:経済産業省 グリーン成長戦略「自動車・蓄電池産業」、電動車の範囲:資源エネルギー庁「自動車の“脱炭素化”のいま(前編)」
- 蓄電池の国内製造基盤目標:蓄電池産業戦略推進会議「蓄電池・電源産業戦略」(2026年6月2日)
- 支援策:経済産業省 自動車産業「ミカタプロジェクト」のページ
- リケンNPRの設立:リケンNPR株式会社「沿革」
NEWSLETTER
選んだ職種・業種に合わせた記事を、週1回メールで
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
職種・業種を選んで登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
コメント