スマートフォンの販売が落ちると、まず電子部品の受注が減り、少し遅れて製造装置や材料を買うための投資が絞られます。電子部品・半導体業界では、最終製品の需要の変化が、時間差をもって川上(素材や装置の側)へ伝わっていきます。
この業界には、素材・材料のメーカー、製造装置のメーカー、半導体や電子部品のメーカー、組立を請け負う会社、商社などがあり、これらが段階的につながって国境をまたいで取引しています。
サプライチェーン(材料から製品が届くまでのつながり)のどの段階を担うかで、利益の出方や働き方も大きく違います。
この記事の内容は、動画でも解説しています。
電子部品・半導体業界の全体像
電子部品・半導体業界のサプライチェーンは、素材から最終製品まで何段階にも分かれているのが特徴です。川上の素材・材料から川下の最終製品まで、大きく5つの階層で捉えるとわかりやすくなります。
素材から最終製品まで、役割の異なる企業が段階的につながっています。
※製造装置は半導体・部品メーカーの工場に納められます。エレクトロニクス商社が各階層の間に入り、流通と技術支援を担います。
「業界とは」の記事で紹介した企業の分類を、モノの流れに沿って並べ直したのがこの図です。材料と装置が半導体や部品の工場に納められ、そこでつくられた製品が機器メーカーへと流れていきます。
階層が深いぶん、最終製品の需要の変化が時間差をもって川上に伝わる点も特徴です。スマートフォンの販売が落ちると、まず部品の受注が減り、その後に装置や材料への投資が絞られるという連鎖が起こります。
なお、電子部品・半導体がほかの製造業とどうつながっているかは、製造業サプライチェーンマップでも確認でき、調達元から供給先まで、13業種の関係を1枚の図にまとめています。
階層ごとの企業の特徴
まず国内の規模を確認しておきます。経済産業省の2024年経済構造実態調査によると、電子部品・デバイス・電子回路製造業の事業所数は4,504、従業者数は約42万人です(2024年6月1日時点)。
1事業所あたりの従業者数は約93人で、製造業全体の約35人を大きく上回り(同調査から算出)、大規模な工場が多い業界と言えます。
素材・材料メーカー
シリコンウェハや薬品、ガスなどを供給する企業です。化学メーカーの一部門として材料を手がける企業も多く、少量でも品質要求が極めて厳しい製品を扱います。
顧客の工場ごとに細かな仕様があり、一度採用されると長く取引が続きやすい反面、品質問題が起きたときの影響は大きくなります。研究開発や品質保証の比重が高い職場です。
材料メーカーも市況の影響を受けます。シリコンウェハ大手のSUMCOは、2025年12月期の売上高が4,097億円と前期を上回った一方、営業利益は13億円にとどまりました。顧客の在庫調整が長引くと、川上の企業ほど回復が遅れることがあります。
製造装置メーカー
半導体工場で使う装置を開発・製造する企業で、大手は世界中の半導体メーカーを顧客に持ちます。例えば東京エレクトロンの2026年3月期の売上高は2兆4,435億円でした。
装置の設計・製造だけでなく、顧客の工場での据付・立ち上げ・保守が大きな仕事です。国内外の顧客先に常駐したり、出張したりする働き方もあります。
半導体メーカー
設計から前工程・後工程までを担うIDMのほか、設計に特化するファブレス、製造を請け負うファウンドリがあります。巨額の設備投資が必要で、景気の波による業績の振れ幅が大きい階層です。
工場は24時間稼働が基本で、プロセスエンジニアや設備保全など、量産を支える技術者が多く働いています。
国内の代表例では、NAND型フラッシュメモリのキオクシアホールディングスが2026年3月期に売上高2兆3,376億円でした。マイコンに強いルネサスエレクトロニクスは、2025年12月期に売上収益1兆3,212億円でした。
電子部品メーカー
コンデンサやセンサー、コネクタなどを量産する企業です。大手は世界中の機器メーカーと取引しており、村田製作所の2026年3月期の海外売上高比率は92.7%に達します。
一方で、特定の部品や加工に特化した中堅・中小企業も数多くあります。大手の協力工場として工程の一部を担う企業もあり、企業規模によって働き方の幅が大きいのが特徴です。
EMS・商社
EMSは電子機器の組立を受託し、商社は部品の流通と技術支援を担います。どちらも自社製品の開発は主業務ではない代わりに、多くの顧客・仕入先と関わる調整力が強みになる業態です。
一般に、製品そのものの技術で差をつけにくいため、コスト管理や供給の安定が競争力を左右します。そのぶん、幅広い製品や業界の知識が身につく環境でもあります。
同じ階層でも、企業の規模によって仕事の範囲が変わります。
※企業によって状況は異なります。目安として捉えてください。
なお、ここでは主に役割で分けていますが、実際には1社で複数の階層にまたがる企業もあります。例えばTDKは受動部品やセンサに加え、電池などのエナジー応用製品が2026年3月期の売上高の半分以上を占めています。
お金とモノの流れ(商流)
電子部品・半導体の取引は、大きく「直接取引」と「商社経由」の2つに分かれ、どちらになるかは顧客の規模や製品の種類によって決まります。
大手の機器メーカーや自動車部品メーカーとは、部品メーカーが直接取引するのが一般的です。一方、中小規模の顧客や多品種少量の取引では、エレクトロニクス商社が仕入れと販売を仲介します。
提案、採用、量産の3つの段階に分かれます。
※商社経由の取引では、提案や在庫管理の多くを商社が担います。
半導体では、分業型の商流もあります。ファブレス企業が設計した半導体をファウンドリが製造し、後工程の専門会社が組立・検査したうえで、ファブレス企業が自社製品として顧客に販売するという流れです。
商社は仕入れて売るだけの存在ではありません。顧客の設計に合う部品を提案し、在庫を持って納期を調整するなど、メーカーと顧客の間で技術と物流を支える役割を担っています。
価格は、一般に量産前の交渉で決まり、量産が続くなかで定期的に見直されます。汎用品は需給によって価格が動きやすく、独自性の高い製品ほどメーカー側の交渉力が強くなります。
自動車業界のような強い系列関係は多くありません。その代わり、一度採用されると同じ部品が数年単位で使われ続けるため、デザインインの段階での競争が事実上の勝負どころになります。
利益構造:どこが儲かるのか
業界のなかでも、利益の出方は大きく異なります。主要企業の2026年3月期の営業利益率を比べると、階層や製品による差がはっきり見えます(各社の決算から算出)。
製造装置では、次のように高い水準でした。
- アドバンテスト:44.2%
- ディスコ:42.3%
- 東京エレクトロン:25.6%
高度な技術を持ち、代わりが利きにくい装置ほど、高い利益率を得やすい傾向があります。
半導体では、メモリのキオクシアホールディングスが37.2%と高い一方でロームは2.3%にとどまり、電子部品では村田製作所が15.4%、TDKが10.9%です。同じ業界でも、市況と製品の位置づけで利益率は大きく変わります。
付加価値は、代わりの利きにくい技術や工程に集まる傾向があります。
工程ごとに見ると、上流の開発・設計と下流の保守・サービスで利益が出やすいというスマイルカーブの考え方が当てはまりやすい業界です。中間の組立工程では、コスト競争が激しくなりがちです。
製造装置メーカーでは、装置の販売に加えて保守や部品交換、改造といったサービスも収益の柱の1つで、納入した装置が稼働し続けるかぎり、継続的な収入が見込めます。
国全体でみても、電子部品・デバイス・電子回路製造業の付加価値額は2023年に6兆8,139億円で、製造品出荷額等に対する比率は約39%でした。製造業全体の約30%を上回っています(経済構造実態調査から算出)。
ただし、装置メーカーの利益率も市況によって変わり、東京エレクトロンの営業利益率は、2025年3月期の28.7%から2026年3月期は25.6%に下がりました。好況期の数字だけで判断しないことが大切です。
業界構造の変化
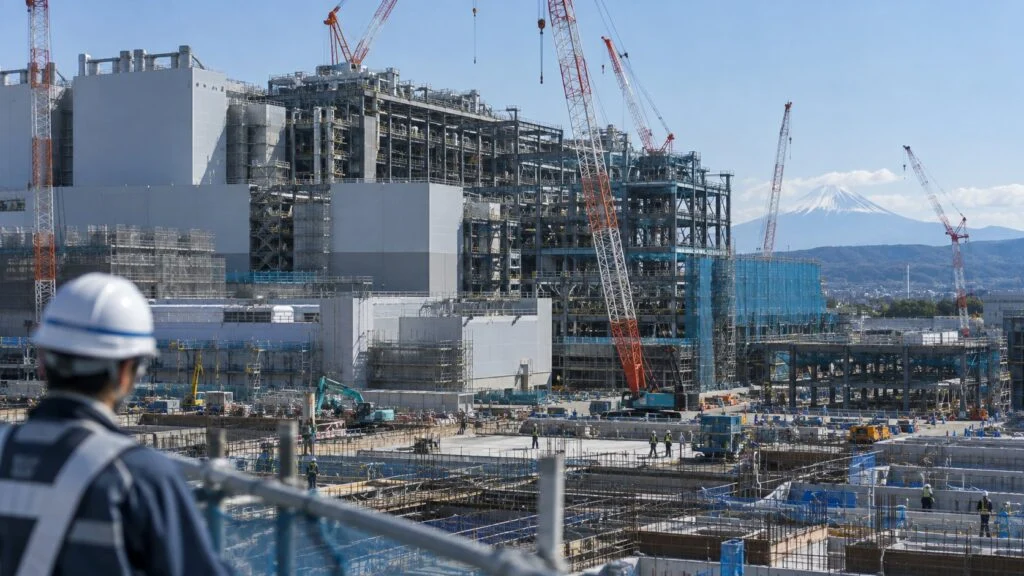
電子部品・半導体業界の構造はこの数十年で大きく変わってきており、現在も再編や新しい工場の建設が続いています。
垂直統合から水平分業へ
かつての半導体業界では、設計から製造までを1社で担うIDMが主流でした。現在は、設計に特化するファブレスと、製造を請け負うファウンドリによる水平分業が広がっています。
日本の半導体メーカーの多くはIDMとして発展してきました。しかし、ジェトロによると、世界の半導体市場に占める日本市場の割合は1988年の40.2%をピークに低下しました。この流れのなかで、事業の統合や売却が進んできました。
国内の再編と新しい工場
2010年にはNECエレクトロニクスとルネサス テクノロジが統合してルネサスエレクトロニクスが誕生し、2019年には東芝メモリがキオクシアに社名を変更しました。得意分野に経営資源を集める動きが続いています。
近年は海外企業の国内進出も目立ち、TSMCが出資するJASMの熊本第1工場は2024年12月に量産を開始しました。2022年に設立されたRapidusは、北海道千歳市で2nm世代の半導体の2027年の量産開始を目指しています。
こうした新工場の建設は、装置や材料のメーカー、建設・設備工事の会社、地域の部品メーカーなど、周辺の企業にも新たな取引の機会を生んでいます。
サプライチェーンの見直し
米中対立などを背景に、特定の国や地域に生産が偏るリスクが意識されるようになりました。各国は補助金で自国への工場誘致を進め、企業も生産拠点の分散を検討しています。
日本の装置・材料メーカーにとっては、海外の新工場が新たな顧客になります。その一方で、輸出管理をはじめとする国際情勢への対応も求められています。
業界構造から考えるキャリアの選び方
業界の構造を理解すると、自分がどの立ち位置で、どんな経験を積みたいかを考えやすくなります。
立ち位置によって、身につく専門性や働き方が変わります。
※同じ階層でも、職種や企業規模によって経験できる内容は異なります。
例えば、1つの技術を深く極めたいなら材料や装置のメーカー、量産の現場で技術を磨きたいなら半導体・部品メーカーが向いています。生産技術や品質保証・品質管理の経験は、どの階層でも生かせます。
幅広い業界の顧客と関わりたいなら商社やEMSも選択肢で、商社の技術営業・FAEは、複数のメーカーの製品を比べながら顧客に提案できる立場にあります。
また、階層をまたいだ転職も珍しくありません。半導体メーカーでプロセス技術を身につけた人が装置メーカーや材料メーカーに移り、顧客の立場を理解した技術者として活躍する例もあります。
階層をまたいだ転職先を調べるときの進め方は、製造業の転職・キャリアガイドで整理しています。
業績の安定性も考えておきたい点で、装置や半導体は景気の波が大きく、好況期と不況期で仕事量や待遇が変わりやすい階層です。複数の用途や顧客を持つ企業ほど、波の影響を受けにくい傾向があります。
電子部品・半導体業界の構造のよくある質問
ファブレスとファウンドリの違いは何ですか?
ファブレスは半導体の設計に特化する企業で、ファウンドリは他社が設計した半導体の製造を請け負う企業です。設計から前工程・後工程までを1社で担う企業は、IDMと呼ばれます。
デザインインとは何ですか?
デザインインは、部品メーカーが顧客の開発段階から提案し、顧客の設計に自社の部品が組み込まれることです。一度採用されると同じ部品が数年単位で使われ続けるため、この段階の競争が勝負どころになります。
エレクトロニクス商社はどんな役割を担っていますか?
商社は部品を仕入れて売るだけでなく、顧客の設計に合う部品を提案し、在庫を持って納期を調整します。中小規模の顧客や多品種少量の取引では、商社が仕入れと販売を仲介するのが一般的です。
半導体業界は景気の影響を受けやすいですか?
装置や半導体は景気の波が大きく、好況期と不況期で仕事量や待遇が変わりやすい階層です。最終製品の需要の変化は時間差をもって川上に伝わり、材料メーカーほど回復が遅れやすくなります。
まとめ
- サプライチェーンは素材・材料から装置、半導体・部品、EMS、最終製品までの多層構造
- 国内の事業所数は4,504、従業者数は約42万人で、大規模な工場が多い
- 取引は直接取引と商社経由があり、デザインインでの競争が勝負どころになる
- 利益は独自技術や高シェアの装置・製品、保守サービスに集まりやすい
- 水平分業の広がりや国内の新工場など、業界構造は変化を続けている
業界の基本は電子部品・半導体業界とは、市場の推移や見通しは電子部品・半導体業界の市場規模と動向で解説しています。主要企業の顔ぶれは電子部品・半導体業界の主要企業と勢力図で詳しく紹介しています。
このほかの関連記事は、電子部品・半導体の業種ページからもあわせてご覧ください。
出典
出典・参考資料(5件)を開く出典・参考資料を閉じる
- 事業所数・従業者数・付加価値額:経済産業省「2024年経済構造実態調査 二次集計結果〔製造業事業所調査〕結果の概要」
- 東京エレクトロンの業績:東京エレクトロン「2026年3月期 決算短信」
- 村田製作所・TDKの業績:村田製作所「2026年3月期 決算短信」、TDK「2026年3月期 決算短信」
- その他の企業の業績:Yahoo!ファイナンス「アドバンテスト 業績」(ディスコ、キオクシアホールディングス、ローム、SUMCOも同サイトの業績ページを参照)
- 日本の半導体シェア:ジェトロ「復活目指す日本の半導体(前編)安定供給のため、公的支援で後押し」、Rapidusの計画はRapidus「会社概要」
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
生産管理・電子部品・半導体の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
生産管理を選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›