「鉄鋼・非鉄金属業界の構造」と聞くと、多くの方は製鉄所で鉄をつくり、それを自動車メーカーに売るという、シンプルな流れを思い浮かべるのではないでしょうか。
実際には、海外の鉱山や鉄スクラップ業者から始まり、素材メーカー、加工メーカー、商社や問屋、コイルセンターを経て、ようやく需要家の工場に届きます。どこで価格が決まり、どこに利益が残るかも、階層によって大きく異なります。
この記事では、鉄鋼・非鉄金属業界の構造を、サプライチェーンの全体像、階層ごとの企業の特徴、お金とモノの流れ、利益構造、業界構造の変化、キャリアの選び方という順で整理します。
鉄鋼・非鉄金属業界の全体像
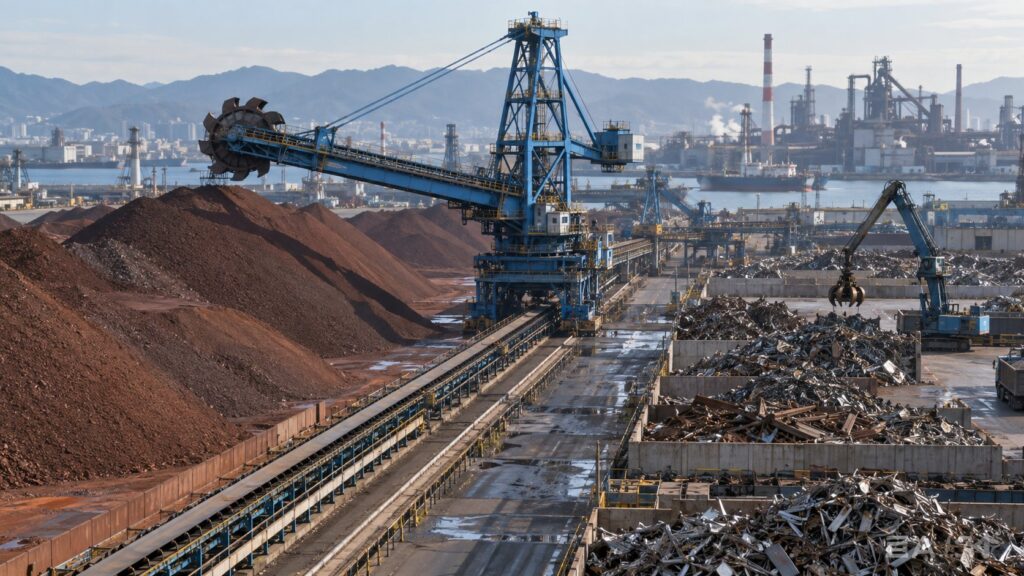
鉄鋼・非鉄金属のサプライチェーンは、原料の調達から始まり、素材の製造、加工、流通を経て需要家へ届きます。使い終わった製品がスクラップとして原料に戻るのも、この業界ならではの特徴です。
原料から需要家まで、いくつもの階層を経て素材が届きます。
※会社によって複数の階層を兼ねることも多く、図は役割の目安です。
「鉄鋼・非鉄金属業界とは」の記事では、高炉・電炉・特殊鋼・非鉄金属・加工流通という企業の分類を紹介しました。ここでは、その上下にある原料の供給と、二次加工のメーカーまで含めて、一段広く見ていきます。
図の上の階層ほど会社の数は少なく、規模は大きくなります。下の階層に行くほど、地域に根ざした中小企業が増えていくのが、この業界の基本的な形です。
階層ごとの企業の特徴
経済産業省の2024年経済構造実態調査によると、2024年6月1日時点の事業所数は鉄鋼業が5,075、非鉄金属製造業が3,069です。従業者数はそれぞれ21万7,804人と14万7,873人で、ここには大手の製鉄所から中小の加工工場までが含まれます。
2023年の製造品出荷額等をもとにすると、従業者1人あたりの出荷額は鉄鋼業で約1億900万円、非鉄金属製造業で約9,000万円です。製造業全体の約4,800万円の2倍前後にあたり(いずれも同調査から算出)、設備が大きく、少ない人数で多くの金額を生む構造であることがわかります。
同じ業界でも、会社の規模によって仕事の中身と働き方が異なります。
※会社によって異なります。目安として捉えてください。
原料・資源
鉄鉱石や原料炭、銅鉱石の多くは海外から輸入され、資源会社や総合商社が調達を担います。非鉄金属では、住友金属鉱山のように海外の銅鉱山の権益を持ち、資源開発から製錬まで一貫して手がける会社もあります。
一方、電炉の原料となる鉄スクラップは国内で発生し、地域のスクラップ業者が集めて選別します。電炉化が進むほど、この階層の役割は大きくなります。
素材メーカー
高炉メーカーは日本製鉄、JFEスチール、神戸製鋼所の3社に集約されています。1社で売上高が数兆円に達する規模です。電炉メーカーや特殊鋼メーカー、非鉄製錬会社も、比較的少数の企業が大きな設備を持つ構造です。
この階層では、製鋼、圧延、品質保証、設備保全など、職種ごとに担当が細かく分かれます。交替勤務で設備を止めずに動かす現場が多いのも特徴です。
二次加工メーカー
素材メーカーから鋼板や線材を買い、鋼管やボルト用の線材製品、めっき鋼板、伸銅品、電線などに加工する会社です。大手の系列会社から、特定の製品に特化した中小企業まで幅広くあります。
素材の価格が上がると、それを製品価格に転嫁できるかどうかが採算を左右します。価格交渉力の差が利益の差になりやすい階層と言えます。
流通(商社・問屋・コイルセンター)
鉄鋼商社や問屋は、メーカーと需要家の間で受発注、在庫、物流、代金の回収を担います。コイルセンターは、大きなコイルを顧客が使う幅や長さに切断して届ける加工拠点です。
中小の需要家にとっては、必要な量を必要なときに買える窓口になります。メーカーにとっても、数多くの小口の顧客とのやり取りを任せられる存在です。
需要家
サプライチェーンの最後にいるのが、自動車、建設、造船、電機、機械などの需要家です。素材の買い手であると同時に、どんな性能の素材が必要かを決める立場でもあります。
需要家の生産計画や設計の変更は、上流の素材メーカーの生産計画にまで伝わります。需要家の業界の動きを知ることが、素材の仕事を理解する近道と言えます。
お金とモノの流れ(商流)
鉄鋼の取引は、大きく「ひも付き」と「店売り」の2つに分かれます。どちらの取引かによって、価格の決まり方も、商社や問屋の役割も変わります。
納め先が決まっているかどうかで、取引の形が変わります。
※ひも付きでも、帳簿上は商社を通して取引することが一般的です。
ひも付き取引
ひも付きは、納める先の需要家があらかじめ決まっている取引です。自動車メーカーや造船会社などの大口需要家とメーカーが、半年や四半期ごとに価格と数量を直接交渉します。
商社は契約の窓口となり、物流や代金の回収を受け持ちます。仕様が細かく決まった鋼材が多く、メーカーの技術者が需要家と一緒に材料を決めていく関係が長く続くのが特徴です。
店売り取引
店売りは、商社や問屋が在庫を持ち、その時々の市況で中小の需要家へ販売する取引です。建設向けの形鋼や鉄筋、汎用の鋼板などが中心で、価格は需給に応じて日々動きます。
日本鉄鋼連盟の用途別受注統計では、2026年4〜6月期の普通鋼鋼材の国内向け受注857万2,000トンのうち、販売業者向けが279万トンでした。国内向けの約3分の1が流通を経由して売られている計算です(同統計から算出)。
価格の決まり方
鋼材の価格は、鉄鉱石や原料炭、スクラップ、エネルギーの価格と、需給の強さで決まります。原料が上がったときに、どれだけ早く販売価格に反映できるかが、メーカーにとって最大の交渉テーマです。
非鉄金属では、銅やアルミの地金価格がロンドン金属取引所(LME)などの国際相場に連動します。製品価格は地金価格に加工賃を上乗せする考え方が一般的で、メーカーの取り分は主にこの加工賃の部分になります。
利益構造:どこが儲かるのか
素材の業界では、同じ量を売っても、原料価格と販売価格の差や、どんな製品を売るかによって利益が大きく変わります。利益を左右する要素は、次の3つに整理できます。
量だけでなく、価格差と製品の中身が利益を左右します。
市況で大きく振れる利益
業界動向サーチの集計では、業界全体の利益率は鉄鋼が4.9%、非鉄金属が3.2%(いずれも2022〜2023年)です。売上高が大きい割に、手元に残る利益の割合は大きくありません。
しかも利益は年によって大きく動きます。日本製鉄の純利益は、2023年3月期の約6,900億円から、2026年3月期には約170億円まで減りました。市況のほか、買収や設備の再編に伴う損益も加わるため、一時点の利益だけで会社を判断しないことが大切です。
付加価値の高い製品と川下の分野
利益を安定させるために、各社は自動車用の高強度鋼板や電磁鋼板、特殊鋼など、技術で差がつく製品に力を入れています。汎用品に比べて価格が市況に左右されにくく、需要家との関係も長く続きやすい製品です。
非鉄金属では、地金をつくる製錬よりも、電子材料や光ファイバーなど川下の製品で稼ぐ会社が目立ちます。たとえばフジクラの2026年3月期の純利益は1,572億円で、売上高に対する比率は13%を超えます(同期の決算データから算出)。
電線大手の住友電気工業も、2026年3月期の売上高5兆1,102億円に対して営業利益は4,182億円で、営業利益率は約8.2%でした(同社IRの数値から算出)。同期の売上高のうち自動車関連事業が2兆9,372億円と半分以上を占め、素材の先にある製品まで手がけているのが特徴です。
技術サービスとリサイクル
素材メーカーの技術者が需要家の工場で加工の相談に乗る技術サービスは、次の受注につながる大切な仕事です。直接の売上にはなりにくいものの、ひも付き取引の強さを支えています。
非鉄金属では、使用済みの電子機器などから金や銅を取り出すリサイクルも、製錬会社の収益源の一つです。原料を自前で確保できる点でも、重要性が増していると言えます。
業界構造の変化
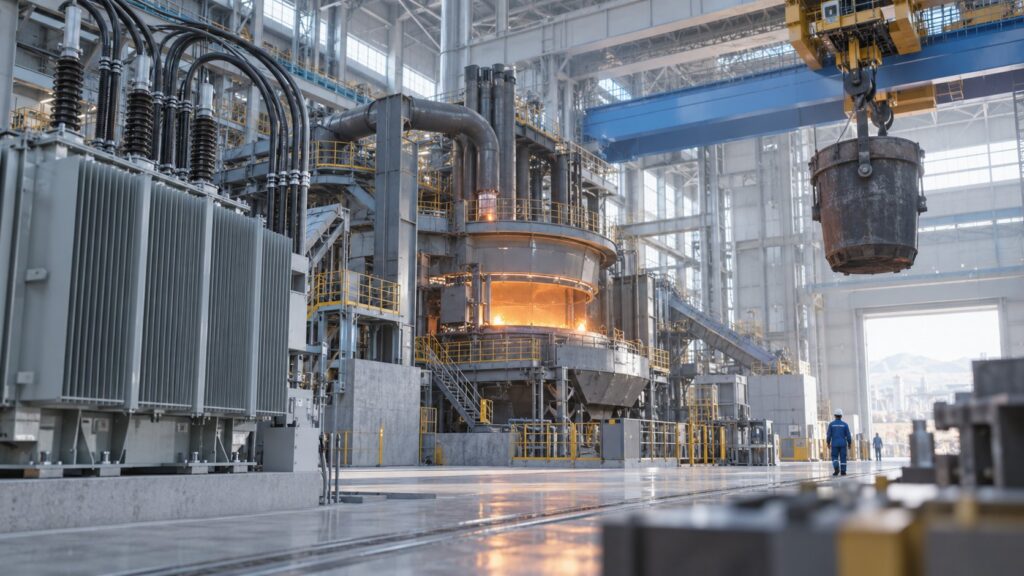
鉄鋼・非鉄金属業界の構造は、この20年あまりで大きく変わりました。特に影響が大きいのは、次の3つの動きです。
大手の統合と設備の集約
2002年にNKKと川崎製鉄が経営統合してJFEホールディングスが発足し、2012年には新日本製鐵と住友金属工業が合併して新日鐵住金(2019年に日本製鉄へ社名変更)が誕生しました。高炉メーカーは現在の3社体制に集約されています。
国内需要の縮小に合わせて、高炉の休止も進んでいます。JFEスチールは東日本製鉄所京浜地区の高炉1基を2023年度に休止すると2020年に発表しました。設備の集約は、働く拠点の再編にもつながります。
海外での現地生産
国内で需要が伸びにくい中、大手は海外で生産して売る形を強めています。日本製鉄は2025年6月に米国のUSスチールの買収を完了しました。
輸出中心から現地生産へと重心が移ると、海外拠点の技術支援や経営管理を担う人材の役割が大きくなります。国内の製鉄所が、海外拠点に技術を伝えるマザー工場の役割を担う場面も増えていくと考えられます。
電炉化と非鉄金属の事業の組み替え
脱炭素に向けて、高炉から電炉への転換も始まっています。JFEスチールは2022年、西日本製鉄所倉敷地区の高炉1基を2027年にも休止し、大型電炉を導入する方針を発表しました。スクラップ業者や電炉メーカーの位置づけも変わっていきます。
非鉄金属では、半導体材料や電池材料など成長分野への事業の組み替えが進んでいます。2025年3月には、ENEOSグループの非鉄金属事業を担ってきたJX金属が東京証券取引所プライム市場に上場しました。
業界構造から考えるキャリアの選び方
同じ鉄鋼・非鉄金属業界でも、どの階層の会社に入るかで、積める経験は大きく変わります。代表的な立ち位置ごとの違いを整理すると、次のようになります。
階層によって、身につく専門性と働き方が異なります。
※会社や職種によって異なります。目安として捉えてください。
大手素材メーカーでは、設備の規模が大きい分、一つの工程や技術を深く追求する経験が積めます。一方、二次加工メーカーや流通では、少人数で幅広い仕事を任されやすく、早くから顧客と向き合う経験ができます。
どの階層にいても、原料価格と販売価格の関係や、需要家の動きを理解しておくことは共通して役立ちます。業界の構造を知っておくと、転職の際にも自分の経験がどこで生きるかを説明しやすくなります。
たとえば、大手素材メーカーで操業や品質保証を経験した人が、加工メーカーで工程全体をまとめる立場に移ったり、商社で技術のわかる営業として働いたりする例もあります。階層をまたいで経験を重ねられるのも、この業界の特徴です。
まとめ
- 鉄鋼・非鉄金属のサプライチェーンは、原料・素材・加工・流通・需要家の階層でできており、スクラップとして原料に戻る
- 上の階層ほど会社は少なく大きく、従業者1人あたりの出荷額は製造業全体の2倍前後
- 取引はひも付きと店売りに分かれ、国内向け普通鋼鋼材の約3分の1が流通を経由する
- 利益は価格差・製品の構成・稼働率で決まり、市況によって大きく振れる
- 大手の統合、海外での現地生産、電炉化と成長分野への組み替えが構造を変えている
業界の基本は鉄鋼・非鉄金属業界とは、数字で見た市場は鉄鋼・非鉄金属業界の市場規模と動向、各社の位置づけは鉄鋼・非鉄金属業界の主要企業と勢力図で解説しています。関連する職種として購買・調達や技術営業・FAEもあわせてご覧ください。
業界の関連記事は、鉄鋼・非鉄金属の業種ページからまとめてご覧いただけます。
出典
- 事業所数・従業者数・出荷額:経済産業省「2024年経済構造実態調査二次集計結果〈製造業事業所調査〉結果の概要」
- 用途別受注:日刊産業新聞「普通鋼鋼材 国内向け受注動向(上)/わずかに増加、車・造船回復」
- 利益率(鉄鋼):業界動向サーチ「鉄鋼業界の動向やランキング、今後を分析」
- 利益率(非鉄金属):業界動向サーチ「非鉄金属業界の動向やランキングなどを研究」
- 各社の業績:ユーレット「日本製鉄」(フジクラは同サイトの企業ページ、住友電気工業は同社IR「財務ハイライト」)
- 高炉休止・電炉導入:Wikipedia「JFEスチール」(統合の経緯はJFEホールディングス、日本製鉄、JX金属の各項目で確認)

コメント