2026年11月2日、キオクシアホールディングスの株価は終値1万1,345円と前営業日から約16%下げ、半年ぶりの安値をつけました。前週末に発表した7〜9月期は、売上収益2兆4,800億円、営業利益1兆9,947億円で、売上は前年同期の約5.5倍でした。
売られた理由は、実績ではなく次の四半期の見通しです。会社が示した10〜12月期の営業利益は1兆9,950億円と7〜9月期からほぼ横ばいで、Bloombergが集計したアナリスト12人の平均予想2兆3,479億円を約15%下回りました。
報道では、メモリの値上がりの勢いが鈍ってきたことも売りを誘ったと伝えられています。
この記事の内容は、動画でも解説しています。
キオクシアが大幅増益でも株価が下がった理由
6月に時価総額で国内首位になった後、2回の決算発表がどちらも市場の期待に届きませんでした。
※6月12日はMONOist・共同通信、7月31日はBloomberg、11月2日はBloomberg・日本経済新聞・株探の報道による。10月1日に1株を3株に分割しています。
キオクシア株はAI向けメモリの値上がりを背景に買われ、6月12日には時価総額が44兆3,627億円となってトヨタ自動車を上回り、国内首位に立ちました(MONOist・共同通信)。そこから下げに転じ、決算発表のたびに大きく売られる流れが続いています。
7月31日の4〜6月期決算では、営業利益が市場予想に届かず、続く7〜9月期の見通しも期待を下回ったとBloombergは報じました。会社は同じ日に1株を3株にする株式分割と、最大8,000億円の自社株買いを発表しています。
きっかけは業績の見通しで、市場の要因が下げを大きくしました。
業績の要因(きっかけ)
市場の要因(下げを大きくした)
※平均予想はBloomberg(アナリスト12人の平均)、単価は決算説明会の内容を伝えた報道、信用残は株探ニュース(2026年10月25日)による。
業績の要因1:10〜12月期の見通しが市場予想に届かなかった
決算短信によると、会社の10〜12月期の見通しは売上収益2兆5,000億円、営業利益1兆9,950億円で、7〜9月期に比べて売上は0.8%増、営業利益は横ばいです。過去の四半期は売上が大きく伸び続けていたため、市場はもう一段の増益を見込んでいました。
ここで分けて考えたいのは、「前の四半期と同じ水準」であることと、「市場予想に届かない」ことの違いです。前者だけなら高い利益が続くという意味ですが、株価は予想との差で動くため、約15%の差が失望として表れた形です。
会社は横ばいの理由を出荷の前倒しと為替で説明しています。
※会社の見通しは決算短信(2026年10月30日)。出荷・為替の説明はトウシル(2026年11月2日)・Bloomberg、単価の見通しと関心の変化はマネーポストWEB(2026年11月5日)の報道による。
業績の要因2:値上がりのペースが落ちた
キオクシアの急成長を支えてきたのは、出荷量よりも平均販売単価(ASP)の上昇です。決算説明会の内容を伝えたマネーポストWEBは、単価の上昇が4〜6月期の約70%、7〜9月期の20%台半ばに対し、10〜12月期は製品構成の影響で1桁前半%にとどまる見通しだと報じています。
調査会社TrendForceも10月下旬、NANDの10〜12月期の契約価格は上げ幅が縮むとの見方を出し、10月のNANDウエハーの契約価格は高い水準のまま横ばいになりました。値上がりが止まれば利益の伸びも止まるため、株価はその先取りで売られました。
市場の要因:米国の半導体株安と信用買いの多さ
日本経済新聞は、前週末の米国市場で半導体株が軒並み下げ、AIへの積極投資が将来減速するとの懸念が意識されたことも、下げが重なった理由に挙げました。11月2日の日経平均株価は0.33%安で、売買代金で群を抜くキオクシアの急落が指数の重荷になりました。
信用買いは、証券会社からお金を借りて株を買う取引で、株価が下がると追加の保証金が必要になり、払えない分は売りに出されるため、信用買いが多い銘柄ほど下げが下げを呼びやすくなります。
株探の集計では、10月16日時点のキオクシアの信用買い残は約4,783万株で、信用倍率は31倍でした。信用倍率は信用買い残を信用売り残で割った値で、31倍は買いの側に大きく偏った状態です。
7〜9月期決算の中身:売上2.48兆円と初配当
1年で売上は約5.5倍になり、10〜12月期は会社見通しで横ばいです。
※決算短信(IFRS)。2025年7〜9月は前年の中間期から第1四半期を差し引いて算出。斜線は会社見通し。
決算短信によると、7〜9月期の売上収益は2兆4,800億円で、前の四半期から7,129億円増えました。会社は増収の理由を、生成AI向けを中心にデータセンターの顧客の需要が強く、平均販売単価が大きく上がったことと、記憶容量ベースの出荷量の増加だと説明しています。
| 項目 | 2025年7〜9月 | 2026年4〜6月 | 2026年7〜9月 | 2026年10〜12月(会社見通し) |
|---|---|---|---|---|
| 売上収益 | 4,483億円 | 1兆7,671億円 | 2兆4,800億円 | 2兆5,000億円 |
| 営業利益 | 859億円 | 1兆2,700億円 | 1兆9,947億円 | 1兆9,950億円 |
| 営業利益率 | 19.2% | 71.9% | 80.4% | 79.8% |
| 純利益(親会社帰属) | 407億円 | 8,422億円 | 1兆3,557億円 | 1兆3,600億円 |
| 米ドル平均レート | - | 160円 | 161円 | 157円(前提) |
営業利益率は80.4%に達し、売上の8割が営業利益として残る計算です。メモリは工場の費用が先にかかり、作った後の1枚あたりの費用は大きく変わらないので、値上がり分の多くがそのまま利益に回ります。逆に値下がりの局面では利益が急に縮む、という性質も同じ理由から来ています。
売上の65%はSSD&ストレージ
キオクシアはメモリ事業だけの会社で、売上を用途別に3つに分けて開示しています。7〜9月期は、PC・データセンター・企業向けのSSDを含む「SSD&ストレージ」が1兆6,160億円と全体の約65%を占め、前の四半期から4,413億円増えました。
- SSD&ストレージ:1兆6,160億円(データセンター・企業・PC向けのSSDなど)
- スマートデバイス:7,889億円(スマホ・車載・産業機器などの組み込み用メモリ)
- その他:752億円(SDカード・USBメモリと、製造合弁を通じたサンディスク向けの売上など)
初配当90円と自社株買い
会社は10月30日、9月30日を基準日とする1株90円の中間配当を、上場後初めて実施すると決めました。配当総額は479億円で、12月8日に効力が生じます。今後はネット・キャッシュの状態を保ちつつ、機動的な自社株買いと、配当を減らさずに増やしていく累進配当を基本にする方針です。
4〜9月期には自社株買いに8,003億円、借入金の返済に5,231億円を使い、親会社の所有者に帰属する持分の比率は37.9%から49.8%に上がりました。稼いだ現金を、株主への還元と借入金の繰上返済に振り向けている形です。
キオクシアの将来性:AIのデータ保存需要とNANDの需給
NANDフラッシュメモリは、電源を切ってもデータが消えない記憶用の半導体で、SSDやスマホのストレージに使われます。AIの学習や推論ではデータを読み書きする量が増えるため、データセンター向けの大容量SSDが需要の中心になりました。
AI向けの需要に対して、NANDの供給が増えにくい状態が続いています。
※03・04はTrendForce(2026年8月18日)、05は決算説明会を伝えたEE Times Japan・ITmedia(2026年11月2日)、06はTrendForce(2026年10月)による。
需要と価格:2027年分の生産能力はほぼ割り当て済み
決算説明会で会社は、2027年の生産能力は顧客への割り当てがほぼ終わり、完売に近いと説明しました(EE Times Japan・ITmedia、11月2日)。
トウシルの報道では、会社はNAND市場のビット(記憶容量)の伸びを2026年に10%台後半、2027年に20%台前半と見ています。
決算短信は、スマホとPC向けの需要は鈍っており、市場拡大を支えているのはAIサーバー向けだと書いています。需要がAI向けに偏るほど、データセンター投資の勢いが業績に直結しやすくなります。
技術と投資:332層の第10世代と約5兆円の投資計画
キオクシアは2026年8月、サンディスクと共同で332層の第10世代3次元フラッシュメモリを発表しました。1セルに4ビットを記録するQLCで、ビット密度は1平方ミリあたり37ギガビット超と、第8世代より最大60%高く、AI向けストレージやデータセンターでの利用を想定しています。
同じ8月には、両社で2032年までに日本で約5兆円を投資する見込みだと発表しました。対象は四日市工場と北上工場で、政府の支援が前提です。
北上では第3製造棟(K3棟)の土地の整備が始まり、2029年度中の稼働が目標です。K3棟の計画の詳しい経緯は北上K3棟の投資と東北への波及にまとめました。
リスク:価格の振れ・為替・競争
会社は決算短信で、見通しが外れうる要因として経済動向、市場需要、半導体業界の激しい競争を挙げています。決算短信では年度の計画値は示されず、次の四半期の見通しだけが開示されています。
為替も利益を大きく動かします。7〜9月期の平均は1ドル161円で、10〜12月期は157円を前提としており、この円高方向の前提だけで営業利益が約550億円目減りすると報じられました。4円の円高を見込むだけで数百億円の差が出るため、同じ販売数量でも円の値動きで利益が増減します。
世界の競合との比較:シェア・利益率・事業構成
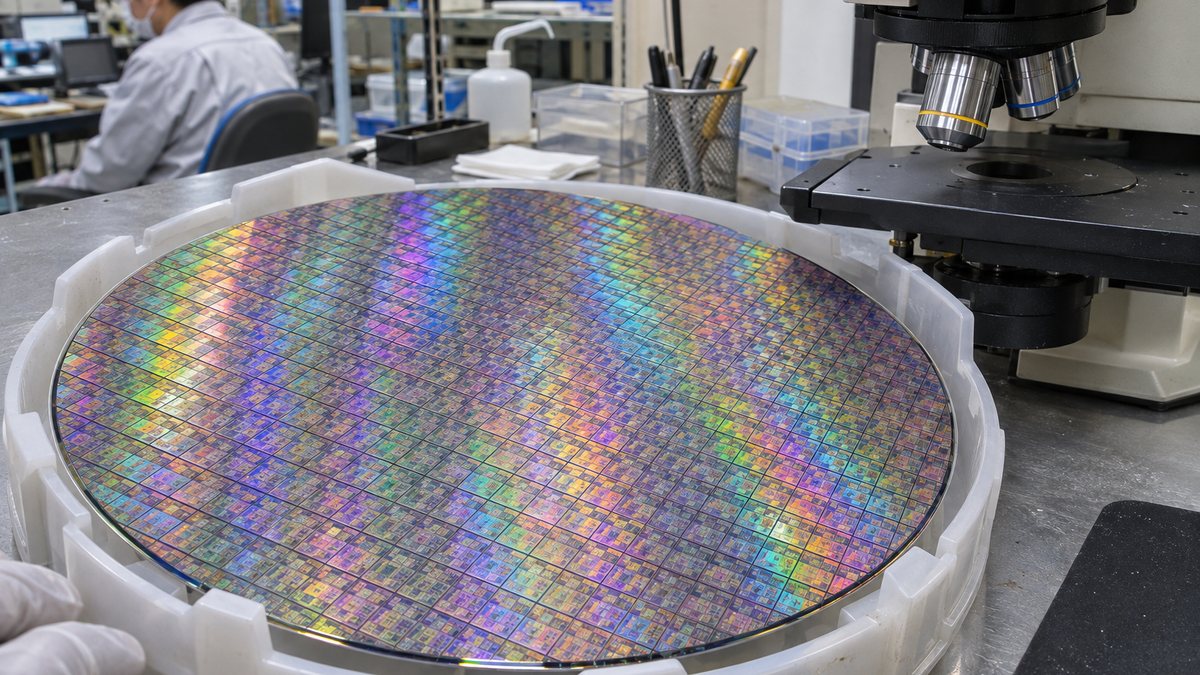
AI向けのメモリには、計算中のデータを置くDRAM・HBM(広帯域メモリ)と、データを保存するNAND・SSDの2種類があります。キオクシアは保存用のNANDだけを手がける会社で、計算用のメモリも持つサムスン電子・SKハイニックス・マイクロンとは稼ぎの構造が違います。
NANDの売上シェアは世界4位
キオクシアは13.6%で4位。工場を共有するサンディスクと合わせると約25%です。
※TrendForce(2026年8月18日)の売上高ベース。シェアはサムスンとキオクシアが公表値、ほかは売上高から算出した概算。SKグループはSKハイニックスとソリダイムの合計。
TrendForceによると、2026年4〜6月期の上位5社のNAND売上は合計688.7億ドルで、前四半期より77%増えました。マイクロンが前四半期比99.2%増でキオクシアを抜いて3位に上がり、キオクシアは79.9%増ながら4位になっています。
上位5社に入らない「その他」には、中国の長江存儲科技(YMTC)などが含まれます。キオクシアとサンディスクは同じ工場で作った製品をそれぞれのブランドで売っており、両社の売上を合わせると約25%と、首位サムスンの29.3%に近い規模です。
違いはDRAM・HBMを持つかどうか
直近の四半期で比べると、各社の営業利益率はそろって7〜8割に達しています。違いが出るのは事業の幅で、DRAM・HBMを持つ3社は、AI向けGPUに載るHBMの長期契約が業績の柱に加わります。
| 会社 | 直近の四半期 | 売上 | 営業利益率 | NAND以外の主な事業 | HBM |
|---|---|---|---|---|---|
| キオクシア | 2026年7〜9月 | 2兆4,800億円 | 80.4% | なし(NAND専業) | なし |
| サンディスク | 2026年10月2日までの3か月 | 110.3億ドル | 79.6% | なし(NAND専業) | なし |
| サムスン電子(DS部門) | 2026年7〜9月 | 147.1兆ウォン | 72.4% | DRAM・HBM、ファウンドリ、システムLSI | あり |
| SKハイニックス | 2026年7〜9月 | 104.6兆ウォン | 80% | DRAM・HBM(NANDはソリダイムも) | あり |
| マイクロン | 2026年9月3日までの3か月 | 542.3億ドル(うちNAND141億ドル) | 80.7% | DRAM・HBM(NANDは売上の26%) | あり |
NAND専業の2社は、NANDの値動きが業績のほぼすべてを決めます。
※各社の2026年7〜9月期前後の決算発表・説明資料による。
サムスンは7〜9月期、スマホ・家電のDX部門が0.8兆ウォンの営業赤字で、利益はほぼ半導体部門が稼ぎました。
メモリの価格が下がる局面では、事業の幅が業績の落ち込みを和らげる構造です。キオクシアにはこのような値下がり局面の緩衝材がないため、株価もNANDの価格の見通しに敏感に反応します。
一方、DRAM・HBMを持たないことは、NANDの需給がひっ迫している局面では強みにもなります。競合が投資をDRAM・HBMに振り向けるほど、NANDの供給は増えにくくなるからです。
国内の競合拠点の動きは、マイクロン広島新工場の投資と国内サプライヤーへの波及やSKハイニックスの宮城工場計画で整理しています。
四日市・北上の取引先と働く人にとっての意味
株価ではなく、公表された投資計画と稼働時期が取引の起点になります。
※投資額・稼働時期は会社発表(2026年8月27日)。個別企業の受注を示すものではありません。
四日市・北上の取引先にとって大事なのは、株価よりも会社の投資判断です。会社はK3棟の建設時期や設備投資の詳細を市場動向を見て決めるとしており、装置の発注や工事の時期は需要の見通しで前後します。
4〜9月期の有形固定資産の取得は1,353億円で、前年同期の1,431億円とほぼ同じでした。
利益が大きく増えても、現金で支払った設備投資の額はまだ増えていない点は、取引先が受注の時期を読むうえで押さえたい数字です。装置を構成する工程と納入メーカーの全体像は半導体の前工程の流れで確認できます。
働く人の側では、キオクシアは2027年4月1日付で北上市にある子会社キオクシア岩手を吸収合併すると発表しました。目的は最先端のフラッシュメモリの製造力を強めることで、北上で働く人の所属がキオクシア本体に移ります。
キオクシアの株価についてのよくある質問
キオクシアの株式分割はいつで、配当にどう関係しますか?
2026年10月1日に1株を3株に分割しました。90円の中間配当は分割前の9月30日の株数が基準のため、分割後の株数に直すと1株30円に相当します。
決算短信の営業利益とNon-GAAP営業利益はどう違いますか?
Non-GAAP営業利益は、買収に伴う会計処理の影響や訴訟損失引当金、株式報酬費用などを除いた会社独自の指標です。7〜9月期はIFRSの営業利益が1兆9,947億円、Non-GAAPが1兆9,883億円で、差は64億円と小さいです。
キオクシアとサンディスクはどんな関係ですか?
両社は四日市工場と北上工場の製造合弁で、フラッシュメモリの開発と前工程の生産を共同で進める間柄です。四日市の合弁契約は2026年1月に2034年12月まで延長されており、両社は2032年までの投資計画も共同で発表しています。
まとめ
- 11月2日に終値1万1,345円・約16%安。10〜12月期の営業利益見通し1兆9,950億円が平均予想を約15%下回った
- 7〜9月期は売上収益2兆4,800億円、営業利益1兆9,947億円で、営業利益率は80.4%
- 単価の上昇は約70%→20%台半ばと鈍り、米国の半導体株安と信用買いの多さが下げを大きくした
- 2027年の生産能力はほぼ割り当て済みで、332層の新世代と約5兆円の投資計画が将来の土台
- NANDシェアは世界4位。DRAM・HBMを持つ競合と違い、NANDの値動きが業績を直接動かす
キオクシアの株価は、足元の利益の大きさよりも「値上がりがいつまで続くか」で動いています。業界の構造は電子部品・半導体の業種ページ、メモリ以外の部品の動きはAI需要で恩恵を受ける電子部品、取引先との付き合い方は購買・調達の職種ページから関連記事をたどれます。
本記事は情報提供を目的としたもので、投資の勧誘や助言ではありません。株価や業績の数字は記事作成時点(2026年11月6日)の公表資料と報道によります。
出典
出典・参考資料(24件)を開く出典・参考資料を閉じる
- キオクシアホールディングス「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月30日)
- キオクシアホールディングス「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」(2026年7月31日)
- キオクシアホールディングス「株主還元方針及び剰余金の配当(中間配当・初配)に関するお知らせ」(2026年10月30日)
- キオクシアホールディングス「連結子会社間の合併に関するお知らせ」(2026年10月30日)
- キオクシア「キオクシアとサンディスク、日本で約5兆円を投資しメモリ分野でのリーダーシップを強化」(2026年8月27日)
- キオクシア「北上工場 新製造棟(K3棟)の建設について」(2026年8月27日)
- キオクシア「キオクシアとサンディスク、業界最高のビット密度を実現する新しい3次元フラッシュメモリ技術を発表」(2026年8月4日)
- Bloomberg「キオクシアHD株半年ぶり安値、3Q計画は市場期待に届かず」(2026年11月2日)
- 日本経済新聞「東証大引け 日経平均は続落 キオクシア15%安、韓国株高は支え」(2026年11月2日)
- 株探ニュース「キオクシアが続急落、10~12月期最終利益予想に失望感」(2026年11月2日)
- 株探ニュース「信用残ランキング【買い残増加】」(2026年10月25日、松井証券掲載)
- Bloomberg「Kioxia’s Outlook Miss Clouds Optimism About Memory Chip Boom」(2026年7月31日)
- MONOist「トヨタが抜かれる日――キオクシア首位奪取」(2026年6月13日)
- 共同通信「キオクシアHD、時価総額首位に」(2026年6月12日、OANDA掲載)
- EE Times Japan「キオクシア『明らかにスーパーサイクル』、純利益は半期で2兆円超」(2026年11月2日)
- ITmedia ビジネスオンライン「キオクシア『設備投資を急がねば……』2027年分は完売」(2026年11月2日)
- トウシル「キオクシア、今3Q横ばいも成長期待続く」(2026年11月2日)
- マネーポストWEB「キオクシアHD『驚異的な決算』でも止まらぬ株価下落のなぜ?」(2026年11月5日)
- TrendForce「Combined Revenue of Top Five NAND Flash Brands Rises 77% QoQ in 2Q26」(2026年8月18日)
- TrendForce「NAND Flash Wafer Contract Price Oct. 2026」(2026年10月)
- Samsung Electronics「Samsung Electronics Announces Third Quarter 2026 Results」
- SK hynix「SK hynix Announces 3Q26 Financial Results」
- Micron Technology「Fiscal Q4 2026 決算プレスリリース」(Form 8-K)/Prepared Remarks
- Sandisk「Sandisk Reports Fiscal First Quarter 2027 Financial Results」(2026年10月29日、Form 8-K)
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
技術営業・FAE・電子部品・半導体の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
技術営業・FAEを選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›