家電やエレベーターの印象が強い日立製作所ですが、今期いちばん利益を稼ぐ見通しなのは送配電機器を手がけるエナジー部門です。同社は2026年10月28日の中間決算で、今期の当期利益予想を9,200億円へ引き上げました。
修正は今期2回目で、売上収益は12兆円、本業のもうけを示すAdjusted EBITAは1兆5,600億円と、3つの指標がそろって上がっています。この記事を読むと、修正の数字と、送配電・デジタル・インダストリーのどこが伸びているのかを一度でつかめます。
この記事の内容は、動画でも解説しています。
日立製作所の上方修正の中身(2026年10月28日)
今回の修正で上げ幅が大きいのは、売上ではDSSとCI、利益ではエナジーとCIです。7月時点の予想からの上積みは、売上が3,000億円、Adjusted EBITAが400億円、当期利益が200億円です。
Adjusted EBITA(アジャステッド・イービットエー)は、調整後営業利益に、企業買収で生じた無形資産の償却費を足し戻した利益です。買収で事業を広げてきた日立は、決算資料でこの指標を本業の物差しとして使っています。
売上・本業の利益・当期利益の3つがそろって上がりました。
※2026年度=2027年3月期の通期見通し。当期利益は親会社株主に帰属する当期利益。出典:日立製作所「2027年3月期 第2四半期連結決算の概要」(2026年10月28日)。前期の1株当たり利益は同資料の前期比増減からの計算。
上期は売上17%増、第2四半期は売上・利益とも過去最高
2026年4〜9月の上期は、売上収益が5兆6,140億円で前年同期比17.3%増、Adjusted EBITAは6,996億円で24.5%増です。7〜9月の第2四半期は、売上収益とAdjusted EBITAがともに第2四半期として過去最高でした。
伸びには円安も効いていますが、為替の影響を除いた第2四半期の売上の伸びは約10%あり、円安を除いても2桁近く伸びている点に事業の実力が表れています。
期初の8,500億円から2回目の引き上げ
当期利益の予想は、4月の期初に8,500億円、7月の第1四半期決算で9,000億円へ上げられ、今回さらに9,200億円となりました。前期実績の8,023億円と比べると14.7%増です。
一方で、上期の親会社株主に帰属する中間利益は4,166億円と、前年同期より11.9%減りました。前年に空調事業の合弁会社を売った利益が計上されていた反動で、本業の利益が減ったわけではありません。
4つのセクターのうち、どこが稼いでいるか
日立の事業は4つのセクターに分かれ、ITのDSSと送配電のエナジーが利益の両輪です。それぞれが何を手がけているかを図2にまとめました。
IT、送配電、鉄道、産業機器の4つで事業を組み立てています。
※出典:日立製作所 2027年3月期 第2四半期 決算資料のセグメント説明をもとに作成。
利益の大きさでは、エナジーがDSSを上回る
通期見通しのAdjusted EBITAは、エナジーが6,090億円、DSSが5,080億円、CIが3,900億円、モビリティが1,360億円です。前期はDSSのほうが大きかったため、今期はエナジーが利益で日立最大のセクターに入れ替わる見通しです。
エナジーの利益が1年で約1.5倍になり、DSSを追い越します。
※今期見通しは2026年10月28日時点。前期の値は、同社が示した今期見通しと前期比の増減額からの計算で、7月からの修正額とは別の数字です。
エナジーの増益額は前期比1,929億円で、全社の増益額2,485億円の約8割を1つのセクターで稼ぎ出す計算です。利益率も15.0%と、4セクターの中でDSSの15.4%に次ぐ水準まで上がります。
7月からの上積みに効いたのはエナジーとCI
7月の予想からの上積みに目を向けると、Adjusted EBITAの400億円はエナジーの330億円とCIの50億円でほぼ説明でき、DSSとモビリティは据え置きです。エナジーは売上見通しを変えずに利益だけを上げており、利益率の改善が今回の修正の中身です。
売上の3,000億円は、DSSが700億円、CIが500億円を上積みし、残る1,800億円はセクターに属さない全社・消去などの調整額が縮んだ分です。利益の大きさと修正への効き方は別の物差しなので、分けて読むと誤解しません。
エナジー:送配電機器が利益を押し上げる理由
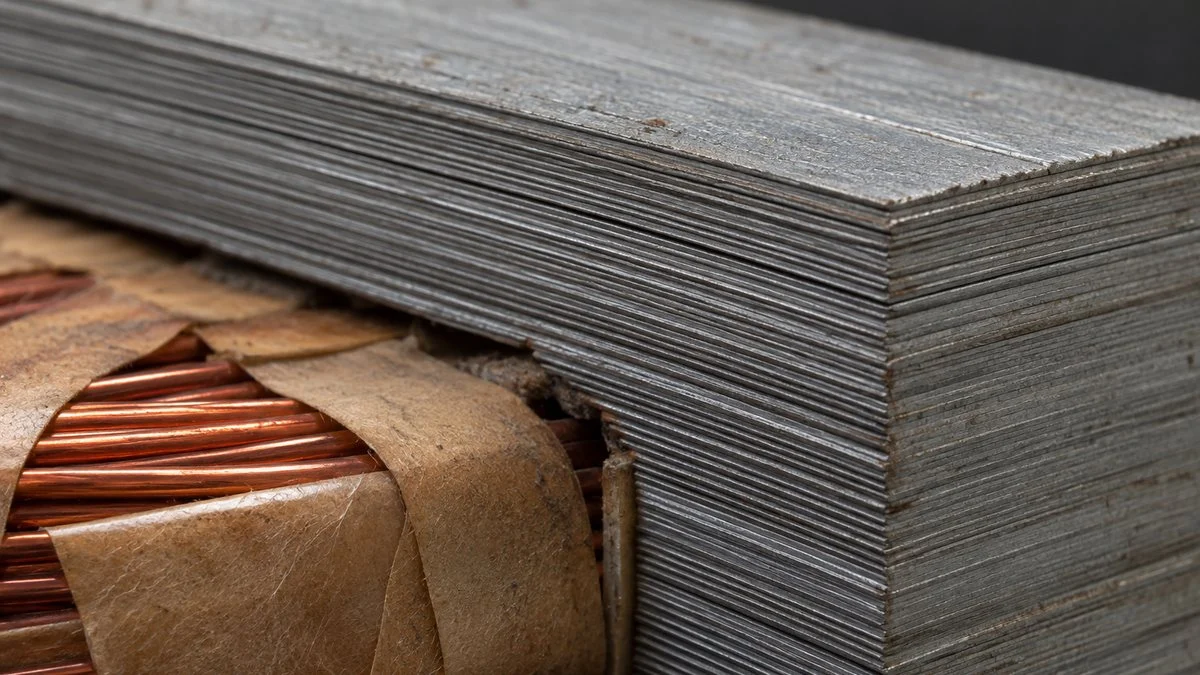
エナジーの通期見通しは売上収益4兆600億円、Adjusted EBITA 6,090億円で、利益率は前期から2.1ポイント上がります。その大半は日立エナジーを含むパワーグリッド事業で、売上3兆7,815億円・Adjusted EBITA 5,835億円を占めます。
発電所でつくった電気を遠くへ送り、使える電圧に変えるところを担います。
※HVDC=高圧直流送電。DC=データセンター。日立エナジーは変圧器・ガス開閉装置などの送変電機器と、HVDCなどの送電システムを手がけます(同社決算資料)。
洋上風力などでつくった電気は、損失の少ない高圧直流送電(HVDC)で長い距離を運ばれ、変電所の変圧器で使う電圧に下げられてから、データセンターや工場に届きます。日立エナジーが担うのは、この送る・変える部分の機器とシステムです。
受注は上期66%増、受注残は10.5兆円
エナジーの上期の受注高は3兆4,725億円で、前年同期の1.66倍に増えました。第2四半期は欧州で複数の大型HVDC案件を受注したほか、データセンター関連の受注も広がっています。
受注残高はエナジー全体で10.5兆円、日立エナジー単体で669億ドルと、それぞれ前期末から14%、16%増えました。年間売上の2年分を超える仕事をすでに抱えている計算で、この先の売上の見通しが立ちやすい状態です。
利益率が上がるのは受注残の中身が良くなったため
日立はエナジーの利益が伸びる理由として、次の点を挙げています。
- 増収に伴う量の効果
- 受注残の収益性の改善
- 継続的な生産効率の向上
- プロジェクトの着実な遂行と事業ミックスの改善
受注残の収益性の改善は、採算の良い案件が受注残に積み上がり、それが順に売上へ変わっていく流れと読めます。日立エナジー単体のAdjusted EBITA率は通期15.7%の見通しで、7月時点から0.9ポイント上がりました。
日立エナジーは能力増強も進めており、米国バージニア州では4億5,700万ドルを投じる大型変圧器工場の拡張に2026年6月に着工しています。変圧器が世界的に足りない背景は、データセンター需要と変圧器不足の記事で数字とともに整理しています。
デジタル(DSS)とLumada:国内のAX案件が支える
DSSの通期見通しは売上収益3兆2,900億円、Adjusted EBITA 5,080億円で、今回は売上を700億円上げ、利益は据え置きました。けん引役は国内ITで、金融・公共などの分野でAX(AIを使った業務変革)や古いシステムの刷新(モダナイゼーション)が進んでいます。
国内ITサービスの通期受注は前期比8%増の見通しで、AX案件が中心です。第2四半期は一部の国内案件でコストが増え、約90億円の一時的な減益要因が出たため、売上は上げても利益は据え置く判断になりました。
Lumadaは日立の売上の44%
Lumada(ルマーダ)は、データから価値を生む日立のデジタル技術を使ったソリューション・サービスの総称で、全セクターに売上が計上されます。上期のLumada売上は2兆4,280億円で前年同期比31%増え、通期見通しは5兆2,000億円へ引き上げられました。
セクターをまたいで、売上の4割強がLumada事業です。
売上10のうち約4がLumada(44%、2026年度通期見通し)
※分母は一部の構造改革事業を除いた日立全体の売上収益。44%を四捨五入して10コマ中4コマで表示。出典:日立製作所 2027年3月期 第2四半期 決算資料。
中でも伸びが大きいのが、顧客の設備に広げて継続的に収入を得るリカーリング型のサービス群「HMAX(エイチマックス)」で、通期は5,100億円と前期比70%増を見込みます。日立レールは、2027年以降に受注するすべての車両にHMAXの技術を標準で載せると発表しました。
製造業に近い動きでは、日立とファナックがフィジカルAI(現場の機械を動かすAI)の実装に向けて戦略的パートナーシップを結びました。同じ10月に発表されたファナックの上方修正とあわせて読むと、FA(工場の自動化)の分野で日立がデジタル技術を広げようとしている方向が見えてきます。
CI:半導体装置と配電用変圧器が売上を押し上げる
CIの通期見通しは売上収益3兆3,000億円、Adjusted EBITA 3,900億円で、今回は売上を500億円、利益を50億円上げました。決算資料が挙げる伸びた領域を、図6に4つにまとめています。
AIとデータセンター、省エネ基準の切り替えが追い風になっています。
※出典:日立製作所 2027年3月期 第2四半期 決算資料(CIセグメントの変動要因)。
半導体装置はAI需要が追い風
計測分析システムは、半導体の製造装置や、できあがった回路を測る計測・検査装置を扱う事業です。AI向け半導体の増産で受注が伸びており、同じ日に上方修正したアドバンテストの決算と同じ流れの中にあります。
配電用変圧器は省エネ基準の切り替えが追い風
配電用変圧器には、2026年度から省エネ法のトップランナー基準(第三次判断基準)が適用され、従来より平均14.2%のエネルギー消費効率の改善が必要です。グループの日立産機システムは対応機種「SuperトップランナーIII」を2025年8月から発売すると発表しています。
決算資料でも、新基準に対応した機種の拡販で製品ミックスが良くなったことが増益要因に挙がっています。データセンター向けを含むUPS(停電時も電気を送り続ける装置)の拡販も売上を押し上げており、サーバーまわりの設備ではデータセンターの液冷設備でも国内メーカーの動きが目立ちます。
製造業の取引先・設備担当・働き手にとっての意味
日立の数字が示すのは、送配電機器とデータセンター向け設備の需要が、受注残という形で数年先まで積み上がっていることです。ただし、需要が強いことと、買う側が調達しやすいことは別の話で、立場によって確かめることが変わります。
同じ決算でも、取引先・設備担当・働き手で見るべき数字が違います。
※納期や価格は製品・容量・仕様・地域で大きく異なります。具体的な条件は各メーカー・商社に確認してください。
部材や部品を納める会社
変圧器やHVDC機器には、電磁鋼板、銅線、絶縁材、ブッシング(がいし)などの部材が使われます。受注残が厚いうちは引き合いが続きやすい一方、増産に能力が追いつかなければ納期遅れのリスクを抱えるため、顧客の生産計画を早めに聞いておくことが欠かせません。
変圧器や受変電設備を更新する工場
工場で変圧器の更新を考えている場合、メーカーの好調はそのまま早く手に入ることを意味しません。納期は製品・容量・仕様で大きく変わるため、更新計画を前倒しして仕様を早めに固め、見積もりの段階で納期を確かめるのが現実的です。
変圧器は使っていない待機時にも鉄心で損失(鉄損)が出ます。日立産機システムのアモルファス鉄心の「SuperアモルファスZeroシリーズ」では、この鉄損を平均15%減らしています。更新とあわせて工場のデマンド電力を下げる方法も見直すと、受電設備全体で電気代を抑えやすくなります。
日立グループや重電への就職・転職
就職や転職で日立を見るなら、全社の数字より事業ごとの受注残と利益率を見るほうが実態をつかめます。エナジーは受注残が厚く利益率も上がっており、国内ITは金融・公共のシステム刷新が続いています。
同じ送配電機器の分野では、明電舎の2040年に向けた長期構想も変圧器の増産を柱にしています。重電各社の計画を並べて比べると、どの事業に投資と人が向かっているかが見えてきます。
電機・インフラ系のメーカーへの転職も考えたい方へ、求人の探し方と相談先を転職・キャリアガイドにまとめています。
今後の数字を見るときの注意点
今回の見通しには、為替や一時的な要因の影響も含まれています。次の決算で数字が動いたときに理由を読み取れるよう、次の前提を押さえておくと安心です。
- 為替:下期の前提は1ドル160円・1ユーロ185円。前提から1円円安になると、ドルでは下期の売上が約80億円、Adjusted EBITAが約11億円増える
- 地政学・金利:会社自身が、地政学リスクや金利上昇による受注・顧客需要への影響を注視するとしている
- 一時的な要因:通期のコアFCF(本業で生んだ現金)は前期比2,502億円減の見通しだが、前期に受け取った大口の前受金(約3,400億円)の反動が大きい
- 事業再編:日立建機株式の譲渡(2026年8月)、Astemo株式の一部譲渡とATM事業の合弁会社化(同10月)、家電事業の新会社設立と株式譲渡(今期中)で、連結の範囲が変わる
事業再編は、前年との比較で売上を小さく見せる方向に働きます。日立が示す為替・再編・一過性の要因を除いた伸びは、通期で売上11%増、Adjusted EBITA率1.2ポイント改善で、実力ベースでも2桁の増収を見込んでいます。
日立製作所の上方修正のよくある質問
日立製作所の上方修正は今期何回目ですか?
2026年10月28日の修正は今期2回目です。当期利益の予想は、期初の8,500億円から7月に9,000億円、10月に9,200億円へと引き上げられました。
上期の利益が減ったのに、なぜ上方修正なのですか?
上期の中間利益が前年同期より11.9%減ったのは、前年に空調事業の合弁会社を売った利益の反動によるものです。本業の利益を示すAdjusted EBITAは24.5%増えており、事業そのものは伸びています。
日立の配当は増えましたか?
中間配当は1株32円で、従来予想の28円から増やしました。期末配当は未定で、今期の配当と自社株買いを合わせた総還元額は8,140億円の見通しです。
日立エナジーとはどんな会社ですか?
日立のエナジーセクターに属するグループ会社で、変圧器やガス開閉装置などの送変電機器と、HVDCなどの送電システムを手がけます。今期の売上は236.5億ドルの見通しで、9月末の受注残は669億ドルあります。
まとめ
- 日立製作所は2026年10月28日、今期の当期利益予想を9,200億円へ引き上げた(今期2回目)
- 売上は12兆円、Adjusted EBITAは1兆5,600億円で、3つの指標がそろって上方修正
- エナジーの利益は6,090億円見通しで、DSSを抜いて日立最大のセクターになる
- エナジーは受注残10.5兆円、欧州のHVDCとデータセンター関連が受注を押し上げる
- DSSは国内のAX・モダナイゼーション、CIは半導体装置と新省エネ基準の変圧器が伸びる
日立の決算は、送配電機器とデジタルの需要がどこまで続くかを読む材料になります。業界全体の企業は電機・精密機器の業種ページから、ほかの企業の動きは企業を知るページからたどれます。
変圧器や受変電設備の調達・更新に関わる職種としては、購買・調達や設備保全の仕事が今回の動きと深く関わります。
出典
出典・参考資料(5件)を開く出典・参考資料を閉じる
- 業績予想・セグメント別業績・受注・Lumada:日立製作所「2027年3月期 第2四半期連結決算の概要」(2026年10月28日)
- 上期実績・通期予想・配当:日立製作所「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月28日)
- 期初(8,500億円)からの7月の修正と7月時点の見通し:日立製作所「2027年3月期 第1四半期連結決算の概要」(2026年7月29日)
- 配電用変圧器の新省エネ基準と対応機種:日立産機システム ニュースリリース(2025年5月16日)
- 米国の大型変圧器工場の拡張:Hitachi Energy プレスリリース(2026年6月29日)
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
技術営業・FAE・電機・精密機器の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
技術営業・FAEを選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›
![g§ìƑäɕÀÔACT[{[^Ƃ˂¶ð÷߂é茳](https://monoscope-media.com/wp-content/uploads/2026/10/yaskawa-forecast-revision-2026-october-s2-300x169.webp)