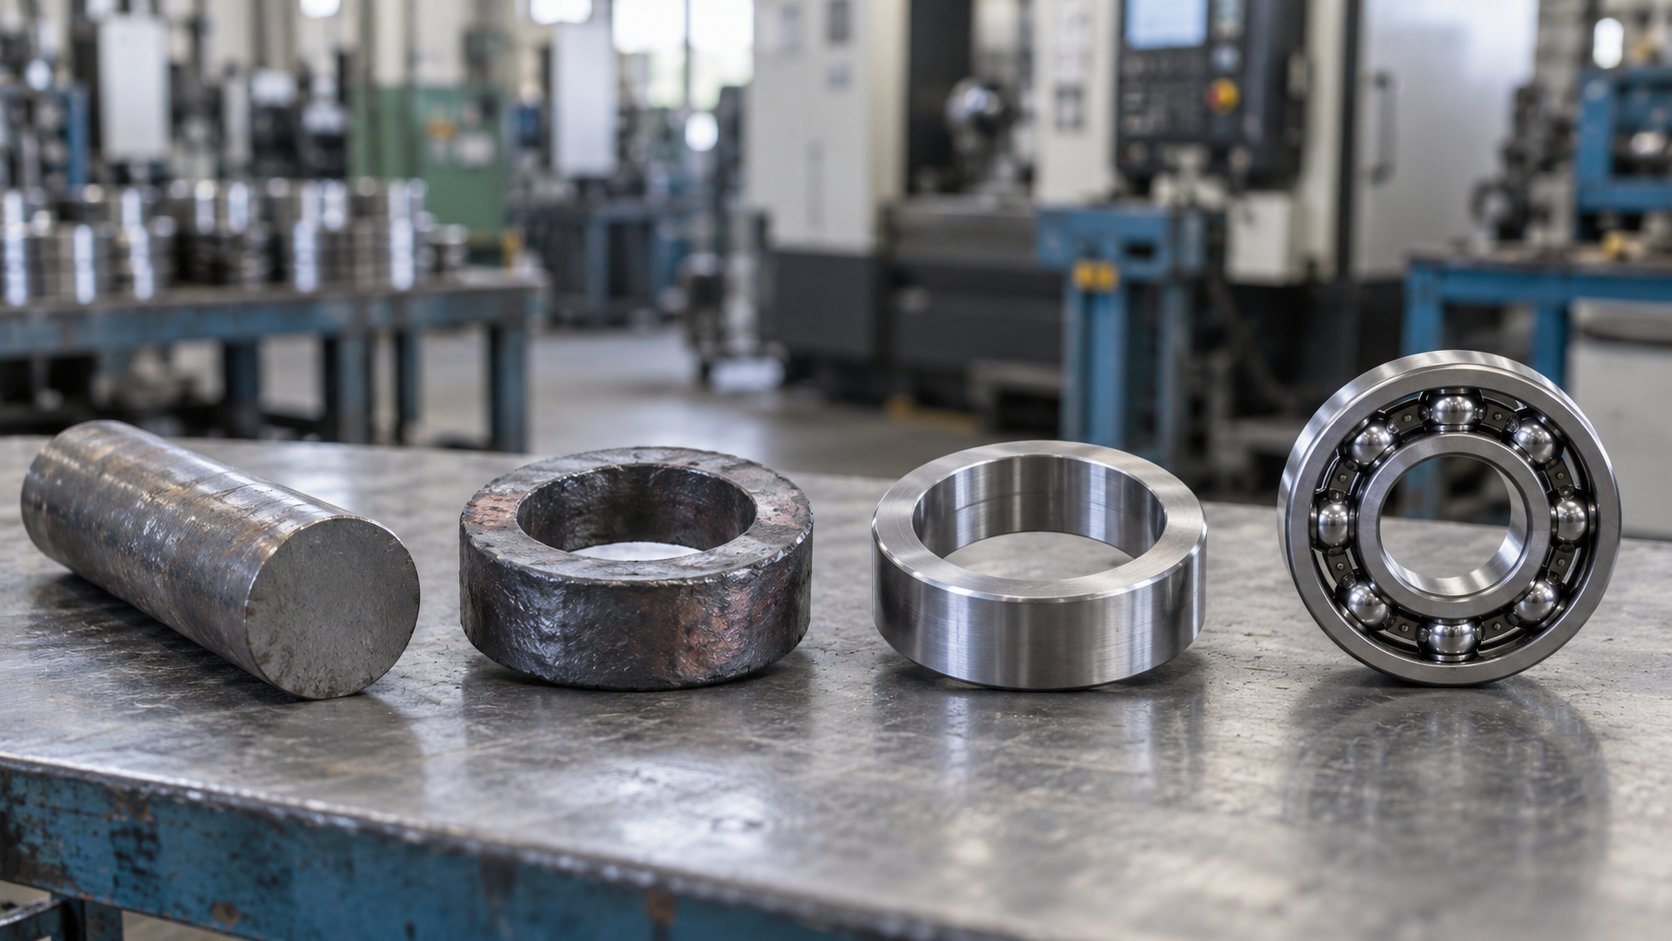
「機械要素部品業界の構造」と聞くと、多くの方は部品メーカーが機械メーカーに部品を納めるだけの、単純な取引を思い浮かべるのではないでしょうか。
実際には、素材メーカーや加工の協力会社、商社やカタログ通販、そして部品を使い続ける工場まで、多くの企業が関わっています。どこに立つかによって、取引の相手も、利益の出方も、働き方も大きく変わります。
この記事では、機械要素部品業界の構造を、サプライチェーンの全体像、階層ごとの企業の特徴、お金とモノの流れ、利益構造、業界構造の変化、構造から考えるキャリアの選び方という順で整理します。
機械要素部品業界の全体像
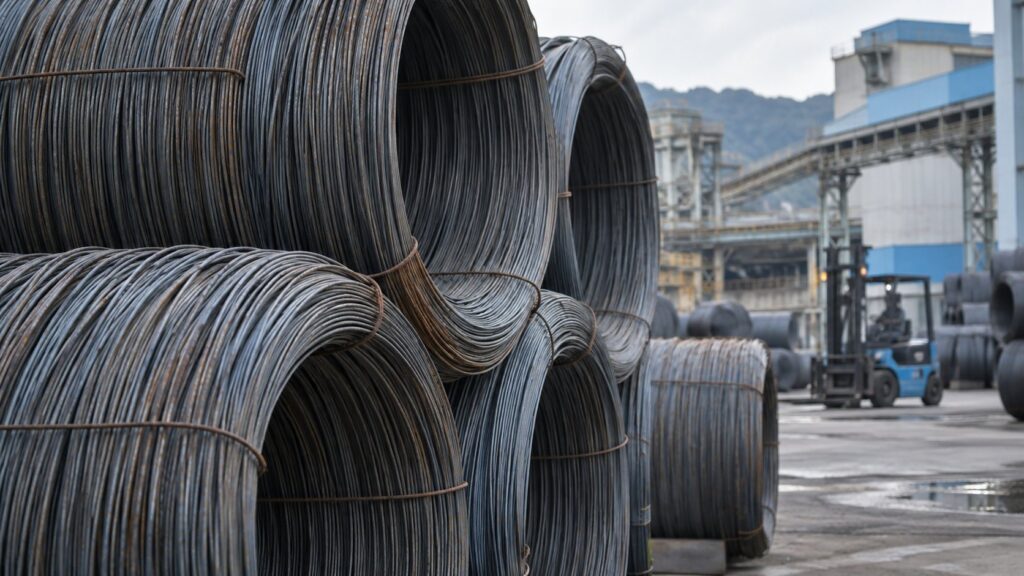
機械要素部品は、素材から始まり、加工と組立を経て、顧客の機械に組み込まれます。さらに機械が工場で使われ始めてからも、摩耗した部品の交換という形で需要が続きます。
つまり、この業界のサプライチェーンは「新しい機械向け」と「使われている機械向け」の2本の流れでできています。全体像を図にすると、次のようになります。
素材から工場での使用・交換まで、多くの企業がつながっています。
※部品メーカーがユニットまで手がけるなど、階層は重なり合っています。
「業界とは」の記事で紹介した企業の分類を、素材から最終ユーザーまで一段広げて見た図です。部品メーカーが中心に見えますが、実際には顧客である機械メーカーの動きが、業界全体の仕事量を決めているといえます。
もう一つの流れである補修向けは、工場の設備保全部門や機械の整備を担う会社が主な買い手です。新しい機械の生産が落ち込む時期でも、すでに動いている機械の部品交換は続くため、業界の売上を下支えする役割を果たしています。
階層ごとの企業の特徴
サプライチェーンのどの階層にいるかで、会社の規模や取引相手、仕事の中身は大きく異なります。まず、大手の部品メーカーと中小の部品メーカー・協力会社の違いを整理します。
同じ業界でも、会社の規模によって働き方が変わります。
※企業によって実態は異なります。目安として捉えてください。
素材メーカー
鉄鋼メーカーや特殊鋼メーカーが、軸受鋼やばね用鋼、ねじ用の線材を供給します。部品の寿命は材料の品質に大きく左右されるため、部品メーカーと共同で材料を開発することもあります。
素材メーカーにとって機械要素部品は数ある顧客業界の一つですが、高い清浄度が求められる軸受鋼などは、技術力が問われる分野です。
加工・熱処理の協力会社
切削、研削、熱処理、めっきなどを専門に請け負う会社で、多くは地域に根ざした中小企業です。部品メーカーから図面と材料を受け取り、決められた工程を担います。
特定の加工に強みを持てば、複数の部品メーカーから仕事を受けられます。一方で、価格や納期の条件は発注側が主導しやすい立場でもあります。
そのなかでも、表面処理や特殊な熱処理のように設備と経験が必要な工程を持つ会社は、代わりが見つかりにくく、発注側と対等に近い関係を築いていることもあります。
部品メーカー
ベアリングやばね、シールなどを量産する企業で、大手は売上高が数千億円から兆円規模に達します。ベアリングを製造する事業所の月末常用従業者数は、2026年6月時点で1万8,807人です。
大手ほど海外に工場と販売網を持ち、国内で開発し、世界で生産・販売する体制を取っています。日本精工の2026年3月期の海外売上高比率は約69%でした(地域別売上高から算出)。
NTNでは同じ期の海外売上高比率が約74%(同様に算出)に達し、米州だけで売上高の約3割を占めています。こうした会社では、国内の工場に新製品の立ち上げや海外拠点の支援といった役割が求められることも多くなります。
ユニット・機器メーカー
部品を組み合わせて、減速機や直動ユニット、空気圧機器などの機器として供給する企業です。空気圧機器のSMCやCKD、精密減速機のナブテスコなどがこれにあたります。
単品の部品より顧客の装置設計に深く関わるため、技術提案の比重が大きくなります。型番の数が非常に多く、選定を支援するサービスが競争力の一部になっているのも特徴です。
商社・カタログ通販
機械要素部品の商社は、メーカーから仕入れた部品を地域の顧客へ届け、在庫と技術的な提案を担います。これに加えて、ミスミのようにカタログやウェブで小口の部品を短納期で届ける企業が大きな存在感を持っています。
ミスミグループ本社の2026年3月期の売上高は4,414億円で、他社製品も扱う流通事業のVONA事業だけで1,925億円に達しました。流通の担い手も、メーカーに並ぶ規模に育っているのがこの業界の特徴です。
お金とモノの流れ(商流)
機械要素部品の取引は、顧客が部品を選び、発注し、納入を受けたあとも、補修や再発注という形で続きます。一般的な流れは次のとおりです。
採用前、量産・納入、使用後の3つの段階に分かれます。
※標準品は商社や通販経由、特注品や大口はメーカーとの直接取引が多い傾向です。
直接取引と商社経由
自動車メーカーや大手機械メーカーのような大口の顧客とは、部品メーカーが直接取引するのが一般的です。一方、全国に広がる中小の顧客には、商社や通販を通じて届けます。
日本ベアリング工業会の統計では、2025年の軸受製造業の受注額7,601億円のうち、代理店経由は303億円でした。受注統計に表れる割合は小さくても、商社は在庫と提案で中小の顧客を支える役割を担っています。
系列と長期取引
部品は一度顧客の図面に採用されると、その機械が生産される間は同じ型番が使われ続けます。そのため、採用までの提案と評価に時間をかけ、採用後は長く取引が続くのが基本の形です。
自動車向けでは、特定の自動車メーカーとの関係が深い部品メーカーもあります。機械要素部品は幅広い顧客に売る標準品が多いため、自動車部品の業界に比べると系列の色は薄いといえます。
価格の決まり方
量産品の価格は、顧客との交渉で決まります。大口の顧客からは毎年のように値下げを求められる一方、鋼材などの材料費が上がった際には、その分を価格に反映できるかが利益を左右します。
カタログ品は定価をもとに、取引量に応じた条件で販売されます。短納期や小口対応といったサービスの価値を、価格にどう乗せるかも各社の工夫のしどころです。
商社にとっては、メーカーからの仕入れ値と顧客への販売価格の差が利益の源泉です。そのため、在庫を持って即納できることや、技術的な相談に乗れることが、値引き競争に巻き込まれないための武器になります。
利益構造:どこが儲かるのか
機械要素部品業界の利益率は、企業や製品によって大きな差があります。各社の決算資料から営業利益率を算出すると、次のような違いが見えてきます。
何を、誰に売るかで利益率は大きく変わります。
※各社の決算資料から算出(営業利益÷売上高)。ニッパツはDDS(HDD用サスペンションなど)と懸架ばねのセグメント値。シェフラーは特別項目控除前のEBITマージン。
標準品を幅広く持つ強み
SMCの2026年3月期の営業利益は1,906億円で、売上高に対する比率は22.6%でした。CKDも同期の営業利益率は12.4%です。膨大な型番の標準品を持ち、多くの顧客に少しずつ売るモデルは、価格交渉力を保ちやすいといえます。
ミスミグループ本社も、同期の営業利益率は10.8%でした(決算短信から算出)。部品そのものに加え、選びやすさと短納期というサービスが利益を生んでいます。
大口の量産品は利益率が低くなりやすい
一方、大手ベアリングメーカーの営業利益率は、日本精工が4.3%、NTNが3.8%でした(2026年3月期、決算資料から算出)。自動車向けなど大口の量産品は、数量は大きいものの、価格交渉で利益が圧迫されやすいのが実情です。
ニッパツの例のように、同じ会社の中でも製品によって利益率は大きく変わります。会社全体の数字だけでなく、事業ごとの利益率を見ることが業界を理解する近道です。
アフターサービス・補修の比重
ドイツのシェフラーは2025年、補修市場を担う部門の利益率が14.8%で、新車向けパワートレイン・シャシー部門の10.5%を上回りました。
補修用の部品は、機械が動き続ける限り需要が生まれ、納期の早さが重視されます。部品業界のスマイルカーブでいえば、開発・設計と、販売後の補修の両端に利益が集まりやすい構造です。
生産工程の中では、部品の寿命と精度を決める熱処理や精密研削が付加価値の高い工程です。ここを社内に持ち、ノウハウを蓄積していることが、大手部品メーカーの競争力の土台になっています。
業界構造の変化
ここ数年、機械要素部品業界では、企業の組み合わせや事業の範囲を見直す動きが目立っています。主な変化は次の3つです。
同業の統合による規模の拡大
椿本チエインは2025年5月、二輪車用チェーンの大手である大同工業との経営統合で基本合意し、株式交換で完全子会社化しました。国内市場の成熟と海外勢との競争を背景に、同じ分野の企業が手を組んで規模を確保する動きです。
ミネベアミツミも2025年10月、ツバキ・ナカシマのボールねじ事業の取得を完了し、ミネベアリニアモーションとして新たに加えました。
事業の選択と集中
THKは2026年2月、自動車部品を手がける輸送機器事業を、投資ファンドのアドバンテッジパートナーズが出資する会社に譲渡する契約を結びました。資本効率を重視し、産業機器事業に経営資源を集める判断です。
反対に日本精工は2025年9月、投資ファンドが保有していたNSKステアリング&コントロールの全株式を取得し、持分法適用会社だった同社を連結子会社としました。どの事業を本業に据えるかの判断は、会社によって分かれています。
流通のデジタル化
部品の選定や注文は、ウェブで完結する場面が増えています。ミスミグループ本社のVONA事業は2026年3月期に前期比7.1%増えており、商社の役割も在庫と配送から、データを使った提案へと広がりつつあります。
顧客が自分でウェブ上から型番を選ぶようになると、メーカーにはCADデータや選定ツールの整備が求められます。部品そのものに加えて、選びやすさを提供できるかが新たな競争の軸になっています。
業界構造から考えるキャリアの選び方
同じ機械要素部品業界でも、どの階層・どの立ち位置の会社で働くかによって、積める経験は大きく異なります。代表的な選択肢を比べると、次のようになります。
どこで働くかで、身につく専門性が変わります。
※会社の規模や事業内容によって実態は異なります。
技術職であれば、大手で機械設計や生産技術の専門性を磨く道と、中小で工程全体を見渡す道があります。どちらを選ぶかで、10年後に持っている経験の形が変わります。
品質への要求が高い業界だけに、品質保証・品質管理の経験はどの階層でも通用します。取引先の管理や材料の調達を担う購買・調達も、サプライチェーンの全体像を学べる職種です。
顧客との接点を重視するなら、機器メーカーの技術営業・FAEや商社の営業が候補になります。利益率の高い事業や、補修市場に強い会社を選ぶことも、長く安定して働くうえでの一つの視点です。
まとめ
- 機械要素部品業界は、素材から部品・ユニット、機械メーカー、工場のユーザーまでがつながる構造
- 大手部品メーカーは海外比率が高く、中小企業は特定の部品や加工に特化する
- 取引は採用までに時間をかけ、採用後は補修も含めて長く続くのが基本の形
- 営業利益率は、標準品を幅広く持つ機器メーカーや補修市場で高く、大口の量産品で低くなりやすい
- 統合や事業の選択と集中、流通のデジタル化で業界構造が変わりつつある
業界の基本は機械要素部品業界とは、市場の大きさと推移は機械要素部品業界の市場規模と動向、主要企業の顔ぶれは機械要素部品業界の主要企業と勢力図で解説しています。
関連する職種や技術については、機械要素部品の業種ページから関連記事もあわせてご覧ください。
出典
- 軸受の受注額・従業者数:一般社団法人日本ベアリング工業会「軸受製造業の受注実績」(従業者数は同会「労務統計」)
- SMCの業績:SMC株式会社「2026年3月期 決算短信〔日本基準〕(連結)」
- ニッパツのセグメント利益:日本発条株式会社「2026年3月期 決算説明会資料」
- ミスミの業績:株式会社ミスミグループ本社「2026年3月期 決算短信〔日本基準〕(連結)」
- シェフラーの部門別利益率:Schaeffler AG “Schaeffler reports solid results for 2025”
- THKの事業譲渡:kikai-news.net 産機通信「THK、輸送機器事業から完全撤退、子会社5社を譲渡へ」

コメント