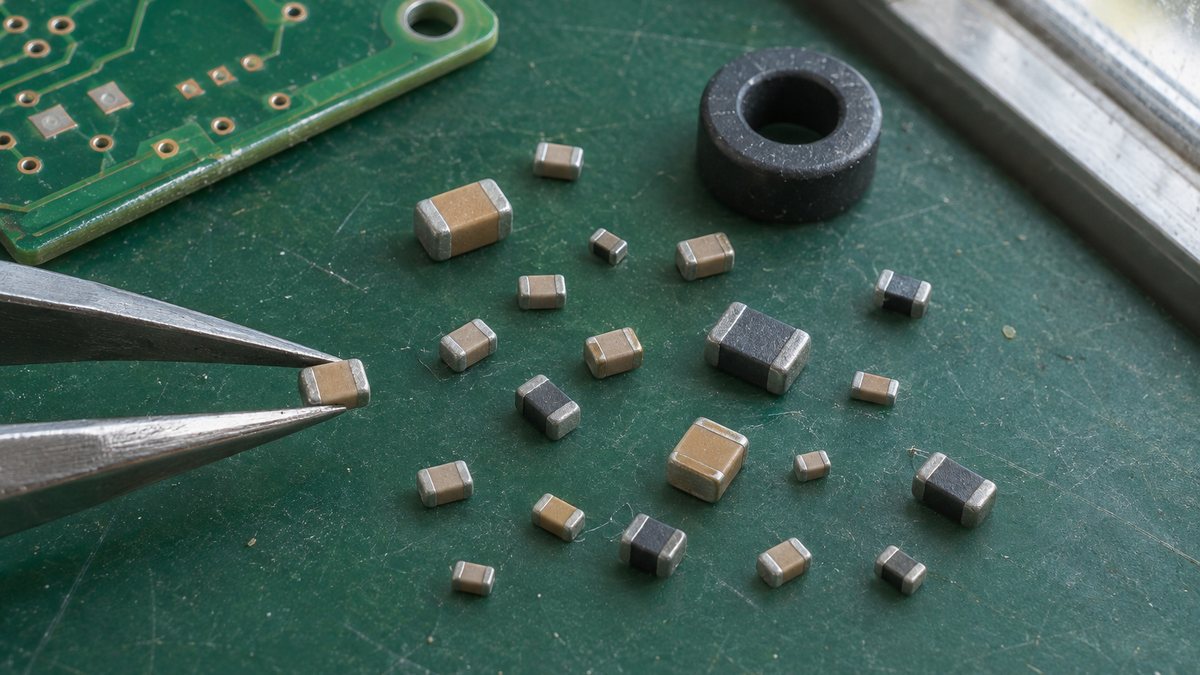
カセットテープのブランドとして知られたTDKですが、2026年3月期の売上高2兆5048億円のうち5割強は、スマートフォンなどに入る小型の二次電池を中心とするエナジー応用製品が占めています。創業は1935年で、磁性材料のフェライトを工業化するために生まれた電子部品メーカーです。
そのTDKが2026年10月30日、今期の純利益予想を24.4%引き上げ、年間配当も10円増やして50円にすると発表しました。会社はAIデータセンター向けの部品とHDD用ヘッドの販売増を理由に挙げており、稼ぎどころが電池以外へ広がり始めています。
TDKはどんな会社か
一言でいえば、磁性材料から出発し、電池・電子部品・センサー・HDD用ヘッドまで手がける電子部品メーカーです。2026年3月末時点で連結子会社は152社、連結従業員は10万6545人にのぼり、海外売上高比率は93%と大半を海外で稼いでいます。
出発点は、フェライトコアの工業化を目的に1935年に設立された東京電気化学工業で、1937年にフェライトコアの量産を始めました。この「フェライトの発明とその工業化」は、2009年にIEEEマイルストーン(電気・電子技術の歴史的な業績の認定)に選ばれています。
1966年には国産初のOEMカセットテープを発売し、1983年に社名をTDK株式会社に改めました。1987年には薄膜磁気ヘッドを発売して磁気ヘッドの事業を広げており、TDKブランドの記録メディア販売事業そのものは2007年に米イメーションへ譲渡しています。
2000年代以降は買収で幅を広げ、2005年にリチウムイオン電池のATL、2008年に独の電子部品メーカーEPCOSを傘下に入れました。2016〜2017年のMicronasやInvenSenseなどセンサー会社の買収も重なり、今の4事業は自社技術と買収を積み重ねてできた形です。
フェライトの工業化から始まり、記録メディアを経て電池・センサーへ広がりました。
※出典:TDK 有価証券報告書(2026年3月期)の沿革から抜粋。
TDKは何で稼ぐのか|4事業の売上と利益
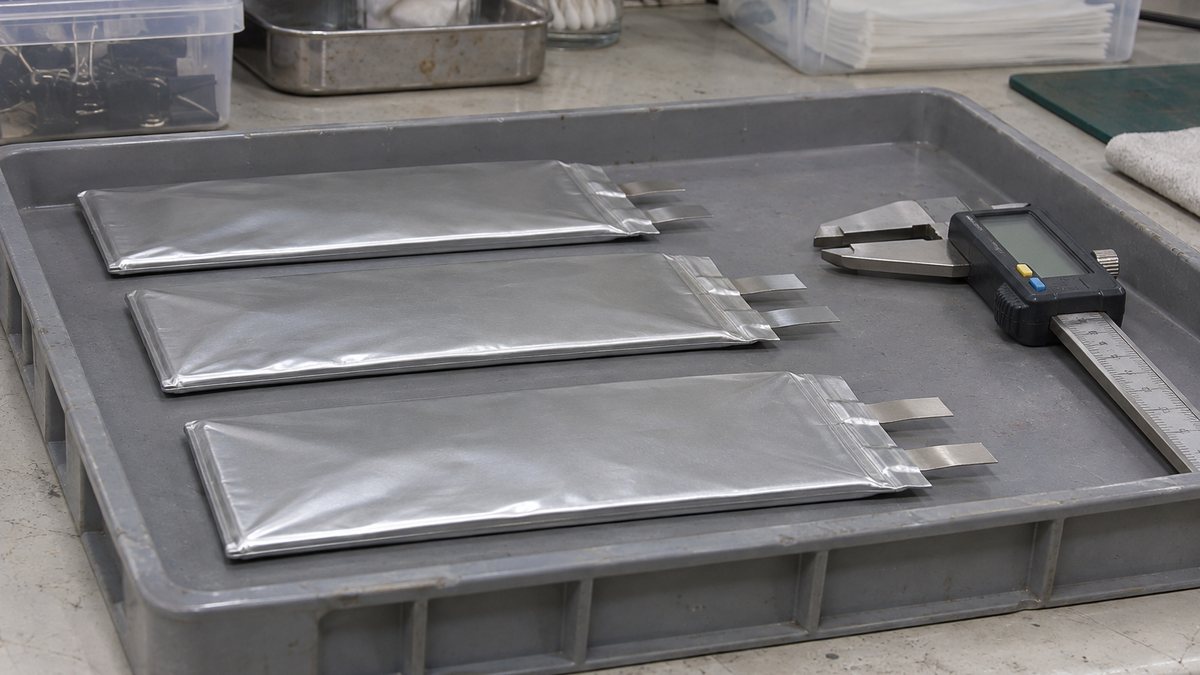
TDKの事業は、エナジー応用製品、受動部品、センサ応用製品、磁気応用製品の4つの報告セグメントと、製造設備などの「その他」に分かれます。2026年3月期の売上高で見ると、エナジー応用製品が1兆3703億円と全体の54.7%を占める最大の柱です。
利益で見ると偏りはさらに大きく、エナジー応用製品のセグメント利益2467億円は、4事業の利益合計約3362億円の約73%にあたります。利益率も18.0%と4事業で最も高く、売上でも利益でも電池が会社を支える構図です。
売上の半分強、利益の7割強をエナジー応用製品が占めます。
※売上高は連結売上高2兆5048億円に対する比率。利益は4事業のセグメント利益合計(約3362億円)に対する比率で、売上2.1%・損失102億円の「その他」は除く。有価証券報告書(2026年3月期)の数値から算出。
受動部品は売上の23.7%を占めながら利益率は7.1%にとどまり、売上の規模と稼ぐ力が一致していません。センサ応用製品と磁気応用製品は売上こそ1割前後ですが、前期から利益がそれぞれ約4倍、約8倍に増えており、ここが次の柱に育つかが今の焦点です。
電池からHDDの部品まで、電子機器の中の「見えない部品」が中心です。
※製品区分は有価証券報告書(2026年3月期)のセグメント構成による。
エナジー応用製品|二次電池と電源
中心は、2005年に買収したATL(Amperex Technology Limited)が手がけるリチウムイオン二次電池です。2026年3月期はスマートフォン向けの小型電池が新モデルの効果で増収となり、産業機器向けの中型電池も販売を伸ばしました。
売り先は集中しており、連結売上高の10%を超える顧客グループが1つあります。この顧客グループへの売上は主にエナジー応用製品で4664億円、連結売上高の19%に達します(有価証券報告書2026年3月期)。
電池では中国のCATLとも関係が深く、2022年にATLとCATLの業務提携と合弁会社の設立を決めました。両社は二次電池技術の利用についてライセンス契約を結んでおり、契約には年間1億5000万ドルの支払いが伴います。
次の世代では全固体電池の開発も進めていて、有価証券報告書では気候変動に関わる事業機会への対応として挙げられています。材料や工程が液系とどう変わるかは、全固体電池とリチウムイオン電池の違いで整理しています。
受動部品|コンデンサ・コイル・高周波部品
受動部品は、電気をためる、電流をならす、ノイズを除くといった役割を受け持つ部品群です。TDKではコンデンサ、インダクティブデバイス(コイル、フェライトコア、トランス)、高周波部品、圧電材料部品・回路保護部品がここに入ります。
2026年3月期の売上高は5932億円で、内訳はコンデンサ2575億円、インダクティブデバイス2162億円、その他受動部品1195億円でした。コンデンサの中心となる積層セラミックコンデンサ(MLCC)の製造工程は、材料と積層・焼成の技術で差がつく分野です。
セラミックコンデンサは自動車と産業機器向けで増収でしたが、平均売価の低下で減益でした。一方でアルミ電解コンデンサとフィルムコンデンサは再生可能エネルギー向けやAIサーバー向けの販売が増え、構造改革費用28億円を計上しながらも増益を確保しています。
センサ応用製品|TMRセンサとMEMS
温度・圧力センサ、磁気センサ、MEMSセンサ(半導体の微細加工でつくる小型センサー)の3つで構成されます。2026年3月期は売上高2246億円、セグメント利益207億円で、利益は前期の約4倍に増えました。
伸びを支えたのは、スマホと自動車向けのTMRセンサ(磁気の変化を電気抵抗の変化として読む高感度の磁気センサ)と、黒字に転じたMEMSのマイクやモーションセンサです。センサーが何を電気信号に変えているかは、センサーの仕組みと計測の基本原理で図解しています。
磁気応用製品|HDD用ヘッドとマグネット
HDD用ヘッド、HDD用サスペンション(ヘッドをディスクの上で支える部品)、マグネットの3つで構成されます。2026年3月期は売上高2629億円、利益270億円で、ニアラインHDD(大容量の保存用HDD)向けの販売数量がヘッドで約14%、サスペンションで約35%増えました。
マグネットは自動車向けで増収となり、品質改善などのコスト削減で赤字が縮小しています。高性能の希土類磁石では地政学リスクを踏まえて希土類の使用量を減らす開発を進めており、レアアース輸出規制の磁石への影響とも重なるテーマです。
強みは磁性材料から広がった技術
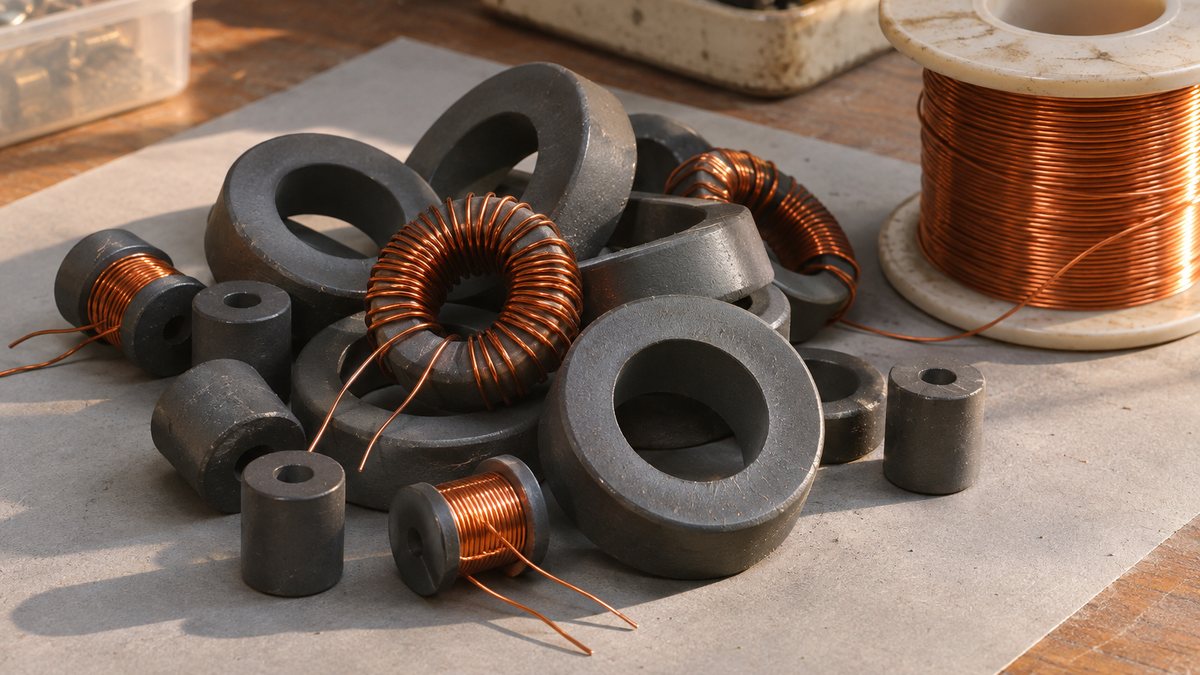
TDKは2027年3月期までの中期経営計画で、3本柱の1つに「フェライトツリーの進化」を掲げています。フェライトから事業を広げてきた成り立ちを木にたとえた言葉で、材料、プロセス、評価・シミュレーション、製品設計、生産の5つをコア技術と定めています。
材料から自社でつくる強みは、部品の小型化と高性能化で効いてきます。コイルやトランスの芯になるフェライトコアやセラミックコンデンサの誘電体は、材料の配合と焼成の条件で性能が決まる部品で、材料の段階から手がけられることは、部品の品質や開発に結びつく強みといえます。
自社技術で伸ばした枝と、買収で加えた枝の両方で今の事業ができています。
※HDD用ヘッドもSAE Magnetics(1986年)とHeadway Technologies(2000年)の買収で強化しており、自社技術と買収の両方が重なっています。有価証券報告書(2026年3月期)の沿革をもとに作成。
もう1つの強みは、買収した会社の技術を自社の事業に組み込んできた点です。電池はATL、センサーはMicronasやInvenSenseと、外から加えた技術が今の利益の柱や成長事業を支えており、材料の会社が電池とセンサーの会社にもなった背景がここにあります。
研究開発への投資も大きく、2026年3月期の研究開発費は2897億円で売上高の11.6%にあたります。北海道大学と共同開発した小脳型のアナログリザバーAIチップを加速度センサと組み合わせたデモは、CEATEC AWARD 2025のイノベーション部門賞を受けました。
2026年10月の上方修正で何が変わったか
2026年10月30日、TDKは2027年3月期の通期予想を引き上げました。売上高は2兆5800億円から3兆500億円へ18.2%、純利益(親会社の所有者に帰属する当期利益)は2250億円から2800億円へ24.4%の上方修正で、前期比では43.1%の増益見通しです。
売上・利益・配当のすべてを4月の予想から引き上げました。
※純利益は親会社の所有者に帰属する当期利益。出典:TDK「通期連結業績予想の修正並びに剰余金の配当(中間配当)及び期末配当予想の修正に関するお知らせ」(2026年10月30日)。
会社は修正の背景として、AIデータセンター向け関連製品の需要が前年同期を大きく上回ったことを挙げ、製品ごとには次の3点を示しています。
- 新モデルの立ち上がりなどで、二次電池とセンサの販売が拡大した
- データセンター向けの需要が旺盛で、受動部品の売上が伸びた
- ニアラインHDD用のヘッドとサスペンションの販売が大幅に増えた
計算するサーバーとデータをためるストレージの両方から、別々の事業に需要が届きます。
※TDKの決算短信・業績予想修正の説明(2026年10月30日)で会社が挙げた製品をもとに作成。製品ごとの売上の増分は開示されていません。
データセンターでは、AIの計算をするサーバーと、生まれたデータをためるストレージの両方が増えています。サーバーの電源まわりには多数のコンデンサやインダクタが載り、保存用には大容量のニアラインHDDが使われるため、受動部品と磁気応用製品の両方に需要が届く構図です。
TDKのヘッドとサスペンションは、HDDメーカーが組み立てるHDDに使われます。HDDメーカー側の動きはAIデータセンターでHDD需要が戻った理由で、部品全体の受注はAI需要で恩恵を受ける電子部品で詳しく扱っています。
中間期の数字で見る事業ごとの変化
2026年4〜9月の中間期は、売上高が前年同期比31.9%増の1兆5606億円、営業利益が41.0%増の2082億円で、全セグメントが増収でした。ただし円安が売上高を約1344億円、営業利益を約199億円押し上げており、伸びの一部は為替によるものです。
| セグメント | 売上高(中間期) | 前年同期比 | 利益率(前年同期→当中間期) |
|---|---|---|---|
| エナジー応用製品 | 8677億円 | 33.9%増 | 21.2%→17.3% |
| 受動部品 | 3580億円 | 25.3%増 | 5.2%→11.1% |
| 磁気応用製品 | 1769億円 | 52.8%増 | 10.3%→18.7% |
| センサ応用製品 | 1277億円 | 18.3%増 | 11.2%→14.3% |
利益率の動きは事業ごとに違い、磁気応用製品は10.3%から18.7%へ、受動部品は5.2%から11.1%へと大きく改善しました。7〜9月の3か月だけで見ると、磁気応用製品の利益率は24.7%に達しています。
一方でエナジー応用製品は売上が33.9%増えたものの、利益率は21.2%から17.3%に下がり、7〜9月のセグメント利益は前年同期を1.9%下回りました。稼ぎ頭が電池1本から、データセンター向けの部品とHDD用ヘッドへ少しずつ分散し始めたことが、今回の決算の読みどころです。
同じ日に決めたガバナンスの変更
TDKは同じ10月30日に、2027年6月の株主総会での承認を前提に、監査役会設置会社から指名委員会等設置会社へ移る方針も決めました。取締役会は監督と長期戦略の議論に重点を置き、執行側へ権限を大きく委ねて長期ビジョンの実行を速める狙いです。
業績の推移と数字を読むときの注意点
過去5年の売上高は、2022年3月期の1兆9021億円から2026年3月期の2兆5048億円まで増え、2024年3月期に一度減ったほかは増収が続いています。純利益も2023年3月期の1142億円を底に3期連続で増え、2026年3月期は1957億円でした。
今期の売上高は、10月の修正で初めて3兆円台に乗る見通しです。
※IFRS、連結。棒は売上高(点線は2026年10月30日修正後の予想)。純利益は親会社の所有者に帰属する当期利益。出典:有価証券報告書(2026年3月期)、決算短信(2026年10月30日)。
中期経営計画では2027年3月期の売上高目標を2.5兆円(1ドル135円の前提)としており、2026年3月期の時点で数字の上では届いています。営業利益率は11%以上が目標で、2026年3月期の実績は10.9%、今期の修正後予想では約12%になります。
好調な数字の一方で、TDKの業績は外部の要因で振れやすい構造も持っています。決算ごとの増減の理由をつかむには、次の4点を押さえておくと読みやすくなります。
- 為替:海外売上高比率は93%(連結、2026年3月期)で、1円の円高で営業利益が米ドルで約20億円、ユーロで約3億円減ると同社は見ています
- 顧客の集中:連結売上高の10%を超える顧客グループが1つあり、その売上は連結の19%(2026年3月期)です
- 地域:2026年4〜9月の売上高の約56%が中国の顧客向けです(外部顧客の所在地ベース)
- スマートフォン需要:同じ期間は、メモリの逼迫と価格高騰でスマホなどICT製品の生産が前年より減りました
立場別に見るTDK
同じ会社でも、働く場として見るか、取引先として見るかで確かめるべき数字は変わります。
就職・転職先として見る
TDK単体の従業員は6573人で、平均年齢43.0歳、平均勤続年数16.9年、平均年間給与は921万円です(有価証券報告書2026年3月期、単体)。平均年間給与は前期から10.95%増えており、会社は昇給とベースアップに加え、業績を踏まえた賞与水準の見直しを理由に挙げています。
連結では10万6545人が働き、そのうち4万9507人がエナジー応用製品の所属です。ただし単体でエナジー応用製品に属する人は236人にとどまり、単体で多いのは受動部品の2473人と全社共通の2495人です。
グループ全体では、10人に5人近くが電池・電源の事業で働いています。
連結従業員10万6545人のうち4万9507人(46.5%)がエナジー応用製品
※2026年3月31日時点の連結の就業人員。単体(6573人)ではエナジー応用製品は236人。出典:有価証券報告書(2026年3月期)。
単体では受動部品の所属が最も多く、電池の従業員は連結に多く含まれます。志望先として比べるときは、配属される事業が成長領域か改善中の事業かを、セグメント別の利益率で確かめておくと実態がつかめます。
取引先として見る
部品を買う側から見ると、TDKはコンデンサ、インダクタ、センサー、電源まで一社で幅広くそろう調達先です。セラミックコンデンサでは平均売価が下がった一方、AIサーバー向けのアルミ電解・フィルムコンデンサは販売が伸びており、品種によって需要の強さが違う点は押さえておきたいところです。
装置や材料を売る側から見ると、TDKは2026年3月期に2986億円を設備投資に充て、そのうち1931億円を電池の革新技術製品向けに振り向けた会社です。
HDD用ヘッドの増産と次世代品、インダクタとセラミックコンデンサの増産も投資の行き先に挙がっており、2027年3月期は固定資産の取得として4000億円を見込んでいます。
TDKのよくある質問
TDKという社名の由来は?
設立時の社名である東京電気化学工業(Tokyo Denki Kagaku)の頭文字です。1935年にこの名前で設立し、1983年に社名をTDK株式会社に改めました。
TDKは今もカセットテープを販売していますか?
TDKブランドの記録メディアの販売事業は、2007年に米国のイメーションへ譲渡しています。現在の主力は、二次電池、受動部品、センサー、HDD用ヘッドなどの電子部品です。
TDKの配当はいくらですか?
2027年3月期は中間25円、期末25円の年間50円を予定しています(2026年10月30日の修正後)。前期の年間36円からは14円の増配で、修正前の予想40円からは10円の上積みです。
TDKとCATLはどんな関係ですか?
TDK傘下のATLとCATLは、二次電池の技術利用についてクロスライセンス契約を結んでいます。契約期間は2021年4月から2031年4月までで、2022年には両社の業務提携と合弁会社の設立も決まりました。
TDKは全固体電池を開発していますか?
有価証券報告書では、気候変動に関わる事業機会への対応の1つとして全固体電池の開発推進を挙げています。量産の時期や規模は、同報告書には書かれていません。
まとめ
- TDKは1935年にフェライトの工業化から始まった電子部品メーカーで、海外売上高比率は93%
- 2026年3月期は売上の54.7%、4事業の利益の約73%を二次電池中心のエナジー応用製品が占める
- 強みは材料から自社でつくる技術と、ATL・EPCOS・センサー会社など買収で加えた領域の組み合わせ
- 2026年10月に純利益予想を24.4%上方修正し、年間配当を50円に。理由はAIデータセンター向け需要
- 中間期は磁気応用製品と受動部品の利益率が大きく改善し、稼ぎ頭が電池以外へ分散し始めた
TDKを深く知るには、電池だけでなく受動部品やHDD用ヘッドが入る電子機器のつくりもあわせて見ておくと理解が進みます。業界の全体像は電子部品・半導体の業種ページ、技術のテーマは半導体の技術ページ、部品の量産を支える仕事は生産技術の職種ページから関連記事をたどれます。
出典
出典・参考資料(5件)を開く出典・参考資料を閉じる
- 中間期の業績・セグメント・通期予想:TDK「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月30日)
- 業績予想と配当の修正、その理由:TDK「通期連結業績予想の修正並びに剰余金の配当(中間配当)及び期末配当予想の修正に関するお知らせ」(2026年10月30日)
- 沿革・セグメント別実績・従業員・給与・研究開発・設備投資・中期経営計画:TDK 有価証券報告書 第130期(2026年3月期、EDINET)
- 指名委員会等設置会社への移行:TDK「指名委員会等設置会社への移行に関するお知らせ」(2026年10月30日)
- IR資料の一覧:TDK 決算短信・説明会資料(IRライブラリ)
TOOLS & SERVICES
製造業で働く人の、仕事の道具・サービス紹介
これからの働き方、資格の勉強、打合せの記録。MONOSCOPE で紹介している3つです。
 CAREER社外の仕事を知りたい転職・キャリアガイド今の会社で続けるか、社外にも目を向けるか。考える視点と転職サービスの紹介。仕事と働き方を考える ›
 LICENSE仕事に関わる資格を学びたいSAT電験三種・エネ管・QC検定など。職種から資格を選べる表と受講料の比較。SATの対象資格を見る ›
 RECORD打合せを記録したいPLAUD録音から文字起こし・要約まで。3機種の選び方と業務で使う前の確認表。PLAUDの使い方を見る ›
NEWSLETTER
研究開発・電子部品・半導体の記事を、週1回まとめてメールで受け取る
週刊MONOSCOPEは、登録時に選んだ職種・業種に合わせた記事を週1回お届けする無料のメルマガです。
研究開発を選んだ状態で登録へ ›
無料・週1回。登録後に届く確認メールのリンクを押すと登録が完了します。配信はメール内のリンクからいつでも停止できます。
WEEKLY NEWS
今週の製造業ニュース10選
メルマガは職種・業種に合わせた記事。LINEとnoteでは、全員共通の10本を毎週土曜の朝にお届けします。
LINEでニュース10選を受け取るnote今週のニュース10選をnoteで読む ›