「自動車業界の構造」と聞くと、完成車メーカーを頂点にしたピラミッドを思い浮かべる方が多いのではないでしょうか。
実際には、そのピラミッドの外側に素材や生産設備、ソフトウェア、販売・整備までが広がり、モノとお金がいくつもの経路で流れています。どこに立つかで、仕事の中身も利益の出方も大きく変わる業界です。
この記事では、自動車業界の構造を、全体像、階層ごとの企業の特徴、お金とモノの流れ、利益構造、業界構造の変化、構造から考えるキャリアの選び方という順で整理します。
自動車業界の全体像
自動車業界は、材料をつくる川上から、部品を加工・組み立てる川中、完成車をつくって顧客に届ける川下まで、長いサプライチェーンでつながっています。
自動車業界とはの記事では、完成車メーカーを頂点とする企業の階層を紹介しました。ここでは生産設備やソフトウェア、販売後のサービスまで含めて、一段広く見てみます。
素材から部品、完成車、販売後のサービスまでが一続きになっています。
※取引関係は部品や案件によって入れ替わります。図は代表的な流れを示したものです。
全体を見ると、完成車メーカーの前後に多くの企業が連なる砂時計のような形をしているのが特徴です。上流と下流にはそれぞれ数多くの企業があり、その結節点に少数の完成車メーカーが位置しています。
日本自動車工業会によると、資材の調達から製造、販売・整備、運送まで含めた自動車関連の就業人口は約559万人にのぼります。完成車メーカーの工場で働く人は、その一部にすぎません。
階層ごとの企業の特徴
同じ自動車業界でも、階層によって企業の数や規模、利益の出方、働き方はかなり違います。代表的な5つの階層を見ていきます。
完成車メーカー
国内の乗用車メーカーは8社で、トラック・バスなどの商用車メーカーを加えても、数は限られています。その分1社あたりの規模は大きく、トヨタ自動車の2026年3月期の営業収益は50兆6,849億円に達しました。
一方で、利益率は会社によって大きく異なります。同じ期の営業利益率は、トヨタ自動車が約7.4%だったのに対し、日産自動車は約0.5%でした(各社決算から算出)。
Tier1
Tier1は完成車メーカーに直接部品を納める一次サプライヤーで、大手は売上高が数兆円規模になります。2026年3月期の売上収益は、デンソーが7兆5,399億円、アイシンが5兆1,177億円でした。
開発段階から完成車メーカーと仕様を詰めるため、技術者は顧客の開発部門と密にやり取りします。複数の完成車メーカーと取引する企業も多く、取引先の分散が経営の安定につながります。
Tier2・Tier3
Tier2・Tier3には、構成部品のメーカーから、プレス・切削・樹脂成形・めっきを専門とする中小の加工会社まで、非常に多くの企業が含まれます。部品メーカーの業界団体である日本自動車部品工業会の正会員だけでも432社(2024年度調査時点)あり、その下にさらに多くの企業が連なっています。
1社あたりの規模は小さくなりますが、特定の加工技術に特化し、少人数で幅広い工程を担います。一人ひとりの守備範囲が広い働き方になりやすいのが特徴です。
素材メーカー
鉄鋼・非鉄金属・化学・ゴム・ガラスなどの素材メーカーは、自動車以外にも多くの業界と取引しています。自動車向けは品質基準が厳しい一方で、まとまった量が見込める重要な顧客です。
軽量化や電動化によって、高張力鋼板やアルミ、樹脂、電池材料など、求められる素材の中身が変わりつつあります。材料技術の知識が生きる領域です。
販売・アフターマーケット
ディーラー、整備工場、中古車や用品の販売会社などは、地域に根ざした企業が多いのが特徴です。2025年の国内新車販売は456万5,777台で、そのうち軽自動車が166万7,360台と約37%を占めました(日本自動車会議所の数値から算出)。
新車を売ったあとも、点検・車検・修理や部品交換で収益が続く点が、この階層の強みです。
同じ部品メーカーでも、規模によって役割と働き方が異なります。
※企業によって例外は多くあります。一般的な傾向として捉えてください。
お金とモノの流れ(商流)
自動車業界の取引は、完成車メーカーから始まる発注が、階層を順にたどって下へ流れていく形が基本です。モノは逆に、下の階層から上へと積み上がっていきます。
選定、開発・準備、量産の3つの段階で取引が進みます。
※取引の進め方は完成車メーカーや部品によって異なります。
Tier1が受注すると、構成部品や加工をTier2・Tier3へ発注します。部品工業会の2024年度の調査でも、会員企業の部品出荷額の20.9%は部品メーカー向けで、部品メーカー同士の取引が大きな比重を占めていることがわかります。
系列と取引慣行
日本の自動車業界では、完成車メーカーと部品メーカーが資本や人材でつながる「系列」の関係が築かれてきました。長期的な取引を前提に、開発段階から協力し合えるのが強みです。
一方で、発注する側の力が強くなりやすい構造でもあります。近年は、材料費や労務費の上昇分を部品の価格に適切に反映させる価格転嫁が、業界全体の課題として取り上げられています。
価格が決まる仕組み
部品の価格は、新型車の開発段階で、見積と交渉を経て決まるのが一般的です。量産が始まってからも定期的に原価低減を求められることが多く、サプライヤーは工程の改善によって利益を確保します。
鋼材などの材料は、完成車メーカーがまとめて購入してサプライヤーに供給する仕組みがとられることもあります。価格の決め方は1つではなく、部品や取引先によって異なります。
商社・物流の役割
素材や部品の調達、海外拠点との輸出入では、商社が重要な役割を果たします。自動車グループ系の商社もあり、原材料の調達から海外での販売網づくりまで幅広く関わっています。
部品を必要なときに必要な量だけ届けるジャストインタイムの仕組みは、物流会社との緊密な連携があってこそ成り立っています。
利益構造:どこが儲かるのか
自動車業界の利益は、サプライチェーンのどこに立つかで出方が異なります。製造業でよく使われるスマイルカーブの考え方で整理すると、全体像がつかみやすくなります。
両端の工程ほど付加価値が高く、中央の加工・組立は差別化が難しいとされます。
完成車メーカーは規模と地域構成で決まる
完成車メーカーの利益は、どれだけの台数を、どの地域で、どんな車種構成で売るかに大きく左右されます。2026年3月期の営業利益率は、スズキが約9.9%、トヨタ自動車が約7.4%だった一方、マツダは約1.0%、SUBARUは約0.8%にとどまりました(各社決算から算出)。
たとえばマツダは、同じ期の決算で米国の関税が1,549億円の減益要因になったと説明しています。輸出先の偏りが、利益を大きく揺らす要因になりえます。
部品メーカーは技術の独自性で差がつく
部品メーカーの中でも、電子制御や電動化部品など技術で差がつく製品を持つ企業は、比較的高い利益率を確保しやすいと言えます。2026年3月期の営業利益率は、デンソーが約7.3%、アイシンが約4.5%でした(各社決算から算出)。
一方、汎用的な加工が中心の企業は価格競争に巻き込まれやすく、生産性の改善がそのまま利益の源泉になります。
アフターマーケットは安定した収益源
販売後の補修部品や整備、車検は、新車販売の波に比べて収益が安定しやすい分野です。部品工業会の調査では、2024年度の部品出荷額のうち補修向けは8.2%でした。
クルマは10年以上使われることが多く、その間ずっと整備や部品の需要が続きます。完成車メーカーやディーラーにとっても、販売後のサービスは重要な収益源と言えます。
業界構造の変化
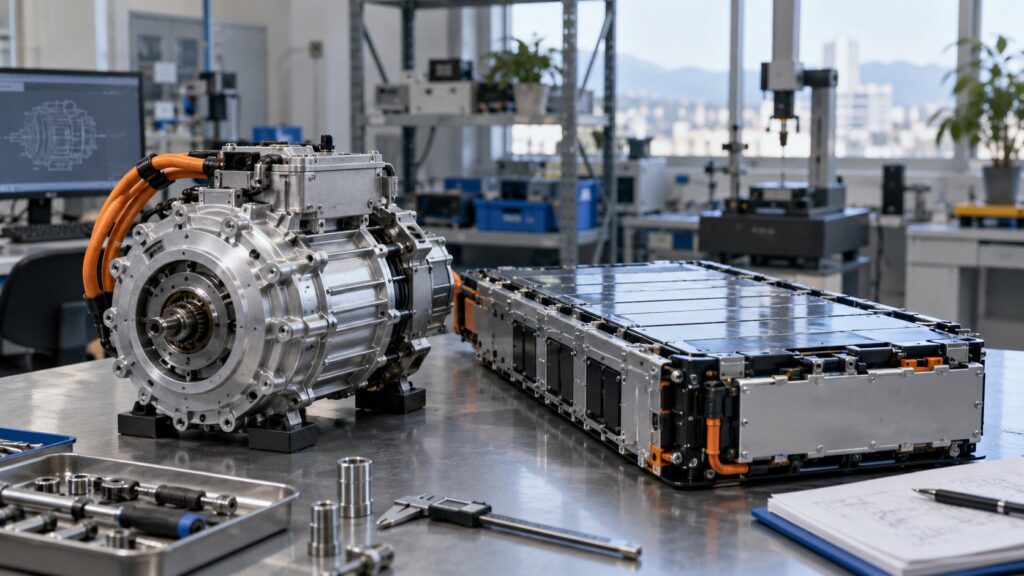
長く続いてきた自動車業界の構造は、電動化や通商環境の変化を受けて、いくつかの点で変わり始めています。
系列の見直しと部品メーカーの統合
系列の枠を越えた部品メーカーの統合や、グループ内の株式の持ち合いを見直す動きが進んでいます。規模を大きくして開発投資を賄い、複数の完成車メーカーに販路を広げるのが主なねらいです。具体的な事例は自動車業界の主要企業と勢力図で紹介しています。
系列の関係が緩むと、サプライヤーにとっては取引先を広げる機会になる一方、系列に守られない競争にさらされることも意味します。
電動化で変わる部品構成
EVではエンジンや変速機が不要になり、代わりに電池やモーター、インバーターが加わります。部品工業会の調査でも、2024年度は電動車両用部品の出荷額が前年度比15.3%増えた一方、エンジン部品は減少しました。
エンジン関連の部品を主力とする企業は、事業の転換や新分野への参入を迫られています。部品構成の変化は、サプライチェーンの顔ぶれそのものを変えていく可能性があります。
新規参入と生産拠点の見直し
ソフトウェアや半導体の重要性が高まり、IT企業や電機メーカーが自動車分野に関わる場面も増えています。電池を自社で手がける中国のBYDのように、従来とは異なる成り立ちのメーカーが急成長していることも、業界構造に影響を与えています。
また、米国の関税措置をきっかけに、どの国で生産し、どこへ輸出するかを見直す動きも広がっています。市場の数字は自動車業界の市場規模と動向で整理しています。
業界構造から考えるキャリアの選び方
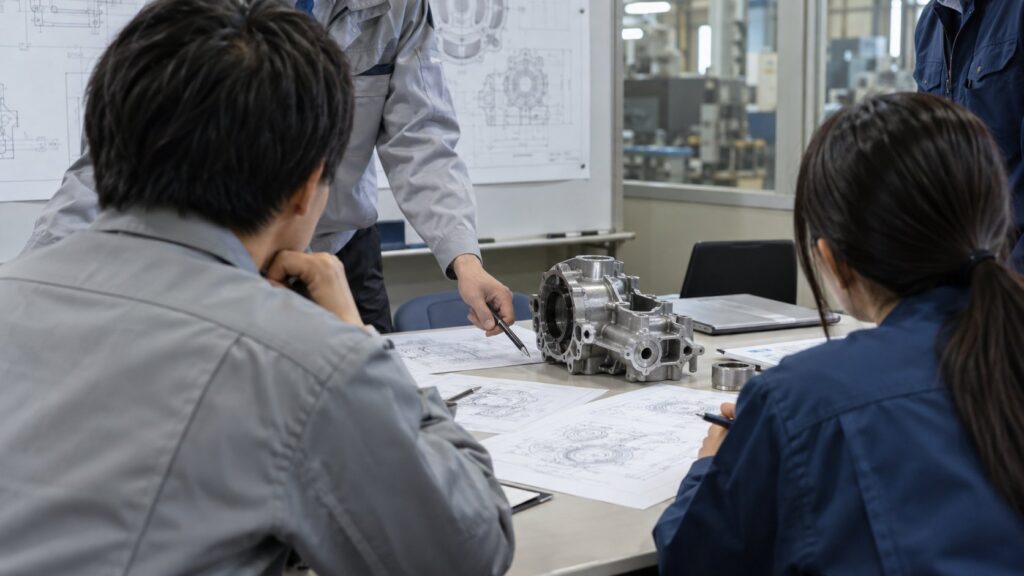
構造を理解すると、どの階層・どの立ち位置で働くかによって、積める経験が違うことが見えてきます。
同じ職種でも、階層によって仕事の範囲と身につく力が変わります。
※会社の規模や職種によって、実際の仕事の範囲は異なります。
全体を見たいなら完成車メーカーやTier1
クルマ全体や大きなシステムの開発に関わりたいなら、完成車メーカーやTier1が選択肢になります。分業が進んでいるぶん担当範囲は限られますが、大規模な開発プロジェクトの進め方を学べます。
購買・調達や品質保証・品質管理の職種であれば、多くのサプライヤーを束ねる立場から、業界全体を見渡す経験が積めます。
手を動かして幅を広げたいならTier2・Tier3
Tier2・Tier3の企業では、少人数で設計から生産準備、現場の改善まで担うことが多く、若いうちから幅広い工程を経験できます。
生産技術や製造・オペレーションで培った現場の経験は、階層を越えて評価されやすい強みです。
変化の中心に近い立ち位置を選ぶ
電動化やソフトウェア化で構造が変わるなか、変化の中心に近い領域に身を置くことも一つの考え方です。電池、電子制御、ソフトウェアなどの分野は、完成車メーカーでも部品メーカーでも人材の需要が高まっています。
自分の専門をどの階層で生かすかを考えるときは、会社の売上規模だけでなく、取引先の構成や主力製品の将来性も確かめておきたいところです。
まとめ
- 自動車業界は、素材・設備から部品、完成車、販売・アフターまで長いサプライチェーンでつながる
- 完成車メーカーは少数で規模が大きく、部品メーカーは階層が下がるほど数が多く小規模になる
- 発注は完成車メーカーから階層を下へ流れ、系列や原価低減の慣行が取引を形づくっている
- 利益は開発・基幹部品と販売後のサービスに厚く、利益率は地域構成や関税で大きく変わる
- 電動化や再編で構造が変わりつつあり、どの階層で何を経験するかがキャリアを左右する
自動車業界の基本は自動車業界とは、市場の数字は自動車業界の市場規模と動向、主要企業の顔ぶれは自動車業界の主要企業と勢力図で解説しています。
業界の関連記事は、自動車・輸送機器の業種ページからあわせてご覧ください。
出典
- 就業人口:一般社団法人日本自動車工業会「基幹産業としての自動車製造業」
- 部品出荷額・需要先別構成:一般社団法人日本自動車部品工業会「自動車部品出荷動向調査結果 2024年度」
- 国内新車販売:一般社団法人日本自動車会議所「2025年の国内新車販売、3.3%増の456万台」
- トヨタ自動車の決算:Car Watch「トヨタ2026年3月期通期決算、営業利益は3兆7662億円で増収減益」
- デンソーの決算:レスポンス「デンソー2025年度決算、売上7兆5399億円で過去最高」
- マツダの決算:Car Watch「マツダ、2026年3月期通期決算は関税影響で1549億円の減益要因」(その他の利益率は日産自動車・スズキ・SUBARU・アイシンの決算発表から算出)

コメント